
Chart der Woche

Die Grafik zeigt die kumulierten Geldflüsse in die einzelnen Anlageklassen: Aktien (dunkelblau), Unternehmensanleihen (hellblau), Staatsanleihen (orange) und Geldmarkt (blau) seit 1918.
Warum das wichtig ist
Ein Großteil der während der Corona-Krise abgezogenen Gelder, die in Geldmarktanlagen oder als Bargeld gehalten wurden, liegt dort noch immer. Investoren sitzen weiterhin auf großen Kapitalmengen, die in Aktien oder andere Anlagen zurückfließen könnten, was potenziell zu stark steigenden Kursen führen würde.
Optimisten vs. Pessimisten
Selten gab es in der Vergangenheit zwei derart gegensätzliche Lager bezüglich der künftigen wirtschaftlichen Entwicklung und der Börsenlage. Wie in einem unserer letzten Blogs erwähnt, steht auf der einen Seite das Lager von Michael Burry, der 2007 die Finanzkrise und den Immobilien-Crash vorhersagte (im Film „The Big Short“ von Christian Bale verkörpert), und auf der anderen Seite Warren Buffett, einer der erfolgreichsten Investoren aller Zeiten. Michael Burry hat alle seine Anlagen verkauft und erwartet einen schweren Markteinbruch, während Warren Buffett in den letzten Wochen massiv zugekauft hat.
Wir glauben, dass die Optimisten mit einer Wahrscheinlichkeit von 70 % recht behalten dürften. Die größte Unsicherheit ist derzeit die Entwicklung des Ukraine-Krieges. Beim nächsten G20-Gipfel könnte Putin einen Waffenstillstand anbieten, oder Europa könnte im kommenden Winter eine Energiekrise mit dem Stillstand ganzer Sektoren erleben. Da wir uns im Lager der Optimisten befinden, bleiben wir voll investiert, jedoch vorsichtig und bevorzugen konservative Anlagen. Wir sind daher deutlich in Value-Aktien übergewichtet.
Bilden Sie sich Ihr eigenes Urteil zur Lage. Hier sind die Argumente der Optimisten und Pessimisten.
Argumente der Optimisten
Wie die obige Grafik (Chart der Woche) zeigt, sitzen Investoren weiterhin auf großen Kapitalmengen, die in Aktien oder andere Anlagen zurückfließen könnten, was potenziell zu stark steigenden Kursen führen würde.

Die Grafik zeigt den starken Anstieg der Inflation in den USA seit 2021 (schwarze Linie). Die gepunktete Linie stellt die Markterwartungen der meisten Marktteilnehmer dar, hier veranschaulicht durch Prognosen der US-Großbank J.P. Morgan. Diese Erwartungen basieren auf der Annahme, dass die Rohstoffpreise auf dem aktuellen Niveau bleiben und nicht weiter steigen. Viele Rohstoffpreise (außer Öl und Gas) sind jedoch in den letzten Wochen deutlich gefallen. Die Inflation könnte daher schneller zurückgehen, als viele erwarten.

Es wird viel über höhere Preise durch Lieferkettenprobleme diskutiert. Solche Probleme sind schwer zu messen, aber ein Indikator sind die Container-Frachtraten. Diese Transportkosten spiegeln sich im Baltic Dry Index wider. Die Frachtkosten sind mittlerweile praktisch wieder auf das Vor-Corona-Niveau zurückgekehrt – ein klares Zeichen dafür, dass sich die Lieferkettenprobleme deutlich entspannen.
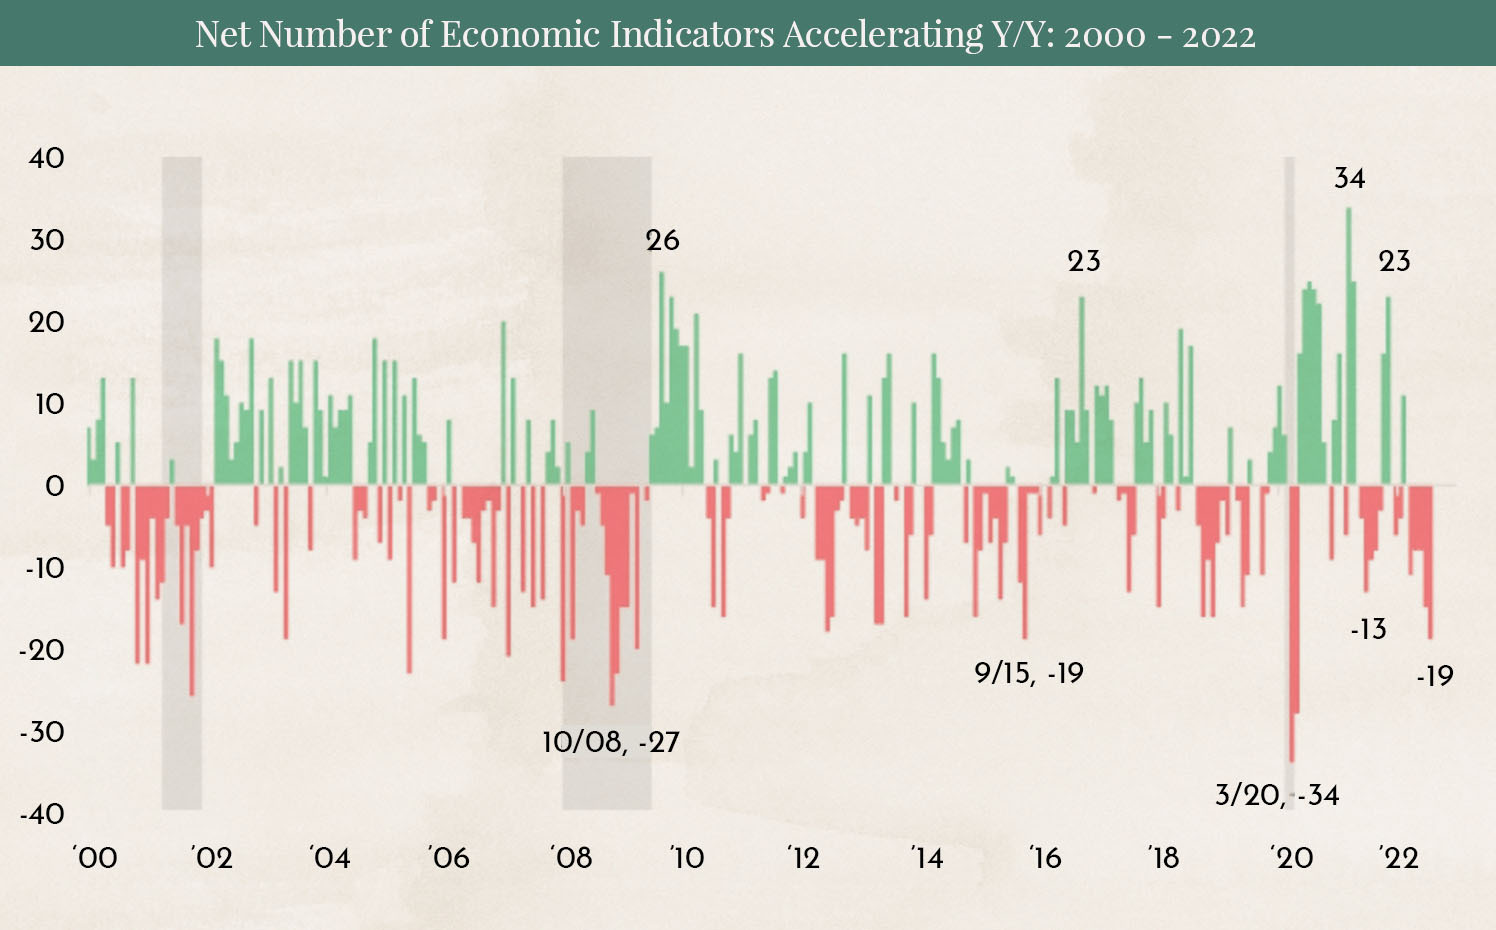
Die Grafik zeigt die Anzahl der Wirtschaftsindikatoren mit positiven (grün) und negativen (rot) Veränderungen. Weder der Markt noch die wirtschaftliche Entwicklung bewegen sich in einer geraden Linie nach oben oder unten – Schwankungen sind immer Teil des Zyklus. Nur in den drei Extremfällen (Platzen der Dotcom-Blase, globale Finanzkrise und COVID-19-Pandemie) sahen wir größere negative Ausschläge als heute. Viele haben sich von der aktuellen Welle negativer Wirtschaftsnachrichten mitreißen lassen, aber eine Erholung erscheint wahrscheinlicher als ein weiterer Rückgang.
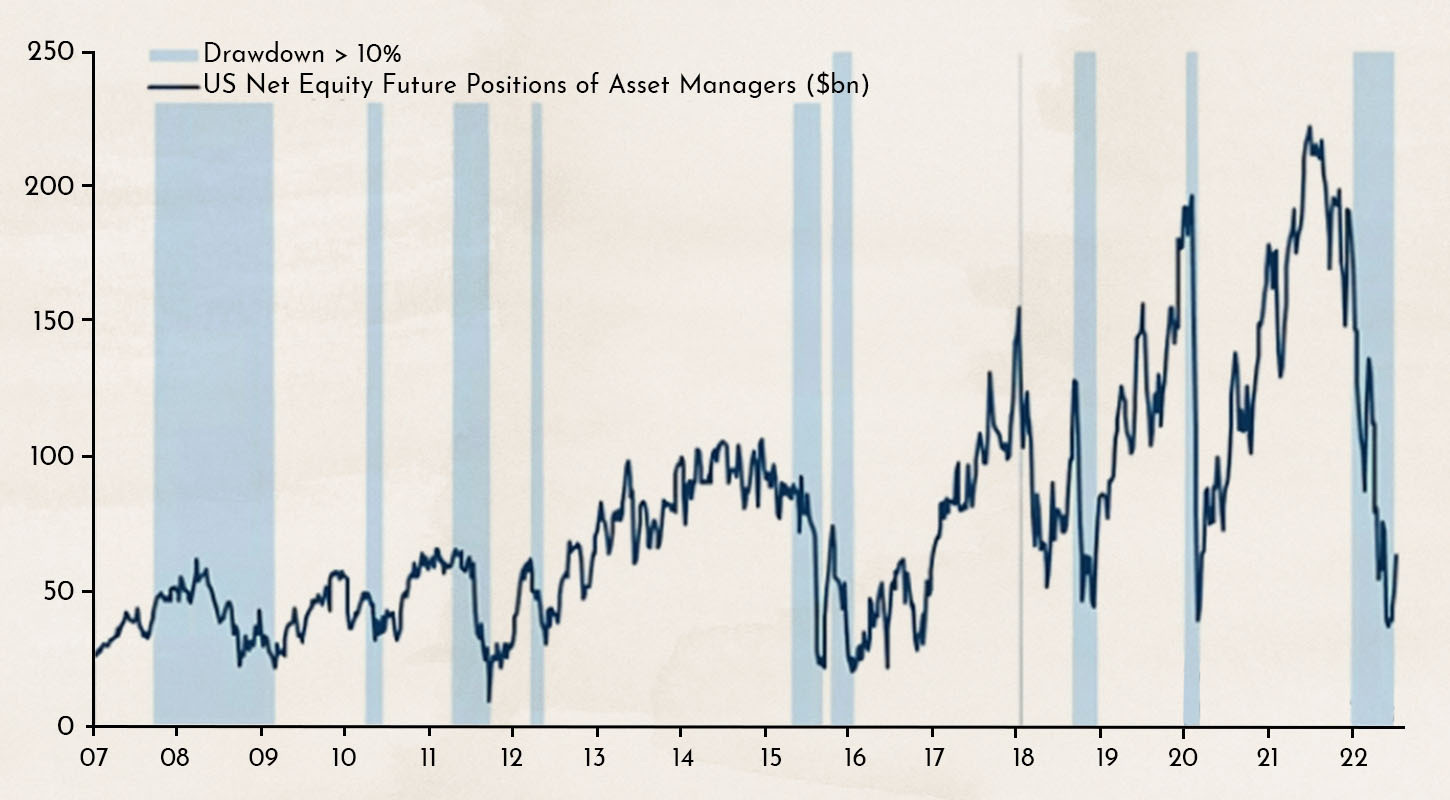
Wir haben diese Grafik bereits Anfang August gezeigt, und die Zahlen haben sich bis heute nicht wesentlich verändert. Die Grafik veranschaulicht die Positionierung institutioneller Anleger mittels Terminkontrakten. Das letzte Mal, dass so wenige Großanleger auf steigende Märkte setzten, war auf dem Höhepunkt der Corona-Panik. Die Angst scheint stark übertrieben, und die Grafik legt nahe, dass viele Großanleger unterinvestiert sind. Per Definition kann ein Marktcrash in der Regel nur dann eintreten, wenn Anleger überinvestiert und zu selbstgefällig sind.
Argumente der Pessimisten

Der zuverlässigste Indikator für eine bevorstehende Rezession ist eine inverse Zinskurve. Nur zweimal in den letzten 50 Jahren war die Zinskurve so negativ wie heute – 1988 nach dem größten Börsencrash der Geschichte im Jahr 1987 und im Jahr 2000 nach dem Platzen der Dotcom-Blase. Nach der Definition einer Rezession – zwei aufeinanderfolgende Quartale mit negativem Wachstum – befinden sich die Vereinigten Staaten offiziell in einer Rezession, wenn auch derzeit in einer sehr milden. Das Diagramm deutet auf eine Krise hin, die der von 1988 oder 2000 ähnelt.

Die Ölpreise in USD sind bereits auf das Niveau von vor dem Ukraine-Krieg zurückgekehrt. In Europa und Japan sieht die Lage jedoch anders aus. Die Ölpreise in Lokalwährungen und auf den lokalen Märkten steigen sprunghaft an. Dies dürfte die Wirtschaftstätigkeit erheblich verlangsamen und die Volkswirtschaften in eine schwere Rezession stürzen.

Seit Beginn der Zinserhöhungen in den Vereinigten Staaten haben Wachstumswerte zu kämpfen. Viele Unternehmen, deren Wert sich während der Corona-Krise vervielfacht hatte, mussten starke Einbußen hinnehmen. Am härtesten getroffen wurden Wachstumsunternehmen, die noch unprofitabel sind und zur Finanzierung ihres Geschäftsbetriebs auf Fremdkapital angewiesen sind. Ein Symbol für eine auf solche Unternehmen ausgerichtete Anlagestrategie ist der ARK Innovation ETF von ARK Invest unter der Leitung der Investorin Cathie Wood. Sie war einer der größten Börsenstars der Jahre 2020 und 2021, hat aber seitdem viel von diesem Schwung verloren. Auffällig ist die Ähnlichkeit zwischen der Kursentwicklung des ARK Innovation Fund und der Entwicklung des NASDAQ Composite während der Dotcom-Blase und dem Crash von 1998 bis 2004. Sollte sich diese Analyse bewahrheiten, könnten sich die Märkte erst Mitte 2024 erholen.

Seit 1980 sind die Zinsen tendenziell gesunken. Seit 1988 liegen sie unter dem Durchschnittsniveau der vorangegangenen 120 Monate. Das letzte Mal, als die Zinsen über diesen Durchschnitt stiegen, löste dies einen dramatischen Zinsanstieg aus. Könnten wir diesmal vor demselben Szenario stehen?
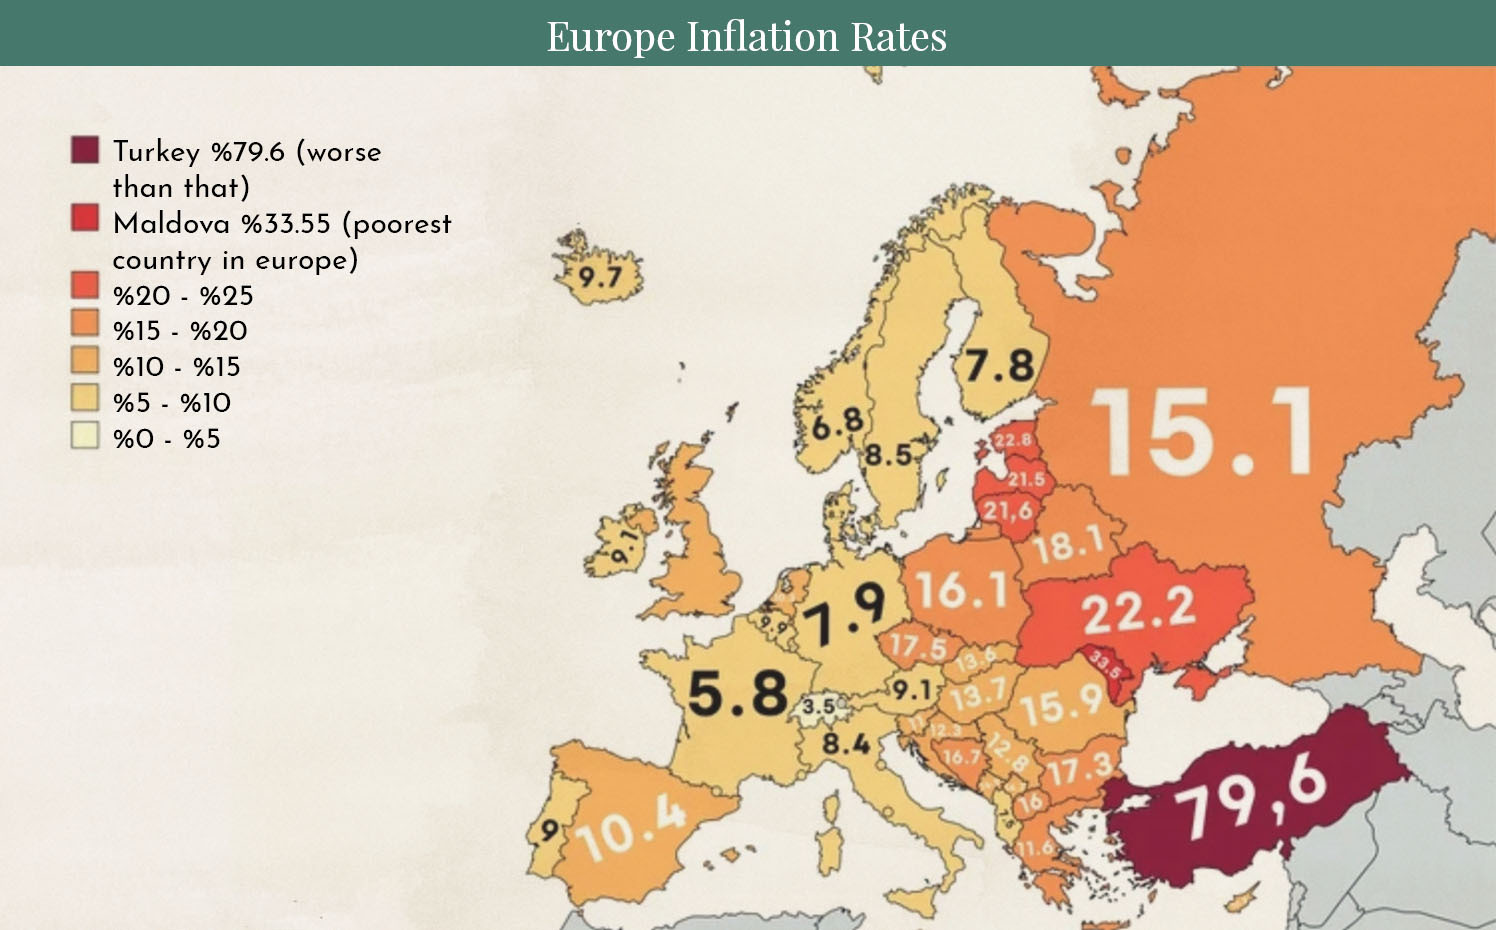
Das Diagramm gibt einen Überblick über die Inflationszahlen in Europa. Solch hohe Werte wurden seit Jahrzehnten nicht mehr gesehen. Die Inflation ist nicht nur eine Folge der Corona-Krise und des Ukraine-Krieges, sondern spiegelt auch einen 15-jährigen Rohstoffpreiszyklus wider, dessen Aufwärtsphase gerade erst begonnen hat. Daher das Motto der Pessimisten: Die Inflation ist gekommen, um zu bleiben.
Ist das Glas halb voll oder halb leer? Lassen Sie uns Ihre Meinung wissen.
Zusätzliche Bildquellen: Eröffnungsgrafik Designed by Freepik
Disclaimer:
Die Inhalte dieser Blogs dienen ausschließlich der allgemeinen Information und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Empfehlung zum Kauf oder Verkauf von Vermögenswerten dar und sind nicht als Anlageberatung zu verstehen. Marmot Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wer auf Basis dieser Blogbeiträge Anlageentscheidungen trifft, tut dies in eigener Verantwortung und auf eigenes Risiko. Marmot Finance haftet nicht für Verluste, die durch die in diesem Blogbeitrag enthaltenen Informationen entstehen.
Die genannten Produkte sind keine Empfehlungen, sondern sollen veranschaulichen, wie Marmot Finance arbeitet und solche Produkte auswählt. Marmot Finance ist vollkommen unabhängig und verdient in keiner Form Geld von Produktanbietern.












