
Chart der Woche

Die Grafik zeigt die Differenz zwischen der Rendite 10-jähriger und 2-jähriger US-Staatsanleihen. Normalerweise sind kurzfristige Zinsen niedriger als langfristige. Seit 1980 gab es vier Fälle, in denen die kurzfristigen Zinsen höher waren als die langfristigen.
Warum das wichtig ist
Wenn kurzfristige Zinsen höher sind als langfristige, spricht man von einer inversen Zinskurve. In der obigen Grafik kennzeichnen die grau schattierten Bereiche Rezessionsphasen. Seit 1980 sind inverse Zinskurven ein deutlicher Frühindikator für eine Rezession innerhalb von 6 bis 12 Monaten.
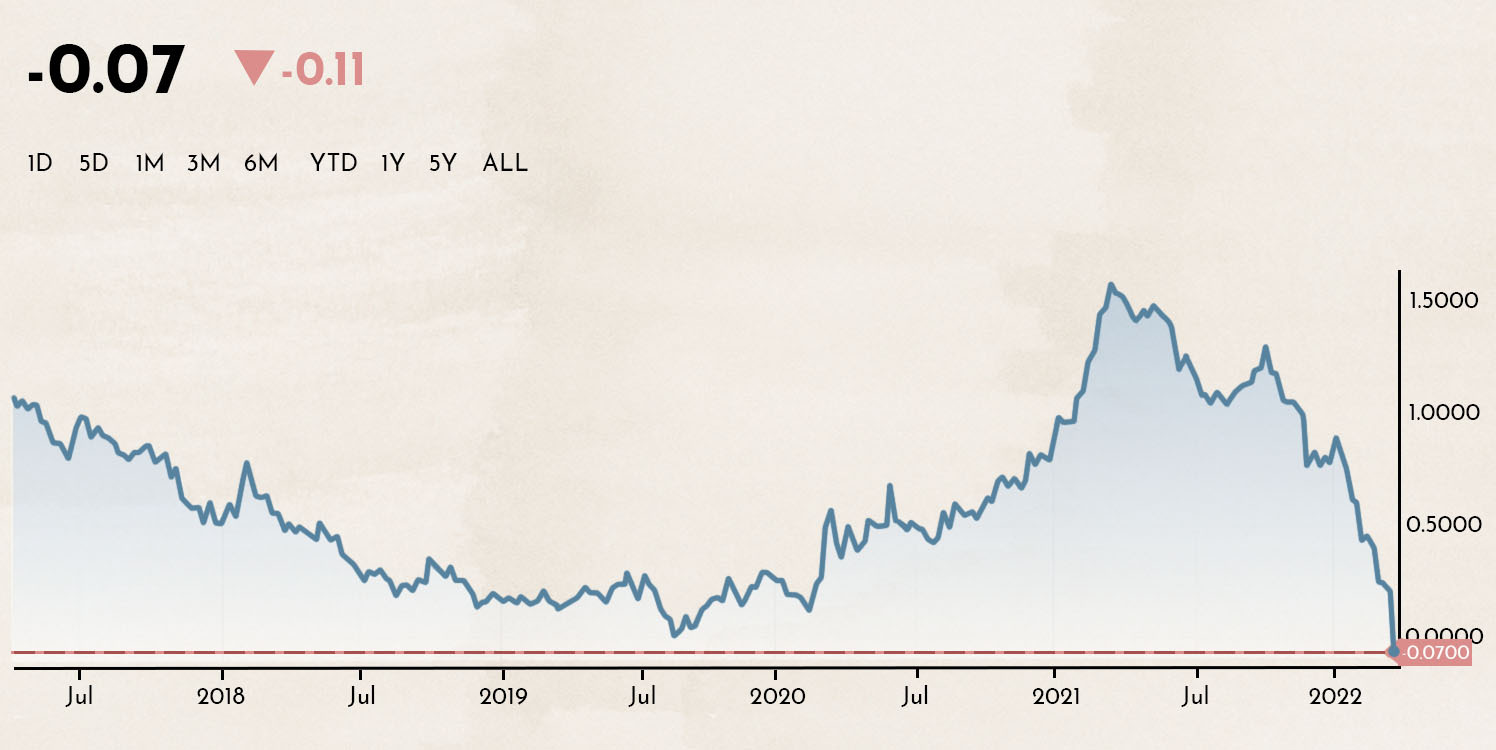
Am Freitag war es schließlich so weit. Die Zinskurve kehrte sich zum ersten Mal seit der Finanzkrise (abgesehen vom Covid-Schock) um.
Robuste US-Wirtschaft löst Panik an den Anleihemärkten aus
Diese Zinsbewegung wurde durch sehr starke Arbeitsmarktdaten in den Vereinigten Staaten ausgelöst:

Die US-Wirtschaft läuft auf Hochtouren und entwickelt sich deutlich besser, als viele erwartet hatten. Die Arbeitslosenquote ist bereits wieder auf das Niveau vor der Covid-Pandemie zurückgekehrt.
Es sieht zudem danach aus, dass Unternehmen in den kommenden Quartalen sehr starke Ergebnisse melden werden:

Die Grafik zeigt die Erwartungen der renommierten Investmentbank Goldman Sachs für die prognostizierten Unternehmensgewinne bis Ende 2023.
So positiv diese wirtschaftlichen Aussichten auch sein mögen, sie sind zugleich ein Warnsignal für kommende Schwierigkeiten. Mit an Sicherheit grenzender Wahrscheinlichkeit wird die US-Notenbank die Zinsen nun weiter aggressiv anheben müssen. Starke Unternehmensaussichten und eine niedrige Arbeitslosigkeit dürften zu höherem Lohnwachstum und Inflation führen. Diese Entwicklung wird am Anleihemarkt bereits eingepreist:

Die Grafik zeigt die Verluste, die Anleiheinvestoren in den USA und Europa im vergangenen Jahr erlitten haben. Dies sind die höchsten Einjahresverluste für Anleiheinvestoren seit 1949.
Bemerkenswert ist auch, dass Anleiheinvestoren in Europa – insbesondere in Deutschland – ähnlich schwere Verluste hinnehmen mussten, obwohl die Europäische Zentralbank die Zinsen noch gar nicht angehoben hat. Investoren gehen davon aus, dass sich auch Europa dem Trend steigender Zinsen nicht entziehen kann.

Die Grafik zeigt die Inflation in den einzelnen EU-Ländern. Die Teuerungsrate in der Eurozone nähert sich der 6-Prozent-Marke und steigt weiter an. Lohnforderungen der Arbeitnehmer dürften die Unternehmen bald unter Druck setzen. Es ist davon auszugehen, dass sich eine Spirale aus höheren Löhnen, Preissteigerungen, zunehmender Inflation und weiterem Lohnwachstum in Gang setzen könnte.
Randnotiz: Wie wird die Inflation berechnet?
Zur Berechnung der Inflation wird ein hypothetischer Warenkorb erstellt, der über die Jahre hinweg möglichst konstant bleiben soll. Die Preise der einzelnen Komponenten werden erfasst und mit denen des Vorjahres verglichen. Dieser Warenkorb setzt sich wie folgt zusammen:

Wer es genauer wissen möchte, findet weitere Informationen in einer Publikation des Statistischen Bundesamtes. Sie verdeutlicht, welche Auswirkungen höhere Preise für Produkte wie Frühstücksflocken oder Kindersocken auf die Inflation haben.

Die Grafik zeigt die Entwicklung der einzelnen Warengruppen. Mit Ausnahme von Dienstleistungen steigen die Preise auf breiter Front. Aufgrund ihrer Gewichtung und der extremen Preissteigerungen haben die Energiekosten den größten Einfluss.
Betrachtet man diese Charts und Dynamiken, wird deutlich, warum sowohl die USA als auch die meisten europäischen Länder in der vergangenen Woche einen Teil ihrer strategischen Energiereserven freigegeben haben. Ziel ist es, den Aufwärtstrend bei den Energiepreisen zu brechen, um eine Inflationsspirale zu verhindern.
Für Anleger ist es in einem solchen Umfeld wichtig, sich auf Unternehmen mit hoher Preissetzungsmacht zu konzentrieren – also Firmen, die die Preise ihrer Waren oder Dienstleistungen erhöhen können. Solche Unternehmen finden sich in allen Sektoren, vorwiegend jedoch im Value-Segment, also bei etablierten Firmen mit starken Fundamentaldaten wie Nestlé oder The Coca-Cola Company.
Wie gefährlich ist eine Rezession?
Eine Rezession ist definiert als ein negatives Wachstum des Bruttoinlandsprodukts (BIP) über zwei aufeinanderfolgende Quartale. Nach dieser Definition erlebten wir auch im vergangenen Jahr eine kurze Rezession, da das BIP aufgrund der Corona-Pandemie im zweiten und dritten Quartal 2021 negativ war. Den meisten Menschen war vermutlich gar nicht bewusst, dass sich die Wirtschaft 2021 in einer Rezession befand.
Eine kurze und milde Rezession ist daher nicht weiter problematisch. Aktuell rechnen viele Analysten für das zweite und dritte Quartal 2022 mit einem BIP-Rückgang von etwa 0,1 % bis 0,2 %. Dies wäre also nicht besonders gravierend.
Eine schwere Rezession wäre hingegen deutlich unangenehmer. Traditionell reagieren Zentralbanken auf eine Rezession mit Zinssenkungen und einer Ausweitung der Geldmenge. Auch Regierungen können die Wirtschaft durch zusätzliche Konjunkturprogramme stützen. Die folgenden zwei Grafiken zeigen, warum dies derzeit schwierig wäre:
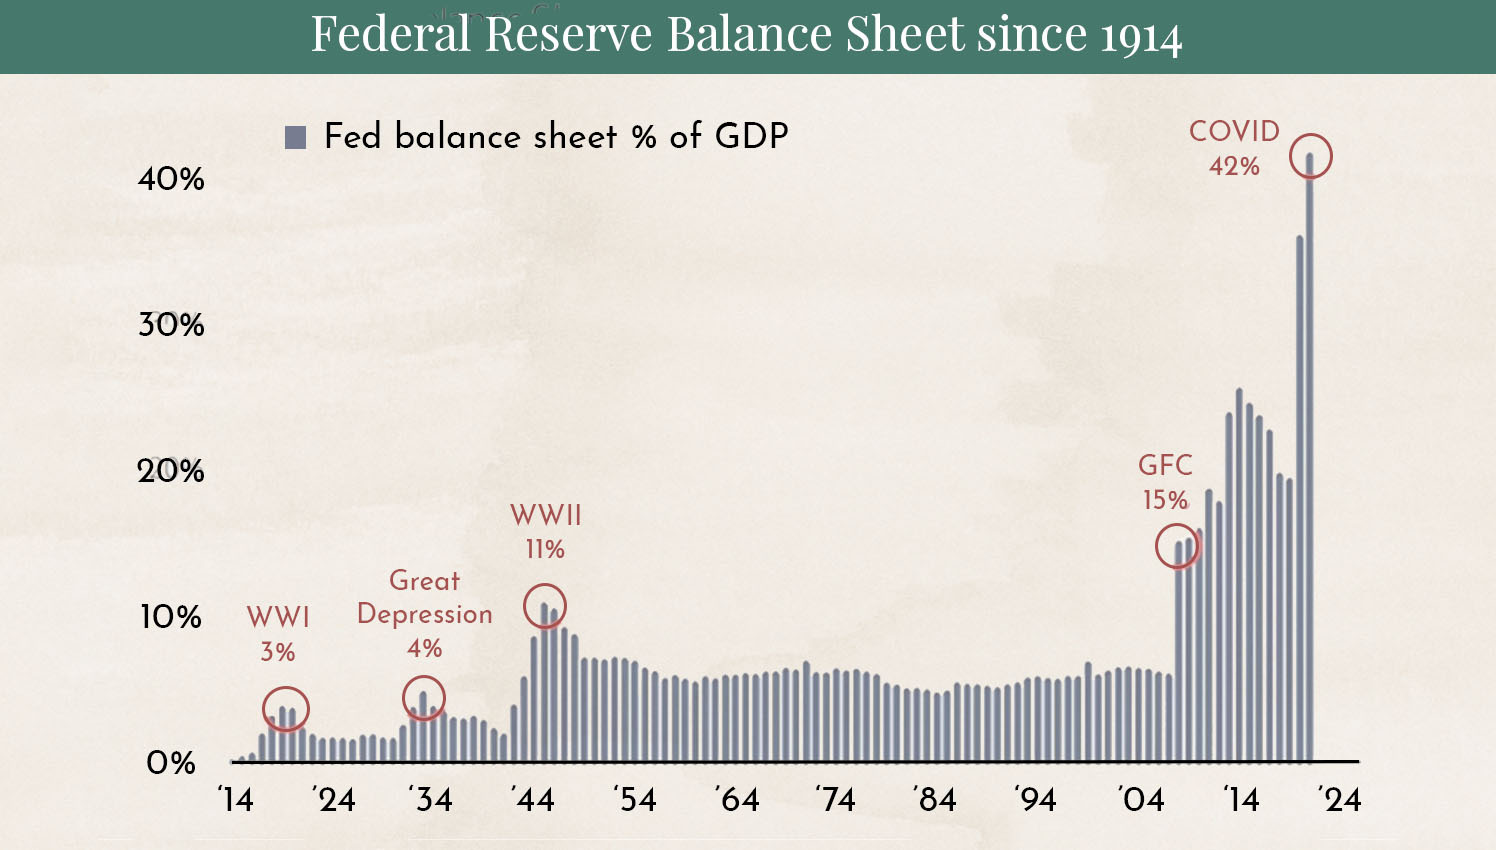
Die Grafik zeigt, wie groß die Bilanzen der Zentralbanken derzeit sind. Selbst nach dem Ersten und Zweiten Weltkrieg waren sie nicht so hoch. Theoretisch müssten die Zentralbanken ihre Bilanzen nun verkleinern. Sollte eine schwere Rezession folgen, stünden ihnen möglicherweise die klassischen Instrumente zur Stützung der Wirtschaft nicht mehr zur Verfügung.

Die Grafik zeigt die US-Staatsverschuldung im Verhältnis zum Bruttoinlandsprodukt (BIP). Auch das Niveau der US-Staatsverschuldung war noch nie so hoch. Dies würde den Spielraum der Regierung für zusätzliche Konjunkturprogramme einschränken.
Es bleibt also zu hoffen, dass eine schwere Rezession vermieden werden kann.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich der allgemeinen Information und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Empfehlung zum Kauf oder Verkauf von Vermögenswerten dar und sind nicht als Anlageberatung zu verstehen. Marmot.Finance kann nicht beurteilen, ob oder wie die getroffenen Aussagen mit Ihren Anlagezielen oder Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, geschieht dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die aus den Informationen in diesem Blogbeitrag entstehen könnten. Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Marmot.Finance ist vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












