
Chart der Woche

Das Diagramm veranschaulicht die Saisonalität der S&P 500-Renditen. Die Balken stellen die durchschnittliche monatliche Rendite seit 1928 dar.
Warum das wichtig ist
Anleger nutzen historische Daten oft als Orientierungshilfe für die Zukunft. In diesem Zusammenhang war der April der zweitstärkste Monat für den Aktienmarkt. Besondere Vorsicht ist häufig im Februar, Mai und September geboten. Diese Muster untermauern auch die bekannte Börsenweisheit: „Sell in May and go away, but don’t forget to come back in October.“ Historisch gesehen erzielten Anleger, die von Oktober bis April investiert blieben, sich aber von Mai bis September vom Markt fernhielten, deutlich bessere Renditen als diejenigen, die das ganze Jahr über investiert waren.
Doch Vorsicht – dies sind Durchschnittswerte. Einige der stärksten Markterholungen nach der Finanzkrise und dem COVID-Crash fanden zwischen Mai und April statt.
Auswirkungen von Zinssätzen auf Währungen
Das Zinsniveau in einem Land hat einen erheblichen Einfluss auf Kapitalströme. Kapital tendiert dazu, in Länder mit den höchsten Zinssätzen zu fließen. Dies gilt insbesondere für entwickelte Volkswirtschaften mit ähnlichen Risikoprofilen, wie die USA und Europa. Daher ist es nicht überraschend, dass der USD derzeit gegenüber dem EUR an Stärke gewinnt.

Das Diagramm zeigt, wie sich der USD während der letzten 10 Zinserhöhungszyklen der US-Notenbank verhalten hat. Die „0“ auf der x-Achse stellt den Zeitpunkt der Zinserhöhung dar, wobei die 52 Wochen davor und danach zum Vergleich abgebildet sind.
Die erste Zinserhöhung des aktuellen Zyklus fand am 15. März 2022 statt. Basierend auf dem obigen Diagramm könnte der USD bis Mitte September weiter an Stärke gewinnen.

Das Diagramm zeigt die Prognose der Investmentbank Goldman Sachs für den EUR/USD-Wechselkurs. Auch sie erwarten ab dem Herbst einen schwächeren USD und folglich einen stärkeren EUR.
Ein entscheidender Faktor wird sein, wann auch die Europäische Zentralbank beginnt, die Zinsen anzuheben. Erst dann wird der EUR eine Chance haben, gegenüber dem USD zu erstarken.
Investitionen in Asien
Eine wichtige Frage ist, wie sich steigende Zinsen in den Vereinigten Staaten auf die Volkswirtschaften in Asien auswirken. Viele asiatische Länder sind eng an den USD gekoppelt, und die USA sind zudem ihr wichtigster Exportmarkt.

Das Diagramm zeigt die Wertentwicklung asiatischer Aktienmärkte (ohne Japan) während der letzten fünf US-Zinserhöhungszyklen seit 1994. Nach der ersten Zinserhöhung konnten die Märkte noch zulegen. Sobald sich die US-Wirtschaft jedoch aufgrund höherer Zinsen abkühlt, leiden asiatische Aktienmärkte tendenziell stärker als die in den Vereinigten Staaten.
Sobald die US-Wirtschaft zu schwächeln beginnt, könnte es auch an der Zeit sein, Aktien in Asien zu verkaufen.
Die Berichtssaison beginnt nächste Woche
In der kommenden Woche beginnen Unternehmen weltweit mit der Veröffentlichung ihrer Finanzergebnisse für das erste Quartal 2022. Diese Zahlen liefern wichtige Signale für die zukünftige Richtung der Aktienmärkte.
Traditionell macht der Bankensektor den Anfang bei der Berichterstattung.
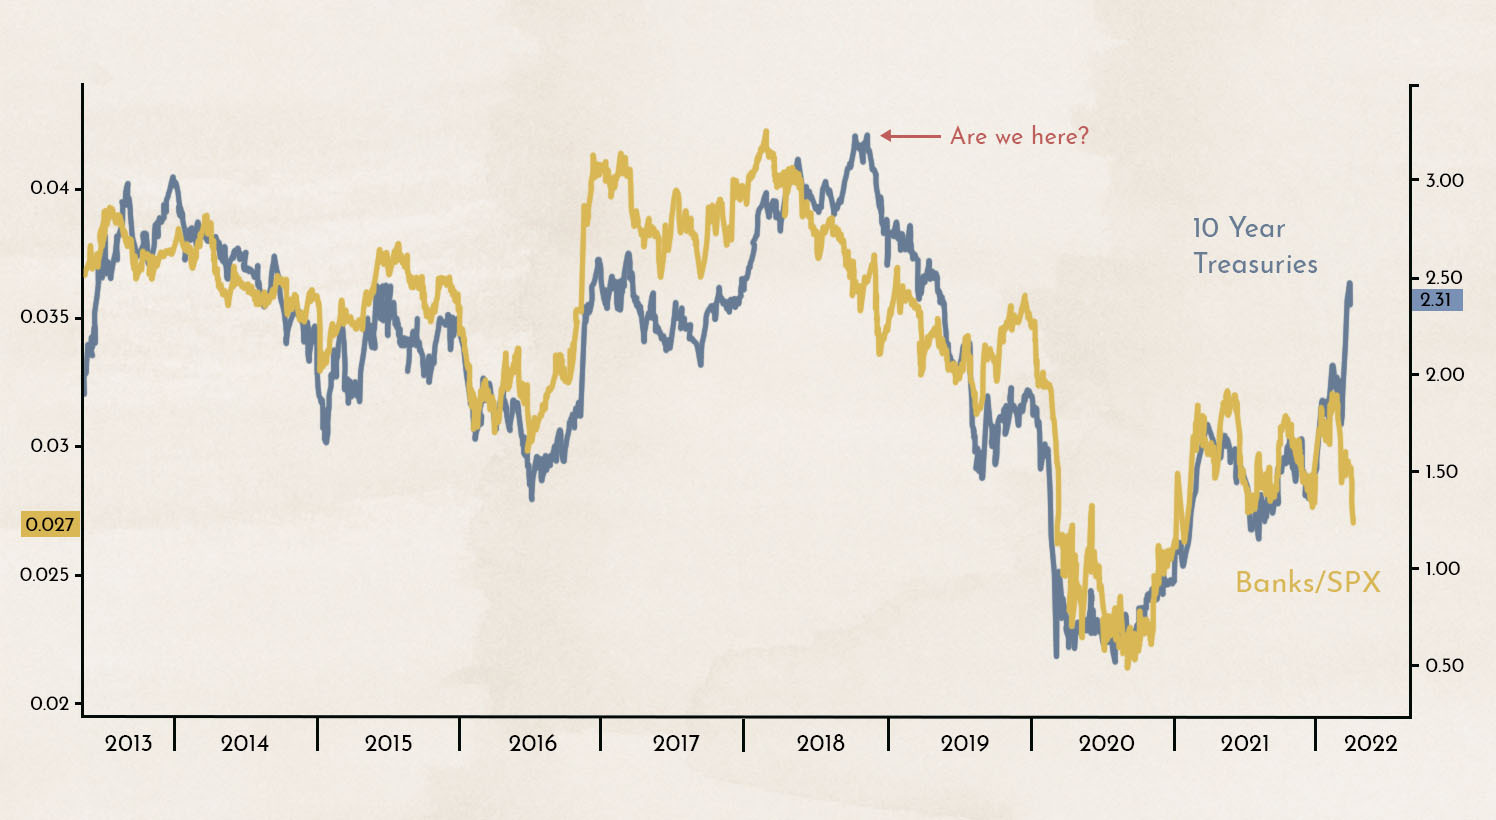
Die Grafik zeigt, dass sich der Bankensektor derzeit höchst ungewöhnlich verhält. Normalerweise folgt die Wertentwicklung des US-Bankensektors eng der Bewegung der 10-jährigen Staatsanleiherenditen. In den letzten Wochen ist dieser Zusammenhang jedoch aufgebrochen. Das letzte Mal, dass es eine so starke Divergenz – oder gar eine inverse Marktreaktion – gab, war 2018. Die Zinsen sind in den letzten Wochen stark gestiegen, was eine gewisse Korrektur wahrscheinlich macht. Da jedoch bis Mitte 2023 weitere acht Zinserhöhungen geplant sind, erscheint ein deutlicher Zinsrückgang unwahrscheinlich. Unter diesen Bedingungen würde der Ausblick generell eine starke Performance des Bankensektors in den kommenden Wochen stützen. Die Veröffentlichung der Ergebnisse für das erste Quartal 2022 könnte hier als Katalysator wirken.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu betrachten. Marmot.Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen oder Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, geschieht dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance übernimmt keine Haftung für Verluste, die aus den Informationen in diesem Blogbeitrag entstehen könnten. Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot.Finance zu veranschaulichen. Marmot.Finance ist vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












