
Chart der Woche

Der Chart zeigt die wöchentlichen Erstanträge auf Arbeitslosenhilfe in den USA. Diese Kennzahl gibt an, wie viele Menschen pro Woche ihren Arbeitsplatz verlieren und Arbeitslosengeld beantragen. Die Erstanträge sind ein verlässlicher Indikator für den US-Arbeitsmarkt. Die Daten werden wöchentlich vom US-Arbeitsministerium veröffentlicht und haben einen erheblichen Einfluss auf das Marktgeschehen.
Warum das wichtig ist:
Die Erstanträge auf Arbeitslosenhilfe sind am Freitag auf den niedrigsten Stand seit 1969 gefallen – der tiefste Punkt seit 52 Jahren. Dies ist ein klares Anzeichen dafür, dass sich die US-Wirtschaft stärker erholt als erwartet. Die Kehrseite ist jedoch, dass der Inflationsdruck durch höhere Löhne zunehmen könnte.
Starke wirtschaftliche Erholung führt zu steigenden Zinsen
Trotz hoher COVID-Fallzahlen erholt sich die US-Wirtschaft kräftig. Immer mehr Unternehmen haben Schwierigkeiten, genügend qualifizierte Mitarbeiter zu finden.
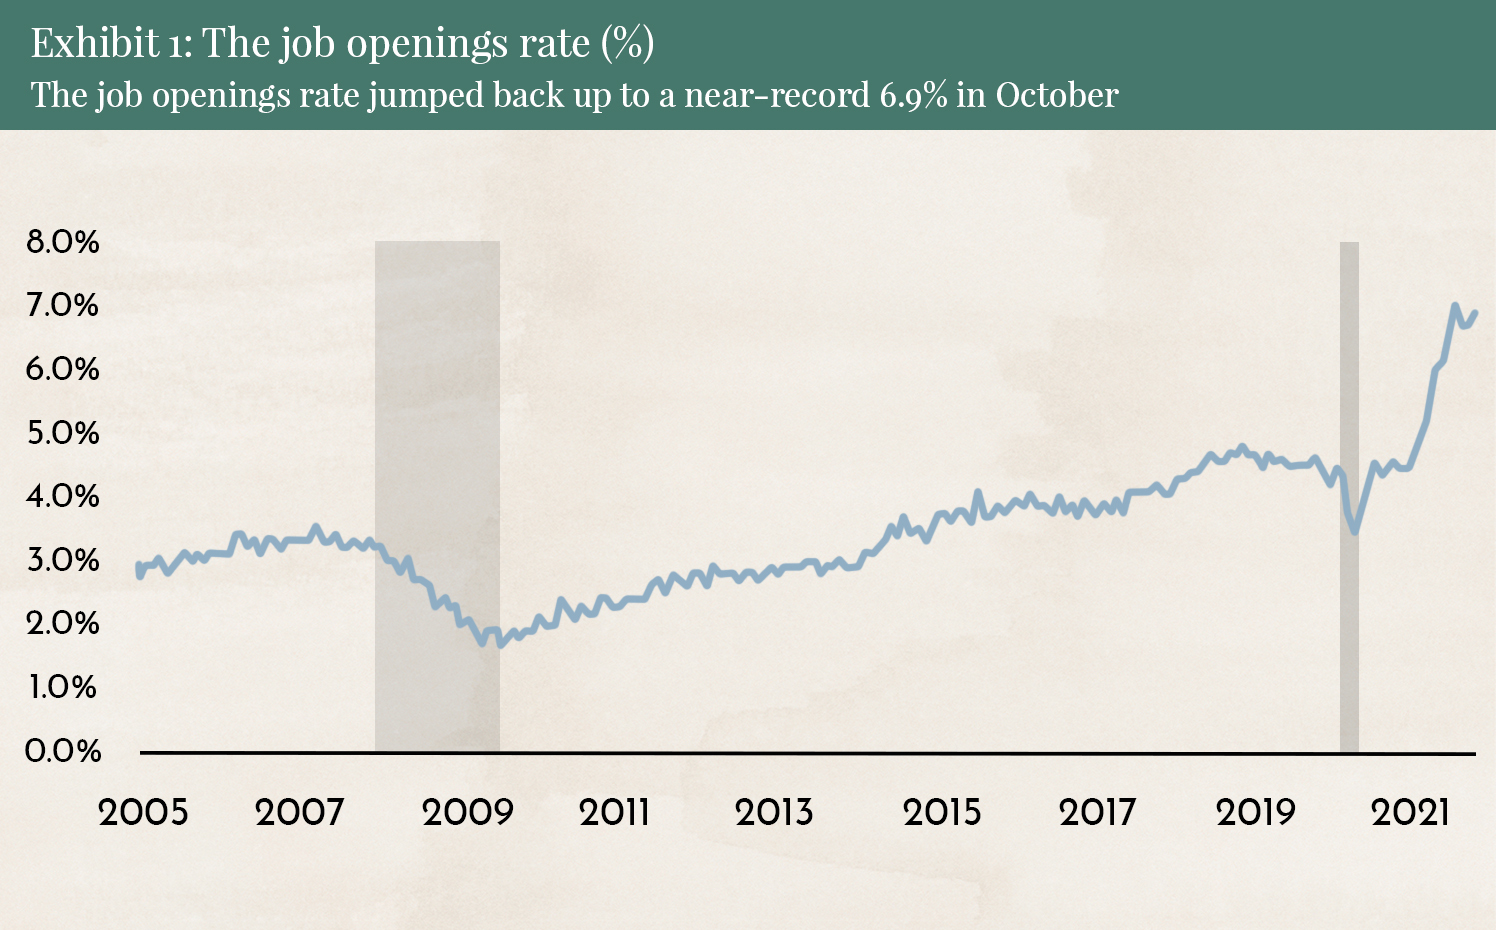
Der Chart zeigt, dass die Zahl der offenen Stellen auf einem sehr hohen Niveau bleibt. Um genügend Mitarbeiter einzustellen, werden Unternehmen gezwungen sein, die Löhne zu erhöhen. Dies könnte eine Inflationsspirale auslösen, die nur schwer zu stoppen ist.
Zur Erinnerung: In den letzten Monaten ist die Inflation aufgrund von Lieferengpässen und dem Basiseffekt der COVID-Krise stark angestiegen. Die Zentralbanken versuchen, die Märkte zu beruhigen, und nutzen jede Gelegenheit, um zu betonen, dass die Inflation nur aufgrund von Sondereffekten vorübergehend hoch ist und 2022 wieder deutlich sinken wird.

Der Chart zeigt die Inflationserwartungen der renommierten Investmentbank Morgan Stanley und spiegelt weitgehend die Erwartungen des Gesamtmarktes wider. Es wird erwartet, dass die Inflationszahlen bis Januar hoch bleiben, danach soll die Inflation in den Industrieländern (DM) jedoch wieder auf 2 % fallen.
Eine niedrige Inflation würde es den Zentralbanken ermöglichen, die Zinsen niedrig zu halten. Den Erwartungen einer niedrigen Inflation im Jahr 2022 steht jedoch die Erwartung der meisten Marktteilnehmer entgegen, dass die Zinsen steigen werden.
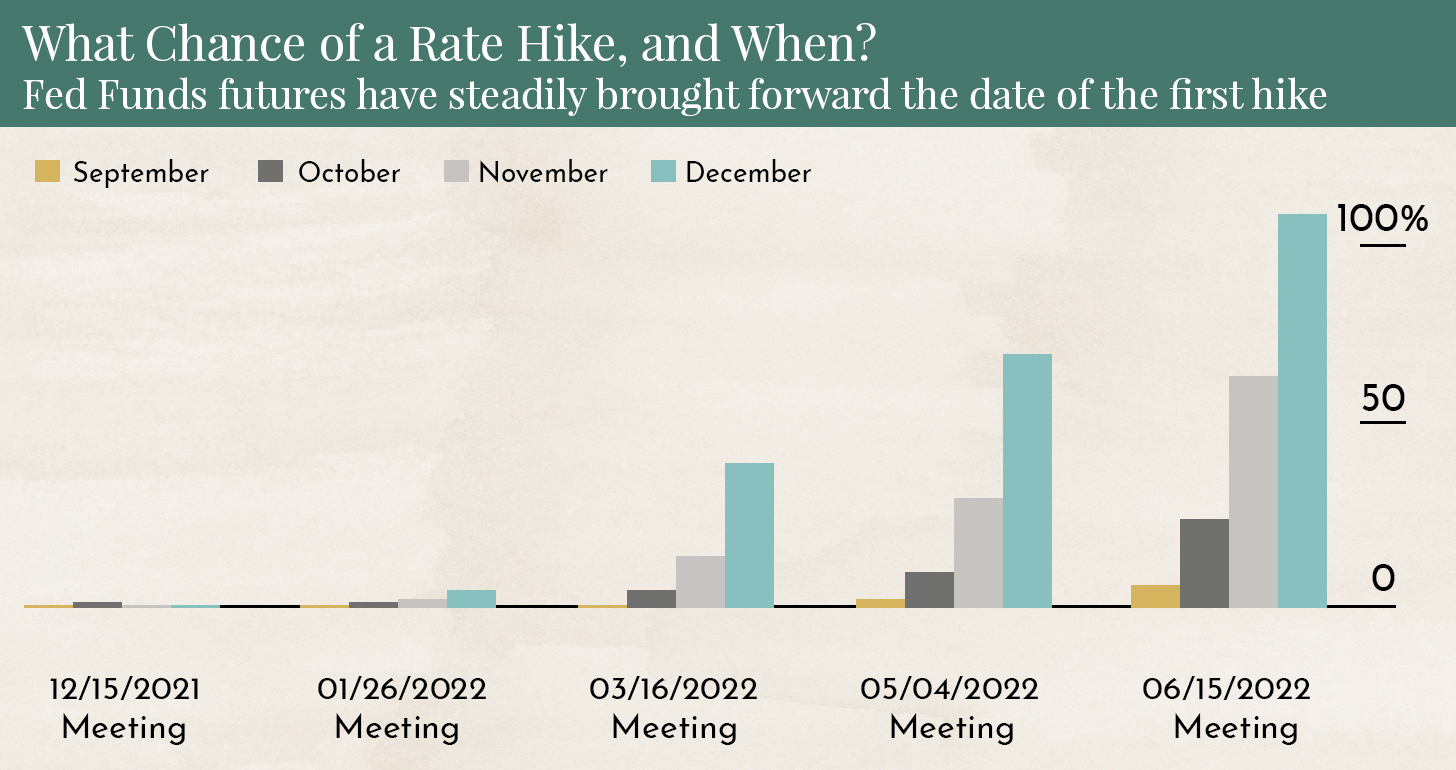
Der Chart zeigt, wann die meisten Marktteilnehmer eine Zinserhöhung in den USA erwarten und wie sich diese Erwartungen in den letzten Monaten verändert haben. Im September 2021 rechneten nur etwa 5 % mit einer Zinserhöhung bis Juni 2022 – heute liegt dieser Wert bei 100 %.
Die US-Notenbank reduziert derzeit ihre Unterstützung für den Anleihemarkt – und damit ihre expansive Geldpolitik – um 15 Milliarden USD pro Monat. Bis Juni 2022 wird diese Unterstützung vollständig auslaufen. Eine Zinserhöhung vor diesem Zeitpunkt erscheint unlogisch. Es wäre, als würde ein Fahrer gleichzeitig Gas geben und bremsen.
Risikobereitschaft sinkt
Die oben genannten Unsicherheiten – starkes Wirtschaftswachstum, hohe Inflation und Sorgen vor Zinserhöhungen – haben in den letzten Monaten zu einem deutlichen Rückgang der Risikobereitschaft bei Anlegern geführt.
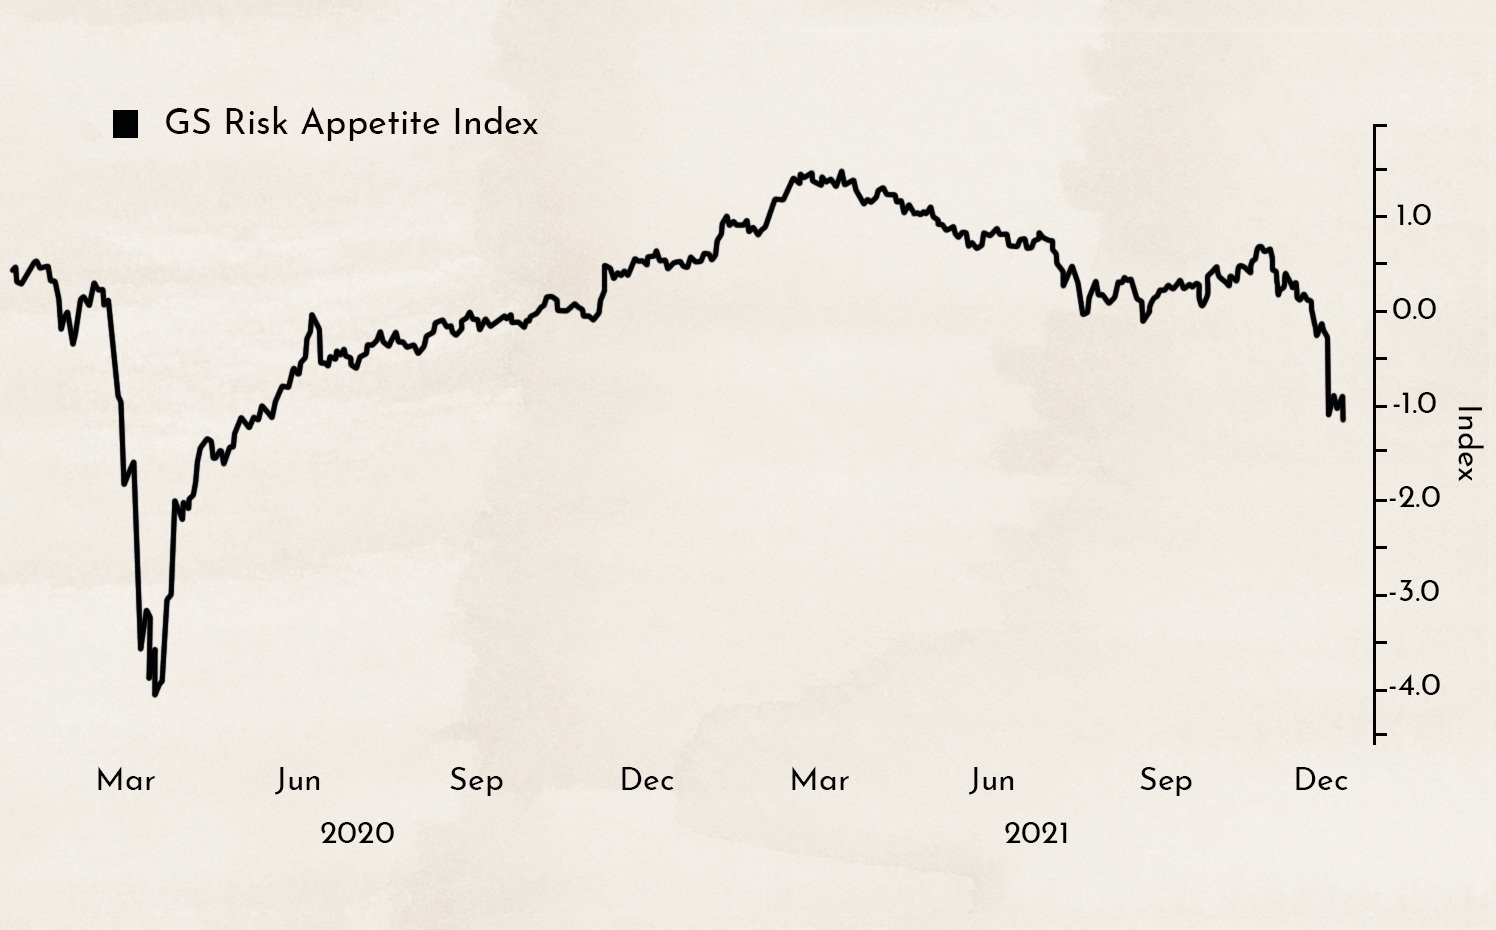
Wichtige Marktindizes wie der S&P 500 und der EURO STOXX 50 bewegen sich zwar weiterhin auf hohem Niveau, doch weitgehend unbemerkt von den Medien finden derzeit erhebliche Umschichtungen in den Portfolios statt. Anleger verlagern ihr Kapital in solide Großunternehmen (Mega Caps). Das meiste Geld fließt in Firmen mit bewährten Geschäftsmodellen und starken Erträgen.

Der Chart zeigt die Wertentwicklung des technologielastigen NASDAQ-Index ohne seine fünf größten Positionen (Apple, Microsoft, Amazon, Tesla und Nvidia). Obwohl der Hauptindex in diesem Jahr um 20 % gestiegen ist, verzeichnet die Mehrheit der Technologiewerte im NASDAQ eine Rendite von -20 %.
Goldman Sachs hat hierfür einen eigenen Index erstellt, der aus Technologiewerten mit hoher Marktkapitalisierung, aber ohne Gewinne besteht. Er umfasst bekannte Namen wie Pinterest, Plug Power, Uber, Snap, Peloton und Spotify.

Diese Aktien waren die Gewinner des Jahres 2020 und erzielten Renditen von fast 500 %. Im Jahr 2021 liegen sie jedoch mit mehr als 30 % im Minus. Obwohl die Hauptmarktindizes 2021 starke Renditen von 15–20 % verzeichneten, dürften die meisten Anleger deutlich geringere Erträge erzielt haben.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu betrachten. Marmot.Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen und Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, tun Sie dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot.Finance kann für Verluste, die aus den Informationen in diesem Blogbeitrag entstehen könnten, nicht haftbar gemacht werden.
Die genannten Produkte sind keine Empfehlungen, sondern sollen verdeutlichen, wie Marmot.Finance arbeitet und solche Produkte auswählt. Marmot.Finance ist zudem vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












