
Die drei wichtigsten Schritte: Schöpfen Sie jedes Jahr konsequent das Maximum in Ihre Säule 3a ein, verteilen Sie Ihr Erspartes auf mehrere 3a-Konten, um diese in verschiedenen Steuerjahren auszahlen zu können, und lassen Sie Ihren Pensionskassenausweis (BVG) jetzt prüfen, um zu sehen, ob ein Einkauf finanziell sinnvoll ist. Diese drei Taktiken, in der richtigen Reihenfolge und – falls zutreffend – mit Ihrem Ehepartner abgestimmt, bewirken für Ihr Netto-Altersguthaben mehr als fast alles andere, was Einwohnern in Meilen bei der vorausschauenden Planung zur Verfügung steht.
Kurz gefasst:
- Das Eröffnen mehrerer Säule-3a-Konten und deren Auszahlung in unterschiedlichen Jahren reduziert die Steuerbelastung bei der Auszahlung des Altersguthabens.
- Die Überprüfung Ihres BVG-Ausweises auf Lücken und die Prüfung von Einkäufen können zu erheblichen Steuerersparnissen und einer besseren Altersvorsorge führen.
- Eine präzise Modellierung gestaffelter Auszahlungen und die zeitliche Abstimmung mit Ihrem Ehepartner können tausende Franken an Steuern sparen, insbesondere bei größeren Summen.
- Eine sorgfältige Planung von Wohneigentum und Teilpensionierungsoptionen kann die Vorsorgeergebnisse optimieren und die Liquidität für Investitionen erhalten.
- Die regelmäßige Aktualisierung Ihres Vorsorgeplans alle paar Jahre und die Ausrichtung an den kantonalen Steuervorschriften maximiert die langfristigen finanziellen Vorteile.
Marmot Finance
marmot.finance
Planen Sie Ihre finanzielle Zukunft in der Schweiz
Marmot Finance unterstützt Frauen und Familien in der Schweiz dabei, durch persönliche Beratung und digitale Tools maßgeschneiderte Anlagestrategien zu entwickeln.
Was sind in der Praxis kluge Vorsorgestrategien in Meilen?
Vergessen Sie allgemeine Ratschläge wie „einfach mehr sparen“. Der wahre Hebel bei der Schweizer Altersvorsorge liegt in einer Handvoll spezifischer, wiederholbarer Maßnahmen. Hier ist die Prioritätenliste, die in der Regel mit dem geringsten Aufwand die größten Ergebnisse erzielt.
- Maximieren Sie jedes Jahr Ihren Beitrag in die Säule 3a. Verpasste Jahre können in den meisten Fällen nicht nachgeholt werden, betrachten Sie dies also wie eine Rechnung, die Sie nicht ignorieren können.
- Eröffnen Sie ein zweites oder drittes 3a-Konto falls Sie nur eines haben. Das klingt nach Papierkram, ist aber der am meisten unterschätzte Steuerhebel in der Schweizer Vorsorgeplanung, da Sie so die Auszahlungen auf verschiedene Steuerjahre verteilen können, anstatt eine große, hoch besteuerte Kapitalauszahlung zu erhalten.
- Holen Sie Ihren aktuellen Pensionskassenausweis aus der Schublade und lesen Sie ihn tatsächlich durch. Suchen Sie nach Lücken zwischen Ihrem versicherten Lohn und dem, was Sie bereits angespart haben. Genau dort liegt oft eine Einkaufsmöglichkeit.
- Modellieren Sie jetzt Ihren Auszahlungszeitplan, selbst wenn die Pensionierung noch ein Jahrzehnt entfernt ist, mit praktischen Budgetübungen wie denen im No Spend Reset Challenge Workbook um gestaffelte Auszahlungen zu planen und Ihren Cashflow im Ruhestand effektiv zu steuern. Die Staffelung der Auszahlungen über mehrere Jahre, idealerweise abwechselnd mit dem Ehepartner, ist eine der zuverlässigsten Methoden, um die progressive Steuerbelastung auf Kapitalauszahlungen zu senken.
- Überprüfen Sie Ihren AHV-Beitragsverlauf auf fehlende Jahre, insbesondere wenn Sie eine Auszeit genommen, im Ausland studiert oder eine Zeit lang selbstständig waren.
Über diese fünf großen Punkte hinaus runden einige unterstützende Gewohnheiten das Bild ab:
- Betrachten Sie Ihre Hypothekarstrategie zusammen mit Ihrem Vorsorgeplan, anstatt sie als getrennte Entscheidungen zu behandeln.
- Erwägen Sie eine Teilpensionierung, falls Ihr Arbeitgeber dies zulässt, da ein reduziertes Pensum sowohl das Einkommen als auch die Vorsorgebeiträge glätten kann.
- Notieren Sie sich, in welchem Kanton Sie voraussichtlich in den Ruhestand gehen werden, da die Steuersätze für Kapitalauszahlungen in der Schweiz erheblich variieren.
- Überprüfen Sie Ihren Plan alle zwei bis drei Jahre, nicht erst kurz vor der Pensionierung.
Profi-Tipp: Setzen Sie sich jedes Jahr Anfang Dezember eine wiederkehrende Kalendererinnerung, um zu prüfen, ob Sie Ihren vollen Säule-3a-Beitrag ausgeschöpft haben. Auch nur ein einziges verpasstes Jahr aufgrund von Vergesslichkeit ist einer der häufigsten und vermeidbarsten Verluste in der Schweizer Vorsorgeplanung.
Wie beeinflusst das Schweizer Drei-Säulen-System Ihre Entscheidungen?
Die Schweiz hat ihr Vorsorgesystem auf drei Säulen aufgebaut. Zu verstehen, was jede einzelne bewirkt, macht den Unterschied zwischen Raten und Planen aus.
Die AHV (erste Säule) ist die staatliche Vorsorge, die durch obligatorische Lohnbeiträge finanziert wird. Sie bietet ein Grundeinkommen im Alter, deckt aber allein selten mehr als die grundlegenden Lebenshaltungskosten ab. Jeder, der in der Schweiz arbeitet, zahlt ein, und Lücken in Ihrem Beitragsverlauf (durch Zeiten im Ausland oder Phasen ohne Erwerbstätigkeit) können Ihre zukünftige Rente schleichend schmälern.
Die Pensionskasse (zweite Säule) ist der Teil, in den Sie und Ihr Arbeitgeber einen Prozentsatz Ihres Lohns einzahlen, der über Ihr Erwerbsleben hinweg angelegt wird und wächst. Dies ist meist der größte Teil Ihres Altersguthabens und hier liegen auch die Einkaufsmöglichkeiten, da Sie freiwillig Lücken in Ihrem Pensionskassenkonto schließen und diesen Betrag vom steuerbaren Einkommen abziehen können.
Säule 3a und 3b (die dritte Säule) sind Ihre freiwilligen, steuerbegünstigten Ersparnisse, die Sie selbst aufbauen. Die Säule 3a ist gedeckelt und steuerlich absetzbar; die Säule 3b ist unbegrenzt, bietet jedoch weniger Steuervorteile. Für die meisten Menschen, die vorausschauend planen, ist die Säule 3a das taktisch klügste Instrument, da Sie hier den Zeitpunkt, die Kontostruktur und (in gewissen Grenzen) die Anlagestrategie selbst bestimmen können.
- AHV: Grundeinkommen, wobei die Beitragsdauer wichtiger ist, als die meisten annehmen.
- BVG: für die meisten Erwerbstätigen der größte Topf, Einkaufspotenzial, arbeitgebergebunden.
- Säule 3a/3b: freiwillig, steuerlich absetzbar (3a), flexibler Zeitpunkt, Ihre freie Entscheidung.
Auch der Wohnkanton spielt eine größere Rolle, als viele erwarten. Die Kapitalauszahlungssteuer wird getrennt von der Einkommenssteuer berechnet und variiert je nach Wohnsitzkanton zum Zeitpunkt der Auszahlung erheblich – nicht nach dem Ort, an dem Sie gearbeitet haben. Zwei Personen mit identischem Vorsorgekapital können allein aufgrund ihres Wohnsitzes bei der Auszahlung spürbar unterschiedliche Steuerbeträge zahlen.
Welche Steuer- und Auszahlungstaktiken sparen am meisten Geld?
Hier liegt das wahre Sparpotenzial, und hier zahlt sich ein wenig Planung mehrfach aus.
Für 2026 können Arbeitnehmer mit einer zweiten Säule bis zu 7.258 CHF in die Säule 3a einzahlen und den vollen Betrag vom steuerbaren Einkommen abziehen. Selbstständige ohne zweite Säule können bis zu 20 % ihres Nettoeinkommens einzahlen, gedeckelt bei 36.288 CHF. Zudem gibt es mittlerweile Möglichkeiten für rückwirkende Einkäufe, die Sie mit einem Steuerberater prüfen sollten, falls Sie in den letzten Jahren Beiträge verpasst haben.
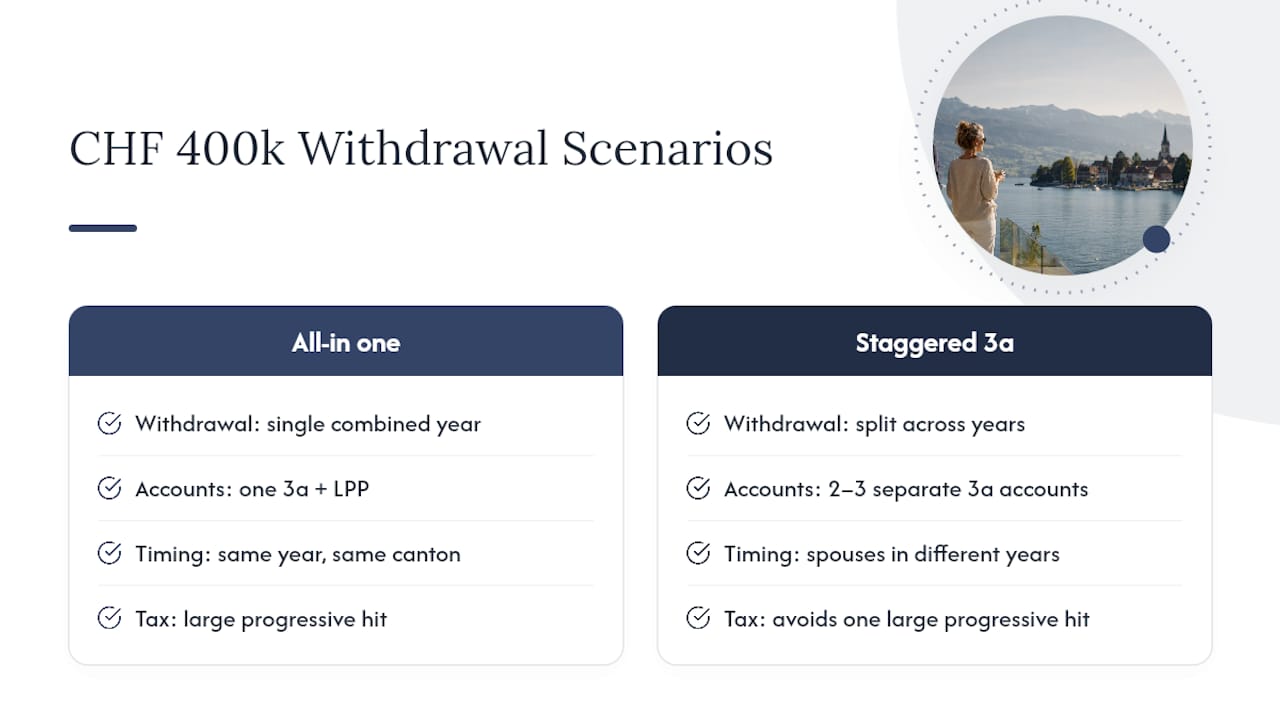
Warum mehrere 3a-Konten wichtig sind: Sie können in der Regel nur ein 3a-Konto pro Kalenderjahr auflösen, ohne dass der volle progressive Steuersatz auf die Gesamtsumme angewendet wird. Alles auf einem einzigen Konto zu halten, führt zu einer einzigen, teuren Auszahlung. Wenn Sie Ihre Ersparnisse auf drei oder vier Konten verteilen, die über mehrere Jahre hinweg eröffnet wurden, gewinnen Sie die Flexibilität, die Auszahlungen zu staffeln und die Steuerlast spürbar zu senken.
BVG-Einkäufe funktionieren anders. Sie zahlen freiwillig in Ihre Pensionskasse ein, um eine Lücke zwischen Ihrem versicherten Lohn und Ihrem tatsächlichen Sparziel zu schließen. Diese Zahlung ist im Jahr der Einzahlung voll vom steuerbaren Einkommen abziehbar. Der Haken: Auszahlungen innerhalb von drei Jahren nach einem Einkauf machen den Steuervorteil rückwirkend zunichte, daher ist der Zeitpunkt entscheidend. Einkäufe sind meist für Gutverdiener in ihren steuerlich stärksten Jahren sinnvoll oder für Späteinsteiger mit echten Lücken. Sie erfordern jedoch das Vertrauen, dass die Pensionskasse solide ist und Sie das Kapital innerhalb der Sperrfrist nicht benötigen.
Hier ein vereinfachtes Szenario: Ein Paar mit einem kombinierten 3a- und BVG-Kapital von rund 400.000 CHF, das alles in einem Jahr und im selben Kanton auszahlt, wird in der Regel mit einem deutlich höheren Grenzsteuersatz konfrontiert, als wenn die Auszahlungen gestaffelt würden: ein Partner zahlt in einem Jahr aus, der andere im nächsten, jeweils verteilt auf zwei oder drei separate 3a-Konten. Wer dies richtig plant, spart laut Analysen zur gestaffelten Auszahlung oft zwischen 6.000 und 20.000 CHF, abhängig vom Kanton und der Gesamtsumme. Bei größeren Beträgen oder wenn Sie einen Umzug in einen steuergünstigeren Kanton vor der Auszahlung erwägen, sprechen Sie mit einem Steuerspezialisten, der die spezifischen Sätze Ihres Kantons kennt. Ein einmaliger Wohnortwechsel kann die Steuerrechnung tatsächlich verändern, aber nur, wenn er einen echten Lebensmittelpunktwechsel darstellt und nicht nur eine formale Übung ist.
Kapitalauszahlung, Rente oder eine Mischform: Was sollten Sie wählen?
Es gibt hier keine universell richtige Antwort, aber einen klaren Weg, um darüber nachzudenken.
Eine Kapitalauszahlung bietet Ihnen Liquidität und Kontrolle. Sie entscheiden, wie Sie das Geld anlegen, und was bei Ihrem Tod übrig bleibt, geht in der Regel an Ihre Erben über, anstatt zu verfallen. Das Risiko liegt allein bei Ihnen: Die Märkte können fallen, das Geld kann ausgehen oder Sie leben schlicht länger als geplant.
Eine Rente bietet Ihnen ein garantiertes lebenslanges Einkommen, was die Sorge nimmt, eine große Summe selbst verwalten zu müssen. Der Nachteil ist, dass Renteneinkünfte in der Regel jedes Jahr als ordentliches Einkommen versteuert werden, anstatt vom niedrigeren einmaligen Steuersatz für Kapitalauszahlungen zu profitieren. Zudem behalten die meisten Pensionskassen das verbleibende Kapital bei einem frühen Tod ein, sodass für Ihre Erben nichts übrig bleibt.
Ein gemischter Ansatz, bei dem ein Teil als Kapital bezogen und der Rest als Rente belassen wird, ist oft der sinnvollste Mittelweg, insbesondere in Kombination mit gestaffelten 3a-Auszahlungen in verschiedenen Jahren.
- Liquidität und Erbe: Kapitalauszahlung gewinnt, da das Vermögen an die Erben übergeht.
- Einkommensstabilität: Rente gewinnt, da die Zahlungen unabhängig von Märkten oder Lebensdauer weiterlaufen.
- Steuerzeitpunkt: Kapitalauszahlung profitiert von einmaligen Vorzugssätzen; Renteneinkommen wird jährlich versteuert.
Profi-Tipp: Bevor Sie sich entscheiden, notieren Sie drei Dinge: Ihre realistische Lebenserwartung unter Berücksichtigung der familiären Gesundheitshistorie, ob Sie Angehörige haben, die auf das Kapital angewiesen wären, und wie wohl Sie sich tatsächlich dabei fühlen, eine große Summe ohne garantiertes Rentenpolster zu verwalten. Bringen Sie diese Liste zu Ihrem Berater, anstatt im Gespräch bei Null anzufangen.
Beeinflussen Wohneigentum und Teilpensionierung Ihr Vorsorgeergebnis?
Ja, und oft stärker, als die Leute erwarten. Die aggressive Tilgung Ihrer Hypothek fühlt sich verantwortungsbewusst an, kann Sie jedoch mit weniger Liquidität für Investitionen zurücklassen, die möglicherweise eine höhere Rendite erzielen als die gesparten Zinsen. Es gibt keine pauschale Antwort, aber dieser Zielkonflikt verdient ein echtes Gespräch, anstatt einfach davon auszugehen, dass Schuldenfreiheit immer besser ist.
Die Verwendung von Säule 3a- oder BVG-Kapital für den Kauf von Wohneigentum ist unter bestimmten Bedingungen erlaubt, aber eine vorzeitige Entnahme hat dauerhafte steuerliche und vorsorgerechtliche Auswirkungen, und die spätere Rückzahlung unterliegt eigenen Regeln. Simulieren Sie dies sorgfältig, bevor Sie etwas unterschreiben.
- Wägen Sie die Geschwindigkeit der Hypothekentilgung gegen die Opportunitätskosten der gebundenen Liquidität ab.
- Verstehen Sie die steuerlichen und rückzahlungsrelevanten Bedingungen, bevor Sie Vorsorgekapital für einen Immobilienkauf verwenden.
- Erwägen Sie eine gestaffelte oder teilweise Pensionierung, die den Vorsorgeaufbau erhalten kann, während Sie schrittweise in ein niedrigeres Einkommen übergehen.
Insbesondere die Teilpensionierung wird zu selten genutzt. Wer seine Arbeitszeit reduziert, statt ganz aufzuhören, zahlt oft länger in die Vorsorge ein, glättet seine Einkommenskurve und vermeidet die Steuerprogression, die mit einer plötzlichen Vollauszahlung einhergeht.
Was sollten Sie 10, 5 und 1 Jahr vor der Pensionierung tun?
- 10 Jahre vorher: Führen Sie eine Lückenanalyse Ihrer AHV- und BVG-Unterlagen durch, eröffnen Sie ein zweites oder drittes Säule-3a-Konto, falls Sie nur eines haben, und prüfen Sie grob, ob ein Einkauf für Ihre Einkommensklasse sinnvoll ist.
- 5 Jahre vorher: Finalisieren Sie Ihre 3a-Strategie mit mehreren Konten, skizzieren Sie einen konkreten Staffelung-Plan für die Auszahlung und tätigen Sie geplante BVG-Einkäufe, solange Sie noch Zeit haben, die dreijährige Sperrfrist einzuhalten.
- 1 Jahr vorher: Legen Sie die Auszahlungsform Ihrer Pensionskasse fest (Kapital, Rente oder Mischform), stimmen Sie den Zeitpunkt gegebenenfalls mit Ihrem Ehepartner ab, klären Sie die kantonale Besteuerung der Auszahlung und stellen Sie alle Unterlagen zusammen, die Ihre Pensionskasse und das Steueramt benötigen.
Wie unterstützt Marmot Finance diese Art der Planung?
Marmot Finance ist ein von der FINMA zugelassener Vermögensverwalter, der speziell auf Frauen und Familien in der Schweiz ausgerichtet ist. Genau diese Art der Vorsorgeplanung steht im Mittelpunkt unserer täglichen Arbeit.
Ein typisches Mandat umfasst eine Vorsorgelückenanalyse auf Basis Ihrer aktuellen AHV- und BVG-Ausweise, eine Modellierung von Einkäufen, um zu prüfen, ob sich eine Aufstockung nach Steuern wirklich lohnt, einen auf Ihre Konten und die Ihres Partners abgestimmten Auszahlungsplan sowie eine kantonsspezifische Steuerberechnung, damit Sie bei den Auszahlungsraten nicht im Dunkeln tappen.
- Akkreditierte Finanzberatung statt allgemeiner Online-Rechner.
- Finanz-Quiz und Coaching als Einstiegshilfe für Kunden.
- Zahlreiche Frauen haben bereits unsere massgeschneiderten Prozesse zur Vorsorgeplanung genutzt.
Dieser Artikel wurde von Tom verfasst und stützt sich auf publizierte Schweizer Vorsorge- und Steuerrichtlinien, nicht auf spezifische Kundendaten.
Warum die meisten Ratschläge zur Pensionierung in der Schweiz am Ziel vorbeigehen
Die meisten Online-Inhalte raten dazu, „mehr zu sparen“ oder „früh anzufangen“. Das ist zwar richtig, hilft aber wenig, wenn Sie bereits 45 sind und noch kein zweites 3a-Konto eröffnet haben. Die Ratschläge, die wirklich einen Unterschied machen, sind struktureller Natur: Wie viele Konten halten Sie, in welchem Jahr zahlen Sie aus und lohnt es sich, eine Lücke in Ihrem BVG-Ausweis zu schliessen?
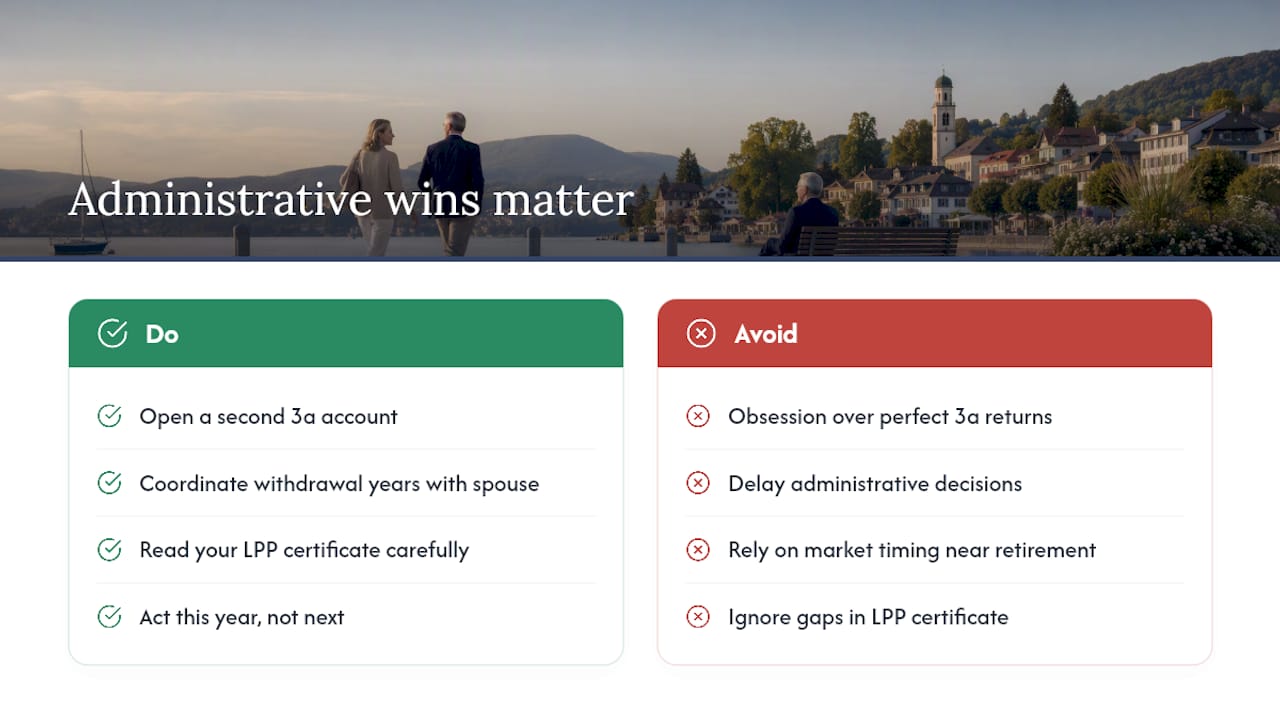
Meiner Meinung nach wird die Besessenheit, die perfekte Anlagerendite innerhalb eines 3a-Kontos zu erzielen, überbewertet. Unterschätzt werden hingegen die Kontostruktur und der Auszahlungszeitpunkt, die in der Regel mehr Steuern sparen, als es ein zusätzlicher Prozentpunkt an Anlageperformance je könnte. Die Abstimmung der Auszahlungsjahre mit dem Ehepartner ist ein enorm wirksamer Hebel, der nichts kostet ausser ein Gespräch und etwas Papierkram.
Wenn Sie eines aus diesem Artikel mitnehmen, dann dies: Die grössten Erfolge in der Schweizer Vorsorgeplanung erzielen Sie durch administrative Entscheidungen, die Jahre im Voraus getroffen werden, nicht durch geschicktes Markt-Timing kurz vor Schluss. Eröffnen Sie das zweite Konto. Lesen Sie den BVG-Ausweis richtig. Tun Sie es dieses Jahr, nicht erst nächstes.
Bereit, einen Plan zu erstellen?
Über gestaffelte Auszahlungen zu lesen ist eine Sache. Tatsächlich zu modellieren, was Ihre spezifischen 3a-Konten, Ihr BVG-Ausweis und Ihr Wohnkanton für Ihre Steuerrechnung bedeuten, ist eine andere – und genau diese Lücke schliesst Marmot Finance. Im Gegensatz zu einem Bankberater, der hunderte unzusammenhängende Fälle betreut, baut Marmot seinen Prozess speziell für Frauen und Familien auf, die einen klaren, persönlichen Plan statt eines Standardprodukts suchen.
Wenn Sie einen konkreten Ausgangspunkt suchen, hilft Ihnen das Money Makeover Quiz in wenigen Minuten dabei, ein realistisches Gefühl für Ihre Vorsorgelücken zu bekommen, bevor Sie mit jemandem sprechen. Danach kann eine fundierte Analyse Ihre 3a-Staffelung modellieren, die Rentabilität von Einkäufen prüfen und kantonsspezifische Steuerfolgen für Ihre Zahlen aufzeigen. Wenn Sie in der Nähe von Basel sind, kann das dortige Vermögensverwaltungsteam dies direkt mit Ihnen durchgehen. Buchen Sie das Erstgespräch, solange die Pensionierung noch Jahre und nicht Monate entfernt ist.
Quellen
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Empfohlen
- Steueroptimierung für Unternehmer in Meilen
- Erbschaftssteuer in der Schweiz
- Optimierung der Schweizer Vorsorge in Lausanne











