
Chart der Woche

Das Diagramm zeigt die Veränderung der Immobilienpreise für Neubauten in den Vereinigten Staaten. In Rot die Entwicklung während der Finanzkrise, die ihren Ursprung im Immobilienmarkt hatte, und in Blau die Entwicklung in den Jahren 2023 und 2024.
Warum das wichtig ist
Die Krise am Immobilienmarkt hält weiter an. Sie ist mittlerweile mit der Finanzkrise in den Vereinigten Staaten von 2008 bis 2010 vergleichbar. Bisher haben die Finanzmärkte den Rückgang relativ gut verkraftet. Die Krise hat noch nicht auf andere Wirtschaftsbereiche übergegriffen. Dies dürfte auf die niedrige Arbeitslosenquote zurückzuführen sein.
Es gibt eine bekannte Börsenregel: „Greife nie in ein fallendes Messer.“ Man sollte nicht versuchen, ein fallendes Messer aufzufangen, während es noch in Bewegung ist. Es ist besser zu warten, bis es den Boden berührt hat, und es dann sicher aufzuheben. Dasselbe gilt für Investitionen am US-Immobilienmarkt – es ist besser abzuwarten, bis die Abwärtsdynamik nachlässt und Anzeichen einer Preisstabilisierung sichtbar werden.
Systematische Entscheidungsfehler
Letzte Woche ist der Nobelpreisträger und Ökonom Daniel Kahneman verstorben. Sein Hauptforschungsgebiet war die Psychologie des Urteilens und Entscheidens.
Lange Zeit gingen Ökonomen davon aus, dass alle Marktteilnehmer rein rational handeln. Daniel Kahneman hat nachgewiesen, dass dies nicht der Fall ist.
Er hat viele Bücher zu diesem Thema geschrieben, die für Anleger äußerst lehrreich sind. Hier ist eine Liste der systematischen Entscheidungsfehler, die viele Investoren begehen.
- Verlustaversion: Menschen neigen dazu, Verluste stärker zu fürchten, als sie Gewinne schätzen. Anleger halten beispielsweise Aktien oft länger, um die Realisierung eines Verlusts zu vermeiden, selbst wenn es rational wäre zu verkaufen und potenzielle weitere Verluste zu begrenzen.
- Bestätigungsfehler (Confirmation Bias): Dies tritt auf, wenn Menschen Informationen bevorzugen, die ihre bestehenden Überzeugungen oder Hypothesen bestätigen, und dazu neigen, widersprüchliche Informationen zu ignorieren. Beispielsweise könnten Personen, die glauben, dass bestimmte Nahrungsergänzungsmittel gesundheitliche Vorteile bieten, Studien ignorieren, die das Gegenteil belegen.
- Überoptimismus: Menschen neigen dazu, die Wahrscheinlichkeit positiver Ereignisse zu überschätzen und die Wahrscheinlichkeit negativer Ereignisse zu unterschätzen. Unternehmer könnten beispielsweise die Erfolgschancen ihres neuen Unternehmens zu optimistisch einschätzen und dabei potenzielle Risiken vernachlässigen.
- Attributionsfehler: Menschen neigen dazu, ihre eigenen Erfolge internen Faktoren wie ihren Fähigkeiten oder Anstrengungen zuzuschreiben, während sie Misserfolge externen Faktoren wie Pech oder ungünstigen Umständen zuschreiben. Sportler könnten beispielsweise ihre Siege ihrem Training zuschreiben, während sie Niederlagen auf äußere Einflüsse wie schlechte Wetterbedingungen schieben.
- Rückschaufehler (Hindsight Bias): Menschen neigen dazu, vergangene Ereignisse als vorhersehbar oder unvermeidlich zu betrachten, nachdem sie bereits eingetreten sind. Dies kann zu einer Überschätzung der eigenen Fähigkeit führen, Ereignisse vorherzusagen. Nach einem Börsencrash glauben Anleger beispielsweise oft, sie hätten den Rückgang vorhersehen können, obwohl dies meist nicht der Fall ist.
- Gruppendenken (Konformitätsdruck): Bei Gruppenentscheidungen kann der Wunsch nach Konsens und Harmonie dazu führen, dass Mitglieder ihre eigenen Bedenken oder abweichenden Meinungen zurückhalten, um den Gruppenzusammenhalt zu wahren. Dies kann zu Fehlentscheidungen führen, da wichtige Informationen oder alternative Perspektiven nicht berücksichtigt werden.
Quelle: ChatGPT, 29.03.2024
Es lohnt sich, diese Liste regelmäßig durchzugehen und sich zu fragen, ob und wann man selbst diese Fehler begangen haben könnte. Sollte ich die Aktie in meinem Portfolio, die einen Verlust aufweist, wirklich nicht verkaufen? Ist die Aktie in meinem Portfolio, die einen Gewinn erzielt, wirklich so gut, oder rede ich mir das nur ein?
Ein etwas komplexeres Beispiel ist die Verwechslung von Ursache und Wirkung.
Ein englischer Reformer des 19. Jahrhunderts beobachtete, dass Bauern, die in allen Lebensbereichen mäßig und fleißig waren, mindestens ein oder zwei Kühe besaßen. Diejenigen, die keine besaßen, waren im Allgemeinen faul und neigten zur Trunksucht.
„Er schlug daher vor, allen Bauern, die noch keine Kuh besaßen, eine zu schenken, um sie in allen Lebensbereichen mäßiger und fleißiger zu machen.“ (Quelle: Risikomanagement, Christian Glaser, Seite 326).
Im obigen Beispiel ist der fehlerhafte Schluss sehr offensichtlich. Im nächsten Beispiel ist es jedoch etwas schwieriger zu erkennen.
US-Staatsverschuldung
Einwanderung und die Staatsverschuldung werden wahrscheinlich die Hauptthemen im Wahlkampf in den Vereinigten Staaten sein.
Die Entwicklung der Staatsverschuldung in den Vereinigten Staaten wirkt in der Tat besorgniserregend:

Die Grafik zeigt die Höhe der Staatsverschuldung in den Vereinigten Staaten. Große Krisen führten in der Regel zu einem starken Anstieg der Schuldenstände – auch nach der Pandemie.
Im Gegensatz zu früheren Fällen sinkt der Schuldenstand – hier im Verhältnis zum Bruttoinlandsprodukt dargestellt – jedoch nicht. Diese Prognosen stammen nicht von irgendwelchen Pessimisten, sondern vom Congressional Budget Office.
Das Congressional Budget Office wurde 1974 gegründet. Es ist eine überparteiliche Behörde des Kongresses, die die zusätzliche Verschuldung durch neu vorgeschlagene Gesetze berechnet. Ihre Zahlen werden sowohl von Demokraten als auch von Republikanern anerkannt.
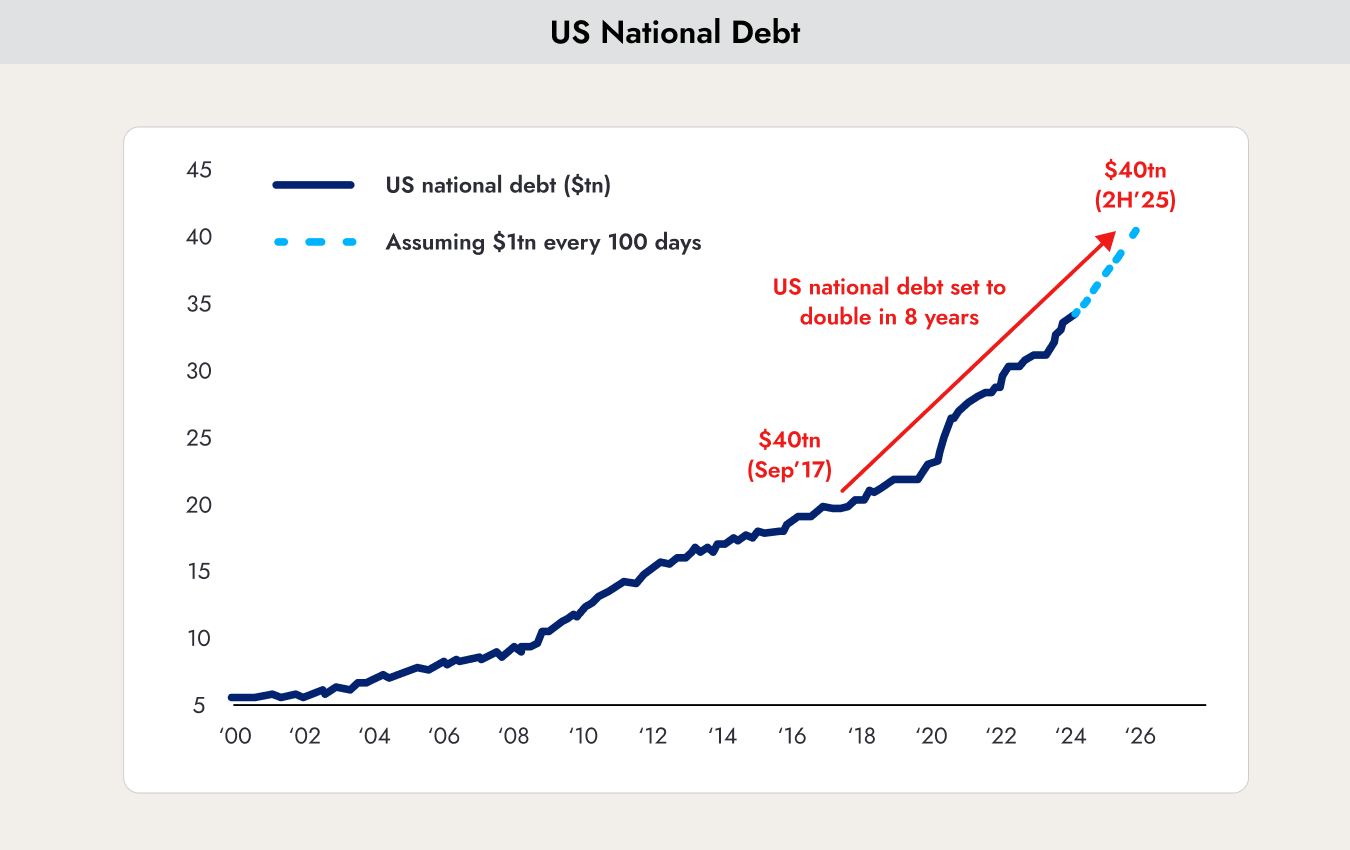
Schätzungen des Congressional Budget Office zufolge wird sich die US-Staatsverschuldung zwischen 2017 und 2025 voraussichtlich von 20 Billionen auf 40 Billionen Dollar verdoppeln.
Eine Besonderheit in den Vereinigten Staaten ist die vom Kongress festgelegte Schuldenobergrenze. Sobald dieses Limit erreicht ist, müssen sich die Parteien auf eine Anhebung einigen; andernfalls droht den Vereinigten Staaten ein Zahlungsausfall, da die Zinszahlungen für bestehende Schulden nicht mehr geleistet werden könnten.
Im Jahr 2023 einigten sich die Parteien darauf, die Schuldenobergrenze für zwei Jahre auszusetzen – bis nach den Wahlen. Im Gegenzug mussten die Demokraten die Staatsausgaben deutlich begrenzen.
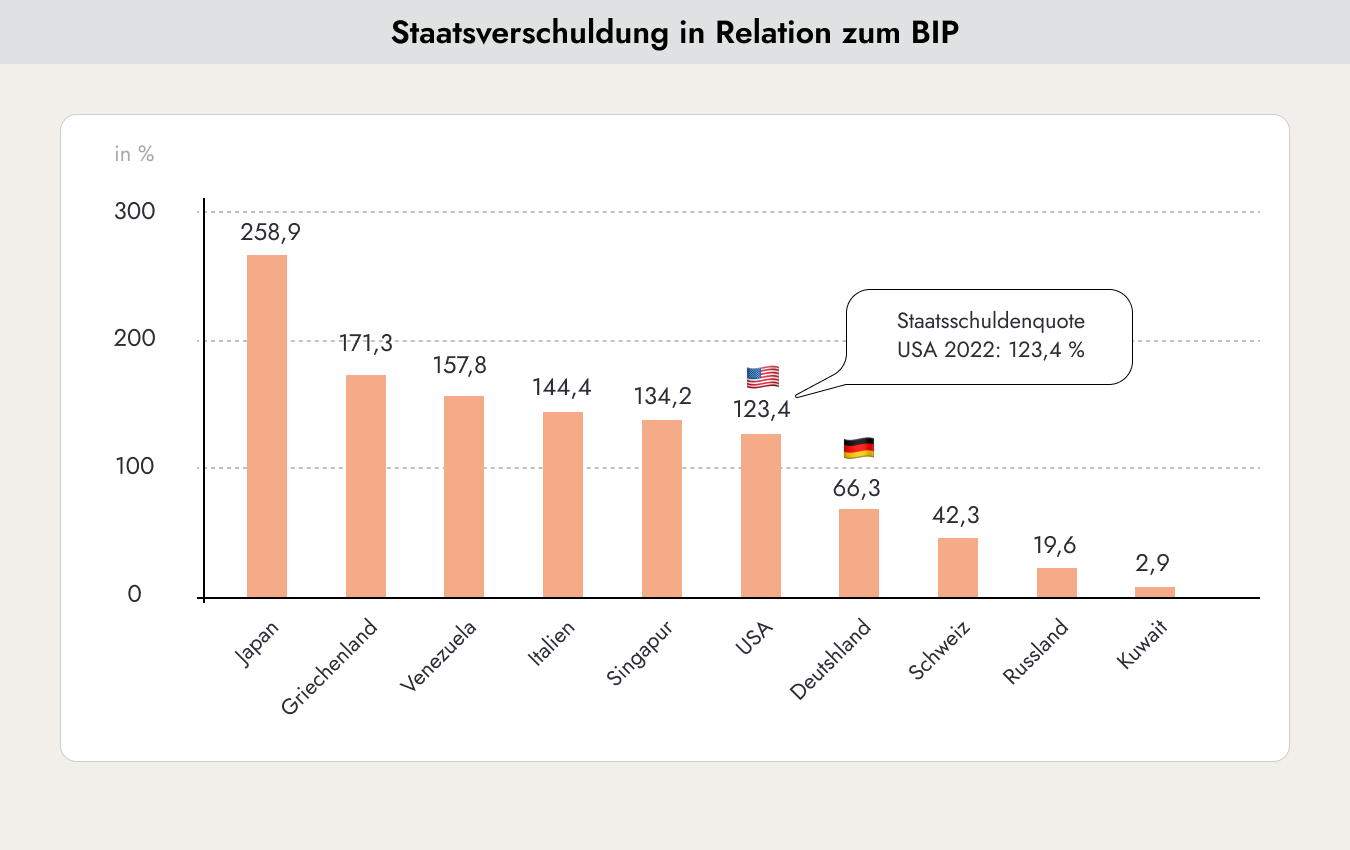
Bei einer Privatperson werden Schulden im Verhältnis zum Jahreseinkommen gemessen. Bei Staaten entspricht das Bruttoinlandsprodukt (BIP) dem Jahreseinkommen. Dies wird in der obigen Grafik veranschaulicht.
Dies wirft die Frage auf, ab welcher Höhe die Verschuldung als zu hoch gilt. Das ist nicht so einfach zu beantworten. Japan hält seit Jahren einen Schuldenstand von über 200 % des BIP und kommt dennoch relativ gut zurecht. Griechenland hingegen musste bei einem Schuldenstand von rund 170 % den Staatsbankrott erklären.
Die Optimisten – vor allem die Demokraten – argumentieren, dass ein Staatsbankrott der Vereinigten Staaten unmöglich oder zumindest noch in weiter Ferne sei, da der US-Dollar weiterhin die Weltreservewährung ist. Die Pessimisten – insbesondere die Hardliner um Donald Trump – argumentieren, dass die Vereinigten Staaten kurz vor dem Bankrott stehen.
Es kommt nicht nur auf die Höhe der Schulden an, sondern auch darauf, welche Investoren die Schulden halten und welchen Preis sie dafür verlangen – mit anderen Worten: den Zinssatz.

Die Grafik zeigt, welche Länder die Staatsverschuldung der Vereinigten Staaten finanzieren. Die drei größten Halter von US-Staatsanleihen sind Japan, China und das Vereinigte Königreich. Alle drei Länder haben ihre Bestände in den letzten Jahren reduziert, da sie viele innenpolitische Herausforderungen bewältigen mussten.
Wie wir bereits gesehen haben, steigt das Angebot an US-Staatsanleihen stark an, während die Nachfrage tendenziell sinkt. An den Märkten ist das nie ein gutes Zeichen. Im aktuellen Fall bedeutet dies, dass die Vereinigten Staaten wahrscheinlich höhere Zinsen zahlen müssen, um Investoren dazu zu bewegen, ihr großes Defizit zu finanzieren.
Der größte Halter von US-Staatsanleihen fehlt jedoch in der obigen Grafik. Derzeit besitzt dieser Gläubiger fast 50 % aller US-Staatsanleihen. Dieser Gläubiger ist die US-Notenbank, die Federal Reserve. Zu einem großen Teil finanziert sich der Staat durch die Schaffung von Geld, um sein Defizit zu decken.
Ein wichtiger Faktor ist auch das Zinsniveau. In Japan liegen die Leitzinsen seit mehr als 20 Jahren zwischen 0 % und 1 %. Das macht es wesentlich einfacher, einen hohen Staatsverschuldungsgrad zu verwalten.
Die Vereinigten Staaten zahlen derzeit einen durchschnittlichen Zinssatz von 3 % auf alle ausstehenden Staatsanleihen. Alle fällig werdenden Anleihen sowie alle neu ausgegebenen Anleihen müssen nun jedoch zu einem Zinssatz von rund 5 % begeben werden. Dies führt zu einem starken Anstieg der Zinszahlungen.
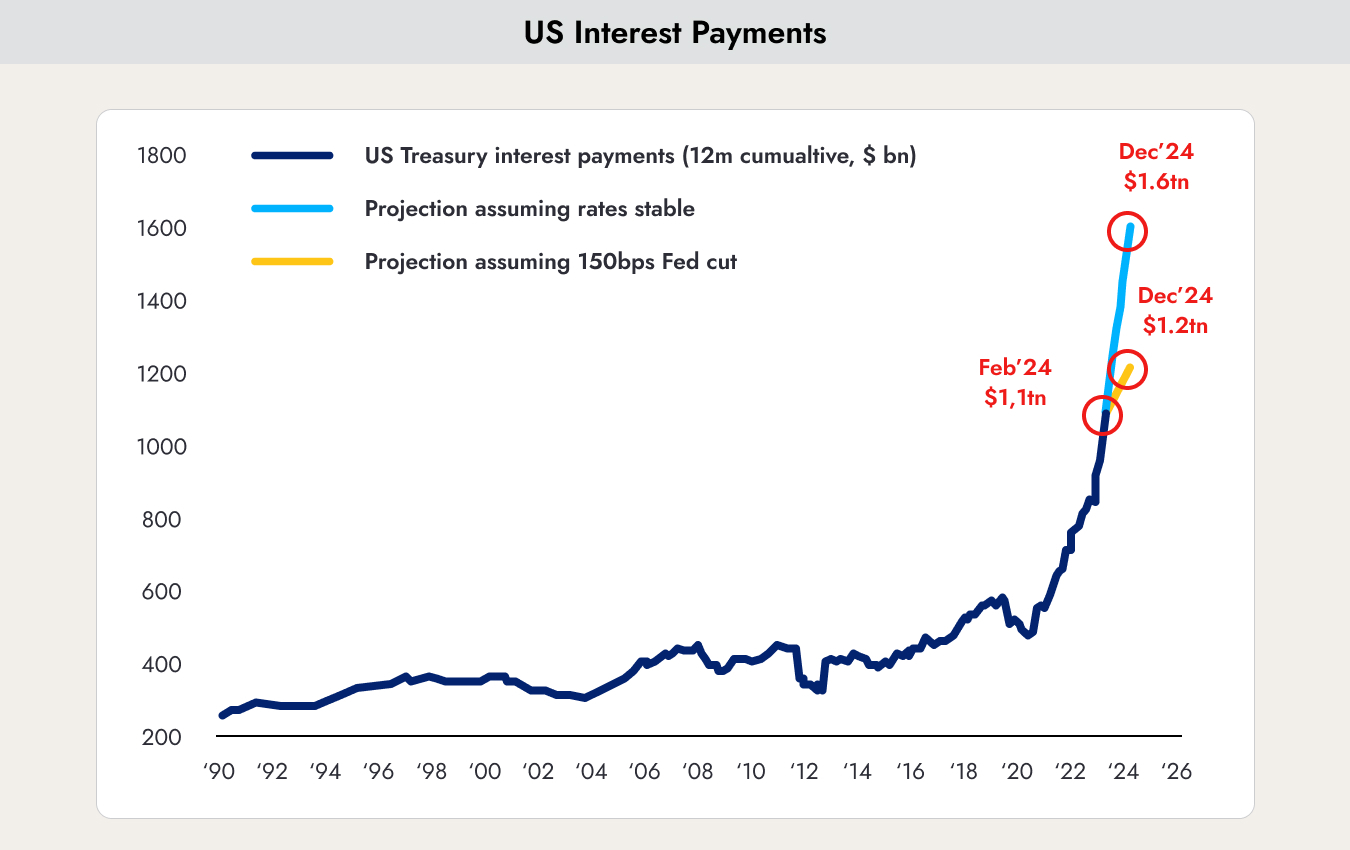
Die Grafik zeigt die Entwicklung der Zinszahlungen der US-Regierung. Aufgrund der stark gestiegenen Zinsen sind auch diese Zahlungen drastisch in die Höhe geschnellt. Aktuell benötigt die USA etwa 10 % aller Steuereinnahmen allein für die Zinslast ihrer Schulden. Bleiben die Zinsen auf dem derzeitigen Niveau, wird dieser Wert weiter rapide steigen und den Spielraum der Regierung für öffentliche Programme – einschließlich des Militärs – einschränken.
Die Grafik verdeutlicht in Gelb, wie sich die Zinslast entwickeln würde, wenn die Federal Reserve die Zinsen im Juni senken würde.
Die entscheidende Frage ist, wie unabhängig die Zentralbank noch bleiben kann. Senkt sie die Zinsen nicht, riskiert sie eine Krise am US-Staatsanleihenmarkt – von denen die Federal Reserve selbst etwa 50 % hält.
Momentan wird dies noch nicht als großes Problem angesehen. Die vorherrschende Meinung ist, dass die USA nicht zahlungsunfähig werden können, solange der US-Dollar die Weltreservewährung bleibt. Gleichzeitig wurde das Thema jedoch weitgehend ignoriert. Im Wahlkampf rückt es nun ganz oben auf die Agenda.
Die direkte Folge könnte ein schwächerer US-Dollar sein. Doch wohin soll das Geld stattdessen fließen? In den Euro, auf einem Kontinent, auf dem Krieg herrscht, oder nach China, das noch immer mit der Bewältigung seiner Immobilienkrise kämpft und von einem schwer berechenbaren autoritären Regime geführt wird? Die USA haben vielleicht das Glück, dass alle verfügbaren Alternativen derzeit noch schwächer erscheinen.












