
Chart der Woche
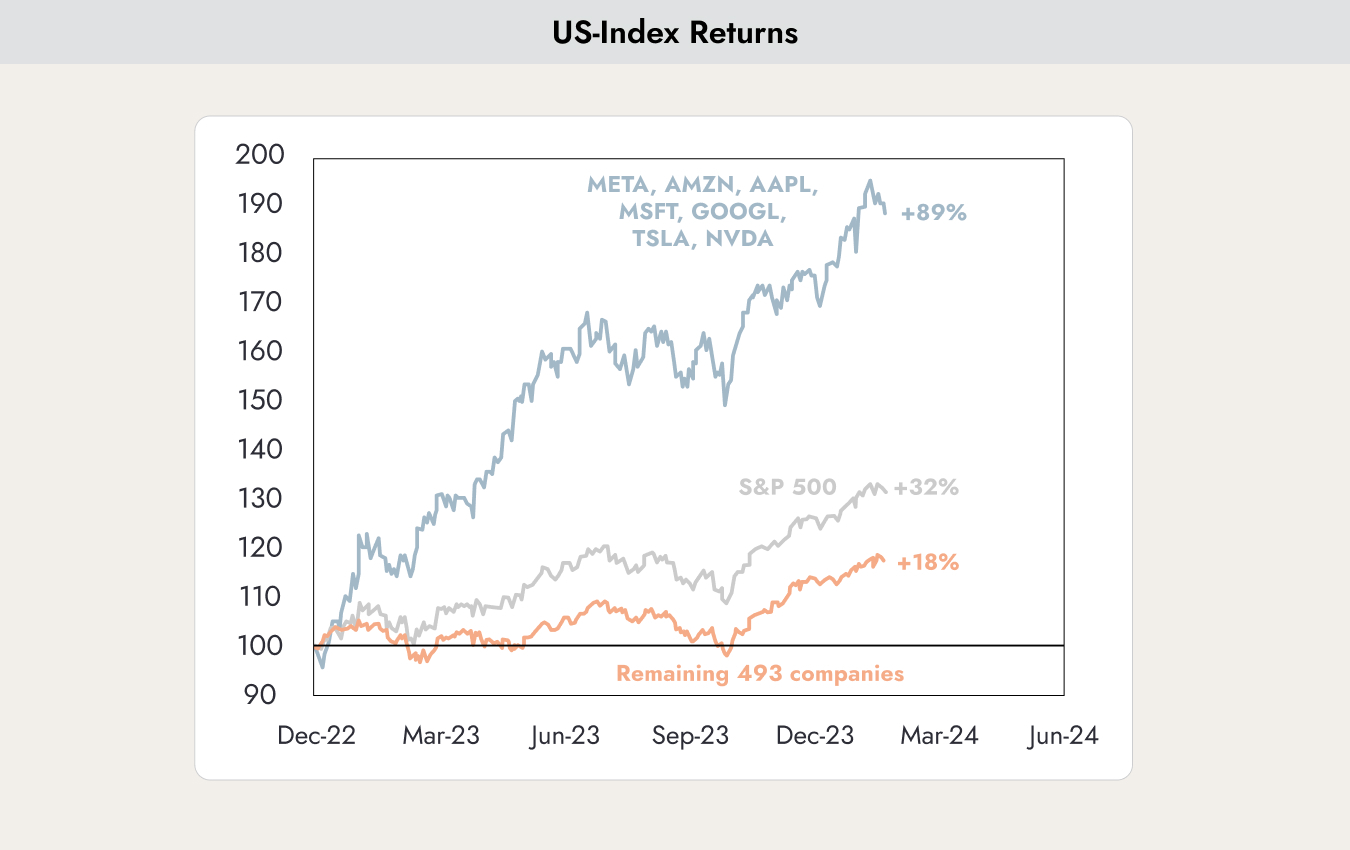
Die Grafik zeigt die Renditen seit Dezember 2022, die ein Anleger durch eine Investition in die sieben Aktien Meta, Amazon, Apple, Microsoft, Google, Tesla und NVIDIA erzielt hätte (dunkelblaue Linie). Die graue Linie stellt den Gesamtmarkt dar, während die hellblaue Linie den Gesamtmarkt ohne die sieben genannten Unternehmen zeigt.
Warum das wichtig ist
Im Jahr 2023 erzielten Anleger nur dann starke Renditen, wenn sie die sieben „magischen“ Aktien in ihrem Portfolio hatten: die Magnificent 7.
Die Frage ist, wie lange das noch so weitergehen kann. Deshalb fand die Veröffentlichung der NVIDIA-Quartalszahlen in der vergangenen Woche so große Beachtung. Sollte die Investitionsblase bei Künstlicher Intelligenz platzen, wird dies wahrscheinlich zuerst an der Performance von NVIDIA sichtbar werden. Das Unternehmen liefert die Technologie, die für die hochkomplexen Berechnungen nahezu aller Anwendungen im Bereich der Künstlichen Intelligenz erforderlich ist.
NVIDIA verkauft nicht nur die dafür notwendige Hardware, sondern betreibt auch eigene Server, die das Unternehmen über die Cloud vermietet.
Nachdem NVIDIA vier Quartale in Folge die Erwartungen um 30–40 % übertroffen hatte, rechneten viele Anleger damit, dass das Unternehmen enttäuschen und den gesamten Markt mit nach unten ziehen würde. Doch wieder einmal gelang es dem Unternehmen, die Erwartungen deutlich zu übertreffen. Die erwartete Trendwende wurde vertagt – der Rausch geht weiter.

Institutionelle Anleger halten normalerweise breit diversifizierte und ausgewogene Portfolios. Die Grafik zeigt, wie stark institutionelle Anleger seit 2002 in Momentum-Investments investiert sind. Zu dieser Kategorie gehören Wachstumsaktien und insbesondere die Magnificent 7. Institutionelle Anleger sind heute stärker in Wachstumsaktien gewichtet als je zuvor.
Dies wirft die Frage auf, wer diese Aktien überhaupt noch kaufen soll. Institutionelle Anleger sind bereits so stark investiert, dass sie ihr Engagement wahrscheinlich kaum noch weiter erhöhen werden. Bleiben also hauptsächlich Privatanleger. Normalerweise ist das ein Signal für das Ende eines Trends.
Angst vor Inflation
In einer regelmäßigen Umfrage der Bank of America unter institutionellen Anlegern wurden die Teilnehmer gefragt, wo sie die größten Risiken für 2024 sehen.
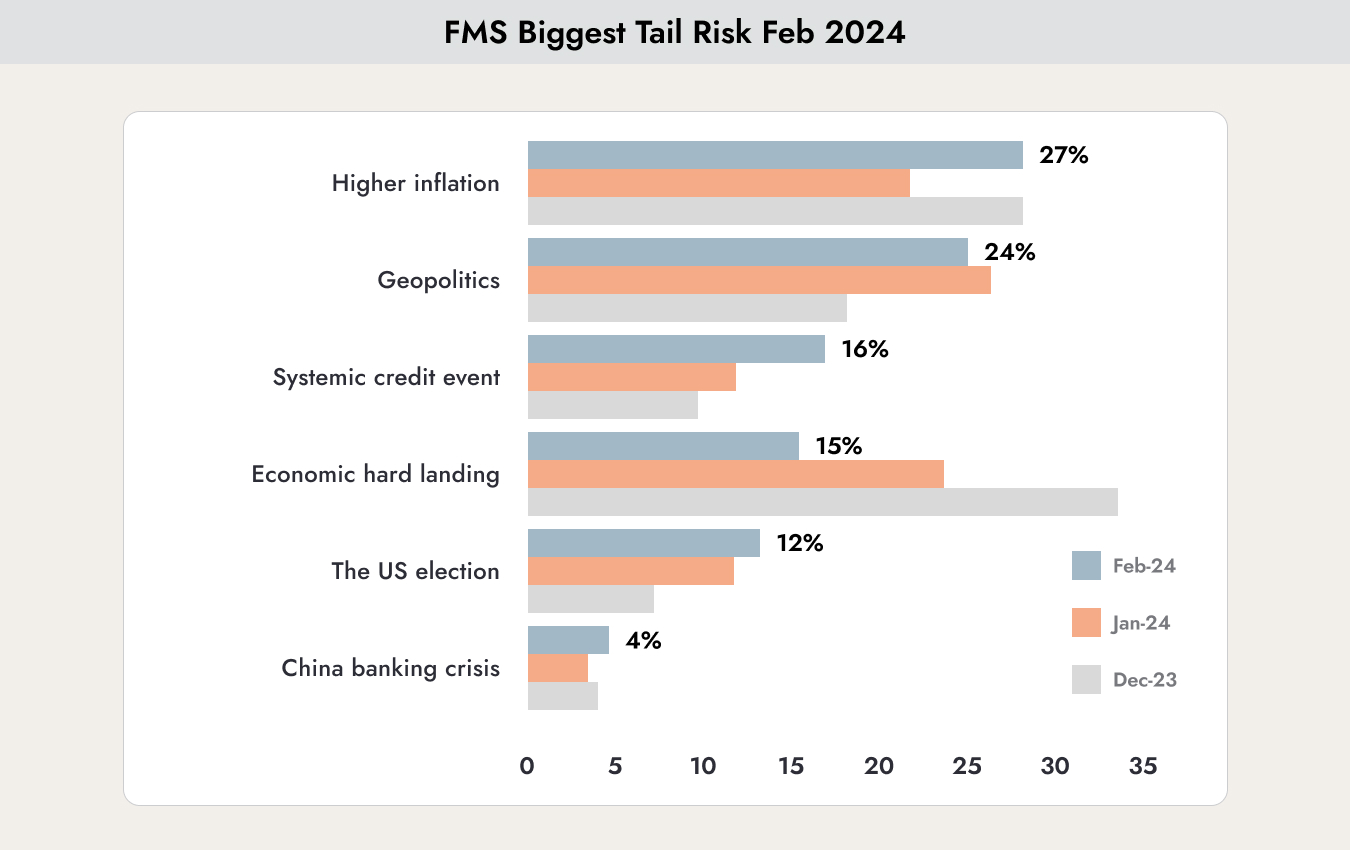
Die dunkelblauen Balken stehen für die Antworten vom Februar 2024, die hellblauen Balken für die Antworten vom Januar 2024 und die grauen Balken für die Antworten vom Dezember 2023. Die Angst vor einer „harten Landung“ – also einer schweren Rezession – hat nachgelassen. Geopolitische Risiken werden weiterhin als hoch eingestuft. Ganz oben auf der Sorgenliste steht die Angst vor einer Rückkehr der Inflation. Die Bedenken waren im Januar zwar zurückgegangen, stehen nun aber wieder an der Spitze des Risikorankings.
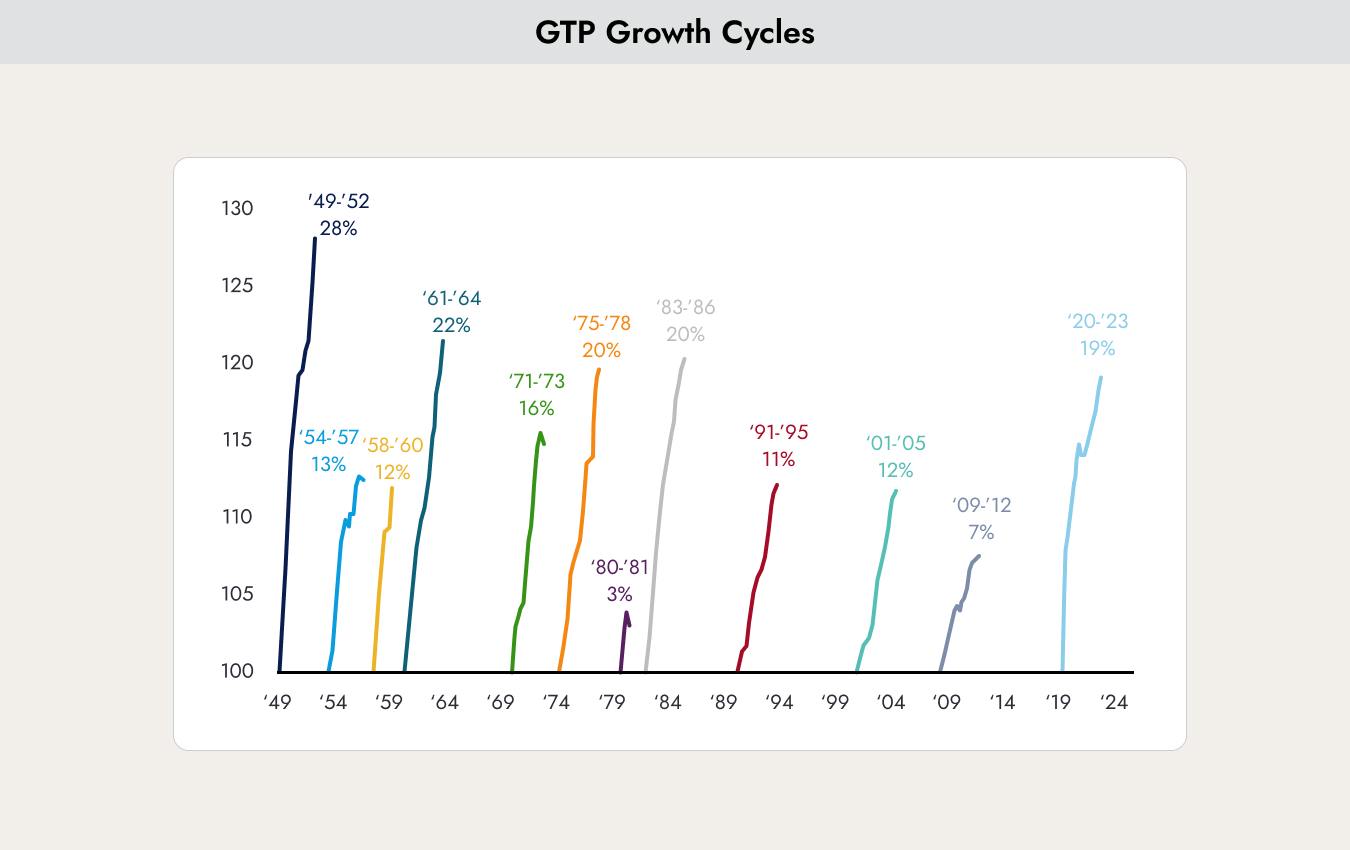
Die Grafik zeigt die zwölf Konjunkturzyklen seit 1950 und den Anstieg des Bruttoinlandsprodukts in jedem Zyklus. Der Zyklus, der nach der Covid-Krise begann, hat in den Vereinigten Staaten bisher zu einem BIP-Anstieg von 19 % geführt. Das ist bereits der fünfthöchste Anstieg in der Geschichte.
Besorgniserregend ist jedoch, dass das Wirtschaftswachstum trotz eines der schnellsten und aggressivsten Zinserhöhungszyklen der Geschichte anhält – wenn auch in einem langsameren Tempo.
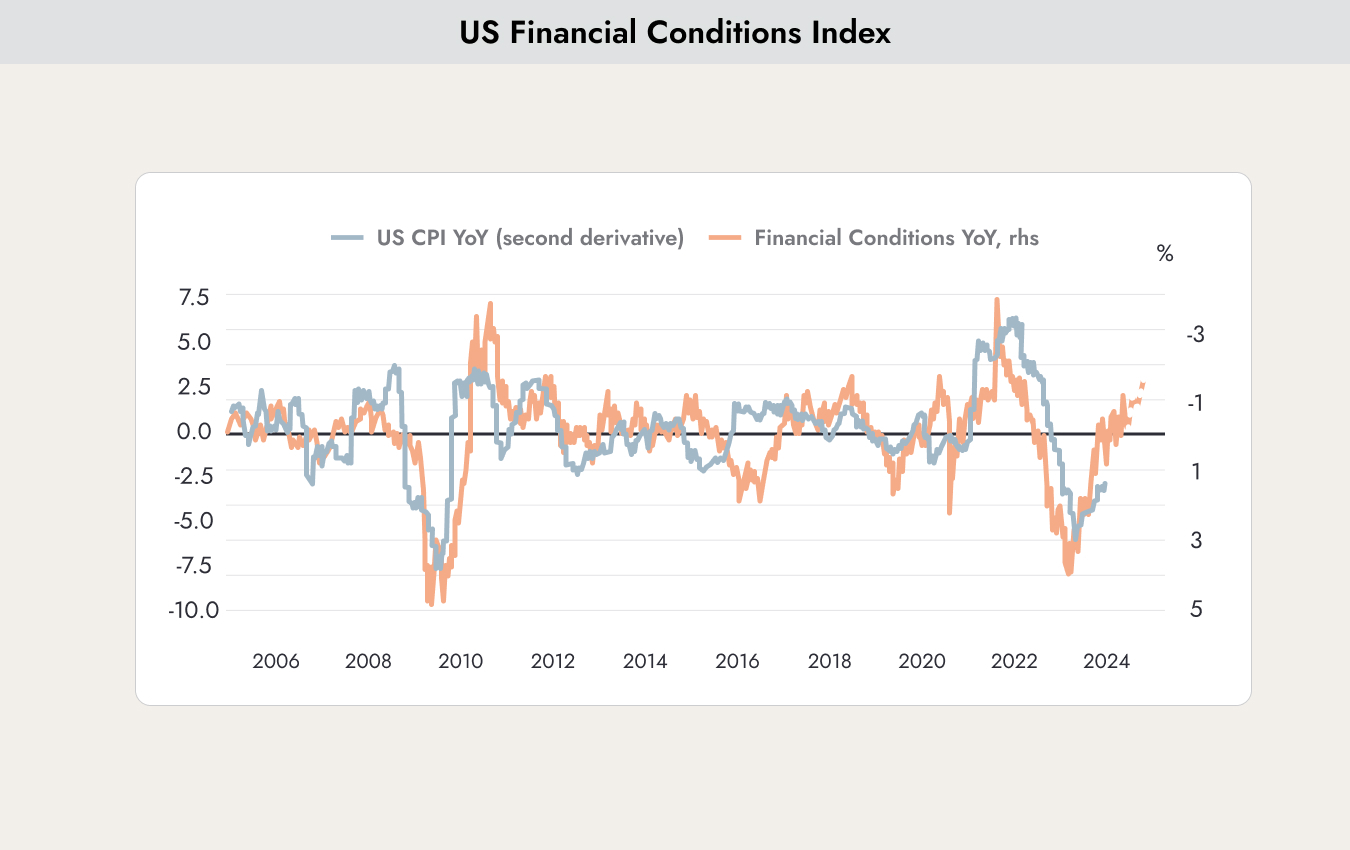
Das Diagramm zeigt die jährliche Veränderung der Inflation (hellblau, VPI – Verbraucherpreisindex). Ihre Entwicklung korreliert stark mit dem Financial Conditions Index. Dieser Index gibt an, wie leicht sich Unternehmen refinanzieren und verschulden können. Er ist normalerweise ein hervorragender Frühindikator für die Inflation. Wenn Unternehmen einen verbesserten Zugang zu Finanzierungen für Investitionen haben, deutet dies auf ein anhaltendes Wirtschaftswachstum und auch auf eine steigende Inflation hin.
Die Sorgen institutioneller Anleger, dass die Inflation wieder steigen könnte, basieren daher auf realen, zugrunde liegenden Faktoren.
In einem solchen Umfeld halten wir es für unwahrscheinlich, dass die US-Notenbank die Zinsen weiter senken wird.
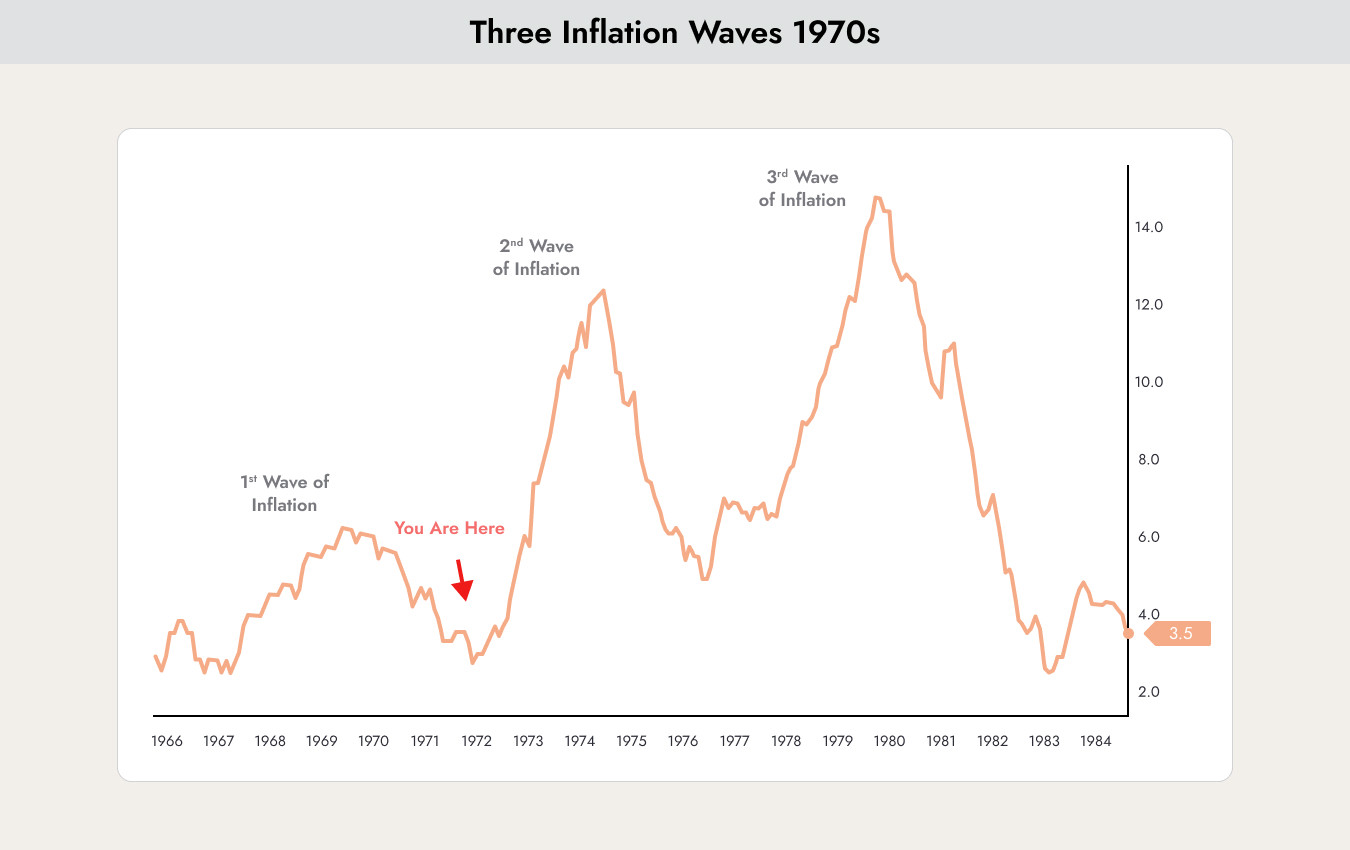
Das Diagramm zeigt die Inflationsentwicklung von 1966 bis 1984. Dieser Zeitraum wird oft mit der aktuellen Situation verglichen. Damals folgte auf eine Phase negativer Realzinsen ein starker Inflationsanstieg. Betrachtet man die Inflationsentwicklung von 2000 bis heute, scheinen wir fast exakt dem Drehbuch der 1970er-Jahre zu folgen. Damals folgten zwei weitere Inflationswellen.
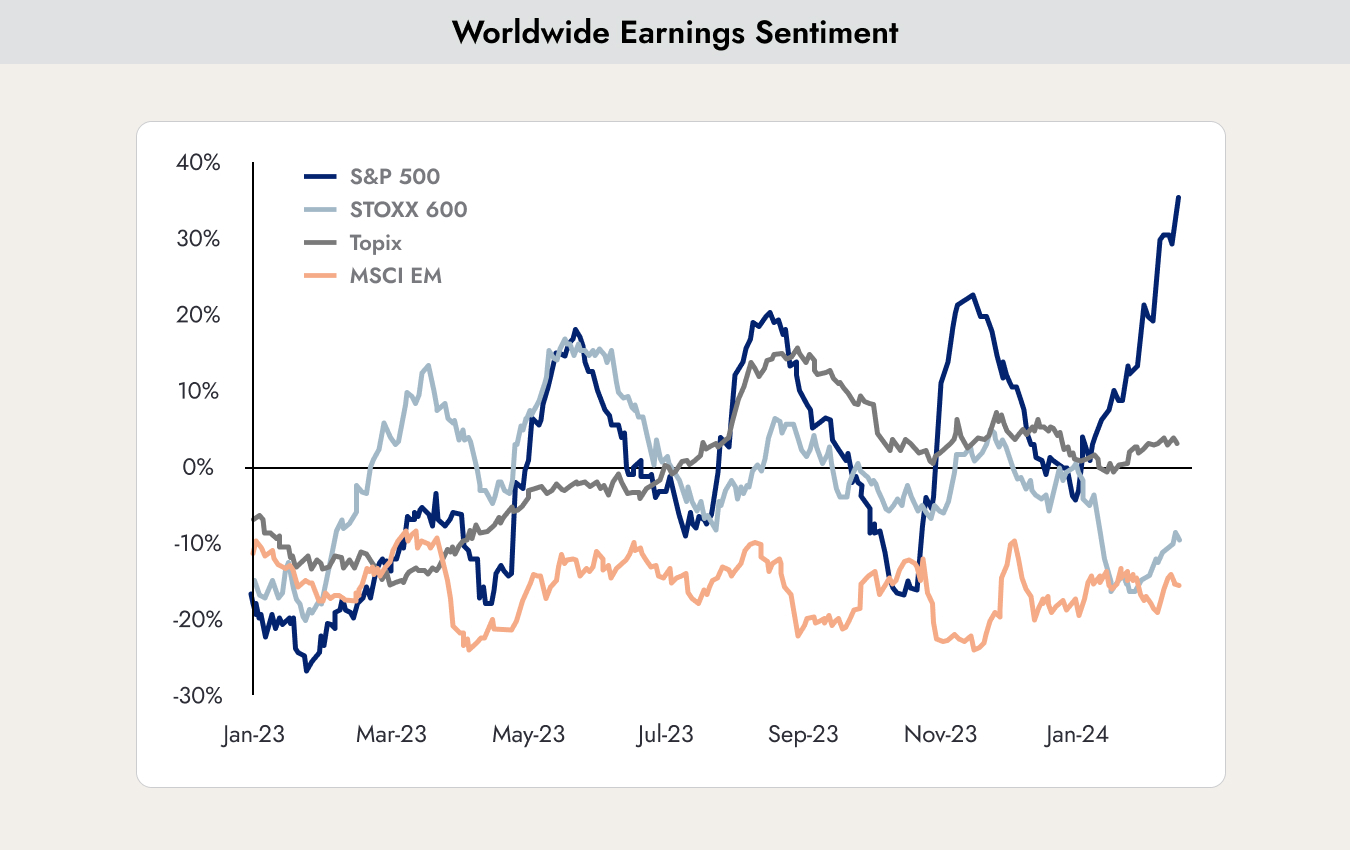
Das Diagramm zeigt die Analystenprognosen für Unternehmensgewinne in den USA (S&P 500), Europa (STOXX 600), Japan (Topix) und den Schwellenländern (MSCI EM). Die Unternehmensgewinne in den USA scheinen sich komplett vom Rest der Welt abzukoppeln. Dies wird hauptsächlich durch die Entwicklung neuer Technologien vorangetrieben. Unternehmen wie Apple, NVIDIA und Amazon treiben den technologischen Wandel voran und profitieren davon. Dennoch halten wir eine Divergenz in der aktuell erwarteten Größenordnung nicht für realistisch.
Wo bleibt die Energiekrise?
Noch vor zwei Jahren war das Gespenst einer Energiekrise allgegenwärtig. Nach Ausbruch des Ukraine-Krieges erwarteten viele einen massiven Anstieg der Öl- und Gaspreise sowie schwere Versorgungsengpässe. Die Deutschen wurden dazu aufgerufen, kürzer zu duschen, und auch von der Industrie wurde erwartet, den Energieverbrauch zu senken.
Bislang ist ein solcher Versorgungsengpass ausgeblieben.

Das Diagramm zeigt die Füllstände der Gasspeicher in Deutschland (rot). Sie sind derzeit so voll wie zu keinem anderen Zeitpunkt in den letzten 10 Jahren. Die dunkelgraue Linie stellt den durchschnittlichen Füllstand der letzten 10 Jahre dar, während der hellgraue Bereich die höchsten und niedrigsten Werte dieses Zeitraums markiert.
Momentan sieht die Lage sehr positiv aus. Wenn sich die Speicherstände weiterhin so entwickeln wie in den letzten Jahren, sollten die neuen gesetzlichen Ziele von 85 % Kapazität bis Anfang Oktober und 95 % bis November problemlos erreicht werden. Damit erscheint auch der Ausblick für den Winter 2024/25 günstig, selbst wenn der Krieg in der Ukraine andauert.
Warum ist der befürchtete Versorgungsengpass nie eingetreten? Wurde wirklich so viel Energie eingespart?
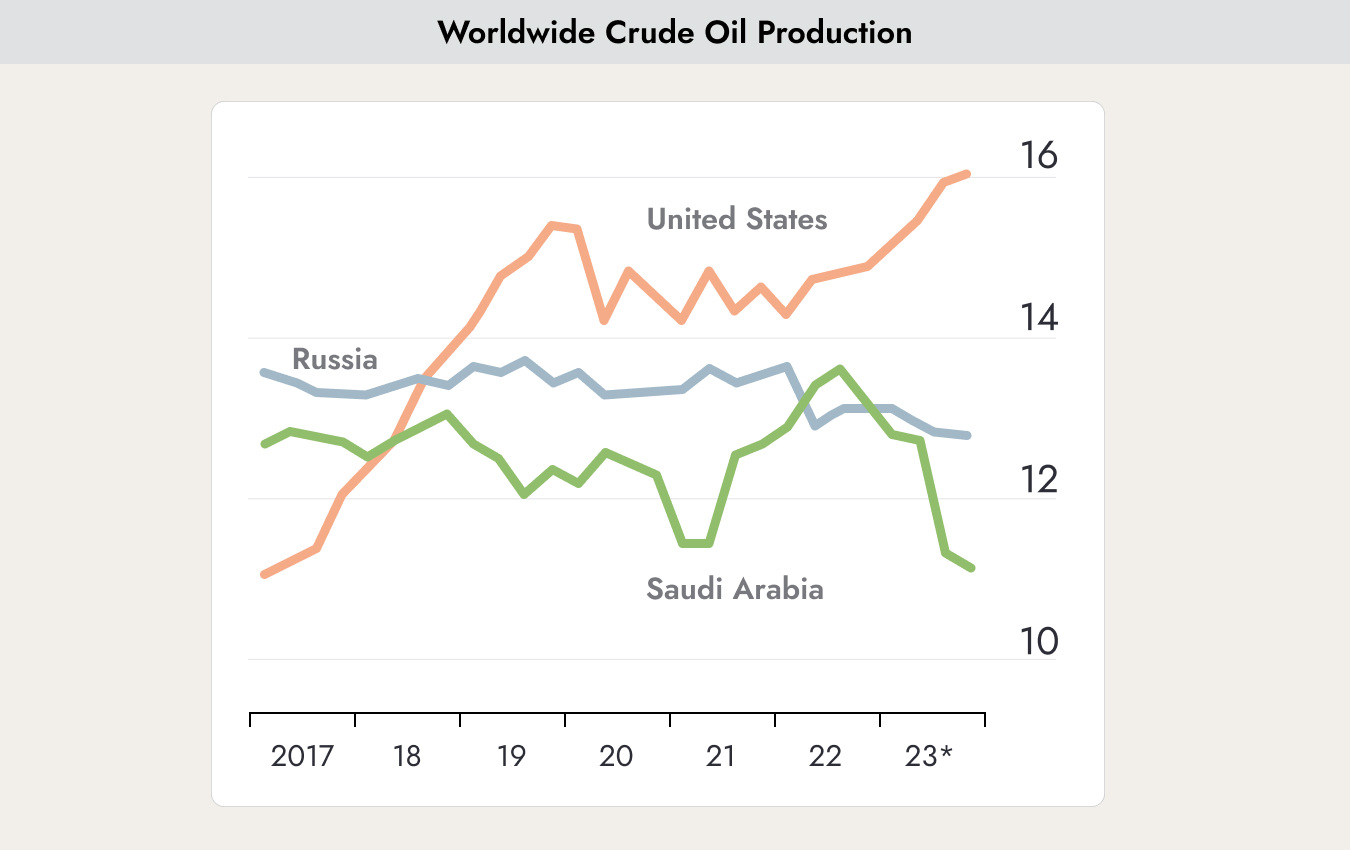
Energie wurde sicherlich in gewissem Maße eingespart, aber der Hauptgrund liegt woanders. Die USA sind als Lieferant eingesprungen. Das Diagramm zeigt, wie sich die Ölexporte aus den USA, Russland und Saudi-Arabien in den letzten Jahren verändert haben. Seit dem Fracking-Boom bei der Gasförderung haben sich die USA vom Energieimporteur zum Energieexporteur gewandelt.
Die USA konnten nicht nur den Rückgang der Lieferungen aus Russland ausgleichen, sondern auch die gedrosselte Produktion der OPEC – insbesondere Saudi-Arabiens –, das durch Angebotsverknappung die Ölpreise in die Höhe treiben wollte. Neben umfangreichen Waffenlieferungen an die Ukraine haben die USA Europa auch im Energiesektor geholfen.
Die USA haben davon ebenfalls erheblich profitiert. Dennoch war es eine Win-Win-Situation. Ohne diese Lieferungen wären die Gas- und Ölpreise wahrscheinlich doppelt so hoch wie heute.












