
Chart der Woche

Das Diagramm zeigt die Größe der Bilanzen der Zentralbanken der USA, Europas, Japans und Chinas. Insbesondere die Europäische Zentralbank (EZB, blau) und die US-Notenbank (FED, rot) haben ihre Bilanzen während der Pandemie massiv ausgeweitet.
Warum das wichtig ist:
Um die Wirtschaft vor schwerwiegenderen Folgen zu schützen, haben die Zentralbanken die Zinsen drastisch gesenkt und ihre Bilanzen ausgeweitet. Die Bilanzen wurden vor allem durch den Ankauf von Anleihen am Markt, aber auch durch sehr zinsgünstige Kredite an Geschäftsbanken vergrößert. Diese Unterstützung der Wirtschaft wird als lockere (oder in diesem Fall ultra-lockere) Geldpolitik bezeichnet.
Die US-Notenbank zieht die Zügel an.
Die Ära der ultra-lockeren Geldpolitik ist nun vorbei. Im Dezember kündigte die US-Notenbank an, die Ausweitung ihrer Bilanz deutlich zu reduzieren und die Anleihekäufe bis Ende März zu beenden. Zuvor war man davon ausgegangen, dass die Zentralbank diese Käufe bis Juni 2022 fortsetzen würde. Inzwischen rechnen die meisten Marktteilnehmer bis Ende 2022 mit 2–3 Zinserhöhungen:
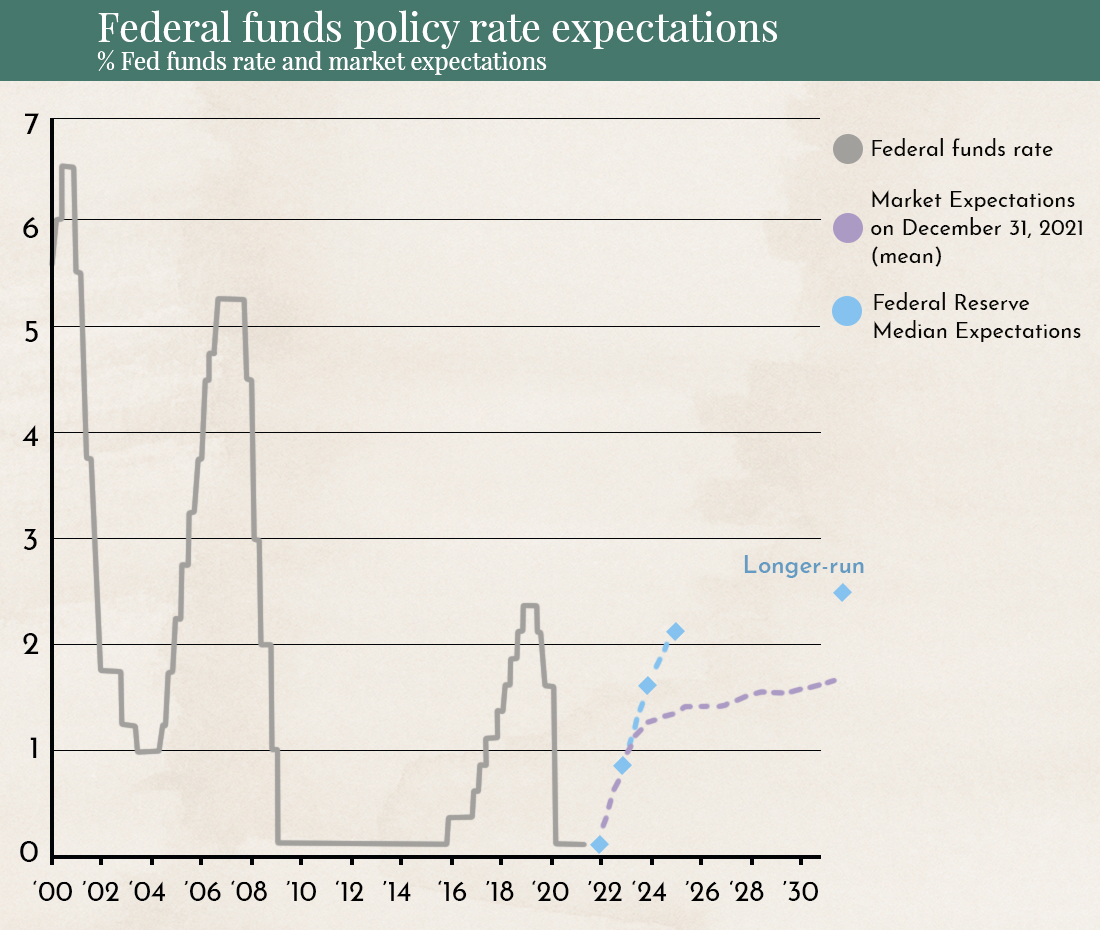
Diese Woche folgte der nächste große Schock. Das Protokoll der Dezember-Sitzung der US-Notenbank wurde veröffentlicht und enthüllte, dass nicht nur die Anleihekäufe beendet, sondern voraussichtlich auch die Bilanz selbst verkleinert werden soll. Dies käme innerhalb weniger Monate einer Wende von einer (ultra-)lockeren zu einer restriktiven Geldpolitik gleich. Selbst die pessimistischeren Marktteilnehmer hatten dies nicht vor Ende 2022 erwartet. Infolgedessen korrigierten die Aktienmärkte entsprechend nach unten.
Der Wechsel von einer lockeren zu einer restriktiven Geldpolitik durch die US-Notenbank erfordert auch eine Anpassung der Anlagestrategie in den meisten Portfolios. Es ist zudem wahrscheinlich, dass die Europäische Zentralbank bald einen ähnlichen Schritt vollziehen wird.
Jahresausblick
Normalerweise erwarten Leser unter dieser Überschrift klare Prognosen zur Entwicklung des Aktienmarktes im kommenden Jahr. Wir geben solche Prognosen üblicherweise ebenfalls ab, doch im aktuellen Pandemie-Umfeld ist alles anders. In den Jahren 2020 und 2021 haben die Zentralbanken so stark wie nie zuvor in die Finanzmärkte eingegriffen. Hinzu kamen die großzügigen staatlichen Hilfspakete.
Dies führte dazu, dass die meisten Regierungen Schulden in einem Ausmaß anhäuften, wie man es sonst nur nach einem Weltkrieg sieht.

Das Diagramm zeigt die Staatsverschuldung im Verhältnis zum Bruttoinlandsprodukt (BIP) für Industrieländer (blau) und Entwicklungsländer (rot). Die Schuldenstände sind heute höher als nach dem Zweiten Weltkrieg.
Verschiedene Studien zeigen zudem, dass etwa ein Drittel aller Corona-Hilfsgelder in die Finanzmärkte geflossen ist, was einer der Hauptgründe für die sehr starke Performance fast aller Märkte im Jahr 2021 war.
Unsere Prognose lautet, dass die Gesellschaft lernen wird, mit COVID zu leben. Im Jahr 2022 werden die Zentralbanken ihre ultra-lockere Geldpolitik beenden und mit Zinserhöhungen beginnen. Auch die Regierungen werden damit beginnen, die während der Krise gewährten Kredite zurückzufordern. Bisher sehen wir ein ungewöhnlich starkes Wirtschaftswachstum, und es ist möglich, dass die Wirtschaft diese Straffungsmaßnahmen ohne größeren Schaden übersteht – aber nur, wenn Zentralbanken und Regierungen den Übergang klug und schrittweise steuern.
Und genau deshalb sind verlässliche Prognosen derzeit nicht möglich. Zentralbanken agieren relativ koordiniert und stimmen sich mit den Zentralbanken anderer Länder ab, auch wenn sie gelegentlich eigene Wege gehen. Bei Regierungen ist das anders. Politische Mehrheiten können zu Entscheidungen führen, die weder mit anderen Ländern noch mit den Zentralbanken abgestimmt sind. Vorherzusagen, welches Land klug reagieren wird, ist daher nahezu unmöglich. Staatliche Maßnahmen haben das Potenzial, einen Crash an den Finanzmärkten auszulösen.
Infolgedessen ist für 2022 mit einer höheren Marktvolatilität als 2021 zu rechnen. Anleger müssen ihre Anlagestrategie möglicherweise mehrmals im Laufe des Jahres anpassen und bei der Verwaltung ihrer Portfolios flexibel bleiben.
2020 und 2021 waren die Jahre der neuen digitalen Geschäftsmodelle. Zeitweise legten die Aktien dieser Unternehmen um mehr als 300 % zu.

Die Grafik zeigt einen von Goldman Sachs erstellten Index, der Technologieunternehmen mit innovativen Geschäftsmodellen umfasst, die noch nie einen Gewinn erzielt haben. Dazu gehören bekannte Firmen wie Uber, Pinterest, Spotify und Slack.
Wir glauben an das Comeback von Qualitätsaktien. Dabei handelt es sich um Unternehmen mit bewährten Geschäftsmodellen, die seit vielen Jahren solide Gewinne erwirtschaften. Die Aussichten für Unternehmen, die kaum mehr als Hype und Versprechen verkaufen, dürften deutlich schwieriger werden. Bisher war Kapital zur Finanzierung ihrer Verluste leicht verfügbar und nahezu kostenlos. Mit den nun steigenden Zinsen wird diese Finanzierung zunehmend schwieriger.
Einer der wichtigsten Faktoren – und eine zentrale Grundlage für die Politik der Zentralbanken – wird die Inflation sein:

Die Grafik zeigt, wie stark die Inflation im Jahr 2021 angestiegen ist, aber auch, dass die meisten Marktteilnehmer für 2022 wieder mit einem deutlichen Rückgang rechnen. Wir sind da skeptischer. Die Lieferketten sind weiterhin stark gestört:

Die Grafik zeigt einen JPMorgan-Index, der Lieferzeiten misst. Je niedriger der Index, desto länger die Verzögerungen. Eine leichte Erholung ist in Sicht, aber es dürfte mindestens ein weiteres Jahr dauern, bis sich die Lieferketten wieder normalisiert haben.
Ein ebenso wichtiger Faktor für die Inflation ist die Arbeitslosigkeit – bei niedriger Arbeitslosigkeit steigen tendenziell die Löhne:

Die Grafik zeigt die Arbeitslosigkeit (lila) und die Anzahl der offenen Stellen in Millionen in den USA. Die Zahl der offenen Stellen ist mittlerweile höher als die Zahl der Arbeitslosen. Zudem fehlen vielen Arbeitssuchenden die für die verfügbaren Stellen erforderlichen Qualifikationen.
Aufgrund der anhaltenden Probleme in den Lieferketten und der Lage auf dem US-Arbeitsmarkt gehen wir derzeit davon aus, dass die Inflation höher bleiben wird, als die meisten Marktteilnehmer erwarten.
Es gibt zwei Hauptwege, um sich gegen hohe Inflation zu schützen: Investitionen in Sachwerte und Gold. Für ein liquides Portfolio sind Aktien die prominentesten Sachwerte. In einem solchen Szenario sollte das Engagement in Anleihen so gering wie möglich gehalten werden.
Bei Aktieninvestitionen bevorzugen wir Qualitätsaktien und Value-Unternehmen. Firmen, die in einem Sektor oder einer Nische marktführend sind, sind zudem besser in der Lage, Preise zu erhöhen, falls die Inflation anhält.

Die Grafik zeigt die Sektorgewichtungen in den Länderindizes (oben) und in den Value-/Growth-Indizes (unten).
Um die oben skizzierte Strategie umzusetzen – mit weniger Fokus auf Technologie und einer stärkeren Gewichtung von Konsum- und Industrieunternehmen – sollte der US-Aktienmarkt relativ untergewichtet und der europäische Aktienmarkt übergewichtet werden. Zudem sehen wir attraktivere Chancen bei Value- statt bei Growth-Aktien. Eine Herausforderung innerhalb von Value-Indizes ist deren hohe Gewichtung von Banken. Wir werden daher nach Value-Strategien suchen, die eine geringere Gewichtung im Bankensektor aufweisen.
Haftungsausschluss:
Die Inhalte dieser Blogs dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen keine Kauf- oder Verkaufsempfehlungen für Vermögenswerte dar und sind nicht als Anlageberatung zu verstehen. Marmot Finance kann nicht beurteilen, ob oder wie die getätigten Aussagen mit Ihren Anlagezielen oder Ihrem Risikoprofil übereinstimmen. Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, tun Sie dies vollständig auf eigenes Risiko und eigene Verantwortung. Marmot Finance übernimmt keine Haftung für Verluste, die aus den in diesem Blogbeitrag enthaltenen Informationen entstehen könnten.
Die genannten Produkte sind keine Empfehlungen, sondern sollen aufzeigen, wie Marmot Finance arbeitet und solche Produkte auswählt. Zudem ist Marmot Finance vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.












