Chart der Woche
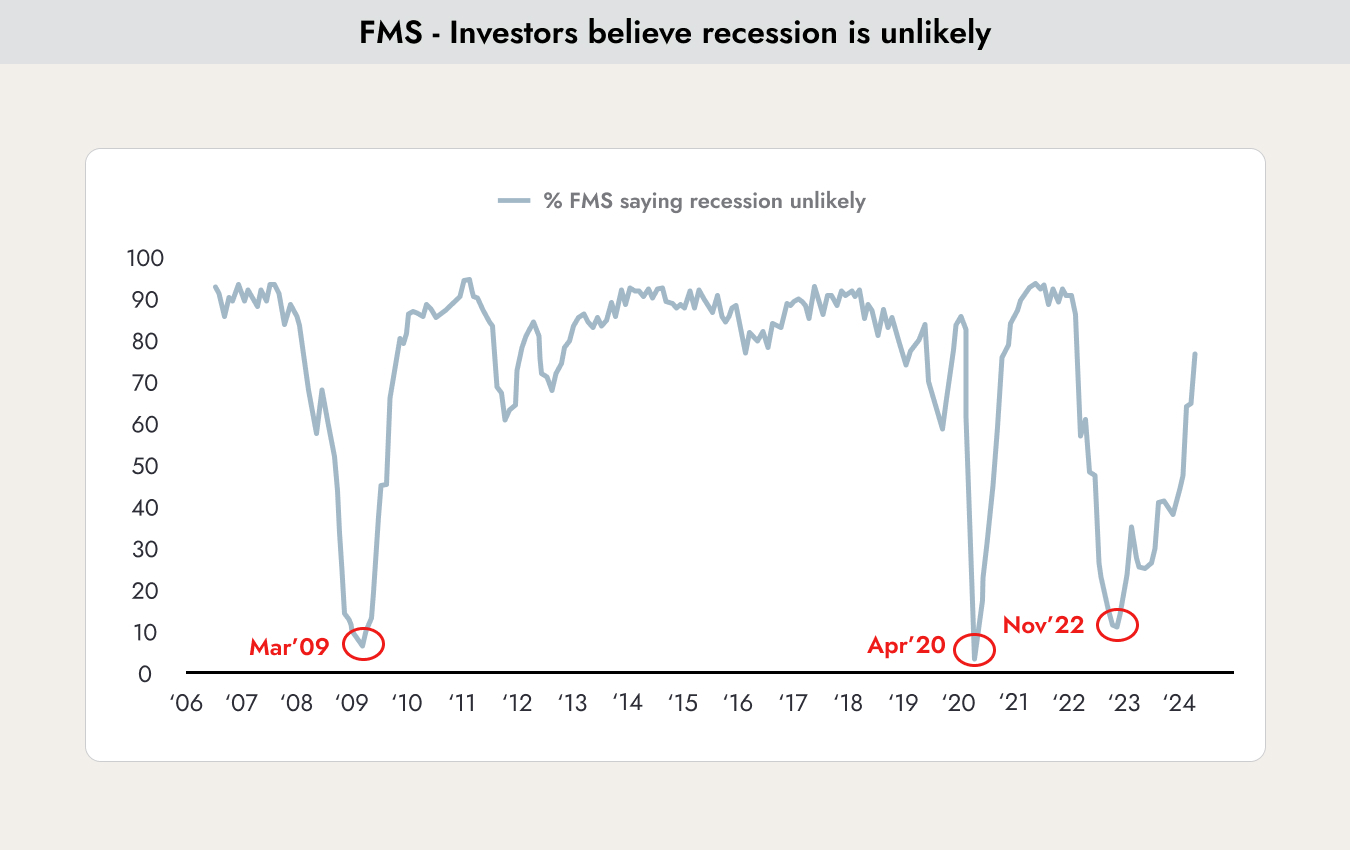
Die Grafik zeigt eine Umfrage der Bank of America unter den größten institutionellen Investoren zur Frage, ob eine Rezession in den nächsten 12 Monaten unwahrscheinlich ist. Im November 2022 erwarteten noch 90 % eine Rezession, heute sind es nur noch 10 %.
Warum das wichtig ist
Die Grafik verdeutlicht perfekt den Wandel der Marktstimmung. Für die meisten Anleger scheint die Lage klar zu sein, und trotz der historisch starken Zinserhöhungen der letzten Jahre rechnen sie nicht mit einer Rezession.
Wir können diese optimistische Sichtweise nach wie vor nicht teilen. Seit Bestehen der US-Notenbank gab es 15 Zinsanhebungszyklen, von denen 14 in einer Rezession endeten. Wir halten die Stimmung unter den meisten Anlegern für übermäßig optimistisch.
Unsere Sichtweise könnte sich jedoch bald ändern. Die folgende Grafik könnte uns zum Umdenken bewegen:
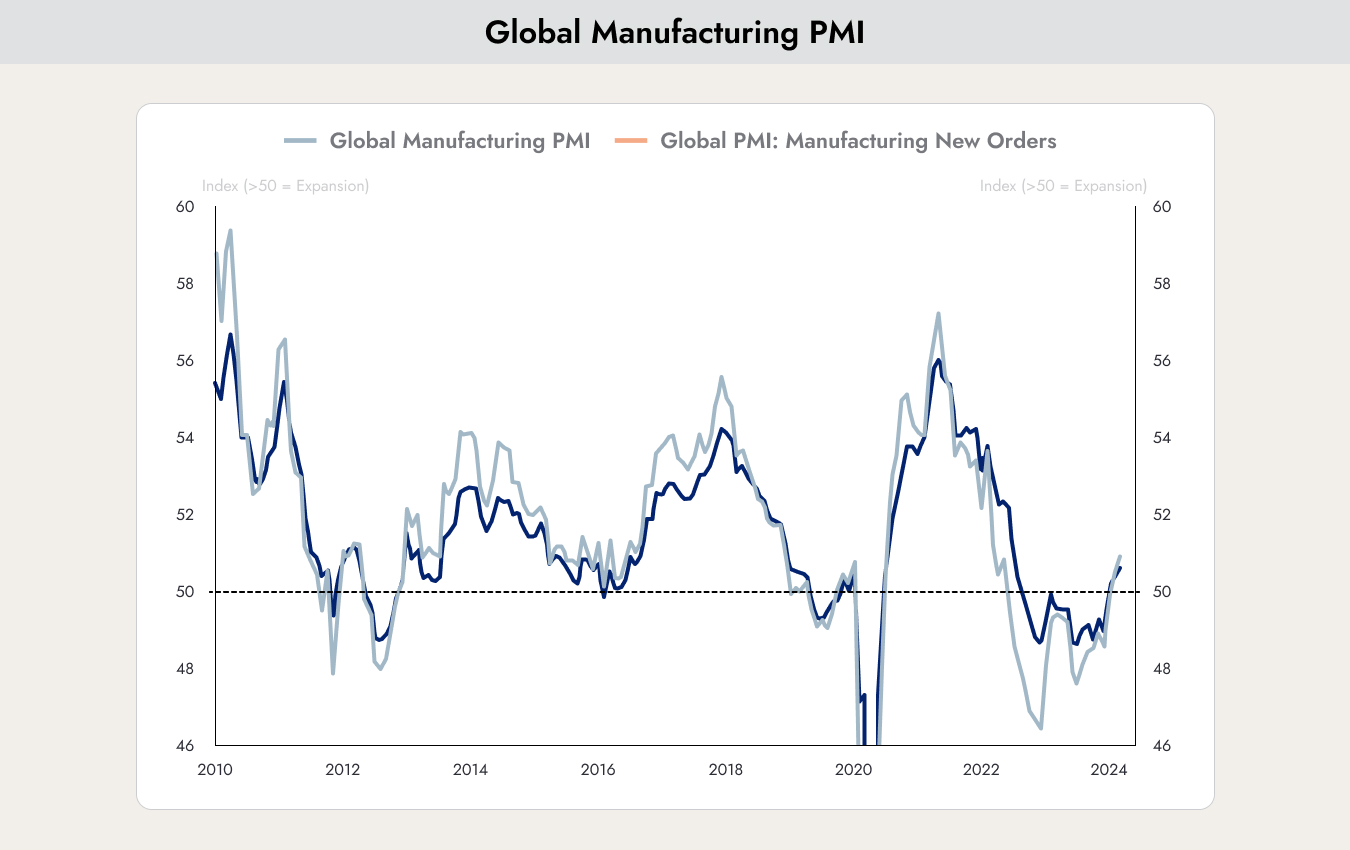
Die Grafik zeigt den Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe (dunkelblau) und die Auftragseingänge (hellblau). Ein Wert unter 50 deutet auf eine schrumpfende Wirtschaft hin, während ein Wert über 50 eine expandierende Wirtschaft anzeigt.
Im Jahr 2024 ist die Weltwirtschaft zur Expansion zurückgekehrt. Die Rezession im verarbeitenden Gewerbe scheint damit beendet zu sein.
Da der zunehmend wichtige Dienstleistungssektor, der hauptsächlich durch das Thema Künstliche Intelligenz angetrieben wird, nie in einer Rezession war, haben viele den Abschwung in der Industrie kaum wahrgenommen.
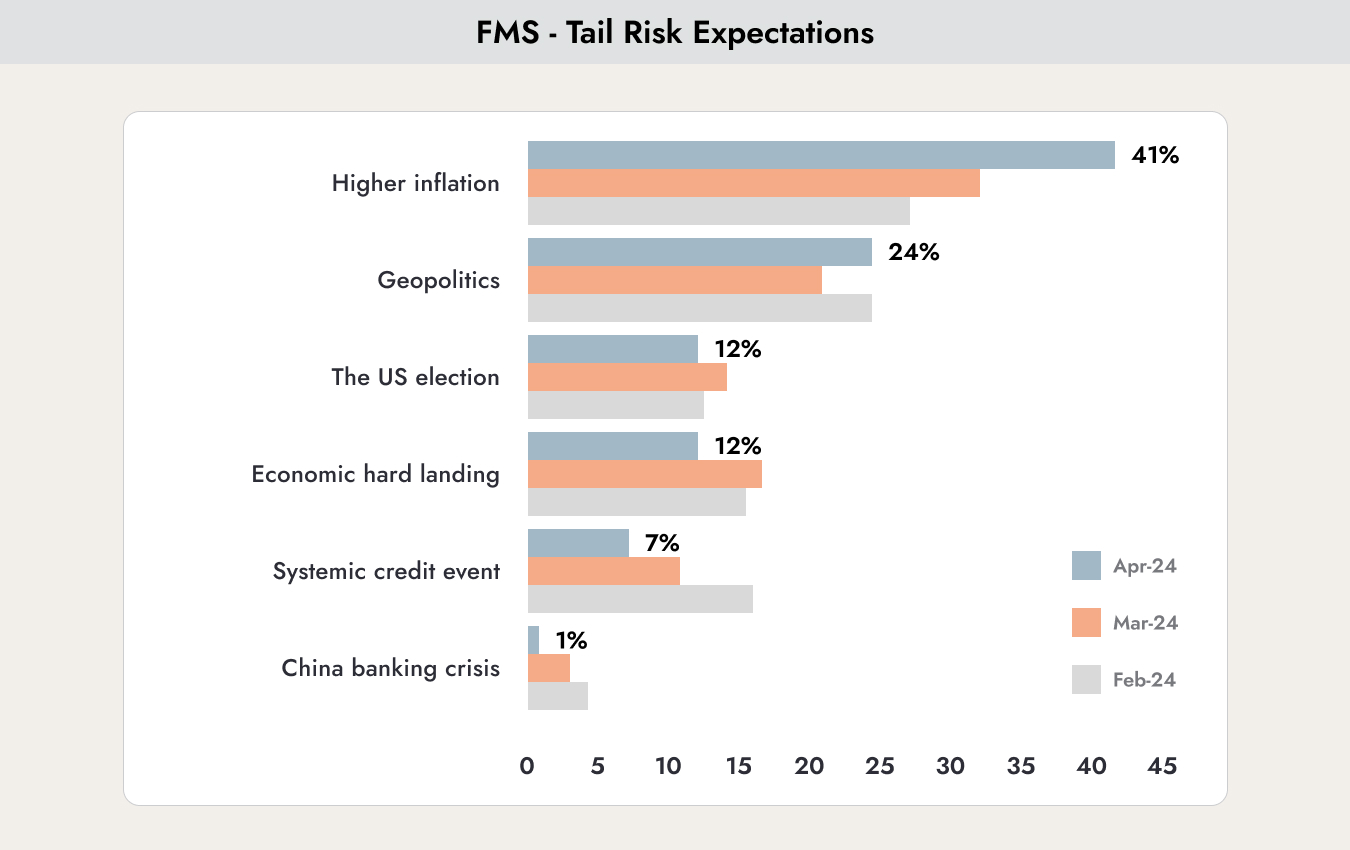
Die Grafik zeigt eine Umfrage der Bank of America unter den größten institutionellen Investoren dazu, wo sie die größten Risiken für die nächsten 12 Monate sehen. Die Angst vor einer Rezession (wirtschaftliche harte Landung) ist deutlich zurückgegangen. Stattdessen befürchten viele nun, dass Inflationsdaten positiv überraschen könnten, vor allem aufgrund geopolitischer Spannungen und steigender Ölpreise.
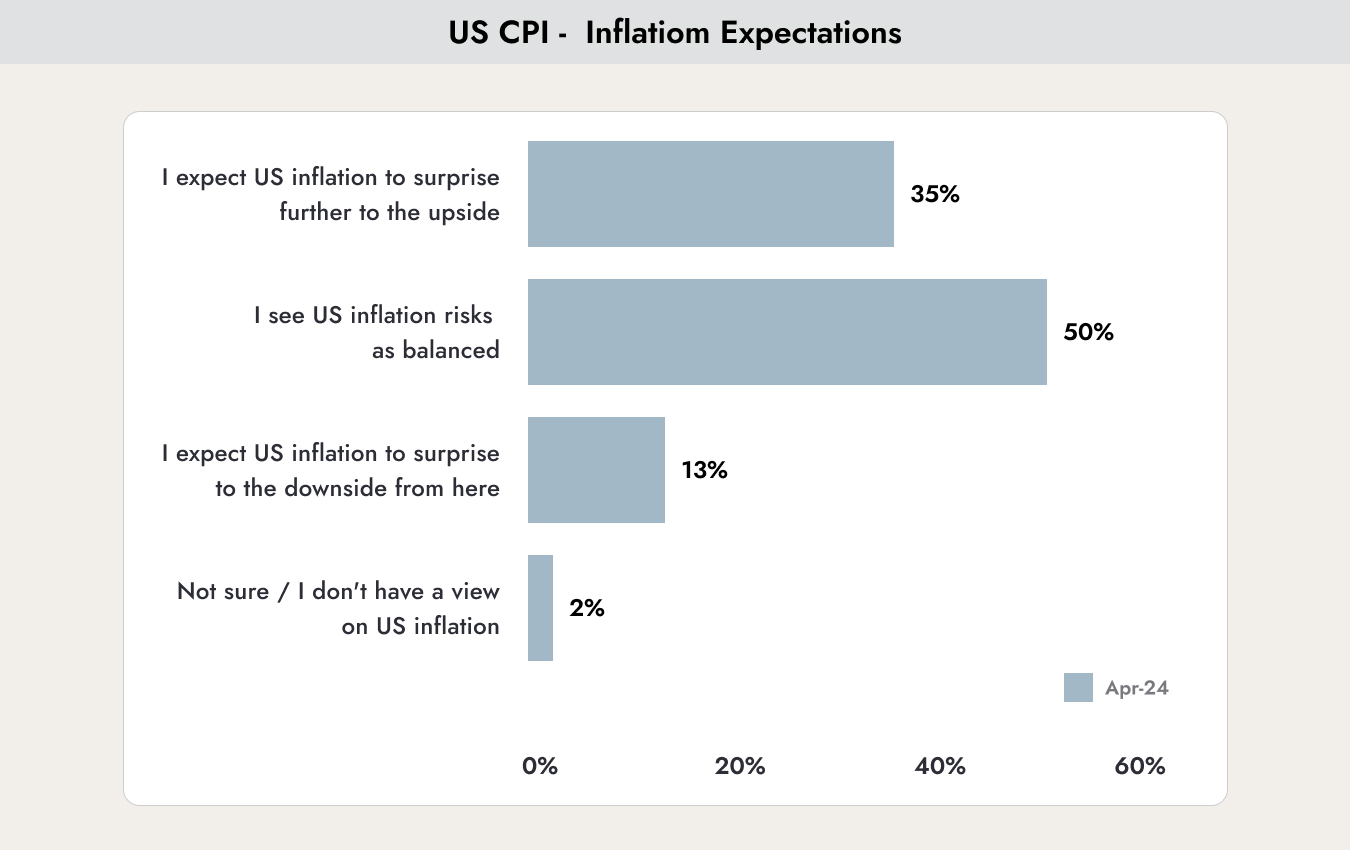
Diese Grafik zeigt ebenfalls eine Umfrage der Bank of America, diesmal jedoch exklusiv unter institutionellen Anleiheinvestoren. Positiv ist, dass mehr als 60 % der Anleger erwarten, dass die Inflation stabil bleibt oder sinkt. Allerdings rechnen immer noch 35 % mit einer höheren Inflation. Zu Jahresbeginn lag dieser Wert noch bei nahezu 0 %.
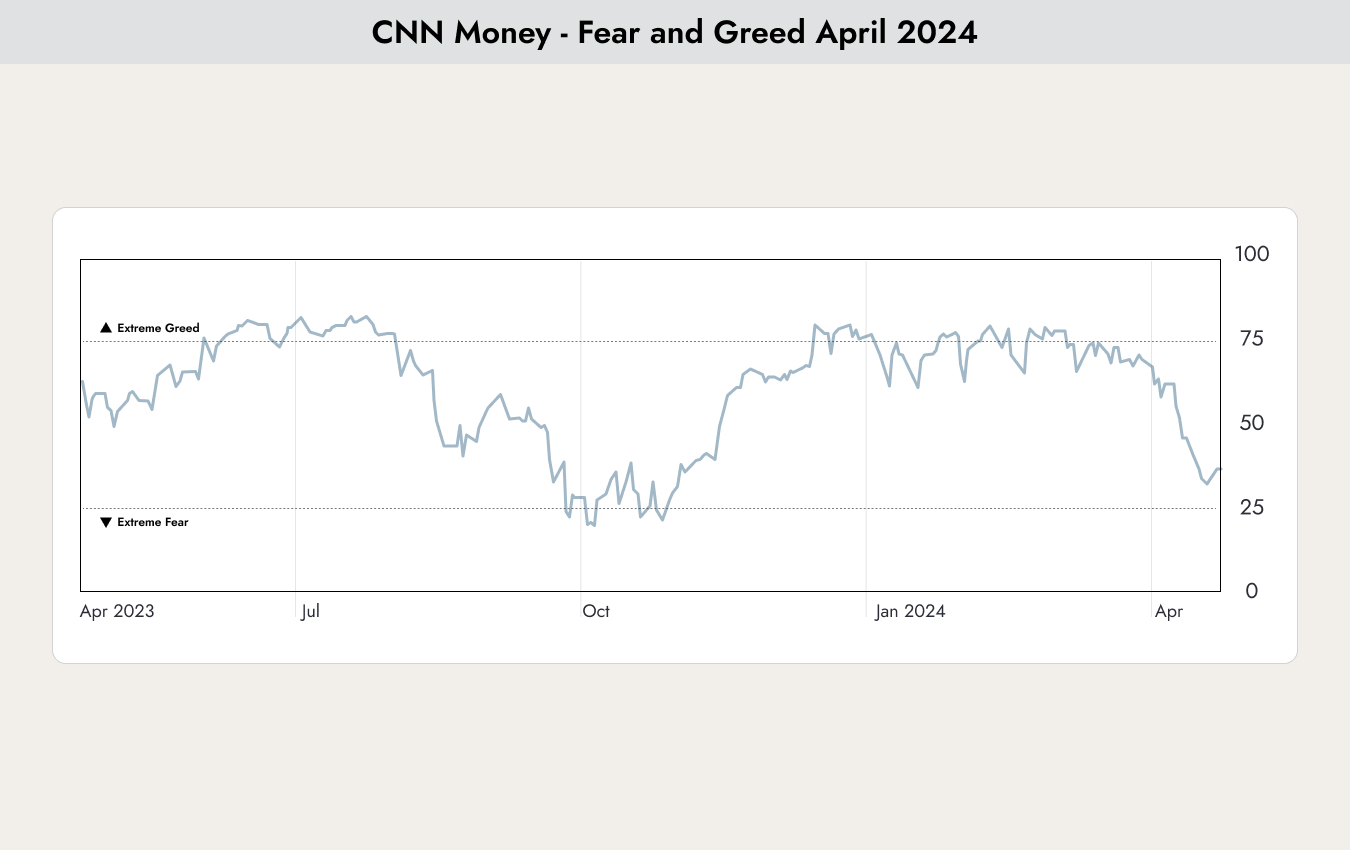
Die Grafik zeigt, wie euphorisch die Stimmung unter Privatanlegern geworden war. Von Dezember 2023 bis März 2024 befand sich die Stimmung auf extrem hohem Niveau. Seit April hat sich die Stimmung gedreht. Auslöser war die Enttäuschung bei einigen der beliebtesten Aktien der Anleger, wie Tesla und Nvidia, die in den letzten Wochen stark gefallen sind.
Aber das war nur der Auslöser. Wir hatten bereits seit einigen Wochen vor einer Korrektur gewarnt. Mit der Verschiebung der Zinserwartungen war es nur eine Frage der Zeit, bis sich die Kurse an die Realität anpassen würden. Wir glauben zudem, dass die Korrektur noch nicht abgeschlossen ist.
Was uns weiterhin Sorgen bereitet, ist die inverse Zinskurve:
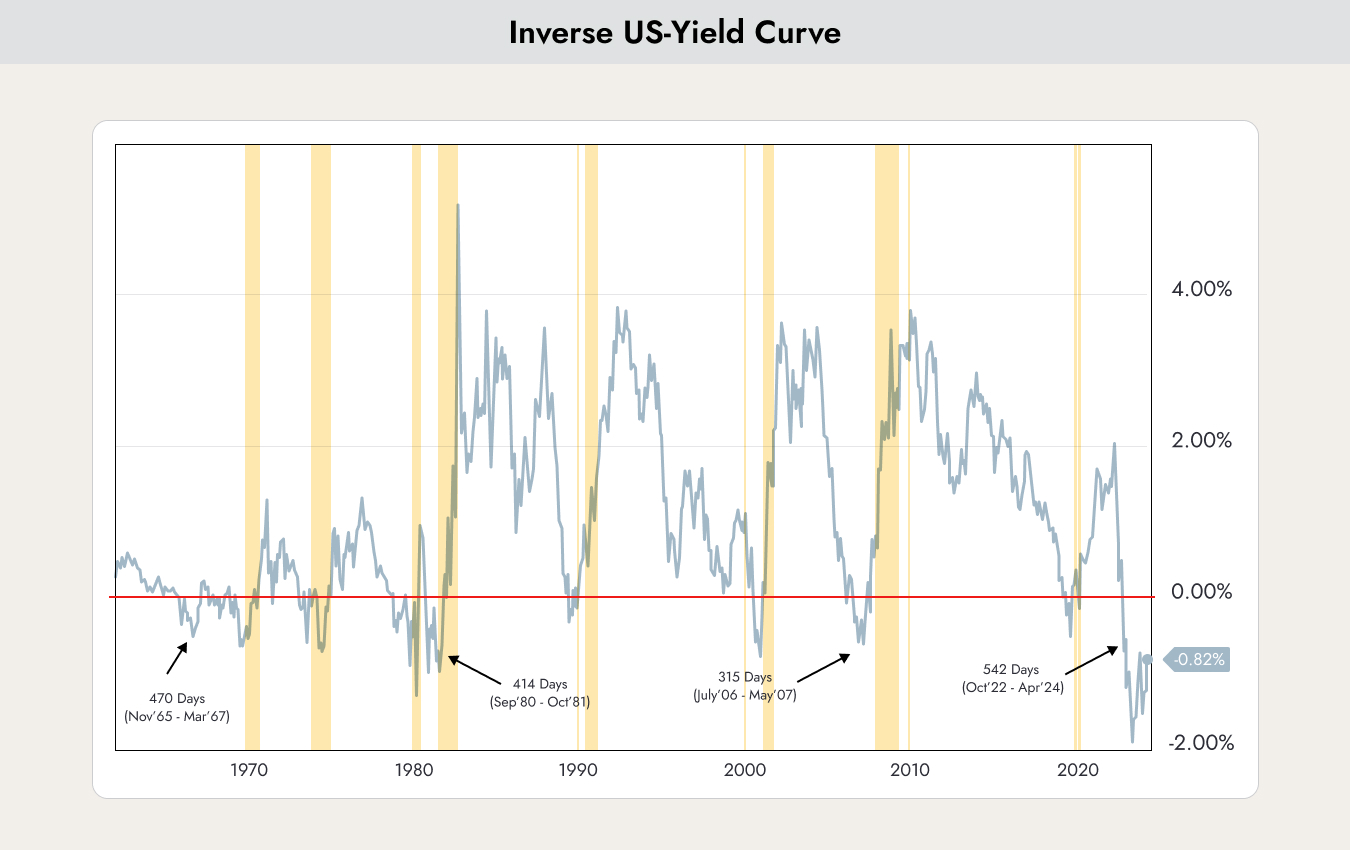
Das Diagramm zeigt die Spanne zwischen 10-jährigen und 2-jährigen US-Staatsanleihen. Normalerweise sind langfristige Zinsen höher als kurzfristige, da über längere Zeiträume mehr Unsicherheit besteht. Aktuell sind die kurzfristigen Zinsen jedoch höher, was als inverse Zinskurve bezeichnet wird.
In der Vergangenheit war dies stets ein Vorbote einer Rezession. Obwohl Aktienanleger sehr optimistisch sind und die Möglichkeit einer Rezession ignorieren, scheinen Anleiheinvestoren weiterhin damit zu rechnen. Historisch gesehen lagen Anleiheinvestoren meist richtig. Es handelt sich dabei größtenteils um langfristige institutionelle Anleger wie Pensionsfonds, die sich nicht von medialen Stimmungen leiten lassen.
Für die Wirtschaft ist entscheidend, wie leicht Unternehmen Zugang zu Krediten für ihre Geschäftstätigkeit erhalten. Seit November 2023 haben sich die Bedingungen für viele Unternehmen deutlich verbessert:
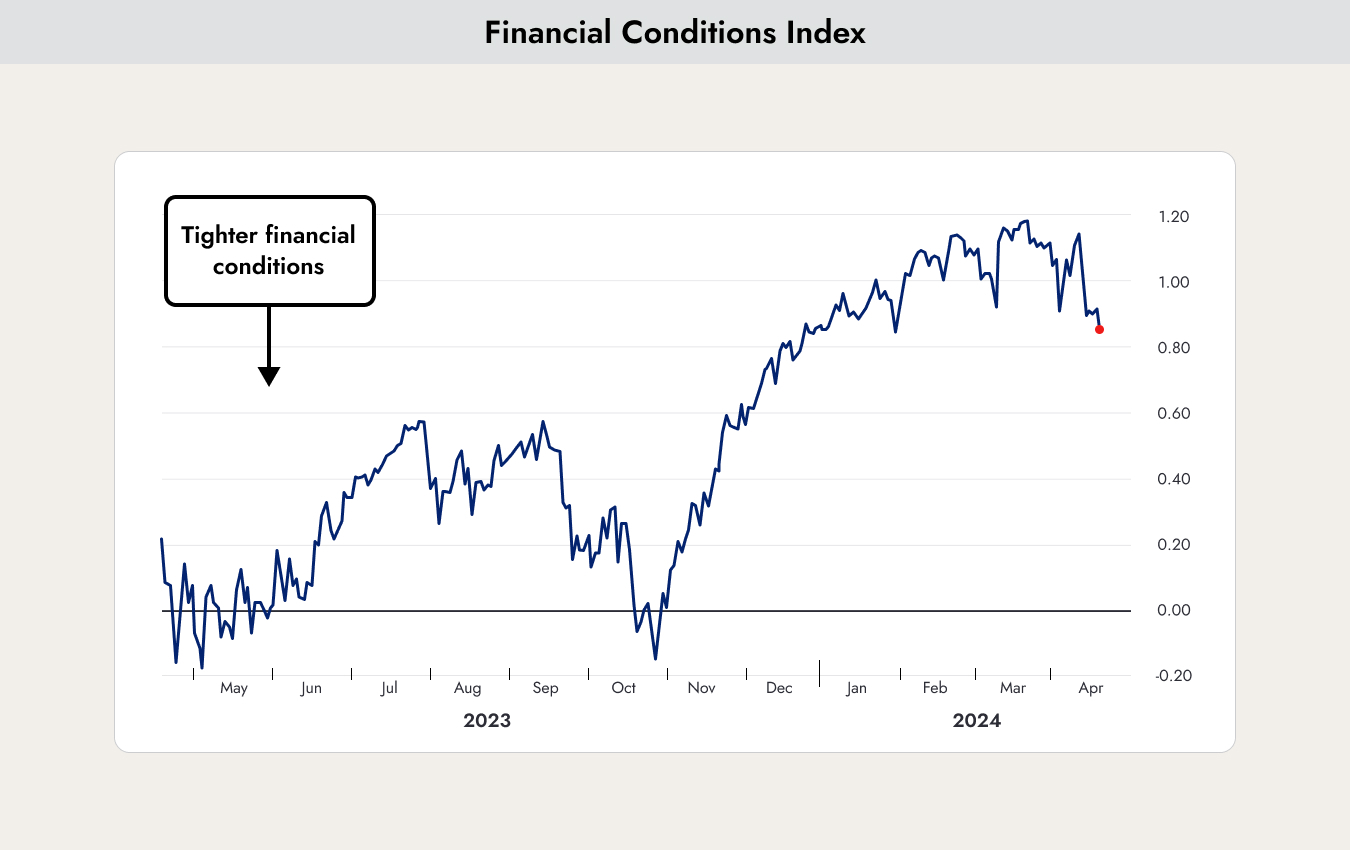
Bloomberg berechnet einen Index, der zeigt, wie leicht Unternehmen Finanzierungen erhalten können. Einer der wichtigsten Faktoren ist natürlich das Zinsniveau, aber auch andere Indikatoren fließen in die Berechnung ein. Der in diesem Bereich am stärksten beachtete Index ist der der Chicago Federal Reserve, der 105 Datenpunkte berücksichtigt.
Ein höherer Wert im Index bedeutet leichtere Finanzierungsbedingungen. Seit März ist der Index wieder gesunken. Zu Jahresbeginn erwarteten die Märkte noch sieben Zinssenkungen, während es jetzt nur noch zwei sind:
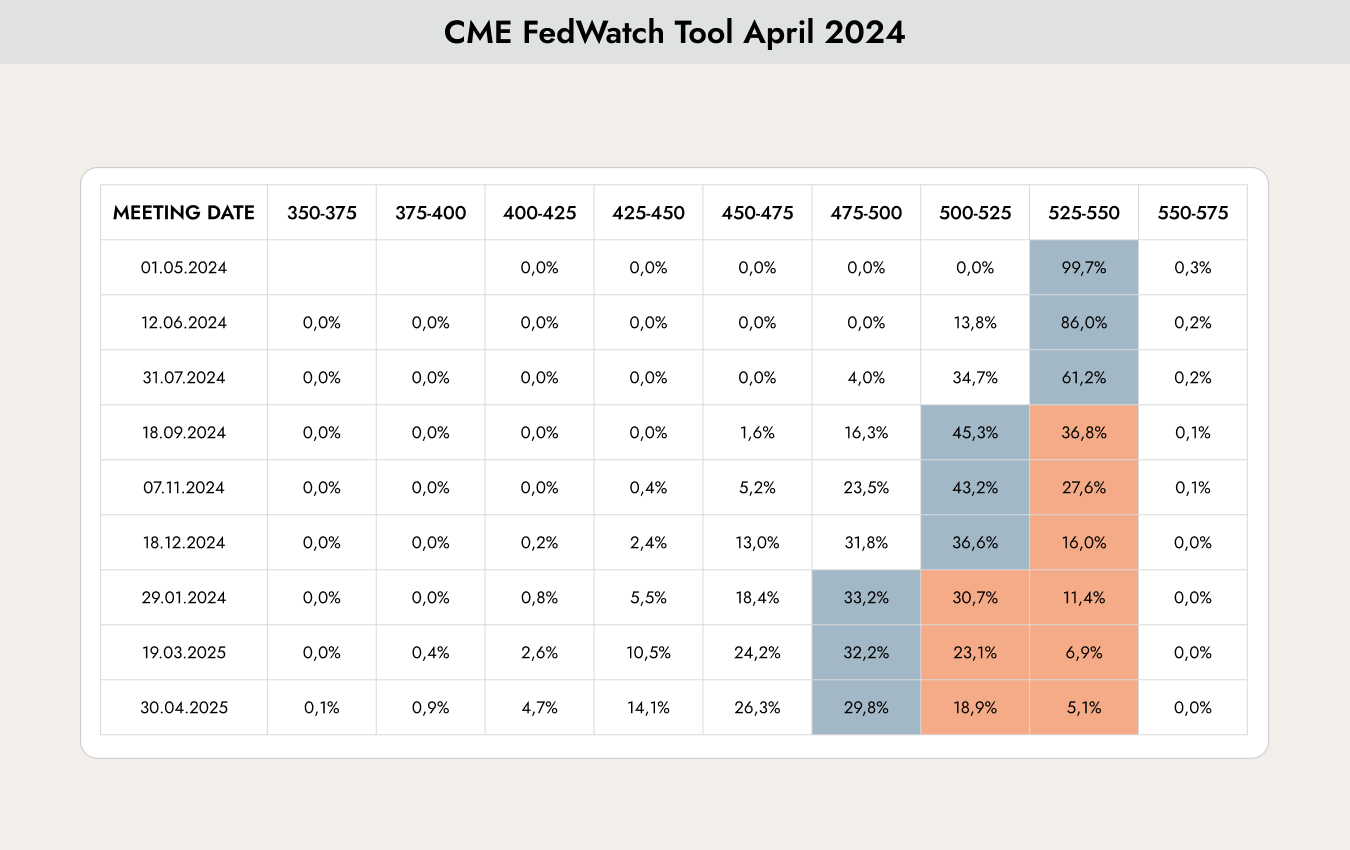
Das Diagramm zeigt die Wahrscheinlichkeiten, die Anleger für zukünftige Zinsentscheidungen der US-Notenbank ansetzen. Für die nächste Fed-Sitzung am 1. Mai sehen Anleger eine Wahrscheinlichkeit von 99,7 % für unveränderte Zinsen. Die Märkte rechnen derzeit jedoch mit Zinssenkungen um jeweils 0,25 % im September 2024 und Januar 2025.
Die Investitionen von heute sind die Gewinne von morgen. Neben der inversen Zinskurve bereitet uns Sorge, dass Unternehmen trotz verbesserter Finanzierungsbedingungen im letzten Jahr ihre Investitionen nicht erhöht haben und eine sehr geringe Kreditnachfrage zeigen.
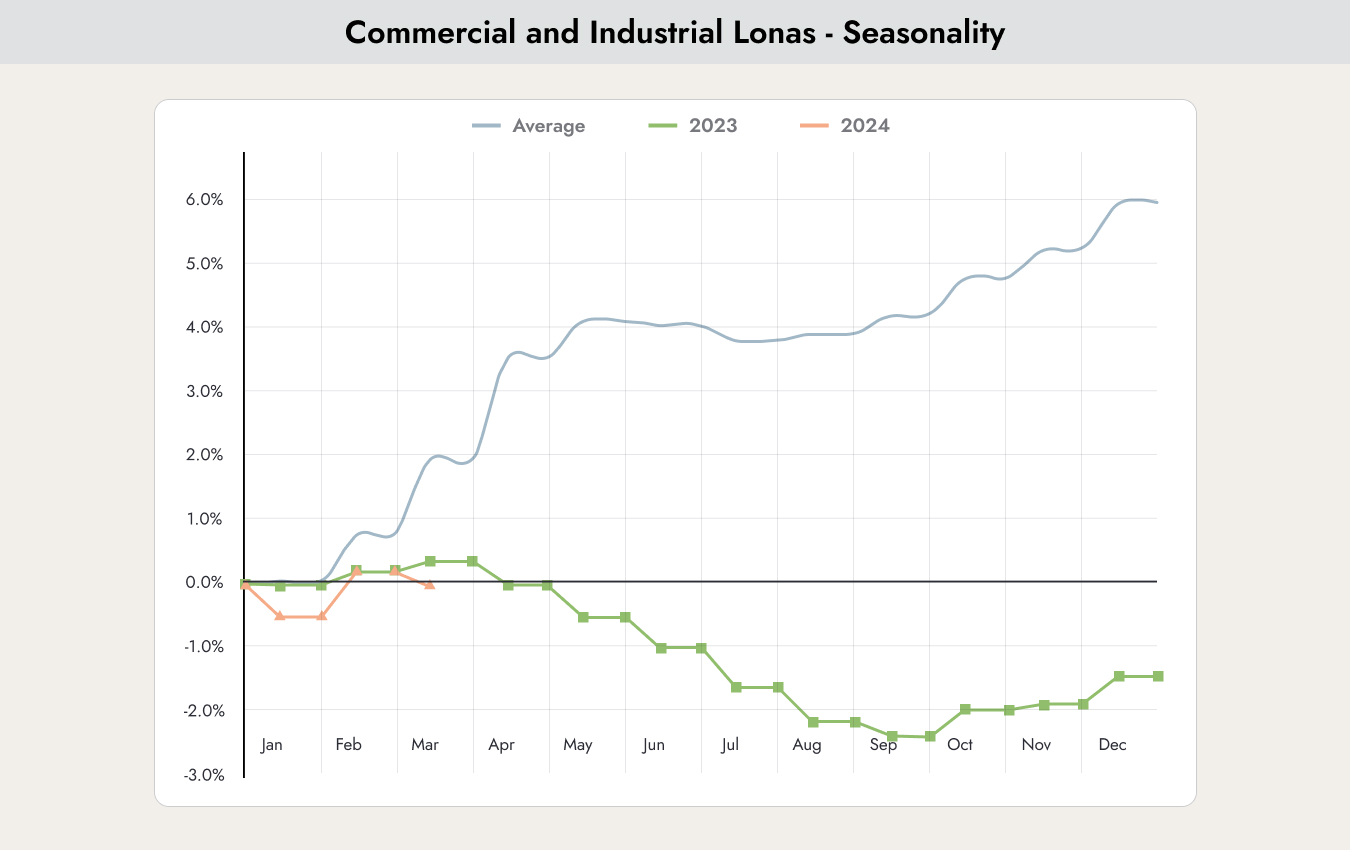
Das Diagramm zeigt die Nachfrage nach Unternehmenskrediten in den USA. Die blaue Linie stellt den durchschnittlichen Nachfragetrend der letzten 20 Jahre dar. Im Jahr 2023 ging die Nachfrage nach Unternehmenskrediten zurück, und 2024 scheint sich dieser Trend fortzusetzen.
Bislang scheinen Unternehmen nicht an einen starken wirtschaftlichen Ausblick zu glauben und bleiben bei zusätzlichen Investitionen vorsichtig. Erst wenn sich dies ändert, werden wir unsere derzeit sehr vorsichtige und konservative Anlagestrategie überdenken.