Chart der Woche

Der Chart verdeutlicht die Outperformance von Wachstumsaktien gegenüber dem breiten US-Marktindex S&P 500 seit 1926. Wachstumsaktien können nicht ewig steigen. Historisch gesehen gab es zwei Höhepunkte – 1970 und 2000 während der Tech-Blase. Wir befinden uns nun wieder auf einem ähnlichen Bewertungsniveau.
Warum das wichtig ist
Wachstumsaktien waren 2020 und 2021 maßgeblich für die Renditen in den USA verantwortlich. Seit November 2021 ist jedoch eine Korrektur im Gange. Viele Anleger fragen sich nun, ob Wachstumsaktien, insbesondere nach dem starken Rücksetzer der letzten Woche, eine gute Kaufgelegenheit bieten.
Der obige Chart deutet darauf hin, dass wir eine Trendwende erleben könnten, die sich über mehrere Jahre erstrecken könnte. Wachstumsaktien sind oft hoch verschuldet oder noch nicht profitabel, was bedeutet, dass sie für ihren Geschäftsbetrieb stark auf Fremdkapital angewiesen sind. Höhere Zinsen treffen diese Unternehmen besonders hart.
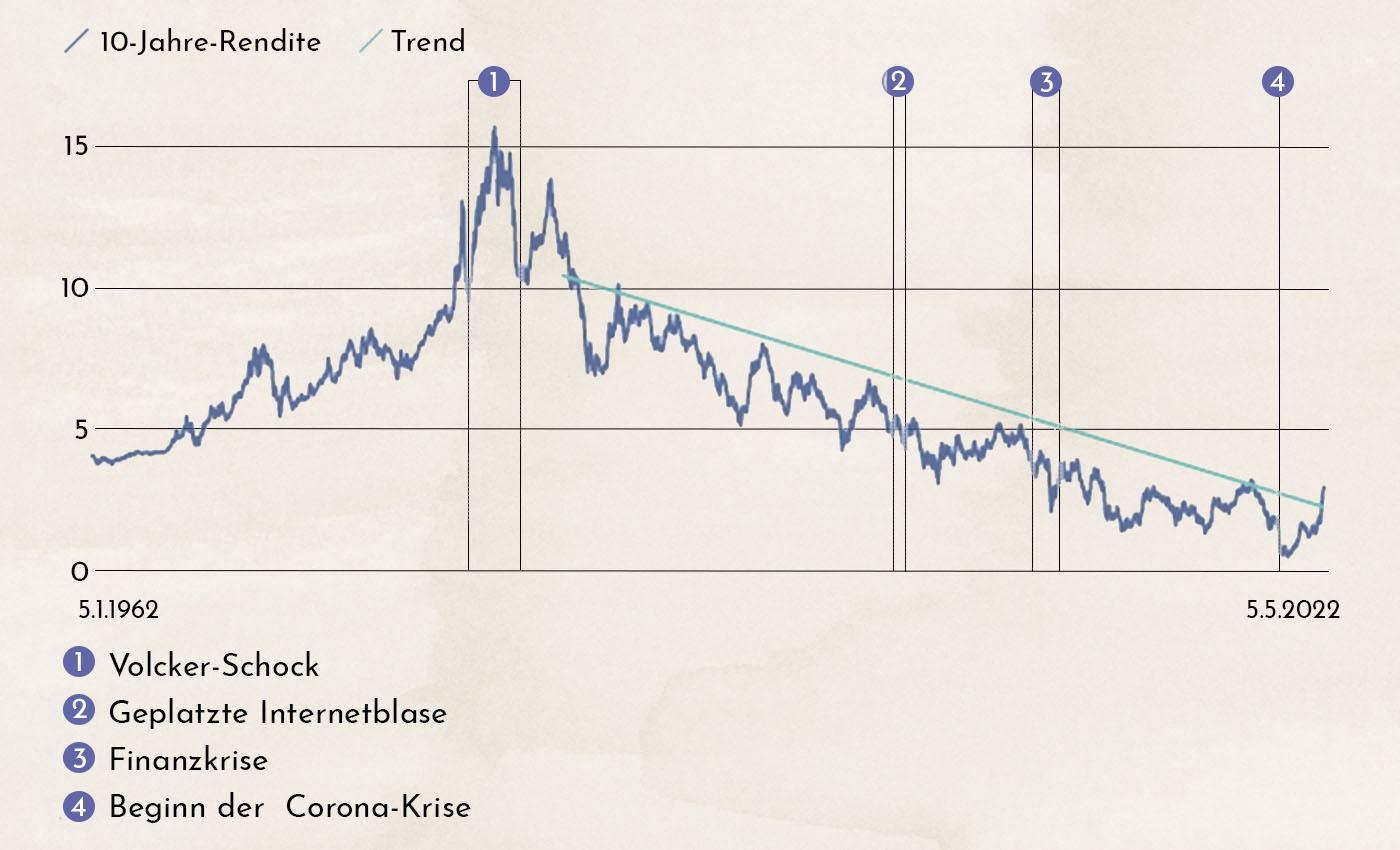
Der Chart zeigt die US-Zinsen seit 1960. Der über 30-jährige Trend sinkender Zinsen scheint nun gebrochen zu sein. Es ist daher wahrscheinlich, dass die Korrektur bei Wachstumsaktien anhält, während Substanzwerte (Value-Aktien) nun die bessere Anlagealternative sein könnten.
Nervöse Märkte: Die Berichtssaison ist beendet
Die Finanzmärkte hatten die Ukraine-Krise weitgehend hinter sich gelassen und sich wieder auf das aktuelle wirtschaftliche Umfeld mit hoher Inflation und steigenden Zinsen konzentriert. Die zunehmend aggressive Rhetorik aus Moskau und die Ungewissheit darüber, was Putin am 9. Mai, dem russischen Tag des Sieges über Nazi-Deutschland, sagen könnte, sorgen nun jedoch für erneute Verunsicherung.
Die Entscheidung der US-Notenbank, die Zinsen um 50 Basispunkte anzuheben, war weitgehend erwartet worden. Dennoch hatten einige Marktteilnehmer nach den negativen BIP-Wachstumszahlen der Vorwoche ein weniger aggressives Signal der Zentralbank erhofft. Das Risiko, dass die Fed die Zinsen zu stark anhebt und die Wirtschaft in eine Rezession stürzt, nimmt zu.

Der Chart zeigt die Entwicklung des US-Aktienmarktes 52 Monate vor und nach der ersten Zinserhöhung der Zentralbank seit 1994. Die dicke blaue Linie stellt die aktuelle Entwicklung dar, während die hellgrauen Linien die Muster der letzten vier Zinserhöhungszyklen zeigen.
Die aktuelle Korrektur ist bereits die stärkste der letzten fünf Zyklen. Natürlich waren die vorangegangenen Zyklen nicht von einem Krieg überschattet. Dennoch legt der Chart nahe, dass die Marktreaktion, rein basierend auf den Zinserhöhungen der Zentralbank, bereits übertrieben sein könnte. Sollten die negativen Auswirkungen der Ukraine-Krise nachlassen, ist eine Erholung an den Märkten zu erwarten.
Die Berichtssaison, in der Unternehmen ihre Ergebnisse für das erste Quartal 2022 vorlegten, ist nun zu Ende und verlief relativ positiv. Die Prognosen der Unternehmen konnten den oben beschriebenen negativen Trend jedoch nicht durchbrechen.

Der Chart zeigt die Erwartungen der Anleger vor Ende jedes Quartals und wie die Gewinne tatsächlich gemeldet wurden. Die letzten sieben Quartale sind farblich hervorgehoben, ebenso wie die nächsten zwei bis Ende 2022.
Zu Beginn dieser Berichtssaison wurde für US-Unternehmen ein durchschnittliches Gewinnwachstum von 5,5 % erwartet. Der tatsächliche Wert lag bei 8,7 %, wobei 81 % der Unternehmen Ergebnisse über den Erwartungen meldeten.
Das ist eigentlich ein sehr starkes Bild. Einige negative Einzelfälle mit hoher Aufmerksamkeit, wie etwa Netflix, haben jedoch die Wahrnehmung der Anleger belastet. Die Marktstimmung ist derzeit so negativ, dass gute Nachrichten weitgehend ignoriert werden.
Auch der Ausblick für die kommenden Quartale ist ermutigend. Für das zweite Quartal wird lediglich ein Gewinnwachstum von 5 % erwartet – wobei viele Unternehmen diesen Wert erneut übertreffen könnten. Für das dritte Quartal 2022 sind die Erwartungen mit einem prognostizierten Anstieg von 10 % ambitionierter. Angesichts des starken Rückgangs des verfügbaren Einkommens der Amerikaner durch hohe Inflation und steigende Hypothekenzinsen könnte dieses Ziel jedoch schwerer zu erreichen sein.
Rohstoffe: Ist es jetzt zu spät für ein Investment?
Die Rohstoffpreise sind in den letzten Monaten stark gestiegen. Wir versuchen, diesen Preisanstieg in einen historischen Kontext einzuordnen.
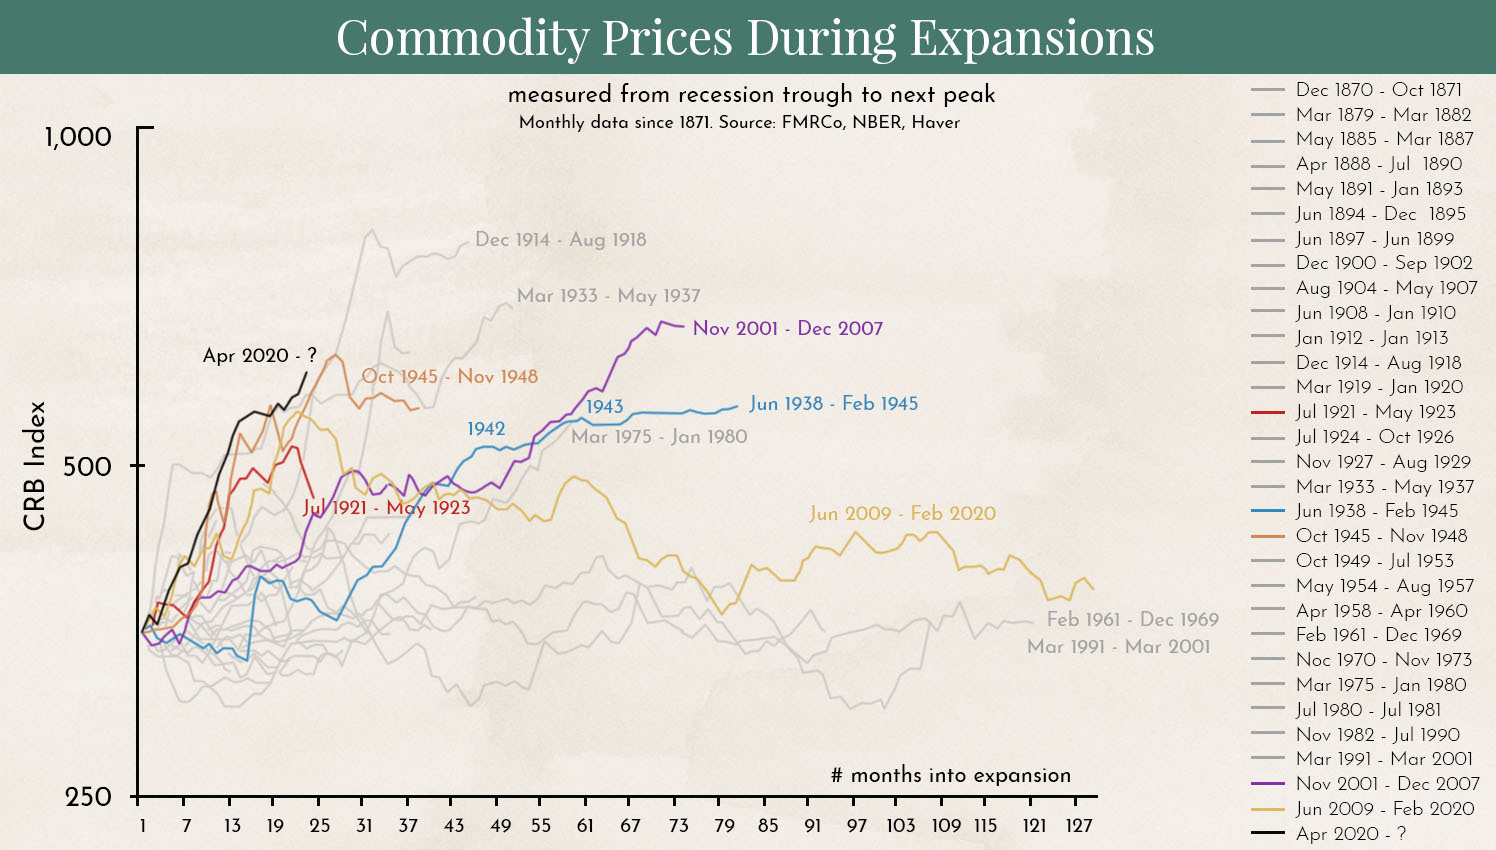
Die Grafik zeigt die Wertentwicklung des breiten CRB Commodity Index während wirtschaftlicher Erholungsphasen seit 1873. Historisch betrachtet ist der aktuelle Anstieg einer der größten, die jemals verzeichnet wurden. Nur selten setzte sich der Anstieg noch weiter fort und erreichte noch höhere Niveaus.
Der aktuelle Anstieg wird durch Lieferkettenprobleme nach der Pandemie und den Krieg in der Ukraine vorangetrieben. Dennoch deutet ein Vergleich mit der Vergangenheit darauf hin, dass der größte Teil des Anstiegs bereits hinter uns liegen könnte und wir uns dem Ende dieses Aufwärtstrends nähern.
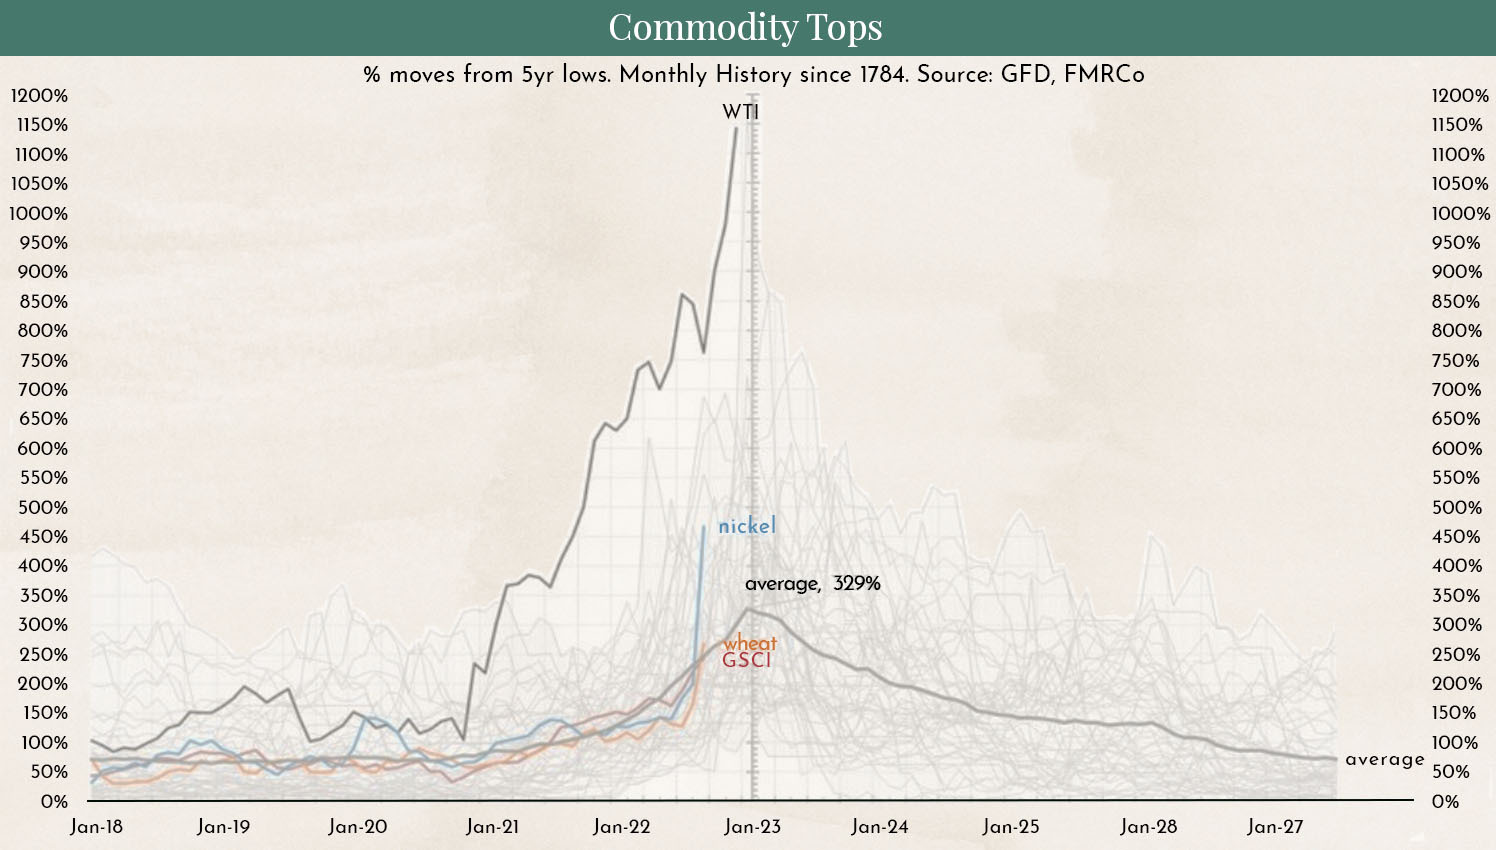
Die Grafik zeigt den Preisanstieg ausgewählter Rohstoffe (farbig) und des breiten S&P GSCI (schwarz). Die graue Schattierung stellt die Renditen einzelner Rohstoffe während Erholungsphasen von einem 5-Jahres-Tief seit 1784 dar.
Der aktuelle Anstieg der Rohstoffindizes wurde primär durch den Ölpreisschub getrieben. Wir sehen derzeit den stärksten Anstieg der Ölpreise nach einem 5-Jahres-Tief seit 1973. Viele Regierungen greifen in den Markt ein, indem sie Energiesteuern senken und Reserven freigeben. Wir glauben, dass dies den Ölpreisanstieg nachhaltig dämpfen könnte.
Für andere Rohstoffe, insbesondere Weizen, ist der Ausblick schwieriger; hier sind weitere Preissteigerungen wahrscheinlich.
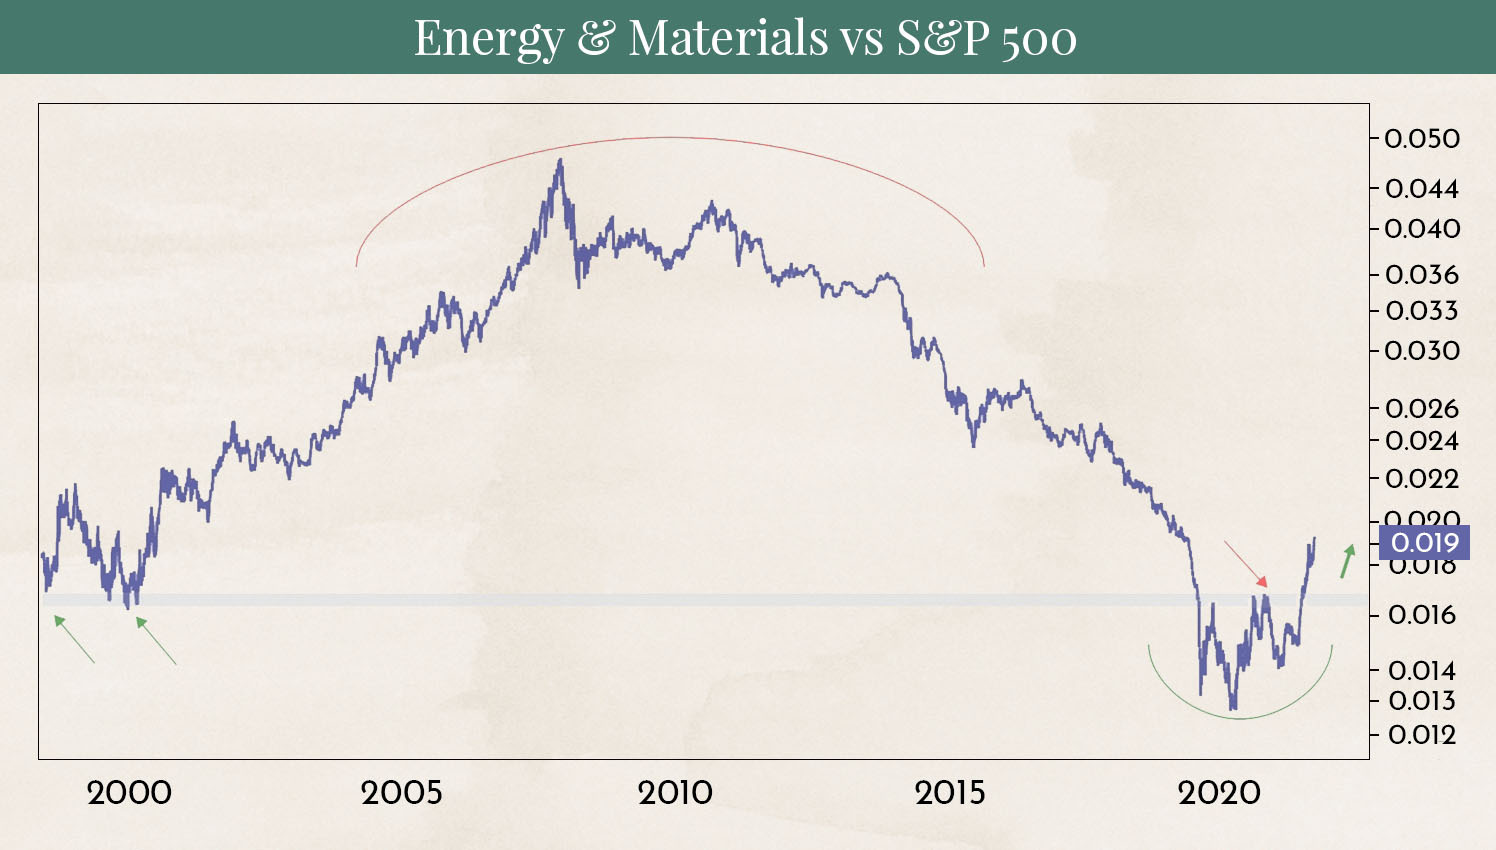
Die Grafik zeigt die Outperformance von Energie- und Rohstoffunternehmen gegenüber dem S&P 500. Sie verdeutlicht, wie langfristig Rohstofftrends in der Regel sind – oft dauern sie 8 bis 10 Jahre an.
Nach einer Phase starker Outperformance von 2000 bis 2008 folgte eine lang anhaltende Phase der Underperformance von 2008 bis 2020. Da sich der Trend nun umgekehrt hat, besteht eine gute Chance auf eine nachhaltige Outperformance in diesem Sektor.
Aufgrund der beschriebenen starken kurzfristigen Bewegungen erwarten wir derzeit eine gewisse Konsolidierung der Rohstoffpreise. Es ist jedoch sehr wahrscheinlich, dass sie ihren Aufwärtstrend nach einigen Monaten wieder aufnehmen werden.
Haftungsausschluss:
Die Inhalte dieser Blogbeiträge dienen ausschließlich allgemeinen Informationszwecken und sollen potenziellen Kunden helfen, unsere Arbeitsweise zu verstehen. Sie stellen weder Empfehlungen zum Kauf oder Verkauf von Vermögenswerten noch eine Anlageberatung dar. Marmot Finance kann nicht beurteilen, ob die getroffenen Aussagen mit Ihren Anlagezielen oder Ihrem Risikoprofil übereinstimmen.
Wenn Sie auf Basis dieses Blogbeitrags Anlageentscheidungen treffen, geschieht dies vollständig auf eigenes Risiko und in eigener Verantwortung. Marmot Finance übernimmt keine Haftung für Verluste, die aus den hier enthaltenen Informationen entstehen könnten.
Die genannten Produkte sind keine Empfehlungen, sondern dienen dazu, die Arbeitsweise und Produktauswahl von Marmot Finance zu veranschaulichen. Marmot Finance ist vollkommen unabhängig und erhält keinerlei Vergütung von Produktanbietern.