Wenn Ihr Anlagehorizont zehn Jahre oder länger ist, ist die Faktenlage eindeutig: Investieren Sie den gesamten Betrag sofort in ein diversifiziertes Portfolio, das Ihrer Risikotoleranz entspricht. Historische Analysen zeigen, dass die Einmalanlage in etwa 65–68 % der Fälle besser abschneidet als ein gestaffelter Einstieg (Dollar-Cost Averaging), wenn man lange Zeiträume betrachtet. Die wichtigsten Ausnahmen sind Anleger mit einem kurzen Zeithorizont, einem kurzfristigen Liquiditätsbedarf oder einer ausgeprägten Neigung zu Panikverkäufen bei Marktabschwüngen.
Bevor Sie handeln, sollten Sie drei kurze Checks durchführen:
- Notgroschen zuerst. Halten Sie drei bis sechs Monatsausgaben auf einem jederzeit verfügbaren Konto bereit, bevor Sie investieren.
- Kurzfristige Ziele. Geld, das innerhalb von zwei bis drei Jahren benötigt wird, gehört auf ein Sparkonto oder ein Festgeldkonto, nicht in Aktien.
- Ehrlichkeit zu sich selbst. Wenn Sie bei einem Buchverlust von 20 % zum Verkauf neigen würden, ist ein gestaffelter Einstieg für Sie in der Praxis möglicherweise besser – auch wenn dies auf dem Papier zu geringeren Renditen führen kann.
Ihr konkreter nächster Schritt innerhalb der nächsten 48 Stunden: Stellen Sie sicher, dass Ihr Notgroschen steht, legen Sie fest, welches Konto Sie nutzen (Broker, Vermögensverwalter oder Säule 3a), und skizzieren Sie Ihre Zielallokation schriftlich, bevor Sie auch nur einen Franken überweisen.
Profi-Tipp: Halten Sie Ihre geplante Allokation schriftlich fest, bevor Sie ein Konto eröffnen. Anleger, die sich schriftlich zu einem Plan bekennen, weichen deutlich seltener davon ab, wenn sich die Märkte in den ersten Wochen gegen sie entwickeln.
Was gilt als Einmalanlage und woher stammt sie üblicherweise?
Eine Einmalanlage ist eine einmalige Kapitalübertragung in ein Anlageportfolio, im Gegensatz zu den regelmäßigen monatlichen Beiträgen, die die meisten Menschen mit der Altersvorsorge oder einem Dauerauftrag für einen Fonds verbinden. Das entscheidende Merkmal ist, dass das Geld auf einmal verfügbar ist und die Entscheidung über die Verwendung bewusst getroffen werden muss, anstatt sie dem Zufall zu überlassen.
In der Schweiz resultieren Einmalanlagen typischerweise aus einer Handvoll klar definierter Ereignisse:
- Erbschaft oder Schenkung. Ein Vermächtnis von Eltern oder Großeltern, das oft Immobilien, Wertpapiere oder Bankguthaben umfasst.
- Immobilienverkauf. Der Erlös aus dem Verkauf eines Zweitwohnsitzes, einer Anlageimmobilie oder des Eigenheims nach einer Verkleinerung.
- Unternehmensverkauf. Ein Gründer verkauft sein Unternehmen oder ein Aktionär erhält eine Abfindung.
- Bonus oder langfristige Anreize. Eine Führungskraft erhält einen aufgeschobenen Bonus oder aktienbasierte Vergütungen, die in einer Tranche fällig werden.
- Pensionskassenauszahlung. Eine Kapitalauszahlung aus der beruflichen Vorsorge (Säule 2) bei Pensionierung, die in der Schweiz separat vom übrigen Einkommen besteuert wird.
- Scheidungsabfindung oder Versicherungsleistung. Weniger häufig, aber in der Größenordnung ebenso bedeutend.
Betrachten wir ein typisches Szenario: Eine Frau Mitte fünfzig verkauft nach dem Auszug der Kinder das Familien-Ferienhaus im Wallis für 800.000 CHF. Nach Tilgung der Hypothek und Zahlung der kantonalen Handänderungssteuern bleiben ihr netto 580.000 CHF. Sie benötigt das Geld nicht sofort, verfügt bereits über eine Altersvorsorge und hat einen Anlagehorizont von fünfzehn Jahren, bevor sie das Kapital angreifen möchte. Genau für diese Situation ist dieser Leitfaden geschrieben.
Warum ist diese Entscheidung so wichtig? Weil sich Zeit am Markt durch den Zinseszinseffekt auszahlt. Eine Summe, die zwölf Monate lang auf einem Girokonto liegt, während der Eigentümer noch überlegt, hat bereits reale Kosten verursacht – auch wenn auf dem Kontoauszug keine Gebühr erscheint.

Profi-Tipp: Wenn Ihre Einmalanlage eine Kapitalauszahlung aus der Säule 2 beinhaltet, beachten Sie, dass diese im Jahr der Auszahlung zu einem reduzierten Satz separat von Ihrem übrigen Einkommen besteuert wird. Der Wohnkanton zum Zeitpunkt der Auszahlung bestimmt den Steuersatz. Planen Sie den Zeitpunkt sorgfältig mit einem Steuerberater, bevor Sie die Auszahlung beantragen.
Einmalanlage versus gestaffelter Einstieg: Was sagen die Fakten wirklich?
Der Konsens unter Wissenschaftlern und Praktikern ist eindeutig. Die Einmalanlage schneidet in vielen historischen Szenarien besser ab als der gestaffelte Einstieg (DCA), und die Performance-Lücke vergrößert sich tendenziell, je länger der DCA-Zeitraum dauert. Die Logik ist einfach: Märkte steigen über lange Zeiträume häufiger, als sie fallen. Daher hat sofort investiertes Geld mehr Zeit, von diesem langfristigen Aufwärtstrend zu profitieren.
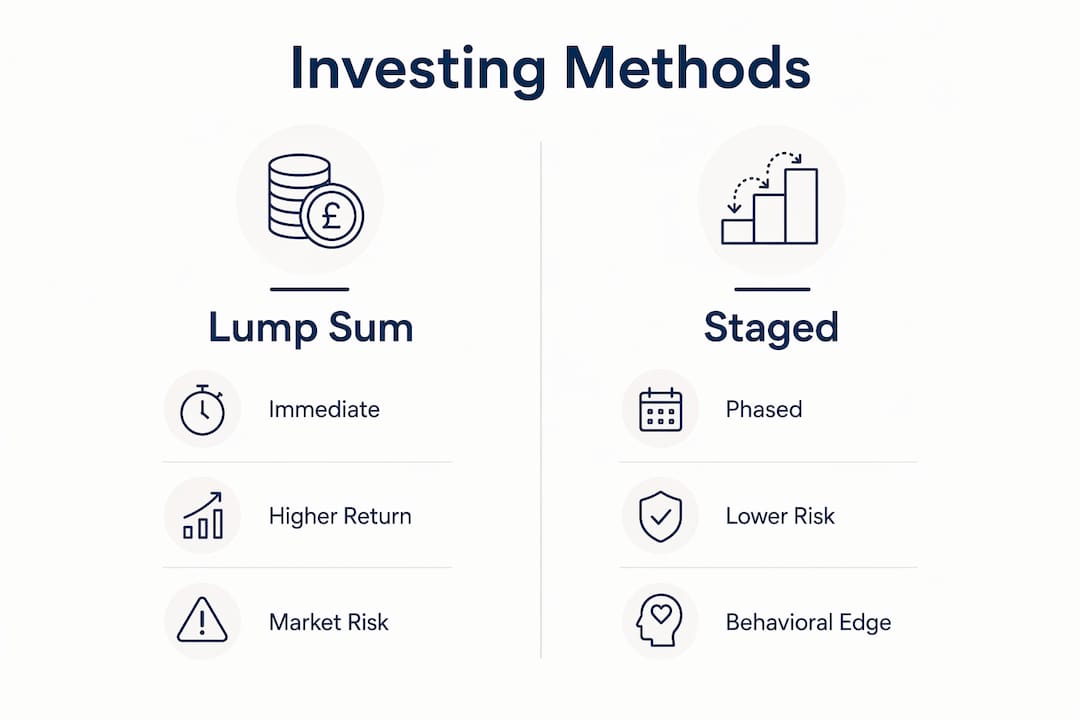
Dennoch ist die psychologische Komponente real und sollte nicht unterschätzt werden. Wenn ein Anleger nach einem frühen Verlust in Panik geraten und verkaufen würde, kann ein gestaffelter Einstieg für diese Person zu besseren realisierten Ergebnissen führen, auch wenn die erwartete Rendite auf dem Papier niedriger ist. Die richtige Strategie ist diejenige, an der der Anleger auch bei einem Kursrückgang von 20–30 % festhalten kann.
Vergleich der beiden Ansätze
Drei Szenarien verdeutlichen den Zielkonflikt:
- Steigender Markt, gelassener Anleger. Sofortige Investition ist am besten. Jeder Monat des Zögerns bedeutet einen Monat entgangenes Wachstum.
- Fallender Markt kurz nach der Investition. DCA schneidet auf dem Papier besser ab, aber nur, wenn der Anleger investiert bleibt. Wer nach einem Kursrückgang von 15 % verkauft, verliert die Vorteile beider Strategien.
- Anleger neigt zu Panikverkäufen. DCA ist die pragmatische Wahl – nicht weil es mathematisch überlegen ist, sondern weil es den Anleger im Markt hält. Ein gestaffelter Zeitplan von 6 bis 12 Monaten ist in der Schweiz ein gängiger Kompromiss.
Statistik: Vanguard und andere historische Analysen zeigen, dass die Einmalanlage in etwa 65–68 % der Fälle besser abschneidet als DCA, wenn man lange Zeiträume betrachtet.
Ein praktischer Mittelweg: Investieren Sie den Großteil der Summe sofort und staffeln Sie einen kleineren Teil über einige Monate. Dies bewahrt den Großteil des statistischen Vorteils der sofortigen Investition und gibt dem Anleger in den volatilen ersten Wochen psychologischen Rückhalt.
Profi-Tipp: Wenn Sie eine gestaffelte Investition vor allem aus Angst vor einem frühen Verlust in Erwägung ziehen, ist es oft effektiver, die Aktienquote zu senken und den Gesamtbetrag sofort anzulegen. Die Ausrichtung des Portfoliorisikos auf das eigene Temperament führt meist zu einer besseren langfristigen Disziplin.
Wo kann man in der Schweiz eine größere Summe anlegen?
Die Schweiz bietet eine Reihe von Optionen, die jeweils auf unterschiedliche Zeithorizonte, Risikotoleranzen und steuerliche Situationen zugeschnitten sind. Die richtige Antwort ist selten eine einzelne Anlageklasse, sondern meist eine strukturierte Kombination.
- Tagesgeldkonten. Sicher, liquide und derzeit mit moderaten Zinsen verzinst. Geeignet für den Notgroschen und Geld, das innerhalb von ein bis zwei Jahren benötigt wird. Nicht als langfristige Anlage für eine größere Summe geeignet.
- Festgeld. Sie sichern sich einen Zinssatz für einen festgelegten Zeitraum, typischerweise ein bis fünf Jahre. Nützlich für einen Teil der Summe, der für ein bestimmtes kurzfristiges Ziel, wie etwa einen Immobilienkauf, vorgesehen ist.
- Schweizer Staatsanleihen und kollektive Anleihen. Geringes Risiko, geringe Rendite; nützlich für den Kapitalerhalt innerhalb eines diversifizierten Portfolios. Auf Schweizer Franken lautende Anleihen reduzieren das Währungsrisiko für Anleger im CHF-Raum.
- Diversifizierte ETF- oder Fondsportfolios. Der Kernbestand für die meisten langfristig orientierten Anleger. Kostengünstige, global diversifizierte ETFs, die Indizes wie den MSCI World oder den SPI abbilden, bieten eine breite Streuung bei transparenten Gebühren.Gebührenunterschiede summieren sich über die Zeit erheblich; ein jährlicher Unterschied von 0,5 % bei der Gesamtkostenquote (TER) fällt über einen Zeitraum von fünfzehn Jahren deutlich ins Gewicht.
- Direktimmobilien. Geeignet für Anleger mit langem Zeithorizont und der Fähigkeit, Illiquidität zu tragen. In der Schweiz sind Hypothekarzinsen steuerlich absetzbar, und eine Einmalsumme kann genutzt werden, um den Eigenkapitalanteil an einer Immobilie zu erhöhen oder einen Kauf direkt zu finanzieren. Beachten Sie, dass die Finanzierung einer Immobilie in der Schweiz spezifischen kantonalen Regeln zu Belehnungsgrenzen unterliegt.
- Säule 3a (dritte Säule). Die jährlichen Einzahlungen sind gedeckelt – 2026 auf 7'258 CHF für Angestellte und 36'288 CHF für Selbstständige –, daher kann eine große Summe nicht auf einmal eingezahlt werden. Dennoch sollten die Säule-3a-Beiträge als Teil eines umfassenderen Plans jedes Jahr maximiert werden. Pensionskassengelder aus der zweiten Säule sind ein separates Thema und werden bei der Auszahlung zu einem reduzierten Satz besteuert.
- Thematische und nachhaltige Strategien. Für Anleger, die ihr Kapital mit ihren Werten in Einklang bringen möchten, bieten Schweizer Vermögensverwalter thematische Fonds zu Nachhaltigkeit, Geschlechtervielfalt oder spezifischen Sektoren an. Marmot Finance bietet dedizierte Strategien in diesem Bereich.
- Private Equity und alternative Anlagen. Nur für vermögende Anleger mit langem Zeithorizont und hoher Toleranz gegenüber Illiquidität geeignet. Die Einstiegsschwellen liegen typischerweise bei 100'000 CHF oder mehr pro Position.
Schweizer Anlagemöglichkeiten für Einmalsummen im Überblick
Zur Wahl der Plattform: Execution-only-Broker bieten die niedrigsten Kosten, erfordern aber, dass der Anleger alle Entscheidungen selbst trifft. Schweizer Banken bieten Verwahrung und Beratung, verlangen aber meist höhere Gebühren. Ein von der FINMA regulierter Vermögensverwalter wie Marmot Finance positioniert sich dazwischen und bietet persönliche Beratung, steueroptimierte Strukturierung und professionelle Ausführung bei transparenten Gebührenmodellen.
Profi-Tipp: Bevor Sie sich für eine Plattform oder Depotbank entscheiden, fordern Sie eine vollständige Aufschlüsselung aller jährlichen Kosten an: Plattformgebühr, TER der Fonds, Depotgebühren und etwaige Währungsumrechnungsgebühren. Die ausgewiesene Verwaltungsgebühr ist selten der gesamte Kostenpunkt.
Statistik: Selbst kleine Gebührenunterschiede summieren sich über lange Zeiträume erheblich; Experten empfehlen, ETFs mit niedriger TER und transparente Depotstrukturen zu bevorzugen, um die Nettorendite zu schützen.
Wie entscheiden Sie sich? Eine Schritt-für-Schritt-Checkliste
Wenn Sie die folgenden Schritte nacheinander durchgehen, übertragen Sie die allgemeinen Empfehlungen in einen Plan, der auf Ihre spezifische Situation zugeschnitten ist.
- Klären Sie Ihre Ziele. Wofür ist das Geld gedacht? Altersvorsorge, Immobilienkauf, Bildungsfinanzierung oder Vermögensübertragung an die nächste Generation? Jedes Ziel impliziert einen anderen Zeithorizont und eine andere Risikotoleranz.
- Bestätigen Sie Ihren Notgroschen. Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto, getrennt vom Anlageportfolio.
- Bestimmen Sie Ihren Zeithorizont. Geld, das innerhalb von drei Jahren benötigt wird: Bargeld oder Festgeld. Drei bis sieben Jahre: ein konservatives bis ausgewogenes Portfolio. Sieben Jahre oder mehr: eine wachstumsorientierte Allokation ist angemessen.
- Schätzen Sie Ihre Risikotoleranz ehrlich ein. Nicht das, was Sie glauben, tolerieren zu müssen, sondern das, was Sie tatsächlich tun würden, wenn das Portfolio in drei Monaten um 25 % fällt. Wenn die ehrliche Antwort „alles verkaufen“ lautet, reduzieren Sie die Aktienquote, bevor Sie investieren.
- Führen Sie eine Steuerprüfung durch. Verstehen Sie die kantonalen Vermögenssteuerfolgen der neuen Anlage, ob eine Aufstockung der Säule 3a in diesem Jahr möglich ist und ob die Einmalsumme mit grenzüberschreitenden Steuerpflichten interagiert.Erbschafts- und Vorsorgeregelungen können den optimalen Weg maßgeblich beeinflussen.
- Wählen Sie Ihre Konten. Brokerage-Konto, Vermögensverwaltungsmandat, Säule 3a oder eine Kombination. Eröffnen Sie Konten, bevor Sie sie benötigen; eine Kontoeröffnung in der Schweiz dauert in der Regel ein bis zwei Wochen.
- Entscheiden Sie sich zwischen sofortiger oder gestaffelter Investition. Wenden Sie den Rahmen aus dem Vergleichsabschnitt oben an. Im Zweifelsfall: Investieren Sie den Großteil sofort und staffeln Sie einen kleineren Teil.
- Legen Sie Regeln für das Rebalancing fest. Entscheiden Sie im Voraus, wie weit das Portfolio von seiner Zielallokation abweichen darf, bevor Sie umschichten. Ein jährliches Rebalancing ist für die meisten Anleger ausreichend.
Beispielallokationen nach Profil
- Konservativ (Horizont unter sieben Jahren, geringe Risikotoleranz). 20 % globale Aktien, 50 % Anleihen und festverzinsliche Werte, 20 % Bargeld oder Festgeld, 10 % alternative Anlagen oder Immobilien. Priorität ist Kapitalerhalt bei moderaten realen Renditen.
- Ausgewogen (Horizont sieben bis fünfzehn Jahre, mittlere Risikotoleranz). 50 % globale Aktien (ETF-basiert), 30 % Anleihen, 10 % Immobilien oder Sachwerte, 10 % thematische oder nachhaltige Strategien. Geeignet für eine Familie, die langfristig Vermögen aufbaut und kurzfristig etwas Flexibilität benötigt.
- Wachstum (Horizont fünfzehn Jahre oder mehr, höhere Risikotoleranz). 75 % globale Aktien, 10 % Anleihen, 10 % Private Equity oder alternative Anlagen, 5 % Bargeld. Angemessen für jüngere Anleger oder solche mit sicherem Einkommen, die kurzfristige Volatilität verkraften können.
Zum Zeitplan: Eine einfache Ausführung von Bargeld in ETFs kann innerhalb weniger Tage abgeschlossen sein, sobald ein Konto eröffnet ist. Rechnen Sie mit ein bis zwei Wochen für die Kontoeröffnung und mehreren Monaten, falls der Plan Immobilientransaktionen, Vorsorgeumstrukturierungen oder grenzüberschreitende Steuererklärungen beinhaltet.
Statistik: Eine einfache Ausführung von Bargeld in ETFs kann innerhalb weniger Tage abgeschlossen sein; immobilien- oder vorsorgebezogene Maßnahmen verlängern den Gesamtzeitplan typischerweise um Wochen bis Monate.
Schweizer Steuern, kantonale Unterschiede und Gebühren, die Sie kennen sollten
Das Schweizer Steuersystem ist dezentral organisiert, und der Kanton Ihres Wohnsitzes hat direkten Einfluss auf das Nettoergebnis einer Anlageentscheidung. Kantonale Unterschiede bei der Vermögenssteuer, Einkommenssteuer und den verfügbaren Abzügen können bei größeren Vermögen zu Unterschieden von Zehntausenden oder Hunderttausenden Franken führen. Dies ist kein Detail, das man erst nach der Investition klären sollte.
Wichtige steuerliche Überlegungen für Pauschalinvestoren in der Schweiz:
- Vermögenssteuer. Die Schweiz erhebt eine jährliche Vermögenssteuer auf das Nettovermögen. Die Sätze und Freibeträge variieren je nach Kanton. Zug und Schwyz gehören zu den günstigsten, Genf und Waadt zu den teureren. Auch die Anlageklasse spielt eine Rolle: Nicht börsennotiertes Private Equity wird anders bewertet als börsennotierte Wertpapiere.
- Einkommenssteuer auf Anlageerträge. Kapitalgewinne auf bewegliches Privatvermögen (Aktien, Fonds) sind für Privatanleger in der Schweiz in der Regel steuerfrei, was einen erheblichen strukturellen Vorteil darstellt. Dividenden und Zinsen hingegen sind als ordentliches Einkommen steuerpflichtig. Dies macht thesaurierende ETFs für in der Schweiz ansässige Anleger steuerlich effizienter als ausschüttende.
- Pauschalbesteuerung (Forfait). Dies ist ein spezielles Regime für ausländische Staatsangehörige, die erstmals oder nach mindestens zehn Jahren im Ausland ihren steuerlichen Wohnsitz in der Schweiz begründen und hier keiner Erwerbstätigkeit nachgehen. Der eidgenössische Mindestbetrag für 2026 liegt bei 435.000 CHF, und die Voraussetzungen sind streng. Die kantonale Praxis variiert erheblich. Das Regime wird von der Eidgenössischen Steuerverwaltung verwaltet und steht weniger als 0,1 % der Steuerzahler offen. Für diejenigen, die die Kriterien erfüllen, kann dies die optimale Anlagestruktur grundlegend verändern. Konsultieren Sie einen Schweizer Steuerspezialisten, bevor Sie von einer Anspruchsberechtigung ausgehen.
- Kapitalbezug aus der 2. Säule. Dieser wird im Jahr des Bezugs getrennt vom ordentlichen Einkommen zu einem reduzierten Satz besteuert. Der Wohnkanton zum Zeitpunkt des Bezugs bestimmt den anwendbaren Satz, was Planungsmöglichkeiten für diejenigen bietet, die bei Zeitpunkt oder Wohnort flexibel sind.
Einen detaillierten Überblick darüber, wie steuereffiziente Strukturen in den Schweizer Kantonen funktionieren, bietet der Investorenleitfaden von Marmot Finance, der die wichtigsten Variablen praxisnah erläutert.
Gebühren, auf die Sie achten sollten
- Plattform- oder Handelsgebühren. Diese werden pro Transaktion oder als jährliche Pauschale erhoben. Execution-only-Plattformen sind am günstigsten; Full-Service-Vermögensverwalter verlangen mehr, bieten dafür aber Beratung und steueroptimierte Strukturen.
- Gesamtkostenquote (TER). Die jährlichen Kosten für das Halten eines Fonds oder ETFs, ausgedrückt als Prozentsatz des Vermögens. Passive ETFs liegen typischerweise bei 0,05–0,20 %; aktiv verwaltete Fonds können 1,5 % oder mehr erreichen.
- Depotgebühren. Werden von der Bank oder dem Depotanbieter für die Verwahrung von Wertpapieren erhoben. Oft übersehen, können sie jedoch 0,1–0,3 % pro Jahr ausmachen.
- Währungsumrechnungsgebühren. Relevant bei Investitionen in USD- oder EUR-denominierte Vermögenswerte von einem CHF-Konto aus oder für grenzüberschreitende Kunden. Die Sätze variieren stark zwischen den Anbietern.
Profi-Tipp: Führen Sie einen einfachen Gebühren-Check durch, bevor Sie sich für eine Plattform oder einen Fonds entscheiden. Simulieren Sie den Unterschied zwischen 0,3 % und 1,0 % jährlichen Kosten über fünfzehn Jahre für Ihre spezifische Summe. Das Ergebnis ist meist ernüchternd genug, um Zeit in Gebührenverhandlungen oder einen Plattformvergleich zu investieren.
Für Anleger mit grenzüberschreitender Komplexität, insbesondere bei US-Bezug oder mehreren Wohnsitzen, erfordert die Steuerplanung für Gutverdiener spezialisierte Unterstützung, die über das Angebot eines Standard-Schweizer Vermögensverwalters hinausgeht.
Wann sollten Sie einen Profi hinzuziehen und was sollten Sie ihn fragen?
Nicht jeder Pauschalinvestor benötigt einen Vermögensverwalter. Eine klare Summe, ein definiertes Ziel und ein langer Anlagehorizont lassen sich mit einem kostengünstigen Brokerage-Konto und einem einfachen ETF-Portfolio verwalten. Doch bestimmte Situationen erfordern tatsächlich professionellen Rat, und diese frühzeitig zu erkennen, spart Geld und vermeidet kostspielige Fehler.
Situationen, die typischerweise einen Spezialisten erfordern:
- Hohes Vermögen mit grenzüberschreitender Steuerproblematik (mehrere Wohnsitze, ausländisches Einkommen, US-Personenstatus).
- Komplexität bei Nachlass und Erbschaft, einschließlich Vermögenswerten in mehreren Jurisdiktionen oder Patchwork-Familienstrukturen.
- Prüfung der Anspruchsberechtigung und Strukturierung der Pauschalbesteuerung (Forfait).
- Ein großer oder komplexer Immobilienverkauf mit Kapitalgewinnen oder Reinvestitionsüberlegungen.
- Ein Unternehmensverkauf oder Management-Buyout mit aufgeschobenen Zahlungen oder Earn-out-Strukturen.
- Eine wichtige Entscheidung zum Kapitalbezug aus der 2. Säule, insbesondere wenn Zeitpunkt oder Wohnkanton flexibel sind.
Für Familien, die eine generationenübergreifende Vermögensübertragung planen, sorgt das Zusammenspiel von Erbrecht, kantonaler Steuer und Anlagestruktur für zusätzliche Komplexität, die von einer koordinierten Beratung profitiert.
Fragen an einen Schweizer Berater vor der Mandatierung
- Sind Sie FINMA-reguliert und in welcher Funktion (Vermögensverwalter, Finanzberater, Bank)?
- Wie werden Sie vergütet? Erhalten Sie Retrozessionen oder Provisionen von Produktanbietern?
- Welche Erfahrung haben Sie mit Kunden in meiner spezifischen Situation (grenzüberschreitend, Pensionskassenbezug, Unternehmensverkauf)?
- Können Sie mir vor Beginn eine schriftliche Gebührenübersicht vorlegen?
- Verfügen Sie über internes Steuerwissen oder verweisen Sie mich für kantonale und grenzüberschreitende Angelegenheiten an einen Steuerspezialisten?
- Was ist Ihre Anlagephilosophie und wie konstruieren Sie Portfolios?
- Wie oft überprüfen wir den Plan und was löst eine außerplanmäßige Überprüfung aus?
Warnsignale, auf die Sie achten sollten
- Vage oder ausweichende Antworten zur Gebührenstruktur oder zu Retrozessionen.
- Versprechen von garantierten Renditen oder „risikoarmen Strategien mit hoher Rendite“.
- Druck, sich schnell zu entscheiden oder sich zu binden, bevor Sie ein schriftliches Angebot gesehen haben.
- Keine klare Erklärung, wie das Portfolio bei einem Marktabschwung verwaltet wird.
Bringen Sie für ein erstes Treffen eine Zusammenfassung Ihres Vermögens und Ihrer Verbindlichkeiten, aktuelle Steuererklärungen, vorhandene Pensionskassenausweise sowie eine schriftliche Notiz Ihrer Ziele und Ihres Zeithorizonts mit. Die anfänglichen Beratungsgebühren in der Schweiz variieren, aber eine umfassende Finanzplanung kostet je nach Komplexität typischerweise zwischen 2.000 und 10.000 CHF, wobei laufende Verwaltungsgebühren danach als Prozentsatz des verwalteten Vermögens berechnet werden.
Wichtige Erkenntnisse
Wer eine größere Summe in der Schweiz investiert, profitiert von einem klaren Plan: Investieren Sie das Kapital zeitnah in ein diversifiziertes, kosteneffizientes Portfolio, das auf Ihren Zeithorizont abgestimmt ist, sichern Sie zuerst Ihren Notgroschen und klären Sie steuerliche sowie kantonale Aspekte vor der Umsetzung.
Der Ansatz von Marmot Finance bei Einmalanlagen
Wenn ein Kunde mit einer größeren Summe zu Marmot Finance kommt, geht es im ersten Gespräch nie um Produkte. Es geht darum, das Gesamtbild zu verstehen: Woher stammt das Geld, was soll damit erreicht werden, wie sieht die steuerliche Situation über Kantons- oder Landesgrenzen hinweg aus und – ganz ehrlich – wie würde man sich fühlen, wenn das Portfolio im ersten Jahr um 20 % fällt? Letztere Frage ist nicht rhetorisch. Sie bestimmt die gesamte Anlagestrategie.
Marmot Finance ist FINMA-akkreditiert und arbeitet ausschließlich mit Frauen, Familien und vermögenden Privatpersonen in der Schweiz und Europa zusammen. Der Prozess für Kunden mit Einmalanlagen beginnt in der Regel mit einem persönlichen Risikoprofil, gefolgt von einer steueroptimierten Strukturprüfung, die kantonale Vermögenssteuern, Möglichkeiten der Säule 3a und grenzüberschreitende Verpflichtungen berücksichtigt. Das Money Makeover Quiz ist ein praktischer Ausgangspunkt für Kunden, die ihre finanzielle Situation vor einem ersten Treffen einordnen möchten.
Bei unkomplizierten Ausgangslagen verwaltet Marmot das Portfolio intern mit einer Kombination aus kostengünstigen ETFs, thematischen Strategien und – wo sinnvoll – nachhaltigen oder geschlechterspezifischen Anlageansätzen. Bei komplexen grenzüberschreitenden Steuerfragen, Nachlassplanungen oder weitreichenden Vorsorgeentscheidungen koordiniert Marmot die Zusammenarbeit mit spezialisierten Steuerberatern, anstatt zu versuchen, alle Disziplinen intern abzudecken. Dieser Unterschied ist entscheidend: Ein Vermögensverwalter, der behauptet, alles zu können, macht oft nichts wirklich gut.
Über 350 Frauen haben bereits mit Marmot Finance zusammengearbeitet, um ihre Finanzpläne zu klären und umzusetzen. Das hybride Modell, das persönliche Beratung mit digitalen Tools verbindet, bietet Kunden sowohl die menschliche Beziehung als auch die analytische Infrastruktur, um fundierte Entscheidungen zu treffen – auch bei der Frage, wie eine bedeutende Einmalzahlung am besten angelegt wird.
Marmot Finance hilft Ihnen, Ihre Einmalanlage gewinnbringend einzusetzen
Für Frauen, Familien und vermögende Privatpersonen in der Schweiz, die einen strukturierten, steuerbewussten Plan für eine Einmalzahlung suchen, bietet Marmot Finance einen klaren Weg vom ersten Gespräch bis zum vollständig investierten Portfolio. Der Service kombiniert FINMA-regulierte Vermögensverwaltung mit persönlicher Beratung und deckt alles ab – von der Risikoprofilierung und Asset Allocation bis hin zu kantonalen Steueraspekten und der Planung der Säule 3a.
Marmot verwaltet CHF-, EUR- und USD-Konten für Schweizer und europäische Kunden mit Service-Stufen, die auf verschiedene Portfoliogrößen zugeschnitten sind. Ein erstes Beratungsgespräch ist der natürliche nächste Schritt: Es kostet nichts, zu erfahren, wie ein strukturierter Ansatz für Ihre spezifische Situation aussehen könnte. Um mehr über die Vermögensverwaltungsdienste von Marmot zu erfahren oder ein erstes Treffen zu buchen, besuchen Sie unsere Serviceseite. Kunden in der Region Basel können zudem lokale Vermögensverwaltungsoptionen entdecken, die auf ihren Kanton zugeschnitten sind.
Dieser Artikel dient der allgemeinen Information und stellt keine persönliche Finanz- oder Steuerberatung dar. Bitte bestätigen Sie die aktuellen Regeln und deren Anwendung auf Ihre Situation mit einem qualifizierten Schweizer Berater oder der zuständigen kantonalen Steuerbehörde.
Nützliche Quellen und weiterführende Literatur
Die folgenden Schweizer und europäischen Quellen bieten maßgebliche Details zu den in diesem Leitfaden behandelten Themen.
- Eidgenössische Steuerverwaltung: Pauschalbesteuerung. Die primäre Quelle der Schweizer Regierung zur aufwandbasierten Besteuerung, den Anspruchsvoraussetzungen und der Anwendung in den Kantonen. Konsultieren Sie diese zuerst, wenn Sie das Pauschalmodell in Betracht ziehen.
- Taxolution: Leitfaden zur Schweizer Pauschalbesteuerung. Ein detaillierter Praxisleitfaden zu den Mindestbemessungsgrundlagen ab 2026, kantonalen Unterschieden und Zugangsvoraussetzungen. Nützlich für vermögende Zuzüger.
- LawSupport: Pauschalbesteuerung Schweiz. Behandelt kantonale Steuerunterschiede und praktische Auswirkungen auf die Anlageplanung. Empfohlen für Leser mit Vermögenswerten in mehreren Kantonen.
- Morgan Stanley: Einmalanlage vs. Sparplan. Eine klare Zusammenfassung der historischen Belege zum sofortigen versus gestaffelten Investieren mit Szenarioanalysen.
- Mustachian Post: Sparplan vs. Einmalanlage. Eine Schweizer Perspektive auf verhaltensökonomische Aspekte mit praktischen Hinweisen zur Staffelung für Schweizer Anleger.
- Marmot Finance: Steueroptimierte Vermögensstrukturierung. Praktische Anleitung dazu, wie kantonale Steuersätze und Vermögenssteuern in der Schweiz variieren, inklusive Schritten zur effizienten Strukturierung von Anlagen.
- Marmot Finance: Säule 3a erklärt. Detaillierte Erläuterung der Regeln für die dritte Säule, Beitragsgrenzen und der Integration der Säule 3a in einen umfassenden Investitionsplan.
- Marmot Finance: Finanzplanung für Expats. Relevant für grenzüberschreitende Kunden und jene, die steuerliche Aspekte des Wohnsitzes bei einer Einmalanlage bewerten.
Empfohlen
- Finanzplanung für Expats in der Schweiz | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Leitfaden für Anlageportfolios für Schweizer Anlegerinnen | Marmot Finance
- Die 3. Säule: Mehr als nur ein Trend | Marmot Finance