Chart der Woche
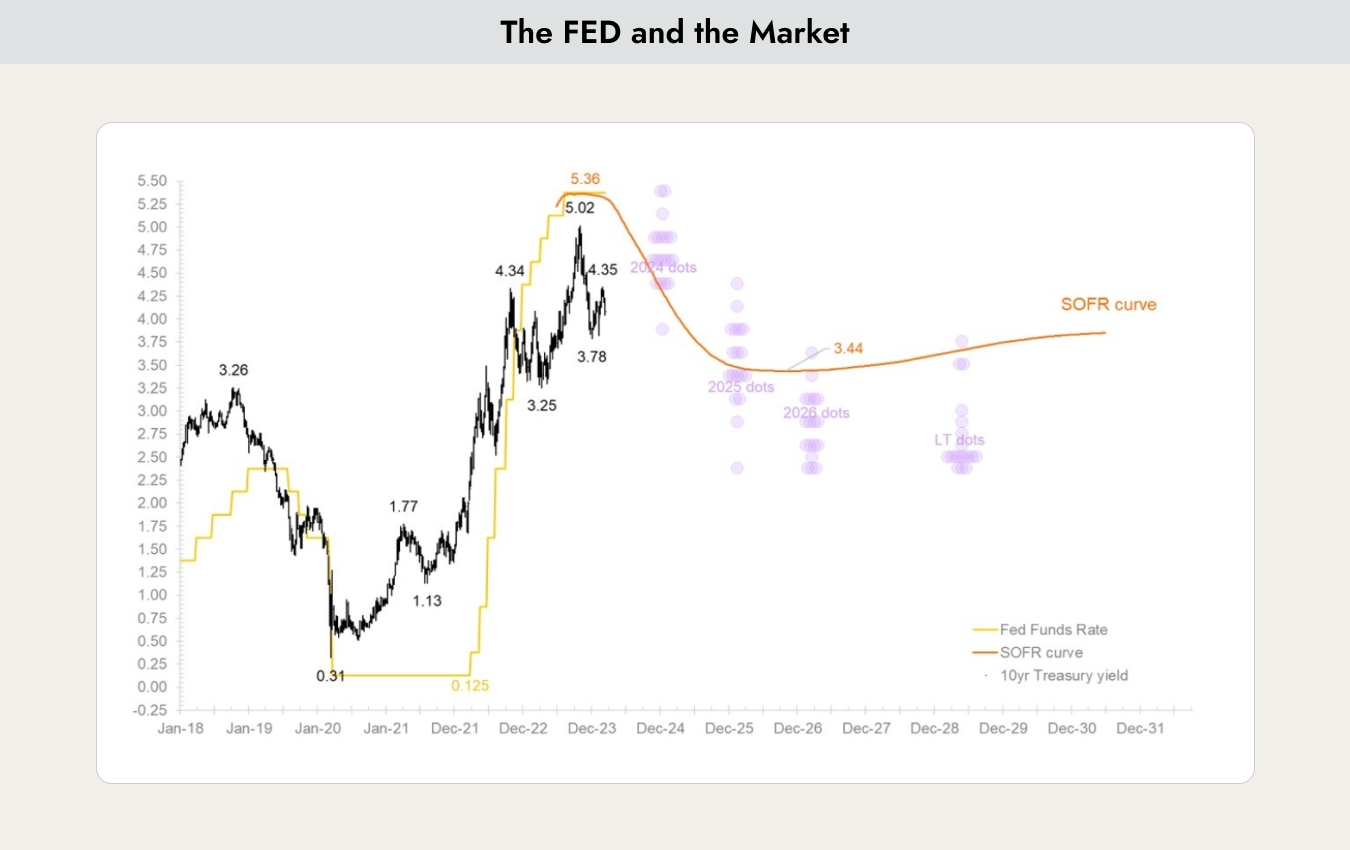
Die Grafik zeigt die Rendite 10-jähriger US-Staatsanleihen (schwarz), das Niveau der Leitzinsen (gelb), die erwarteten Zinssätze basierend auf Futures-Preisen (orange) sowie die Zinserwartungen der stimmberechtigten Mitglieder der US-Notenbank (violette Punkte).
Warum das wichtig ist
Für die Entwicklung des Aktienmarktes ist es entscheidend, wie hoch die Zinsen sind und wie sie sich entwickeln. Alle Marktteilnehmer, einschließlich der stimmberechtigten Mitglieder der Federal Reserve, sind sich einig, dass der Zinsgipfel erreicht ist und die Zinsen in Zukunft voraussichtlich sinken werden. Es ist unwahrscheinlich, dass die Renditen 10-jähriger Staatsanleihen wieder über 5 % steigen werden.
Wo jedoch noch erhebliche Uneinigkeit herrscht, ist die Frage, wie lange die Zinsen auf ihrem aktuellen Niveau bleiben werden. Zu Jahresbeginn erwarteten die Märkte noch sieben Zinssenkungen; mittlerweile wird bis Jahresende nur noch eine einzige erwartet.
Zins- und Inflationserwartungen
In den letzten Wochen wurde eine Vielzahl von Daten veröffentlicht, die Einblicke in den zukünftigen Zinspfad geben.
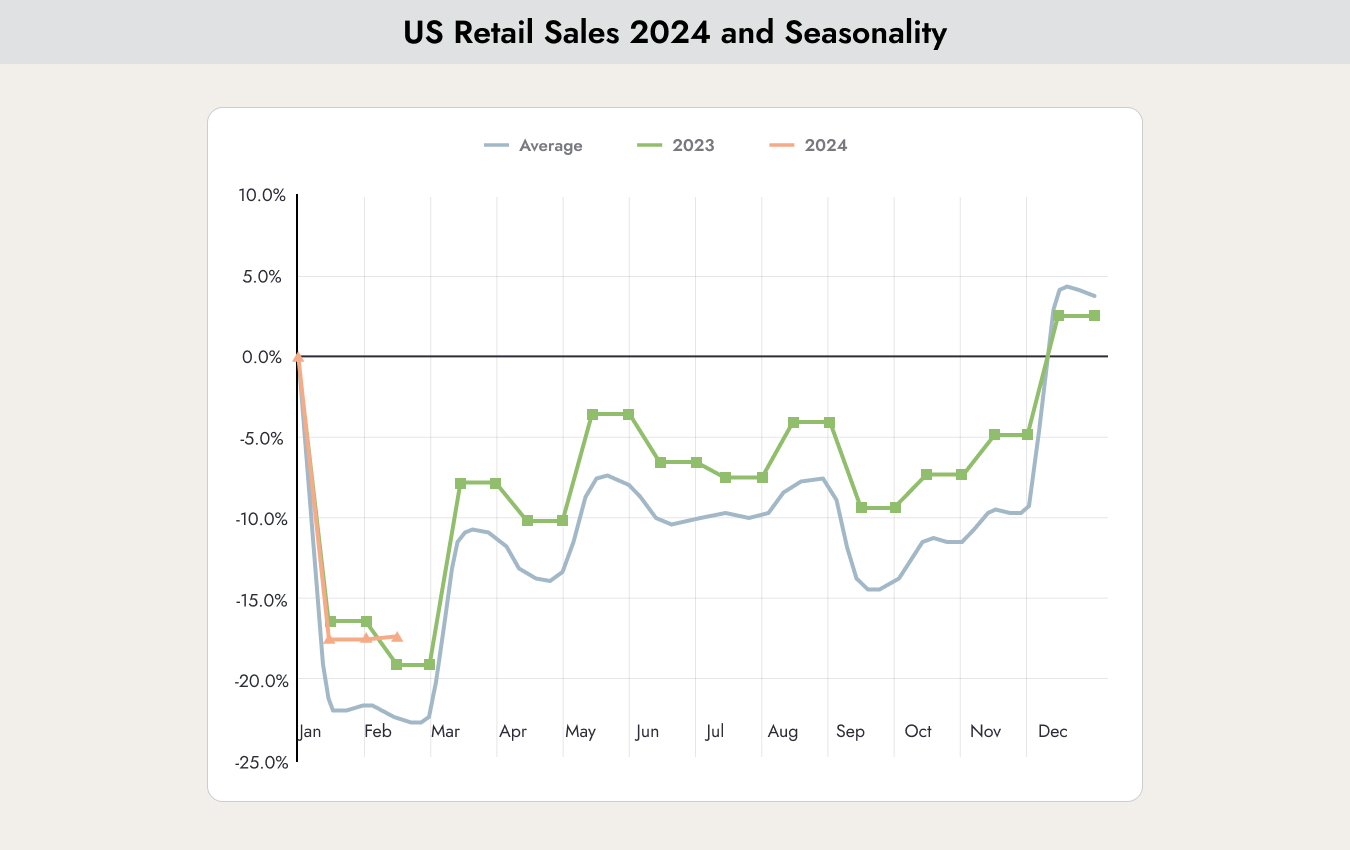
Die Einzelhandelsumsätze waren eine leicht negative Überraschung, da sie sehr stark blieben. Die obige Grafik hilft, dies einzuordnen. Einzelhandelsumsätze folgen einem klaren saisonalen Muster – niedrig zu Jahresbeginn und am höchsten um Weihnachten. Die blaue Linie zeigt den Durchschnitt der letzten Jahre, die grüne Linie spiegelt die Zahlen des Vorjahres wider und die rote Linie repräsentiert 2024. Die Einzelhandelsumsätze liegen über dem langfristigen Trend und sogar über dem Vorjahresniveau; Anzeichen für eine Abschwächung sind nicht erkennbar.
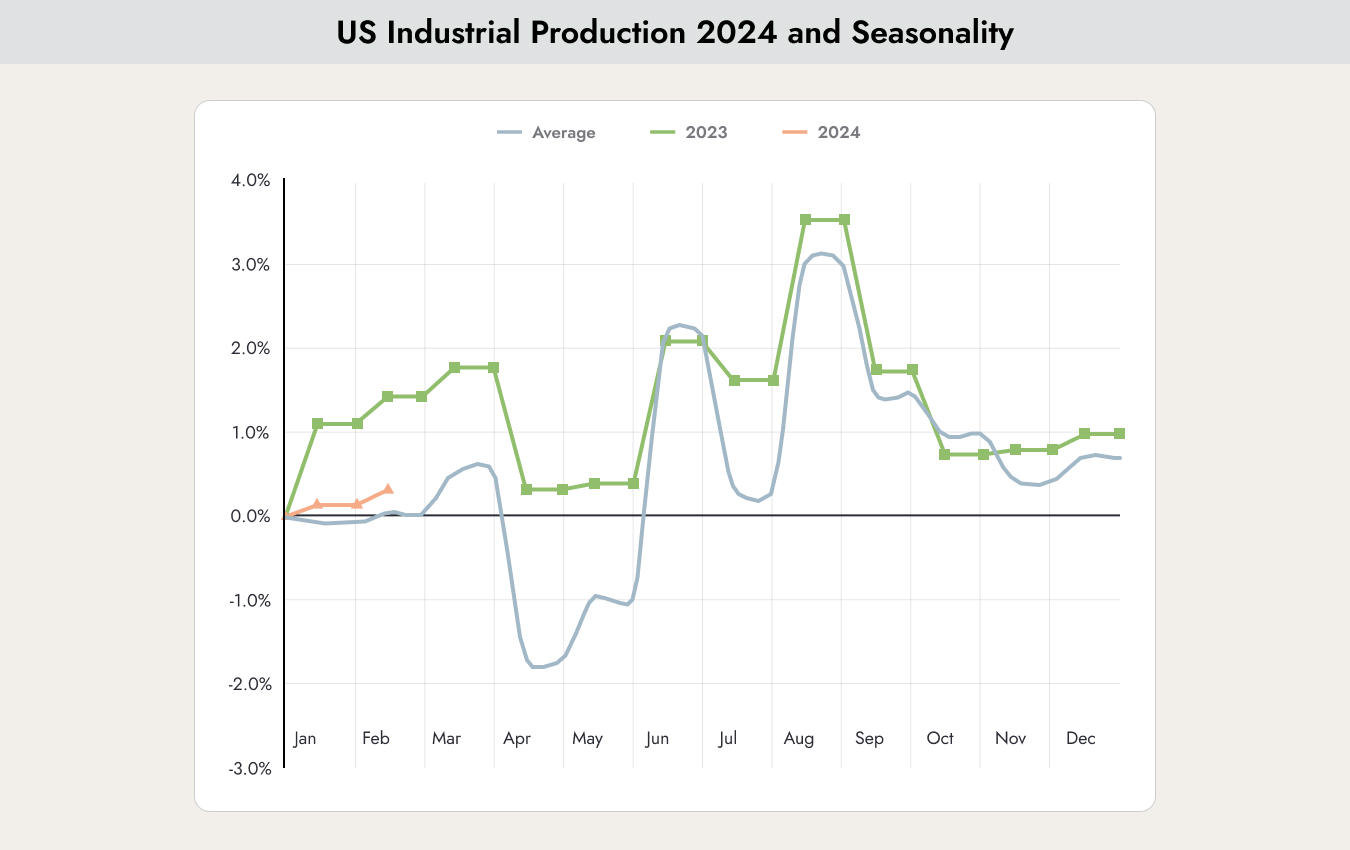
Die Industrieproduktion (rot) wurde etwas positiver aufgenommen. Obwohl sie weiterhin über dem langfristigen Trend (blau) liegt, befindet sie sich deutlich unter den Werten des Vorjahres. Dies ist das erste klare Anzeichen für eine wirtschaftliche Abkühlung. Aktuell wird dies positiv interpretiert, da es das Risiko steigender Zinsen verringert und die Hoffnung auf Zinssenkungen schürt.
Die Inflation erweist sich jedoch als hartnäckiger. Letzte Woche wurde für die Februar-Inflation ein Wert von 3,1 % erwartet, gemeldet wurden jedoch 3,2 %. Trotz Anzeichen einer wirtschaftlichen Abkühlung geht die Inflation nicht weiter zurück. Ist das ein Grund zur Sorge?
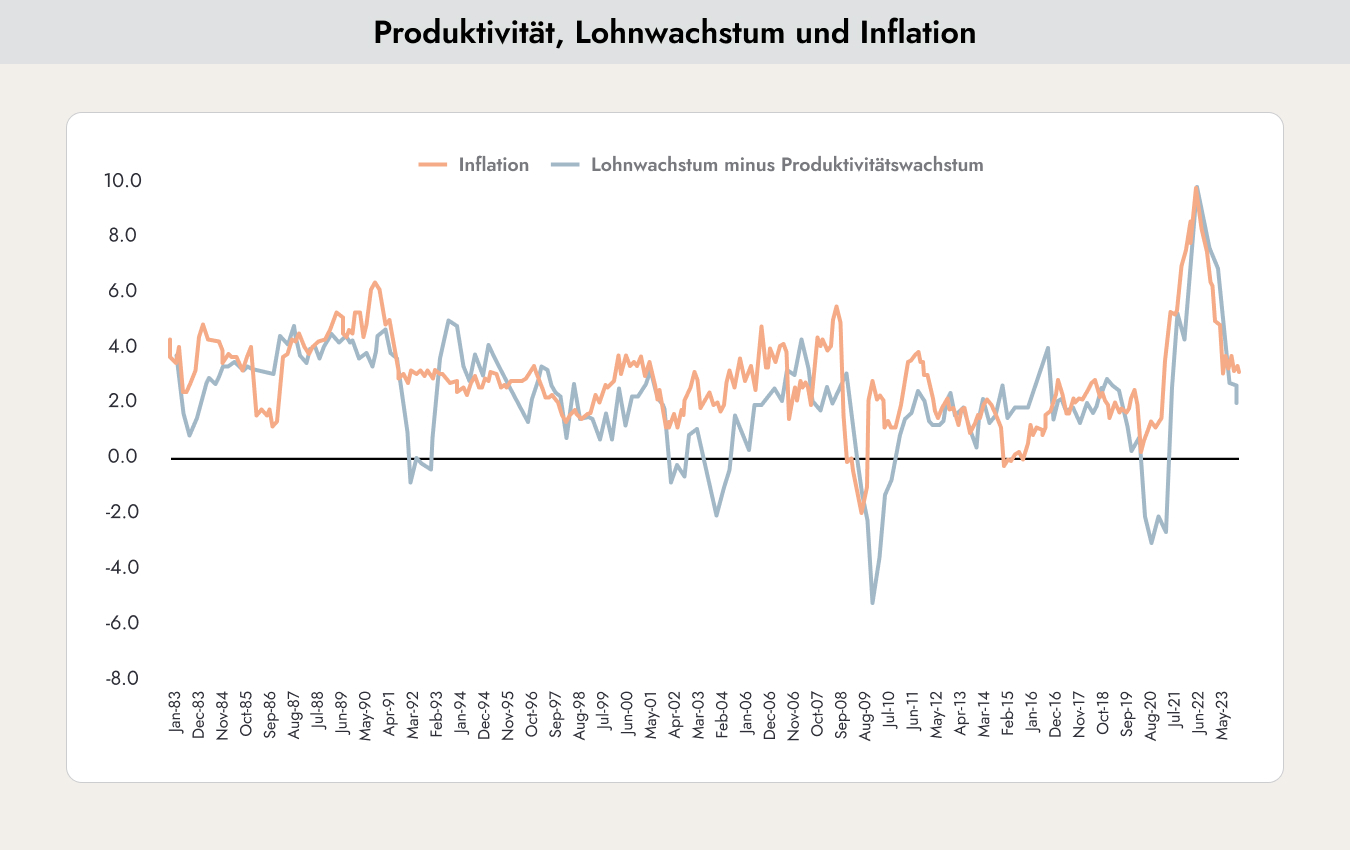
Ein wesentlicher Inflationstreiber ist neben den Rohstoffpreisen das Lohnwachstum. Das Lohnwachstum wird besonders dann besorgniserregend, wenn es das Produktivitätswachstum übersteigt – was derzeit nicht der Fall ist. Wie die obige Grafik zeigt, hat das Lohnwachstum abzüglich der Produktivität (hellblau) eine hohe Vorhersagekraft für die Inflation (dunkelblau). Basierend auf diesem Zusammenhang ist in den kommenden Monaten mit einer niedrigeren Inflation zu rechnen. Das Hauptrisiko für diesen Ausblick wären geopolitische Unsicherheiten, die einen starken Anstieg der Ölpreise auslösen könnten.
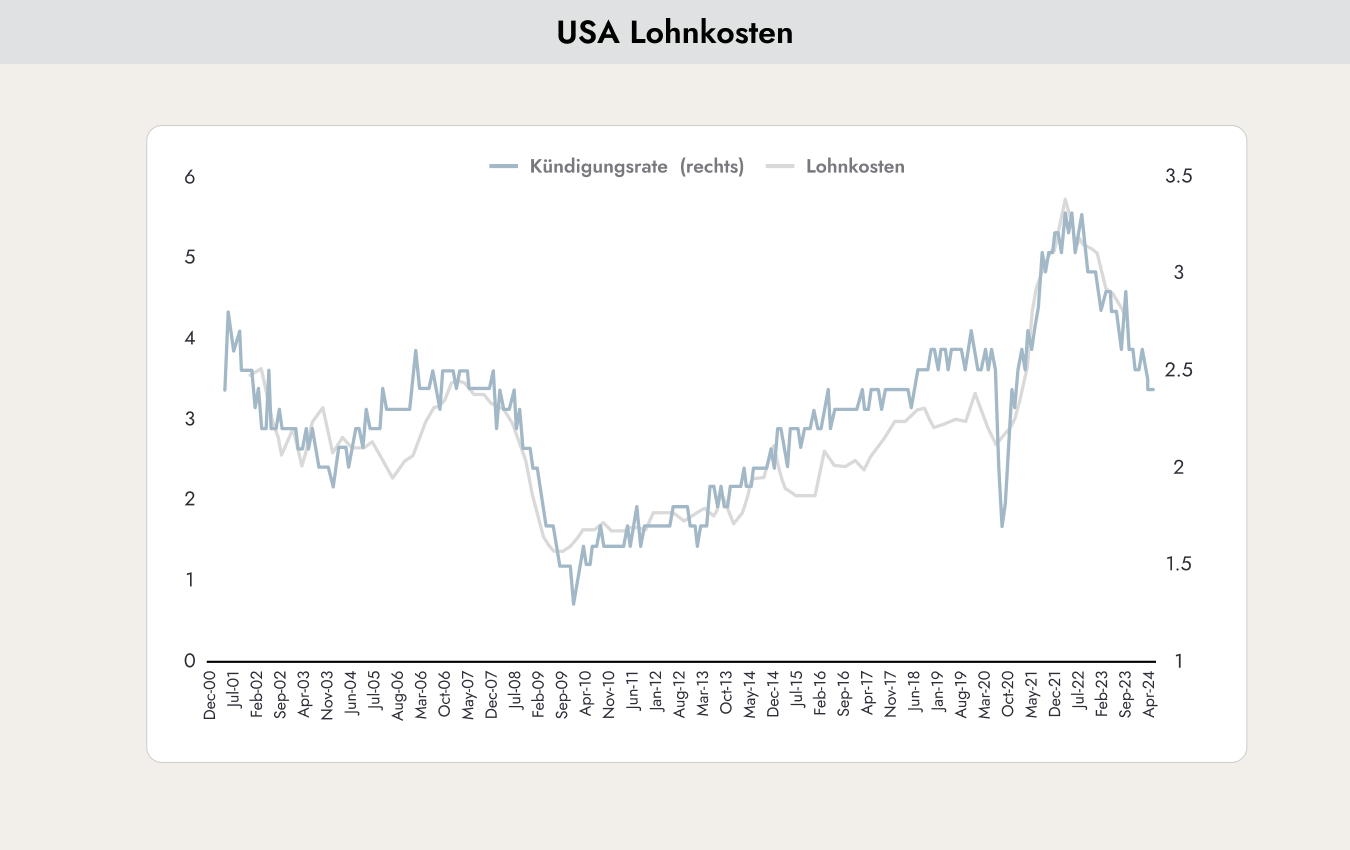
Diese Grafik deutet zudem darauf hin, dass die Lohnkosten (grau) voraussichtlich sinken werden. Ein nützlicher Indikator für zukünftige Lohnkosten ist die Anzahl der freiwilligen Kündigungen (blau). Je weniger Menschen ihren Arbeitsplatz für bessere Möglichkeiten verlassen, desto geringer fällt tendenziell das Lohnwachstum aus.
Die finanziellen Rahmenbedingungen für Unternehmen sind jedoch etwas besorgniserregend. Sie geben an, wie leicht Firmen Zugang zu Finanzierungen erhalten. Leichtere Bedingungen spiegeln sich in einem Anstieg der blauen Linie wider.
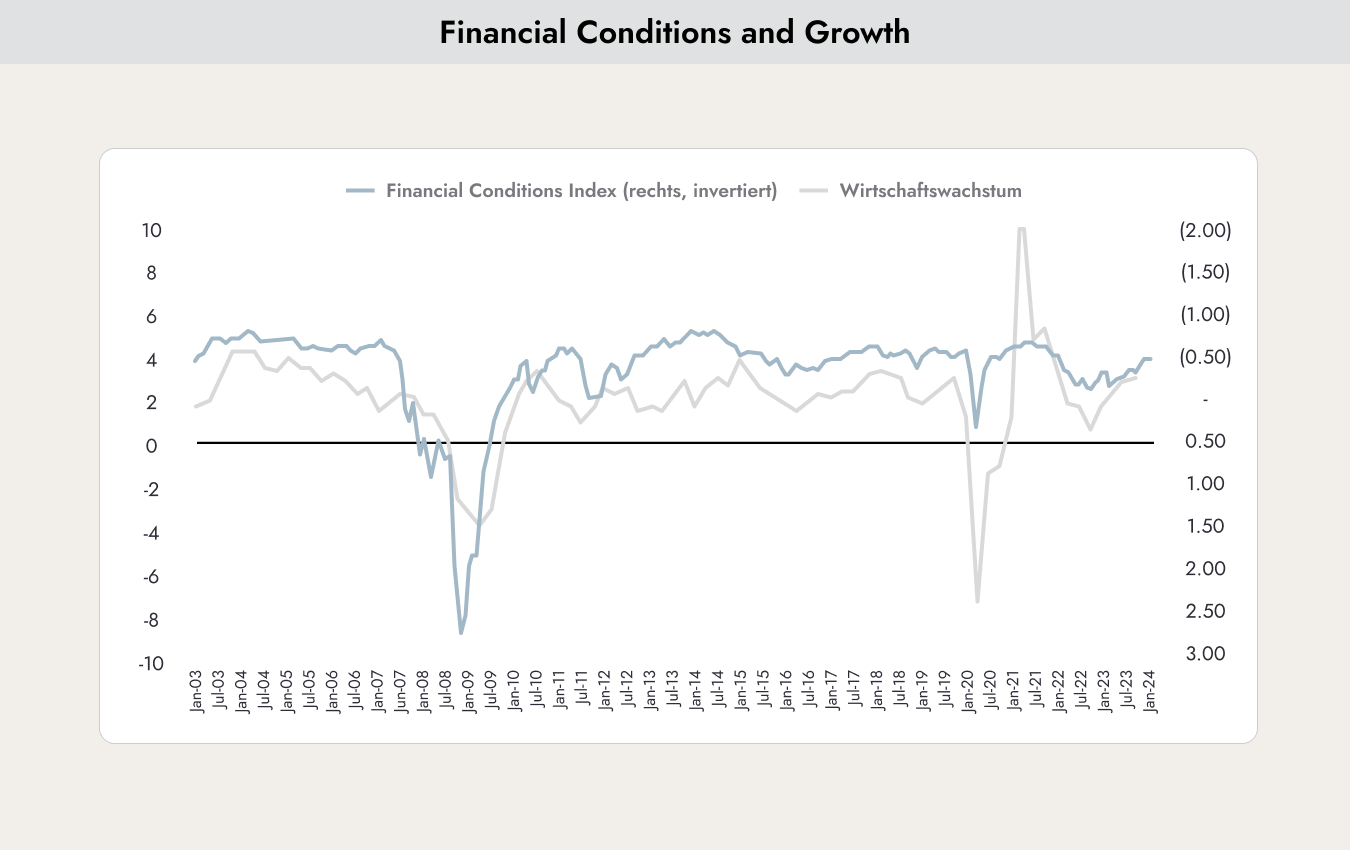
Leichtere Finanzierungsbedingungen für Unternehmen führen zu mehr Investitionen und stärkerem Wirtschaftswachstum (grau), was die Federal Reserve dazu veranlassen könnte, mit Zinssenkungen doch noch zu warten.
Aktuell halten sich positive und negative Indikatoren in etwa die Waage. Dementsprechend ist für die laufende Woche keine Zinssenkung zu erwarten.
Staatsverschuldung und Anleihenanlagen

Die Grafik zeigt die Realzinsen (Zinssatz abzüglich Inflation) von Staatsanleihen in den jeweiligen Ländern. Für USD-Anleger bieten die USA attraktive Renditen, während für EUR-Anleger Italien und Frankreich vorteilhafte Erträge liefern. Weniger attraktiv ist die Lage hingegen für Anleger, die in Schweizer Franken anlegen. Ohne Inkaufnahme von Währungsrisiken lohnt sich eine Anlage in Anleihen derzeit nicht.
Ein Schlüsselfaktor für die künftige Wertentwicklung von Staatsanleihen ist die Höhe der Staatsverschuldung.
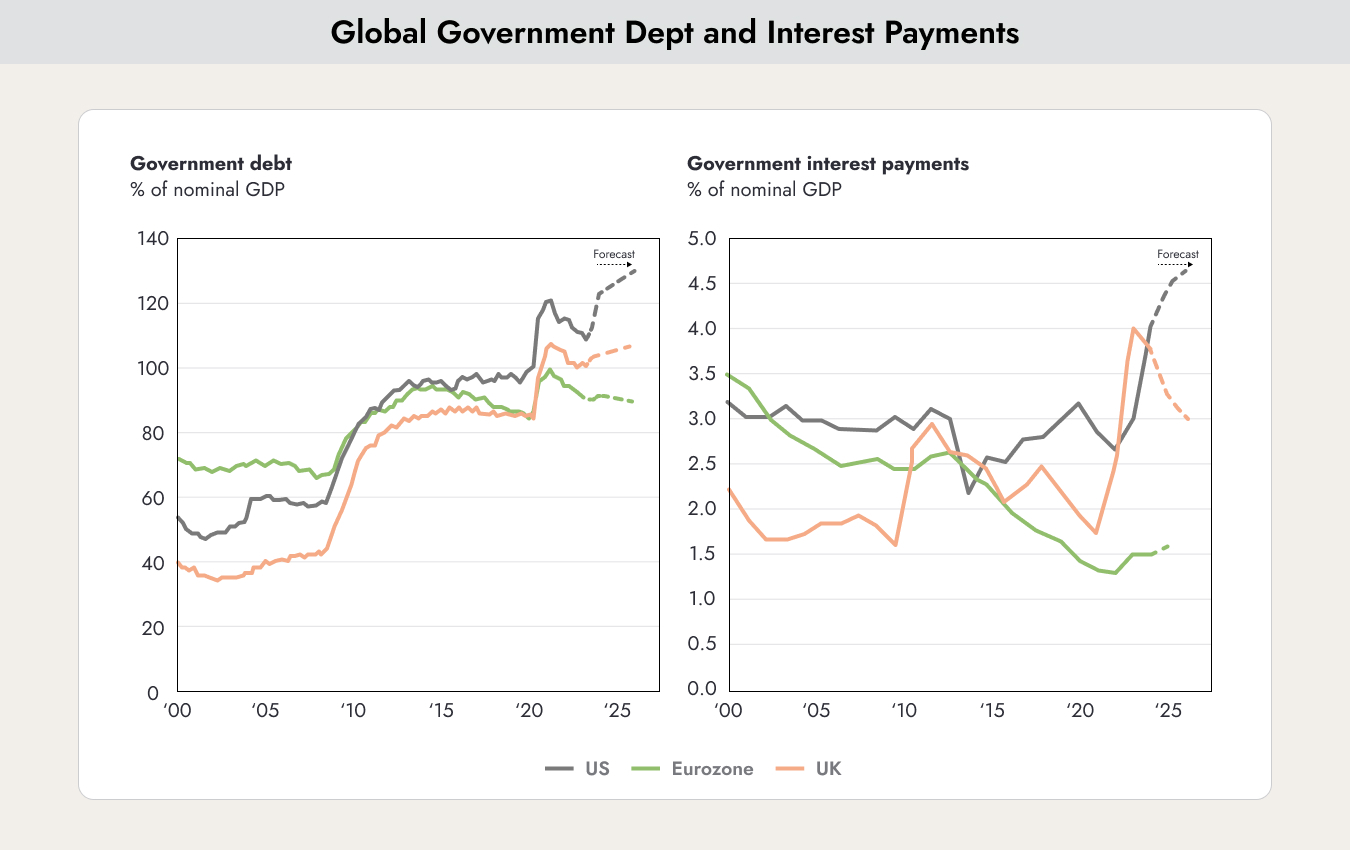
Die Grafik zeigt die prognostizierte Staatsverschuldung im Verhältnis zum Bruttoinlandsprodukt (linke Grafik). Dies ist vergleichbar mit dem Vergleich des Jahreseinkommens einer Person mit deren Gesamtschulden. Mit einer Quote von rund 110 sind die USA (schwarze Linie) höher verschuldet, als sie in einem Jahr produzieren. Zudem dürfte die US-Verschuldung weiter deutlich steigen – unter einer künftigen Präsidentschaft von Donald Trump aufgrund von Steuersenkungen möglicherweise sogar stärker als unter Joe Biden.
Da die Zinsen in den USA gestiegen sind, hat auch die Zinslast für die Steuerzahler neue Rekordwerte erreicht. Früher oder später dürften Anleger dies wieder stärker berücksichtigen, was zu einem schwächeren US-Dollar führen könnte. Da der USD in Krisenzeiten jedoch nach wie vor als sicherer Hafen gilt, hat sich dieser Effekt bisher noch nicht materialisiert.
Der Ausblick für Europa ist positiver. Die Staatsverschuldung im Verhältnis zum BIP dürfte leicht zurückgehen. Die Zinsausgaben der Länder sind nur geringfügig gestiegen. Dennoch muss diese Kennzahl genau beobachtet werden. Sollte sie deutlich ansteigen, könnte dies eine erneute Eurokrise auslösen, da einige Länder ihre Zinszahlungen möglicherweise nicht mehr bedienen könnten.
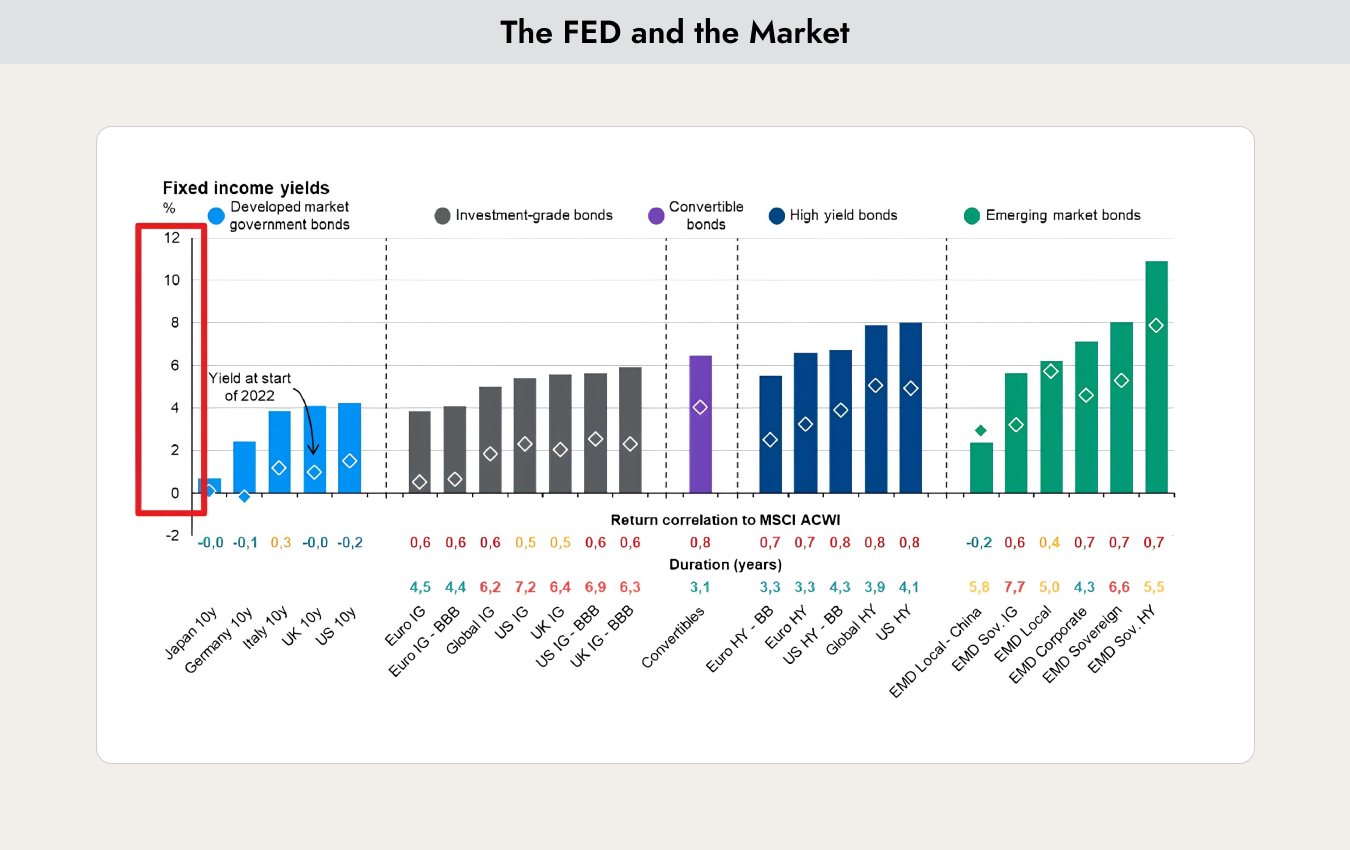
Die Grafik zeigt die aktuell verfügbaren Renditen in verschiedenen Segmenten des Anleihenmarktes. Die rote Skala (links) ist besonders wichtig: Je höher das Risiko, desto höher die Rendite. Staatsanleihen (blau, links) bieten die niedrigsten Renditen (ca. 1–4 %), während Anleihen von risikoreicheren Unternehmen und/oder aus Schwellenländern (grün, rechts) die höchsten Renditen (ca. 5–11 %) aufweisen.
Auf den ersten Blick sehen diese Zahlen attraktiv aus und deuten auf gute Anlagemöglichkeiten hin – doch das Währungsrisiko sollte nicht unterschätzt werden. Schweizer Unternehmensanleihen rentieren beispielsweise derzeit mit etwa 1,3 % (z. B. Nestlé-Anleihe mit Fälligkeit 2029), während US-Unternehmensanleihen rund 5 % bieten – ein Unterschied von etwa 3,7 %. Klingt nach einem guten Geschäft, ist es aber nicht ganz. 2023 verlor der USD gegenüber dem CHF etwa 9,5 %. Statt eines Gewinns von 1,5 % hätte dies zu einem Verlust von 4,5 % geführt. Manchmal ist weniger mehr.
Aus diesem Grund vermeiden wir bei Anleihenanlagen für unsere Kunden Währungsrisiken. Wenn wir im Ausland investieren, tun wir dies währungsgesichert.
Da das Rezessionsrisiko weiterhin besteht, konzentrieren wir uns derzeit auf Staatsanleihen. Im Falle einer Rezession könnten die Kreditaufschläge bei Unternehmensanleihen – die derzeit auf historisch niedrigem Niveau liegen – deutlich ausweiten und zu Verlusten führen. Auch hier gilt: Weniger ist mehr.