
Chart der Woche

Die Grafik zeigt die Marktkapitalisierung aller chinesischen Aktien (rot) im Vergleich zur Marktkapitalisierung von Microsoft, Apple und NVIDIA.
Warum das wichtig ist
Die Grafik verdeutlicht an einem weiteren Beispiel, wie absurd hoch die drei Aktien von Microsoft, Apple und NVIDIA bewertet sind. Seit letzter Woche ist die kombinierte Marktkapitalisierung dieser drei Unternehmen höher als die Bewertung des gesamten chinesischen Marktes.
Wir sprechen schon lange über diese absurd hohen Bewertungen. Dennoch steigt der Markt weiter, angetrieben durch das Narrativ der künstlichen Intelligenz.

Die Grafik zeigt die Wertentwicklung des US-Aktienmarktes (S&P 500, dunkelblau). In Hellblau ist die Performance ohne NVIDIA dargestellt, in Rot der Index ohne die „Magnificent 7“.
Wer 2024 weder NVIDIA noch eine der „Magnificent 7“-Aktien im Portfolio hatte, musste im Vergleich zur breiten Benchmark eine Underperformance von fast 10 % hinnehmen.
Nachdem viele Anleger (einschließlich uns) angesichts einer drohenden Rezession in Substanzwerte investiert hatten, wurden sie dafür nicht belohnt.

Im Jahr 2024 hat sich die Outperformance von Wachstumswerten noch einmal beschleunigt.
Die Zinsen in Europa sinken, in den USA jedoch nicht.
In Europa hat die Europäische Zentralbank (EZB) die Zinsen zum ersten Mal seit 2019 gesenkt. Gleichzeitig haben die in den USA veröffentlichten Wirtschaftsdaten eine Zinssenkung dort unwahrscheinlich erscheinen lassen.
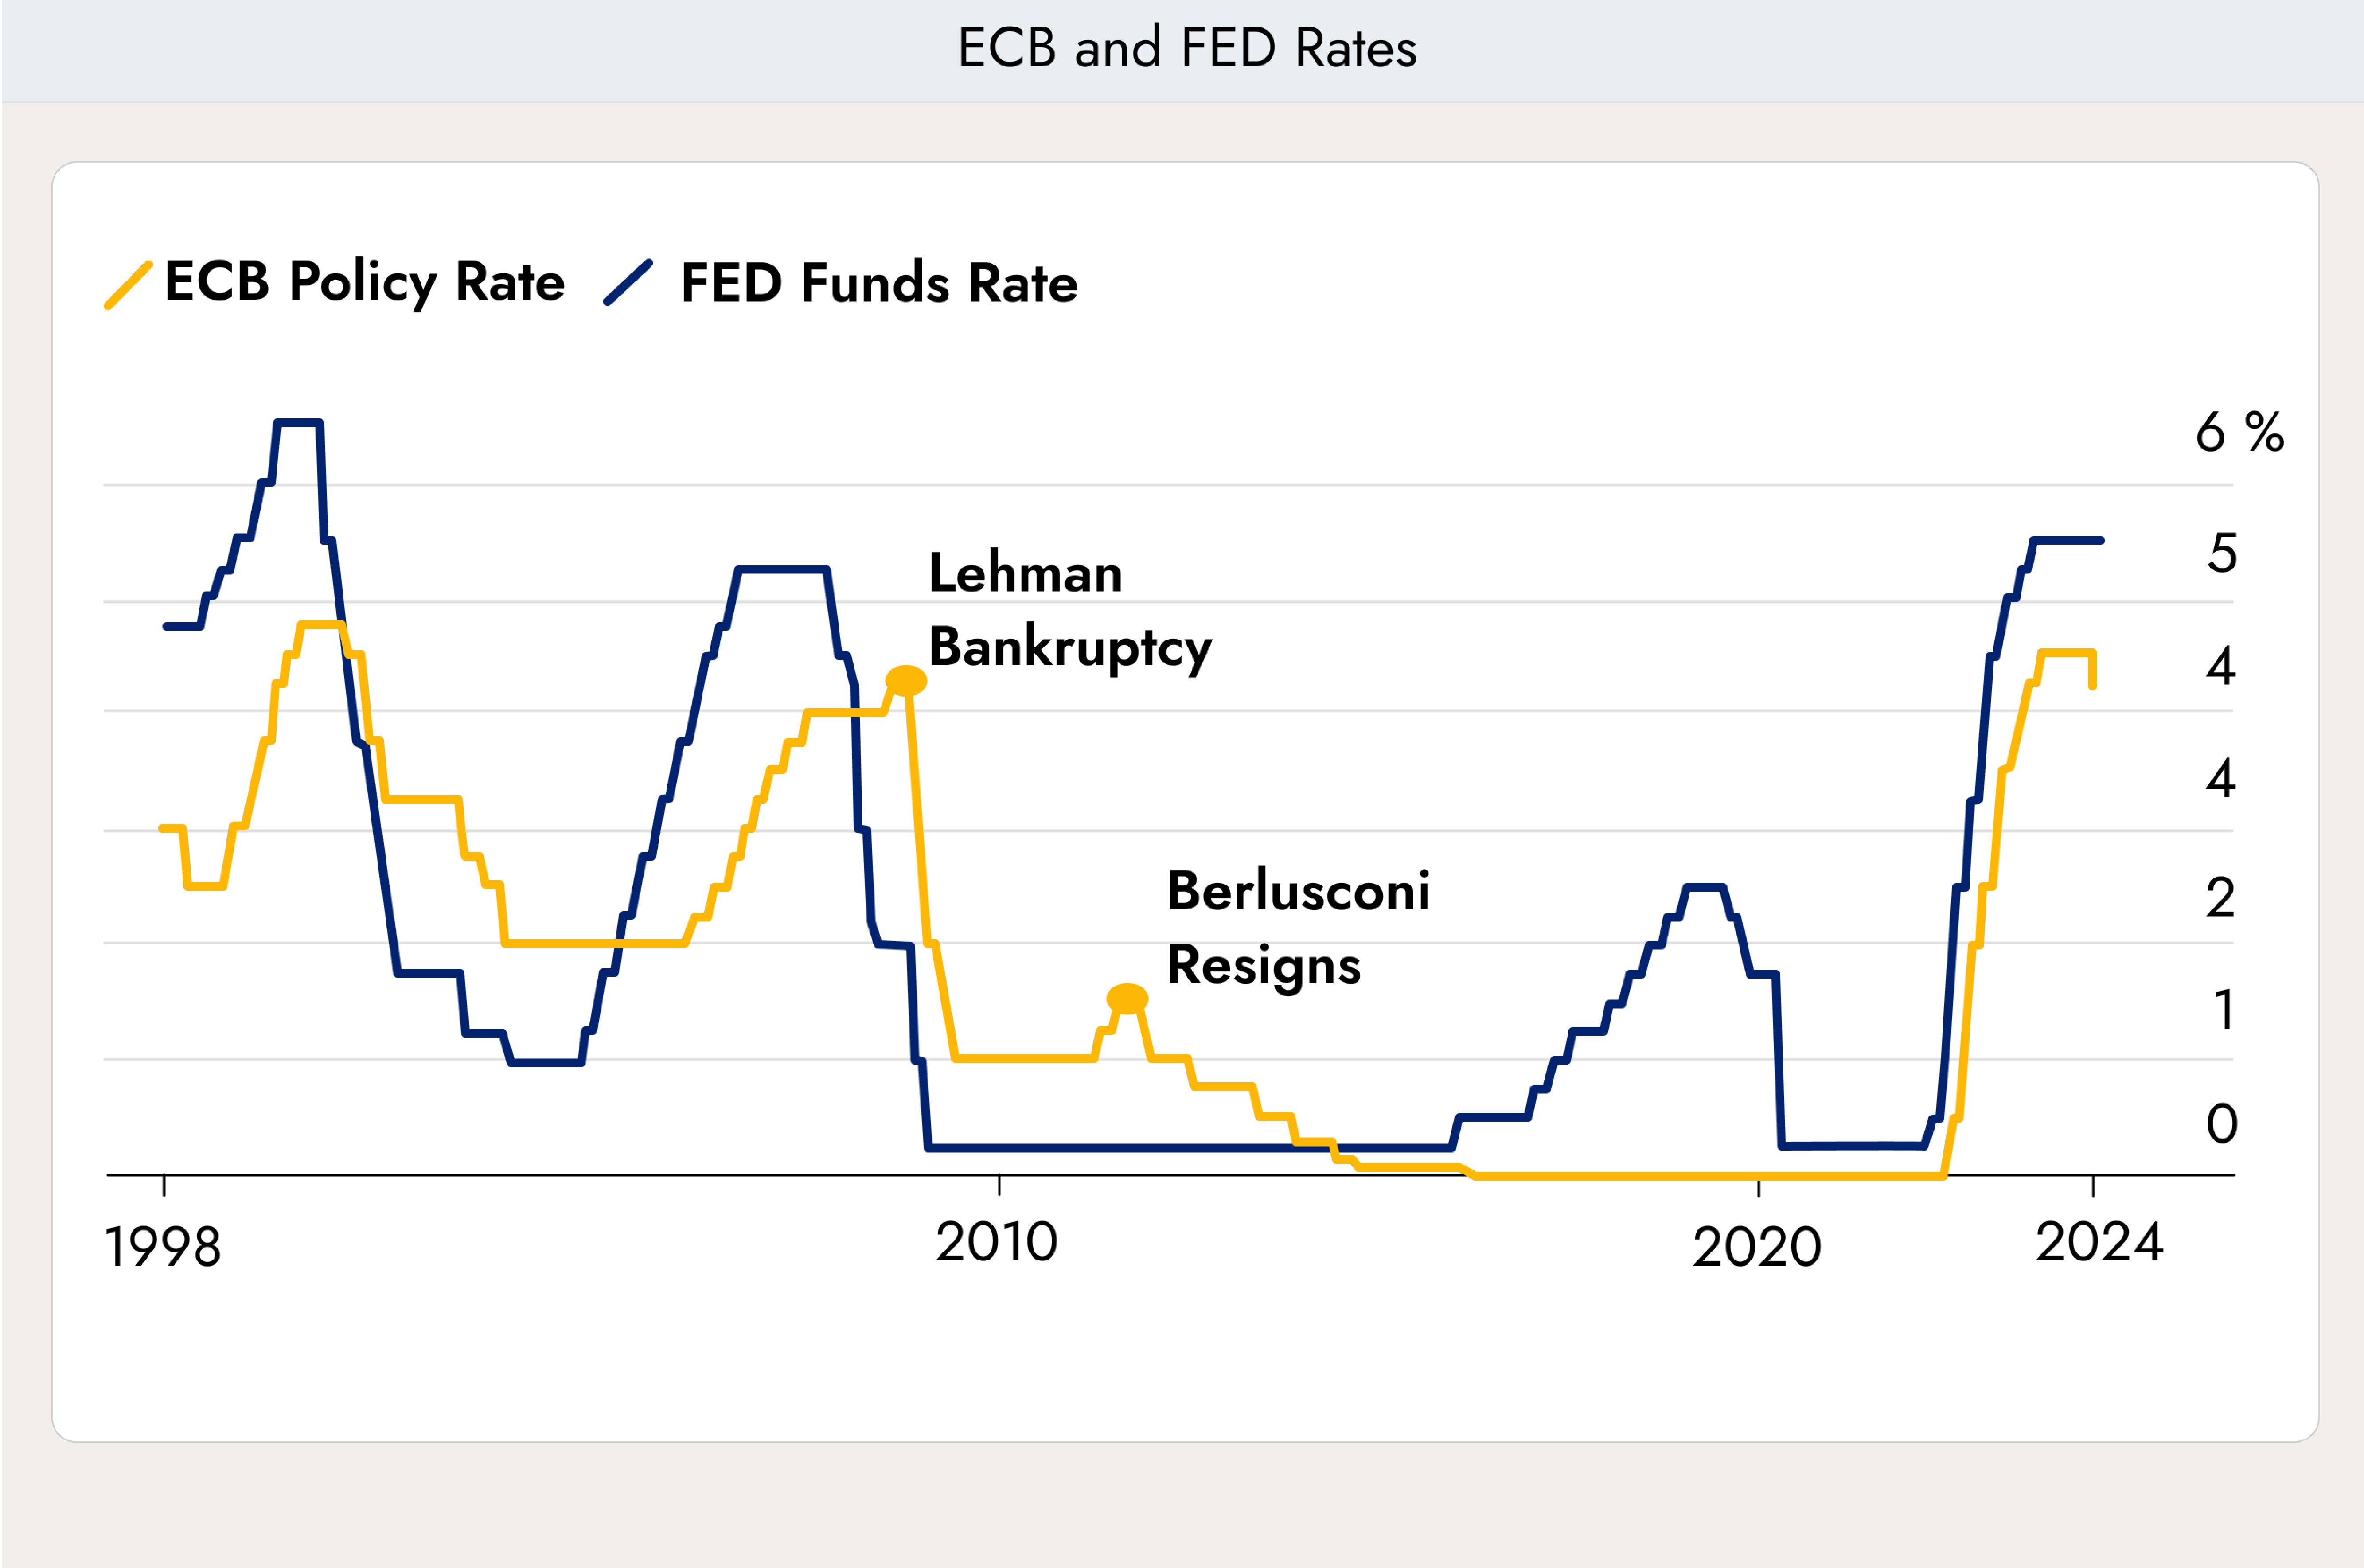
- Niedrige Zinsen sind gut für die Wirtschaft. Kredite werden günstiger und Unternehmen können Projekte finanzieren, die bei höheren Zinsen nicht rentabel waren. Die Unternehmensmargen verbessern sich und das Wachstum fällt leichter. So interpretiert, sollte der Aktienmarkt steigen.
- Das Wachstum in Europa war schwach, aber es gab keine klaren Anzeichen für eine Rezession. Zentralbanken greifen ein, wenn die Inflation zu hoch ist oder eine Rezessionsgefahr besteht. Die EZB hat nun deutlich gemacht, dass sie eine Rezession für unvermeidlich hält, sofern die Zinsen nicht gesenkt werden. Das bedeutet, dass es um die europäische Wirtschaft deutlich schlechter steht, als viele glauben. So interpretiert, sollte der Aktienmarkt fallen.

Die Grafik zeigt eine Prognose von Oxford Economics, die stellvertretend für viele andere steht. Die meisten erwarteten, dass sich die europäische Wirtschaft auch ohne Zinssenkung leicht erholen würde.
Das vorrangige Mandat der EZB ist die Wahrung der Preisstabilität durch ein Inflationsziel von 2 % mittelfristig. Dies machte die Zinssenkung im Juni umstritten, da die EZB gleichzeitig ihre Inflationsprognosen für 2024 und 2025 nach oben korrigierte.
Bislang ist keine der beschriebenen Reaktionen eingetreten. Nach der Bekanntgabe der Entscheidung stieg der Aktienmarkt zunächst um 0,5 % und fiel dann um 1 %. Die Anleger haben sich also noch nicht eindeutig für eine Seite entschieden.
Ein Aspekt muss noch berücksichtigt werden: die Staatsverschuldung. Hohe Zinsen betreffen nicht nur Unternehmen, sondern auch Regierungen. Niedrigere Finanzierungskosten entlasten insbesondere hoch verschuldete Länder wie Italien, Portugal und Frankreich. Eine erneute Eurokrise wird dadurch unwahrscheinlicher.

Das Diagramm zeigt die saisonale Entwicklung der neu geschaffenen Stellen außerhalb der Landwirtschaft in den USA im Laufe des Kalenderjahres. Die dunkelblaue Linie stellt den 20-Jahres-Durchschnitt dar, während die grünen und roten Linien den kumulierten Verlauf von 2023 bzw. 2024 abbilden. Andererseits ist die Arbeitslosigkeit leicht gestiegen, was etwas verwirrend ist.
Dass die Arbeitslosenquote steigt, während die Wirtschaft so viele neue Stellen schafft, mag unmöglich erscheinen. Die monatlichen Beschäftigungszahlen und die Arbeitslosenquote stammen jedoch aus zwei verschiedenen Erhebungen, weshalb sie gelegentlich widersprüchliche Signale senden können.
Einige Ökonomen sind überzeugt, dass die überraschend starken Beschäftigungszuwächse teilweise auf die hohe Zuwanderung zurückzuführen sind, die die Zahl der Arbeitssuchenden erhöht hat. Dies könnte zu einem Wachstum des Arbeitskräfteangebots führen, ohne den Wettbewerb um Arbeitskräfte zu verschärfen.
Die Arbeitslosenquote basiert jedoch auf einer kleineren Umfrage und kann von Monat zu Monat schwanken. Infolgedessen konzentrierten sich die Anleger am Freitag zunächst auf die Beschäftigungs- und Lohndaten, was viele dazu veranlasste, ihre Wetten auf eine Zinssenkung durch die Federal Reserve in diesem Jahr zurückzuschrauben.

Das Diagramm zeigt die jährliche Veränderung der neu geschaffenen Vollzeitstellen in den USA. Obwohl viele neue Stellen entstanden sind, ist deutlich erkennbar, dass die Wirtschaft mehr Teilzeit- als Vollzeitstellen generiert. Dies ist im Allgemeinen kein besonders gutes Zeichen.












