Warum Schweizer Frauen eine Rentenlücke von über 30 % haben
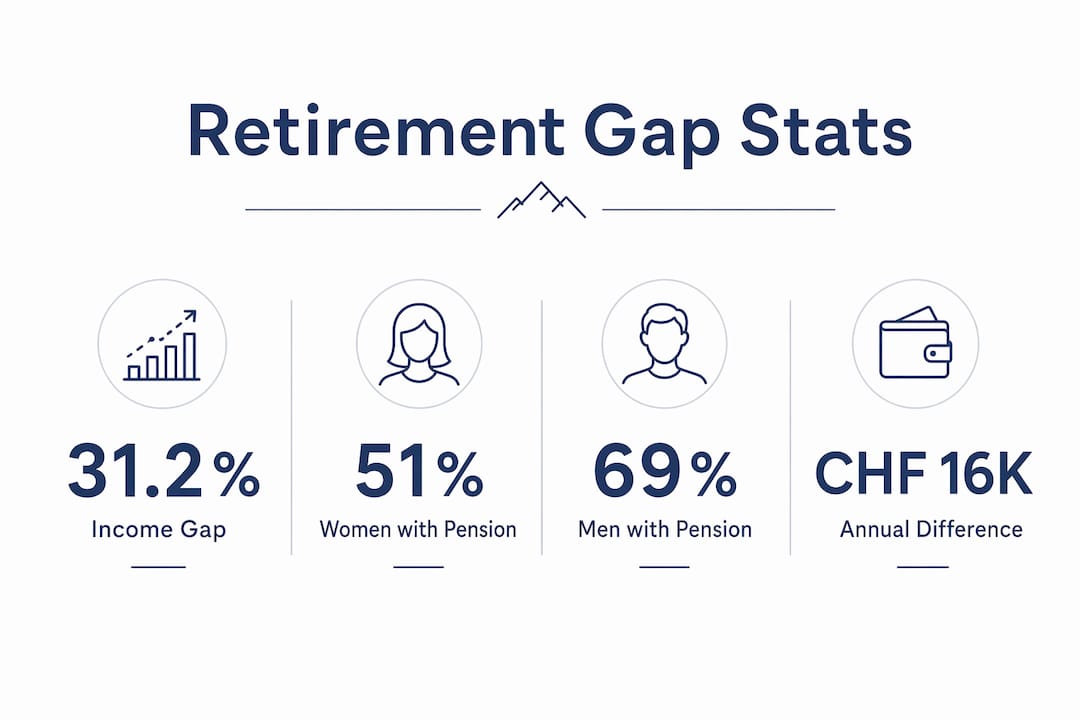
Die versteckten Altersvorsorgerisiken für Frauen in der Schweiz sind nicht theoretischer Natur. Sie sind strukturell, messbar und verstärken sich mit der Zeit. Das durchschnittliche jährliche Renteneinkommen von Schweizer Frauen lag 2023 31,2 % niedriger als das der Männer – das entspricht 36.108 CHF gegenüber 52.488 CHF bei Männern. Diese Lücke entsteht nicht erst mit dem Renteneintritt. Sie baut sich schleichend über Jahrzehnte durch niedrigere Gehälter, Berufsunterbrechungen, Teilzeitarbeit und Vorsorgeregelungen auf, die auf eine lückenlose Vollzeiterwerbstätigkeit ausgelegt sind.
Die Risiken, die zu diesem Ergebnis führen, sind miteinander verknüpft und oft unsichtbar, bis es zu spät ist, sie vollständig zu beheben. Zu den folgenreichsten gehören:
- Eine signifikante Rentenlücke zwischen den Geschlechtern, primär verursacht durch die zweite Säule (berufliche Vorsorge)
- Niedrigere Abdeckungsraten in der beruflichen Vorsorge für Frauen im Vergleich zu Männern
- Die unverhältnismäßigen Auswirkungen des Koordinationsabzugs bei Teilzeitbeschäftigten
- Berufsunterbrechungen und Betreuungsaufgaben, die das Vorsorgekapital dauerhaft schmälern
- Die höhere Lebenserwartung von Frauen (durchschnittlich 85,8 Jahre), wodurch das Ersparte länger reichen muss
- Steigende Gesundheits- und Pflegekosten, die schwer vorhersehbar oder planbar sind
- Finanzielle Verwundbarkeit nach Scheidung oder Verwitwetsein
- Rund 11 % der Schweizer Frauen sind unmittelbar nach Renteneintritt auf Ergänzungsleistungen angewiesen
Schlüsselzahl: Das durchschnittliche Renteneinkommen von Schweizer Frauen beträgt 36.108 CHF pro Jahr. Bei Männern sind es 52.488 CHF. Diese jährliche Differenz von 16.380 CHF summiert sich über eine Rentenzeit, die im Durchschnitt mehr als zwei Jahrzehnte dauert.
Jedes dieser Risiken im Detail zu verstehen, ist der erste Schritt, um ihnen entgegenzuwirken.
1. Wie Einkommensunterschiede die Rentenlücke vergrößern
Die jährliche Lücke von 16.380 CHF zwischen den Renteneinkommen von Männern und Frauen lässt sich auf eine Hauptursache zurückführen: die berufliche Vorsorge, bekannt als zweite Säule oder BVG. Die niedrigeren Lebenseinkommen von Frauen führen direkt zu geringeren Vorsorgebeiträgen, und die strukturellen Regeln des Systems verstärken diesen Effekt in jeder Phase.
Nur 51,1 % der Frauen erhalten eine berufliche Vorsorgeleistung, verglichen mit 69,5 % der Männer, und die Renten aus der beruflichen Vorsorge sind bei Frauen im Durchschnitt 42 % niedriger. Die erste Säule (AHV) ist zwar konzeptionell gleichberechtigter, war aber nie dazu gedacht, den Lebensunterhalt im Alter allein zu finanzieren. Die zweite Säule ist der Bereich, in dem die eigentliche Divergenz entsteht.
Der Koordinationsabzug steht im Zentrum dieses Problems. Es handelt sich um einen festen Betrag, der vom Gehalt abgezogen wird, bevor der versicherte Lohn berechnet wird – und er ist nicht proportional zur Arbeitszeit. Eine Frau, die zu 60 % arbeitet, verliert einen weitaus größeren Anteil ihres versicherten Lohns durch diesen Abzug als eine Vollzeitkraft. Das Ergebnis ist, dass Teilzeitbeschäftigte für einen viel kleineren Teil ihres tatsächlichen Gehalts versichert sind und ihr Vorsorgekapital entsprechend langsamer wächst. Niedrigere Gehälter, Berufsunterbrechungen und dieser strukturelle Abzug führen gemeinsam zu einer Rentenlücke, die lange vor dem 65. Lebensjahr festgeschrieben ist.
2. Warum Betreuungsarbeit und Teilzeit die Altersvorsorge so stark schmälern
Rund 60 % der Frauen in der Schweiz arbeiten in Teilzeit, verglichen mit etwa 20 % der Männer. Der Hauptgrund ist Betreuungsarbeit: die Pflege von Kindern, älteren Angehörigen oder beidem. Diese Aufgaben sind gesellschaftlich wertvoll, werden aber im Schweizer Vorsorgesystem finanziell bestraft.
Das Schweizer Vorsorgesystem wurde auf der Annahme einer kontinuierlichen Vollzeiterwerbsbiografie aufgebaut. Berufsunterbrechungen für Betreuungsaufgaben existieren in seiner Logik schlicht nicht. Jedes Jahr außerhalb des Erwerbslebens ist ein Jahr ohne Beiträge in die zweite Säule, und diese Lücken können allein durch die AHV nicht ausgeglichen werden.
Die spezifischen Risiken, die Betreuungsarbeit für die Altersvorsorge mit sich bringt, umfassen:
- Beitragslücken: Jahre außerhalb einer bezahlten Erwerbstätigkeit generieren keine Beiträge zur beruflichen Vorsorge, was das endgültige Rentenkapital dauerhaft schmälert.
- Ausschluss durch Eintrittsschwelle: Frauen, die unter der jährlichen Eintrittsschwelle arbeiten (die derzeit so hoch angesetzt ist, dass viele Teilzeitstellen ausgeschlossen sind), qualifizieren sich möglicherweise gar nicht für die zweite Säule.
- Auswirkung des Koordinationsabzugs: Wie oben erläutert, trifft der feste Abzug Teilzeitbeschäftigte am härtesten und reduziert den versicherten Lohn überproportional.
- Zinseszinseffekt: Lücken und reduzierte Beiträge zu Beginn der Karriere führen zum Verlust von jahrzehntelangem Anlagezuwachs – nicht nur die entgangenen Beiträge selbst fehlen.
- Abhängigkeit von Ergänzungsleistungen: Rund 11 % der Schweizer Frauen benötigen unmittelbar nach Renteneintritt bedarfsabhängige Ergänzungsleistungen, wobei die Abhängigkeit mit zunehmendem Alter steigt.
Stellen Sie sich eine Frau vor, die fünfzehn Jahre lang zu 60 % in Teilzeit arbeitet, während sie Kinder großzieht, und dann in eine Vollzeitbeschäftigung zurückkehrt. Ihr Kapital in der zweiten Säule bei Renteneintritt spiegelt nicht nur die geringeren Beiträge während dieser Jahre wider, sondern auch den entgangenen Zinseszinseffekt auf jeden nicht investierten Franken. Das Ergänzungsleistungssystem bietet zwar ein Sicherheitsnetz, ist jedoch an strenge Vermögensgrenzen gebunden: 100.000 CHF für Einzelpersonen und 200.000 CHF für Ehepaare. Frauen mit bescheidenen Ersparnissen können in eine schwierige Lage geraten, da sie über Vermögenswerte verfügen, die sie von Unterstützungsleistungen ausschließen, während sie gleichzeitig mit einer echten Einkommenslücke konfrontiert sind.
Profi-Tipp: Wenn Sie in Teilzeit arbeiten, fragen Sie Ihren Pensionskassenanbieter direkt nach Ihrem aktuellen versicherten Lohn nach Abzug des Koordinationsabzugs. Viele Frauen sind überrascht, dass dieser nur einen Bruchteil ihres tatsächlichen Einkommens ausmacht. Die Kenntnis dieser Zahl ist der Ausgangspunkt für jede sinnvolle Altersvorsorgeplanung.
3. Warum eine höhere Lebenserwartung das finanzielle Risiko für Frauen erhöht
Schweizer Frauen werden im Durchschnitt 85,8 Jahre alt, verglichen mit 82,2 Jahren bei Männern. Dieser Unterschied von 3,6 Jahren mag gering erscheinen, bedeutet aber, dass eine deutlich längere Rentenzeit finanziert werden muss – oft mit einem geringeren Renteneinkommen.
Unterschied in der Lebenserwartung: Eine Schweizer Frau, die mit 64 in Rente geht, kann im Durchschnitt mit mehr als 21 Jahren im Ruhestand rechnen. Ein Mann, der mit 65 in Rente geht, steht vor etwa 17 Jahren. Dasselbe Rentenkapital muss also deutlich länger reichen.
Ein längerer Ruhestand erzeugt aus mehreren Richtungen einen kumulativen finanziellen Druck:
- Nachhaltigkeit des Renteneinkommens: Ein festes Renteneinkommen, das mit 65 die Kosten deckt, kann mit 80 nicht mehr ausreichen, insbesondere wenn der Bedarf an Gesundheitsleistungen steigt.
- Kosten für Gesundheit und Langzeitpflege: Steigende medizinische Ausgaben und der mögliche Bedarf an stationärer oder häuslicher Pflege führen zu unvorhersehbaren Kosten, die schwer präzise zu planen sind. Diese Kosten treffen Rentnerinnen aufgrund ihrer längeren durchschnittlichen Lebensdauer überproportional.
- Inflation und Kaufkraftverlust: Selbst eine moderate jährliche Inflation schmälert die Kaufkraft über einen 20-jährigen Ruhestand hinweg allmählich. Frauen sind aufgrund ihrer längeren Rentenzeit einer stärkeren kumulativen Entwertung ausgesetzt als Männer.
- Risiko der Verwitwung: Frauen überleben ihre Partner mit höherer Wahrscheinlichkeit, verlieren den Zugang zum Renteneinkommen des Partners und müssen möglicherweise als Einpersonenhaushalt höhere Lebenshaltungskosten pro Kopf tragen.
Die Dimension der Verwitwung verdient besondere Aufmerksamkeit. Die Hinterlassenenleistungen nach Schweizer Recht bieten einen teilweisen Schutz, ersetzen jedoch nicht vollständig das Einkommen des Partners. Eine Frau, die sich teilweise auf das Renteneinkommen ihres Partners verlassen hat, kann genau zu dem Zeitpunkt, an dem ihre eigenen Gesundheitskosten steigen, mit einer drastischen Reduzierung des Haushaltseinkommens konfrontiert sein.
4. Wie Schweizer Frauen ihre Rentenlücken proaktiv schließen können
Politische Reformen, einschließlich der kürzlich erfolgten Anhebung des Rentenalters für Frauen auf 65 Jahre, haben nur begrenzte direkte Auswirkungen auf das lebenslange Renteneinkommen. Echte Altersvorsorge hängt von der persönlichen Finanzplanung und der aktiven Nutzung der Instrumente ab, die das Schweizer System bietet. Die gute Nachricht ist, dass diese Instrumente bei frühzeitiger und konsequenter Anwendung äußerst effektiv sind.
Zu den wirkungsvollsten Schritten, die Frauen unternehmen können, gehören:
- Maximierung der Säule-3a-Beiträge: Die dritte Säule ist das zugänglichste Instrument der privaten Altersvorsorge. Jährliche Beiträge sind steuerlich absetzbar und das Kapital wächst bis zur Auszahlung steuerfrei. Frauen mit Lücken in der zweiten Säule sollten die Säule 3a als Priorität betrachten, nicht als optionales Extra.
- Einkauf in die zweite Säule (Pensionskasseneinkauf): Frauen, die Karrierepausen oder Teilzeitphasen hatten, können Einmalzahlungen in ihre Pensionskasse leisten, um Lücken zu schließen. Dies ist ein steuerbegünstigter Ansatz, der die Rentenansprüche direkt verbessert und bisher zu wenig genutzt wird.
- Aufschub des Renteneintritts, wo möglich: Ein vorzeitiger Rentenbezug vor dem 65. Lebensjahr reduziert die AHV-Rente dauerhaft um 6,8 % pro Jahr. Umgekehrt erhöht ein Aufschub die Rente. Für Frauen mit Rentenlücken hat jedes zusätzliche Beitragsjahr und jeder aufgeschobene Bezug einen materiellen Effekt.
- Jährliche Überprüfung des Vorsorgeausweises: Die meisten Frauen haben ihren Vorsorgeausweis noch nie im Detail gelesen. Das Verständnis Ihres voraussichtlichen Renteneinkommens, Ihres versicherten Lohns und Ihres angesammelten Kapitals ist das Fundament jeder Planung.
- Karriereentwicklung und Gehaltsverhandlungen: Höhere Einkommen erhöhen direkt die Beiträge zur zweiten Säule. Die Schließung der Gehaltslücke ist der direkteste Weg, um die Rentenlücke zu schließen.
Frauen profitieren enorm von einer proaktiven Auseinandersetzung mit den Mechanismen des Vorsorgesystems und Instrumenten wie der Säule 3a sowie Pensionskasseneinkäufen, die durchweg zu wenig genutzt werden. Ein lebenszyklusorientierter Finanzansatz, bei dem Rentenbeiträge parallel zu Karriereentscheidungen, Familienplanung und Investitionsentscheidungen geplant werden, führt zu wesentlich besseren Ergebnissen, als Rentenlücken erst in den Jahren vor der Pensionierung reaktiv anzugehen.
Profi-Tipp: Achten Sie bei der Überprüfung Ihres Vorsorgeausweises speziell auf die Zeile „Koordinationsabzug“ und den daraus resultierenden „versicherten Lohn“. Wenn der versicherte Lohn weniger als 50 % Ihres Bruttogehalts beträgt, könnten ein Einkauf oder eine Änderung der Beschäftigungsstruktur Ihre Rentensituation erheblich verbessern. Ein qualifizierter Vorsorgeberater kann die genauen Auswirkungen modellieren.
Für Frauen, die einen personalisierten Finanzplan wünschen, der ihre spezifische Karrierehistorie, ihre familiäre Situation und ihre Rentenziele berücksichtigt, ist die Zusammenarbeit mit einem Spezialisten oft der effizienteste Weg.
5. Wie Scheidung oder Verwitwung die Altersvorsorge verändern
Scheidung und Verwitwung gehören zu den finanziell einschneidendsten Ereignissen, mit denen eine Frau im Rahmen der Altersvorsorge konfrontiert werden kann, erhalten jedoch weit weniger Aufmerksamkeit als Einkommens- oder Sparlücken. Beide Ereignisse können das Bild des Renteneinkommens grundlegend verändern, oft zu einem Zeitpunkt, an dem nur noch wenig Zeit bleibt, um dies auszugleichen.
Nach Schweizer Recht wird das während der Ehe angesammelte Pensionskassenkapital bei einer Scheidung hälftig geteilt, eine Bestimmung, die als Vorsorgeausgleich bekannt ist. Dies gilt für das Kapital der zweiten Säule beider Partner. Theoretisch schützt dies den geringer verdienenden Ehepartner. In der Praxis hängt das Ergebnis stark von der Dauer der Ehe, dem von jedem Partner angesammelten Vorsorgekapital und davon ab, ob die Scheidung früh oder spät in der Karriere erfolgt. Eine Frau, die sich mit 55 Jahren nach Jahren der Teilzeitarbeit und Betreuungstätigkeit scheiden lässt, erhält zwar einen Anteil am Vorsorgekapital ihres Partners, doch dieses Kapital kompensiert möglicherweise nicht vollständig ihre eigene reduzierte Ansparung.
Verwitwung birgt eine andere Art von Risiken. Die Schweizer Hinterlassenenregeln sehen eine Witwenrente durch die AHV und in einigen Fällen durch die zweite Säule vor. Diese Leistungen sind jedoch an Bedingungen geknüpft: Die Witwe muss unterhaltsberechtigte Kinder haben oder ein bestimmtes Alter erreicht haben, und die Beträge sind eher Teilersatz als vollständiger Ersatz des Einkommens des verstorbenen Partners. Eine Frau, die finanziell vom höheren Renteneinkommen ihres Partners abhängig war, kann mit einer plötzlichen und dauerhaften Reduzierung des Haushaltseinkommens konfrontiert sein. Je länger sie nach dem Tod ihres Partners lebt, desto gravierender ist die kumulative finanzielle Auswirkung.
Sowohl Scheidung als auch Verwitwung unterstreichen, wie wichtig es ist, dass Frauen während ihres gesamten Erwerbslebens ihr eigenes, unabhängiges Vorsorgekapital aufbauen. Die finanzielle Abhängigkeit vom Einkommen eines Partners schafft – so stabil sie während der Ehe auch erscheinen mag – eine strukturelle Verwundbarkeit, die das Schweizer Vorsorgesystem nur teilweise abfedert.
6. Was Schweizer Recht und Politik für die Altersvorsorge von Frauen bedeuten
Das Schweizer Rentensystem basiert auf drei Säulen: der staatlichen Vorsorge (AHV), der beruflichen Vorsorge (BVG) und der privaten Vorsorge (Säule 3a). Jede Säule wirkt sich unterschiedlich auf die Erwerbsbiografien von Frauen aus, und jüngste politische Änderungen haben die Rahmenbedingungen für die Altersvorsorge maßgeblich verändert.
Die bedeutendste Reform der letzten Zeit ist die Anhebung des gesetzlichen Rentenalters für Frauen von 64 auf 65 Jahre im Rahmen der AHV 21. Ziel war es, das Rentenalter anzugleichen und die Finanzierung der AHV zu sichern. Für Frauen bedeutet dies praktisch ein zusätzliches Jahr Beitragspflicht. Wer nicht bis 65 arbeiten kann oder möchte, muss bei einem früheren Renteneintritt mit Kürzungen der AHV-Rente rechnen. Übergangsbestimmungen bieten den betroffenen Jahrgängen einen gewissen Ausgleich, doch die langfristige strukturelle Änderung ist eindeutig.
Die BVG-Reform, die Gegenstand langwieriger politischer Debatten war, zielt darauf ab, die berufliche Vorsorge für Teilzeitbeschäftigte und Geringverdiener – eine Gruppe, in der Frauen überproportional vertreten sind – zu verbessern. Zu den Vorschlägen gehört die Anpassung des Koordinationsabzugs, der künftig proportional zur Arbeitszeit statt fix berechnet werden soll, was den versicherten Lohn für Teilzeitkräfte direkt erhöhen würde. Stand 2026 sind die endgültige Ausgestaltung und der Zeitplan der Reform noch Teil des politischen Prozesses, doch die Richtung weist auf eine stärkere Einbeziehung atypischer Arbeitsverhältnisse hin.
Frauen mit internationalem Hintergrund, die in der Schweiz leben, sehen sich mit zusätzlicher Komplexität konfrontiert. Rentenansprüche aus früheren Wohnsitzländern, Beitragslücken in der AHV durch Auslandsaufenthalte sowie das Zusammenspiel zwischen Schweizer und ausländischen Rentensystemen erfordern eine sorgfältige Analyse. Die Schweiz unterhält zwar mit vielen Ländern bilaterale Sozialversicherungsabkommen, doch die Details variieren stark, und die Last, sich in diesem Geflecht zurechtzufinden, liegt bei der Einzelperson.
Die übergeordnete politische Richtung erkennt die strukturellen Nachteile von Frauen an, doch gesetzliche Änderungen vollziehen sich nur langsam. Eine persönliche Finanzplanung, die auf einem fundierten Verständnis des rechtlichen Rahmens basiert, bleibt der sicherste Weg zur Altersvorsorge.
Wichtige Erkenntnisse
Schweizer Frauen sind mit einer strukturell bedingten Rentenlücke von 31,2 % konfrontiert. Ursachen hierfür sind eine geringere Abdeckung in der beruflichen Vorsorge, Einbußen durch Betreuungszeiten sowie eine höhere Lebenserwartung, die bei geringerem Kapital eine längere Absicherung erfordert.
Marmot Finance unterstützt Frauen in der ganzen Schweiz dabei, Altersvorsorgepläne zu erstellen, die diese spezifischen Risiken berücksichtigen – von der Analyse der Rentenlücke bis hin zu Anlagestrategie und Steuerplanung. Wenn Sie Ihre persönliche Vorsorgesituation im Detail verstehen möchten, sprechen Sie mit unserem Team für ein persönliches Beratungsgespräch.
Empfohlen
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance