Frauen in der Schweiz kontrollieren einen wachsenden Anteil des Privatvermögens, doch die Wealth-Management-Branche entwickelt ihre Produkte und Dienstleistungen weiterhin auf Basis einer Erwerbsbiografie, die der Lebensrealität der meisten Frauen nicht entspricht. Die Vermögenslücke zwischen den Geschlechtern ist nicht nur ein Problem der Bezahlung. Sie reicht tiefer – bis hin zur Altersvorsorge, dem Vertrauen in Investitionen und den strukturellen Annahmen, die der Finanzberatung zugrunde liegen. Das Ergebnis ist eine bedeutende Gruppe von Anlegerinnen, die schlecht bedient und oft missverstanden wird – und sich dessen zunehmend bewusst ist.
Wichtige Fakten zu Anlegerinnen in der Schweiz:
- Frauen in der Schweiz sind von einer Rentenlücke zwischen den Geschlechtern von 29,9 % betroffen; sie erhalten durchschnittlich 37'267 CHF jährlich gegenüber 53'153 CHF bei Männern.
- Frauen beziehen seltener Leistungen aus der beruflichen Vorsorge als Männer (53,7 % gegenüber 73,1 %), und wenn sie dies tun, fallen diese Renten im Durchschnitt um 42 % niedriger aus.
- Fast zwei Drittel der Schweizer Frauen berichten von finanziellen Herausforderungen, verglichen mit 52 % der Männer.
- Sicherheit ist für Frauen bei der Geldanlage weitaus wichtiger als langfristiger Vermögensaufbau oder Rendite.
- Frauen stellen in der Schweiz einen großen adressierbaren Markt dar, werden jedoch von einem System, das primär auf wohlhabende Männer ausgerichtet ist, weiterhin vernachlässigt.
Warum Anlegerinnen in der Schweiz einen schwereren Stand haben
Die Rentenlücke ist das sichtbarste Symptom eines umfassenderen strukturellen Problems. Berufsunterbrechungen aus familiären Gründen, Teilzeitarbeit und lückenhafte Erwerbsbiografien reduzieren die Beiträge zur zweiten Säule, dem Schweizer System der beruflichen Vorsorge. Frauen unterbrechen ihre Erwerbstätigkeit häufiger und arbeiten öfter in Teilzeit als Männer – primär aus familiären Gründen –, und die finanziellen Konsequenzen summieren sich über Jahrzehnte.
Die Lücke ist bei verheirateten Rentenempfängerinnen am größten, was jedoch teilweise die Zusammenlegung des Haushaltseinkommens bei Paaren widerspiegelt. Bei geschiedenen Frauen verringert sich die Lücke zwar, doch die finanzielle Verletzlichkeit bleibt bestehen. Die Schweizer Rentenlücke zwischen den Geschlechtern liegt über dem europäischen Durchschnitt und zählt damit zu den ausgeprägtesten auf dem Kontinent.
Jenseits der Altersvorsorge sehen sich Frauen mit institutionellen Barrieren konfrontiert, die weitgehend ignoriert werden. Mangelndes Vertrauen in Banken, Unsicherheit bezüglich Anlagerisiken und das Gefühl, zu wenig Wissen zu besitzen, werden von etwa jeder fünften Schweizer Frau als Gründe genannt, warum sie nicht investiert. Dies sind keine persönlichen Defizite. Sie spiegeln eine Branche wider, die ihre Produkte und Kommunikationsstile nicht auf die tatsächlichen Lebensumstände von Frauen ausgerichtet hat.
Die größten Herausforderungen für Anlegerinnen in der Schweiz:
- Lücken bei der Altersvorsorge durch Berufsunterbrechungen und Teilzeitarbeit.
- Finanzprodukte, die auf lückenlose Vollzeiterwerbsbiografien ausgelegt sind.
- Vertrauensdefizite gegenüber traditionellen Finanzinstituten.
- Wahrgenommene Komplexität und ein Mangel an zugänglicher, unabhängiger Bildung.
- Eine Vermögenslücke zwischen den Geschlechtern in der Schweiz, die größer ist als in vergleichbaren Ländern wie Australien.
Wie Wealth Manager Anlegerinnen wirklich unterstützen können
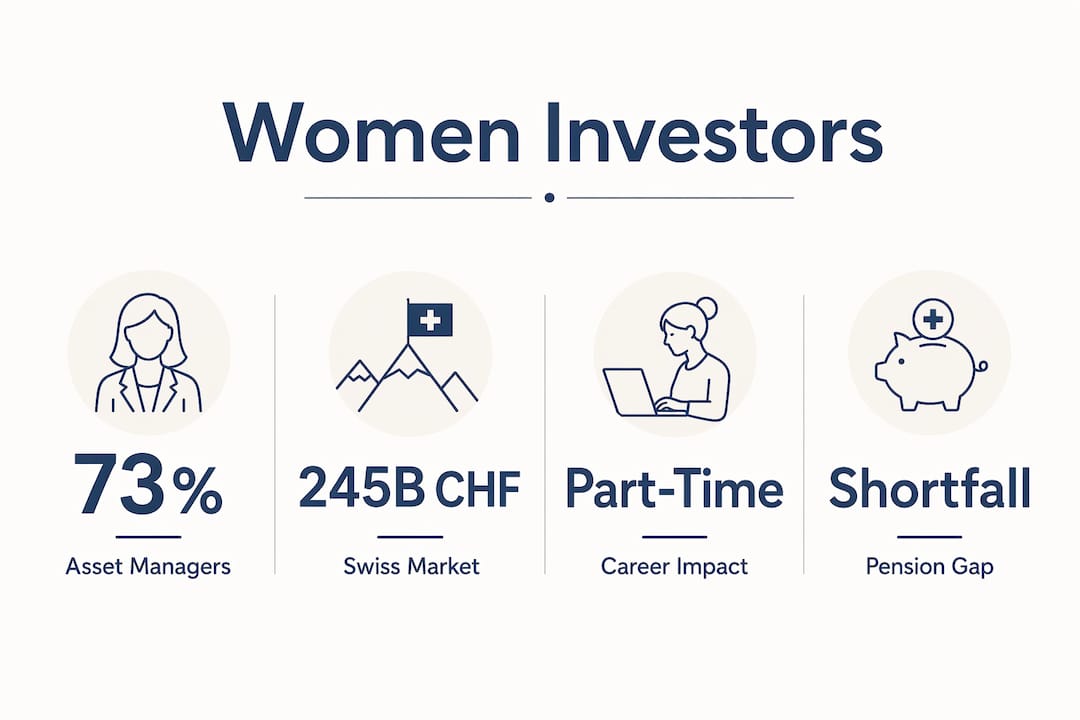
Der Ausgangspunkt ist das Produktdesign. Eine Studie von BNY Mellon aus dem Jahr 2021 ergab, dass 73 % der Vermögensverwalter zugeben, dass ihre Produkte primär für Männer konzipiert sind. Diese Lücke zu schließen bedeutet, Vorsorgepläne zu entwickeln, die Berufsunterbrechungen berücksichtigen, Anlageprodukte anzubieten, die den Werten von Frauen entsprechen, und Gebührenstrukturen zu schaffen, die kleinere oder unregelmäßige Beiträge nicht bestrafen.
Vertrauen entsteht durch Transparenz und Personalisierung, nicht durch pinkfarbenes Marketing. Die Hauptmotivation von Frauen bei Finanzthemen ist Stabilität und Sicherheit: 52 % möchten trotz steigender Kosten finanziell stabil bleiben, und 49 % sparen für eine sicherere Zukunft. Beratung, die diese Motivationen direkt anspricht, anstatt standardmäßig auf Renditemaximierung zu setzen, findet deutlich mehr Anklang.
Profi-Tipp: Vermeiden Sie „Female-Investing-Washing“. Teure Bildungskurse oder oberflächlich umbenannte Produkte werden den finanziellen Bedürfnissen von Frauen nicht gerecht. Echter Mehrwert bedeutet, sich mit Sparen, Schuldenmanagement und Risiken zu befassen, bevor man zum Investieren ermutigt, und diese Dienstleistungen fair zu bepreisen.
Digitale Tools und hybride Beratungsmodelle erreichen Frauen, die sich in einer traditionellen Privatbank möglicherweise nicht wohlfühlen. Der finanzielle Lebenszyklus einer Frau in der Schweiz unterscheidet sich vom Standardmodell, und die Instrumente zur Unterstützung sollten dies widerspiegeln.
Strategische Maßnahmen für Wealth Manager:
- Entwickeln Sie flexible Vorsorgeprodukte, die Teilzeitarbeit und Erwerbsunterbrechungen berücksichtigen.
- Nutzen Sie eine klare, direkte Kommunikation, die Sicherheit und Stabilität über jargonlastige Renditeprognosen stellt.
- Bieten Sie eine hybride Beratung aus digitalen und persönlichen Elementen an, um die Einstiegshürden zu senken.
- Gestalten Sie Bildungs- und Coaching-Angebote fair und vermeiden Sie ausbeuterische Kursgebühren.
- Integrieren Sie Community-Aspekte und Peer-Learning in das Kundenerlebnis.
Warum finanzielle Bildung der langfristige Hebel ist
Finanzielle Bildung ist das Fundament, aber nur, wenn sie wirklich zugänglich und unvoreingenommen ist. Wie Therese Faessler von Invested.ch bereits feststellte, ist es kontraproduktiv, Frauen zum Investieren zu ermutigen, bevor sie die Grundlagen von Sparen, Schuldenmanagement und Risiken verstehen. Bildung muss aufeinander aufbauen und fair bepreist sein. 3.000 CHF für einen Finanzbildungskurs zu verlangen, bevor eine Frau über grundlegendes Investitionswissen verfügt, verfehlt den Zweck völlig.
Community-Plattformen und Bildungsprogramme, die sich an Frauen richten, stärken das Selbstvertrauen und die Teilhabe an den Finanzmärkten. Plattformen wie iconomix.ch, das Bildungsangebot der Schweizerischen Nationalbank, bieten einen Einstieg in die finanzielle Bildung im Schulalter. Über die formale Bildung hinaus schaffen Peer-Communities, in denen Frauen Erfahrungen austauschen, anderen Anlegerinnen folgen und Mentoring finden können, ein nachhaltiges Engagement, das einmalige Seminare nicht leisten können.
Bildungsprogramme, die für Frauen funktionieren, zeichnen sich durch folgende Merkmale aus:
- Sie behandeln Sparen und Schuldenmanagement vor dem Investieren.
- Sie sind erschwinglich und keine Premium-Produkte.
- Sie behandeln Frauen als informierte Erwachsene, nicht als ungebildete Männer.
- Sie verbinden Inhalte mit Community und Vorbildern.
- Sie verknüpfen finanzielle Entscheidungen mit persönlichen Werten, nicht nur mit finanziellen Renditen.
Frauen haben ein anderes Verständnis von Werten, als es das Standard-Finanzmodell annimmt. Anbieter, die erkennen, dass Frauen neben der persönlichen auch die gesellschaftliche Resilienz am Herzen liegt, und dies in ihr Bildungsangebot integrieren, erzielen in der Regel ein stärkeres langfristiges Engagement.
Marmot Finance: Speziell für Frauen in der Schweiz entwickelt
Marmot Finance ist ein FINMA-lizenzierter Schweizer Vermögensverwalter, der sich mit einem hybriden Modell aus digitalen Tools und persönlicher Beratung an Anlegerinnen richtet. Es ist einer der wenigen Vermögensverwalter in der Schweiz, der von Grund auf auf die tatsächlichen finanziellen Realitäten von Frauen ausgerichtet ist, anstatt ein männlich geprägtes Modell lediglich mit weiblichem Branding zu versehen.
Die wichtigsten Merkmale des Ansatzes von Marmot Finance:
- Einstieg in die Geldanlage zu zugänglichen Beträgen, wodurch professionelle Vermögensverwaltung auch unterhalb der traditionellen Schwelle für vermögende Privatkunden möglich wird.
- Global diversifizierte Anlageprodukte, die speziell für Frauen konzipiert sind und für Privatanleger normalerweise nicht zugänglich sind.
- Niedrige Anlagekosten und Gebühren bei transparenter Preisgestaltung.
- Ein Netzwerk aus Finanzcoaches, Planerinnen und einer Peer-Community.
- Bildungsressourcen und Finanzcoaching, die direkt in das Kundenerlebnis integriert sind.
- Über 350 Frauen haben bereits mit Marmot Finance zusammengearbeitet, um ihre finanzielle Situation zu verbessern.
Marmot Finance adressiert den 245 Milliarden CHF schweren Markt, den Schweizer Frauen repräsentieren – ein Segment, das von traditionellen Vermögensverwaltern bisher konsequent vernachlässigt wurde. Für Frauen, die eine professionelle Vermögensverwaltung suchen, die ihre Karrierewege, Werte und langfristigen Ziele widerspiegelt, bietet Marmot Finance eine glaubwürdige, regulierte Alternative zum klassischen Private-Banking-Modell.
Wer sind die Anlegerinnen in der Schweiz?
Schweizer Anlegerinnen sind keine homogene Gruppe. Demografisch gesehen reicht das Spektrum von berufstätigen Frauen, die Karriereunterbrechungen bewältigen, über geschiedene oder verwitwete Frauen, die erstmals die alleinige Kontrolle über die Haushaltsfinanzen übernehmen, bis hin zu gut verdienenden Frauen in Doppelverdiener-Haushalten, die eine unabhängige Finanzplanung wünschen. Jede Gruppe hat unterschiedliche Bedürfnisse und Vorerfahrungen mit Finanzdienstleistungen.
Psychografisch zeigt die Studie „UBS Women’s Perspectives 2026“, dass Sicherheit und Stabilität die finanziellen Motive von Frauen dominieren, wobei 46 % zudem selbstbewusste, eigenständige Entscheidungen über ihr Geld treffen möchten. Frauen sind von Natur aus nicht risikoscheu, sondern risikobewusst – und sie wünschen sich eine Beratung, die diesen Unterschied respektiert. Die Anlageberatung, die Anklang findet, ist in der Regel fundiert, transparent und mit Lebenszielen verknüpft, statt sich nur auf abstrakte Marktentwicklungen zu konzentrieren.
Ein beachtlicher Teil der Schweizer Frauen sucht derzeit überhaupt keine Finanzinformationen. Diese Zahl deutet auf eine Lücke beim Selbstvertrauen und bei der Zugänglichkeit hin, nicht auf mangelndes Interesse.
Was gute Praxis in der auf Frauen ausgerichteten Vermögensverwaltung ausmacht
Mehrere Schweizer Unternehmen haben bewiesen, dass es sowohl wirtschaftlich sinnvoll als auch gesellschaftlich wirkungsvoll ist, Frauen gezielt anzusprechen. Plattformen, die sich auf die finanzielle Bildung von Frauen konzentrieren – etwa durch Community-Bewertungen und Peer-Learning –, zeigen, dass das Engagement steigt, wenn Frauen gemeinsam mit anderen lernen können, statt isoliert. Das Modell funktioniert, weil es die soziale Dimension finanzieller Sicherheit adressiert, nicht nur die technische.
Flexible Vorsorgeprodukte, die Einzahlungen während Erwerbsunterbrechungen ermöglichen oder sich an Teilzeiteinkommen anpassen, gehen die strukturellen Ursachen der Vorsorgelücke an, statt nur die Symptome zu bekämpfen. Unternehmen, die diesen Weg eingeschlagen haben, berichten von einer stärkeren Kundenbindung bei Frauen und einem proaktiveren Umgang mit der Finanzplanung. Ein Finanzcoach, der die spezifischen Herausforderungen einer durch Familienpflichten unterbrochenen Karriere versteht, bietet eine andere Beratungsqualität als ein Generalist, der nach Standardvorlagen arbeitet.
Der gemeinsame Nenner erfolgreicher Ansätze ist, dass sie die finanziellen Lebenswege von Frauen als eigenständig und legitim betrachten – und nicht als Abweichung von einer männlichen Norm, die korrigiert werden muss.
Wie die Schweizer Regulierung die Vermögensverwaltung für Frauen prägt
Das Schweizer Drei-Säulen-System schafft die strukturellen Voraussetzungen für die Rentenlücke zwischen den Geschlechtern. Die erste Säule, die AHV, führt bei Männern und Frauen zu vergleichbaren Ergebnissen. In der zweiten Säule, der beruflichen Vorsorge, klafft die Lücke jedoch weit auseinander, da die Beiträge von der Erwerbstätigkeit und deren Kontinuität abhängen – beides Faktoren, die durch Teilzeitarbeit und Erwerbsunterbrechungen beeinflusst werden. Die dritte Säule, die freiwillige private Vorsorge, erfordert ein verfügbares Einkommen, das vielen Frauen, insbesondere in Teilzeitbeschäftigung, nicht in ausreichendem Maße zur Verfügung steht.
Der Zulassungsrahmen der FINMA bildet das regulatorische Fundament für das Vertrauen in die Schweizer Vermögensverwaltung. Unternehmen mit einer FINMA-Lizenz als Vermögensverwalter unterstehen einer laufenden Aufsicht, was besonders für eine Kundengruppe wichtig ist, die Misstrauen gegenüber Finanzinstituten als wesentliches Hindernis nennt. Politische Diskussionen auf Bundesebene zur Rentenreform, einschließlich Vorschlägen zur Verbesserung der Absicherung von Teilzeitbeschäftigten in der zweiten Säule, haben direkte Auswirkungen auf den langfristigen Vermögensaufbau von Frauen. Die Fortschritte sind zwar schrittweise, doch die Entwicklung geht hin zu einer stärkeren Berücksichtigung nicht-linearer Erwerbsbiografien bei der Rentengestaltung.
Wichtige Erkenntnisse
Frauen in der Schweiz stellen ein großes, wachsendes und strukturell unterversorgtes Segment in der Vermögensverwaltung dar. Um diese Lücke zu schließen, müssen Produktdesign, Aufklärung und regulatorische Änderungen ineinandergreifen.
Empfohlen
- Die Rolle von Frauen in der Vermögensverwaltung | Marmot Finance
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizerinnen | Marmot Finance
- Finanzberatung für Frauen - Unabhängig und clever investieren
- Finanzen für Frauen | Marmot Finance