Wenn Sie eine integrierte Struktur aufbauen, die klare Governance, einen gestaffelten Nachfolgeplan und professionelle Verwaltung vereint, geben Sie dem Familienvermögen eine echte Chance, drei Generationen zu überdauern, anstatt nach der zweiten zu zerfallen. Familien in Herrliberg, die ihr Kapital über Jahrzehnte bewahren, betrachten Struktur, Familienregeln und Beratung als ein Gesamtsystem und nicht als drei getrennte Entscheidungen. Marmot Finance arbeitet mit Familien genau an dieser Art der integrierten Planung.
Kurz gefasst:
- Familiengovernance und eine schriftliche Familienverfassung verhindern Streitigkeiten, die das Vermögen schmälern könnten, und sollten in ruhigen Zeiten gemeinsam mit Rechts- und Finanzberatern ausgearbeitet werden.
- Eine kohärente Vermögensstruktur erfordert die gemeinsame Gestaltung von Eigentumsverhältnissen, Wohnsitz und Nachfolge mit dokumentierter Substanz und klaren Entscheidungsprozessen.
- Eine gestaffelte Nachfolgeplanung mit formellen Rechtsdokumenten und langfristigen Zeitplänen reduziert die Risiken, die mit plötzlichen Übergaben oder mangelnder Vorbereitung verbunden sind.
- Die Ausbildung von Erben durch Verantwortung, Mentoring und praktische Schulungen, insbesondere im Bereich Philanthropie, fördert die langfristige Verwaltung weitaus besser als eine pauschale Erbschaft.
- Die Diversifizierung von Investitionen über lokale Immobilien hinaus sowie das Verständnis grenzüberschreitender Steuer-, Erbschafts- und Aufenthaltsgesetze sind für die Erhaltung des Vermögens in Herrliberg unerlässlich.
Warum Familiengovernance und eine Familienverfassung das Vermögen schützen
Das meiste Familienvermögen verschwindet nicht wegen schlechter Investitionen. Es verschwindet, weil Geschwister sich uneinig sind, niemand schriftlich festgehalten hat, wer was entscheidet, und sich ein Streit so lange hinzieht, bis die Anwälte einen größeren Anteil beanspruchen, als es das Finanzamt je getan hätte. Eine Familienverfassung verhindert dies, bevor es dazu kommt.
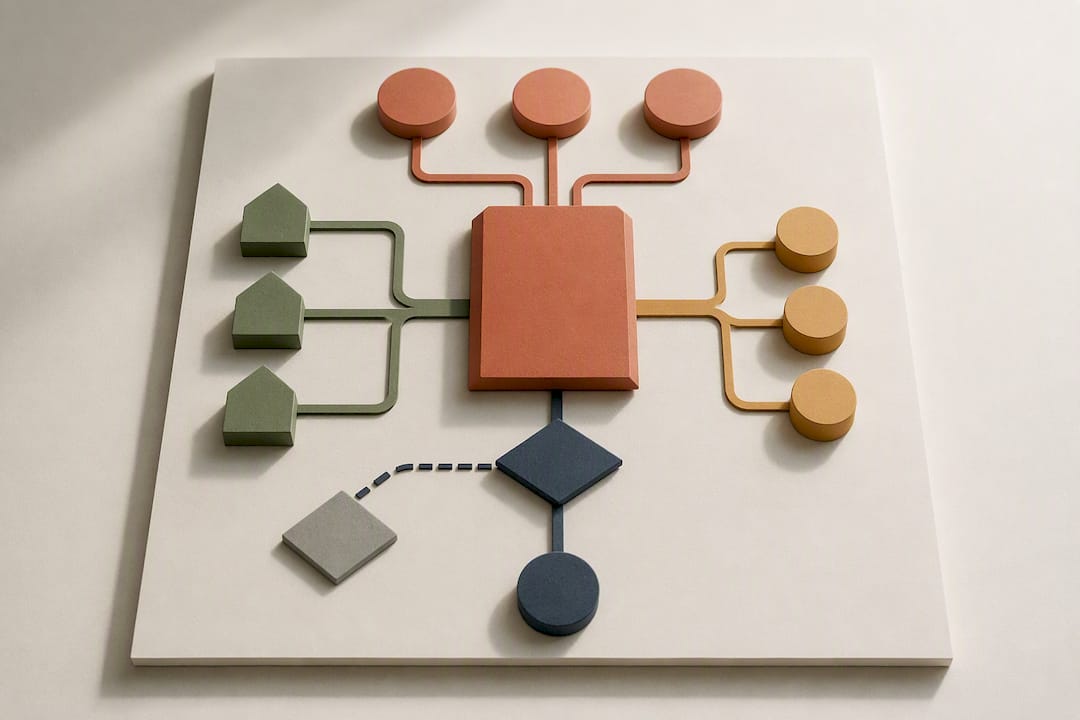
Es handelt sich um ein schriftliches, von der Familie vereinbartes Dokument, das den Zweck des Vermögens festlegt (dient es der Finanzierung des Lebensstils, von Unternehmen oder der Philanthropie?), wie Entscheidungen getroffen werden und wer welche Rolle innehat.
Eine praktikable Verfassung umfasst in der Regel:
- Den gemeinsamen Zweck des Familienvermögens und die Definition von „Erfolg“ über Generationen hinweg
- Entscheidungsregeln: Wer stimmt ab, was erfordert Einstimmigkeit, wie werden Blockaden gelöst
- Rollen und Grenzen zwischen Familienmitgliedern, eingesetzten Treuhändern und externen Beratern
- Ein Verfahren zur Streitbeilegung, das vereinbart wurde, bevor es tatsächlich benötigt wird
Entwerfen Sie diese gemeinsam mit einem spezialisierten Anwalt und Ihrem Vermögensverwalter und überprüfen Sie sie alle paar Jahre, während die Familie wächst. Governance-Rahmenwerke in Kombination mit professioneller Beratung sind steuerlich motivierten Strukturen allein überlegen, wenn es darum geht, das Vermögen tatsächlich intakt zu halten.
Profi-Tipp: Verfassen Sie die Verfassung in ruhigen Zeiten, nicht während einer Nachfolgekrise. Das Dokument funktioniert gerade deshalb so gut, weil es zum Zeitpunkt der Unterzeichnung noch niemand brauchte.
Gestaltung einer kohärenten Vermögensstruktur: Beteiligungen, Stiftungen und Substanz
Stückwerk bei der Strukturierung ist der schleichende Tod von Familienvermögen. Ein Berater gründet aus steuerlichen Gründen eine Firma, ein anderer eröffnet ein Konto aus Währungsgründen, ein dritter empfiehlt einen Trust für die Privatsphäre. Keiner spricht mit dem anderen, und fünf Jahre später kann niemand mehr erklären, warum die Struktur so aussieht, wie sie aussieht. Das ist ein Problem, da Steuerbehörden und Gerichte zunehmend eine nachvollziehbare Begründung für jede Einheit verlangen.
Eine kohärente Struktur wird genau umgekehrt aufgebaut: Eigentum, Wohnsitz, Nachfolge und Vermögensschutz werden gemeinsam konzipiert, sodass sich jeder Teil gegenseitig stärkt, anstatt gegeneinander zu arbeiten.
Um die tatsächliche Substanz hinter einer Holding oder Stiftung zu dokumentieren, stellen Sie sicher, dass Sie Folgendes nachweisen können:
- Ein echtes Gremium, das tagt und Entscheidungen trifft, kein bloßes Alibi-Organ
- Tatsächliche Räumlichkeiten oder eine registrierte Präsenz, die der Funktion der Einheit angemessen ist
- Personal oder Management, das über die Familie hinaus involviert ist
- Ein klarer wirtschaftlicher Grund für die Struktur, der über bloße Steuerersparnisse hinausgeht
Holdinggesellschaften eignen sich gut als Governance-Instrumente, wenn sie Vorstandsregeln, Ausstiegsmechanismen und Minderheitenschutz enthalten, die Streitigkeiten Jahre später verhindern. Stiftungen eignen sich eher für Familien, die sich auf langfristige philanthropische Zwecke statt auf kommerzielle Kontrolle konzentrieren.
Nachfolgeregelungen: Gestaffelte Übergaben, rechtliche Instrumente und Zeitpläne
Rund 88 % der Schweizer Unternehmen sind familiengeführt, und ein Großteil steht laut Studien zur Nachfolge in Schweizer Familienunternehmen innerhalb des nächsten Jahrzehnts vor einem Eigentümerwechsel. Diese Statistik ist deshalb so wichtig, weil die meisten dieser Familien viel zu spät mit der Planung beginnen.
Eine gestaffelte Übergabe ist fast immer besser als ein einzelner Stichtag. Übertragen Sie Nachfolgern schrittweise echte Verantwortung, lassen Sie sie kleinere Entscheidungen treffen, bevor sie größere angehen, und bauen Sie formelle Kontrollpunkte ein, anstatt alles auf einen dramatischen Übergabemoment zu konzentrieren.
Das rechtliche Instrumentarium, das Sie neben diesem Plan benötigen, umfasst:
- Ein Testament, das die aktuellen familiären Verhältnisse widerspiegelt und nach wichtigen Lebensereignissen überprüft wird
- Einen Ehevertrag oder eine güterrechtliche Vereinbarung, insbesondere wenn die Ehepartner aus unterschiedlichen Rechtsordnungen stammen
- Aktionärsbindungsverträge mit klaren Kauf- und Verkaufsoptionen für Familienunternehmen
- Vorsorgeaufträge, die nicht nur den Todesfall, sondern auch den Fall der Urteilsunfähigkeit abdecken
Für Familien, bei denen ein Unternehmensverkauf oder ein bedeutendes Vermögensereignis bevorsteht, bietet ein Zeitrahmen von fünf bis zehn Jahren den Nachfolgern die Möglichkeit, sich zu beweisen, und der Familie die Zeit, den Plan anzupassen. Bis zum Ruhestand zu warten, ist offen gesagt der riskanteste Ansatz überhaupt.
Vorbereitung der Erben: Ausbildung, Wertevermittlung und praktische Schulung
Strukturen und rechtliche Dokumente funktionieren nur, wenn die Erben verstehen, wozu sie dienen. Die Vermittlung von Verantwortungsbewusstsein durch schrittweise Übertragung von Aufgaben unter Aufsicht ist meist weitaus effektiver, als einfach ein Vermögen zu übergeben und auf das Beste zu hoffen.
Familien, die dies erfolgreich umsetzen, nutzen meist eine Kombination aus:
- Mentoring durch erfahrene Familienmitglieder oder vertrauenswürdige externe Berater
- Praktika oder Hospitationen im Familienunternehmen oder im Anlageausschuss
- Regelmäßigen Familienratssitzungen, bei denen jüngere Mitglieder Fragen stellen und ihre Meinung äußern können
- Klausurtagungen, die sich gezielt auf gemeinsame Werte und langfristige Ziele konzentrieren, getrennt von geschäftlichen Besprechungen
Verantwortung sollte sich am Alter und der nachgewiesenen Kompetenz orientieren, nicht allein an der Geburtenreihenfolge. Ein 22-Jähriger, der unter Anleitung ein kleines Budget verwaltet, lernt mehr als ein 35-Jähriger, dem plötzlich die volle Kontrolle übertragen wird.
Philanthropie eignet sich hier besonders gut als Übungsfeld. Ein kleiner Familienfonds ermöglicht es jüngeren Mitgliedern, Entscheidungsfindung, Budgetierung und Governance an einem Thema zu erproben, das ihnen am Herzen liegt – bei weitaus geringerem Risiko als bei der gesamten Familienbilanz.
Profi-Tipp: Geben Sie der nächsten Generation ein kleines Kapital zur eigenständigen Verwaltung – mit echter Aufsicht, aber auch echten Konsequenzen. Fehler bei 20.000 Euro lehren mehr als jeder Vortrag.
Anlagestrategie und Maßnahmen zum Vermögenserhalt für langfristige Kapitalbewahrung
Generationenübergreifende Portfolios erfordern eine andere Denkweise als typische Wachstumsinvestitionen. Das Ziel ist nicht die maximale Rendite in diesem Jahrzehnt, sondern Kapital, das real auch noch für Enkel existiert, die noch nicht geboren sind.
Das bedeutet in der Regel eine langfristige Allokation, die auf beständige, diversifizierte Vermögenswerte ausgerichtet ist. Dazu gehören ein signifikanter Anteil an Sachwerten und Unternehmen mit Substanz sowie liquide Mittel, um Steuerforderungen oder Notfälle zu decken, ohne zu ungünstigen Verkäufen gezwungen zu sein.
Konkrete Schutzmaßnahmen, die frühzeitig umgesetzt werden sollten:
- Depotstrukturen, die Familienvermögen klar von operativen Geschäftsrisiken trennen
- Angemessene Haftpflichtversicherungen für Familienmitglieder in Governance- oder Verwaltungsratsfunktionen
- Rechtliche Strukturen, die die persönliche Haftung von Geschäfts- oder Anlagerisiken entkoppeln
- Regelmäßige unabhängige Überprüfung des gesamten Portfolios, nicht nur einzelner Anlagen
Familien, die eine klare Governance mit professioneller Beratung kombinieren, bewahren ihr Vermögen beständiger als diejenigen, die sich allein auf steuerliche Optimierung verlassen. Wachstum ist wichtig, steht aber hinter dem Ziel zurück, sicherzustellen, dass das Kapital den nächsten Marktabschwung, die nächste Scheidung und die nächste Erbschaftssteuer übersteht.
Steuerliche, wohnsitzrechtliche und rechtliche Aspekte, die die Vermögensübertragung maßgeblich beeinflussen
Wohnsitzentscheidungen haben ein größeres Gewicht, als den meisten Familien bewusst ist. Ihr Wohnort beeinflusst, wie Ihr weltweites Einkommen besteuert wird, welches Erbrecht Anwendung findet und sogar, welcher eheliche Güterstand für Ihre Ehe gilt. Daher muss dies ganzheitlich strukturiert und darf niemals isoliert aus rein steuerlichen Gründen entschieden werden.
Die Schweizer Kantone wenden unterschiedliche Erbschafts- und Schenkungssteuerregeln an. Familien mit illiquiden Vermögenswerten, Immobilien, Unternehmen oder Kunstgegenständen können unter echten Liquiditätsdruck geraten, wenn unerwartet eine Steuerrechnung fällig wird. Frühzeitige Planung verhindert erzwungene, ungünstige Verkäufe.
Beziehen Sie vor jeder wichtigen Entscheidung folgende Experten ein:
- Einen auf grenzüberschreitende und kantonale Regelungen spezialisierten Steueranwalt
- Einen Notar für Testamente, Eheverträge und Eigentumsübertragungen
- Ihren Vermögensverwalter, um das Anlageportfolio mit der rechtlichen Planung in Einklang zu halten
Die Liquiditätsplanung für künftige Steuerverpflichtungen sollte idealerweise Jahre im Voraus mit Ihren Beratern besprochen werden. Unser Leitfaden zu Grundlagen der Nachlassplanung behandelt Testamente und eheliche Güterverträge ausführlicher.
Family Office und hybride Optionen: Wann ist eine Professionalisierung sinnvoll?
Nicht jede Familie benötigt ein eigenes Family Office. Viele sind mit einem hybriden Modell deutlich besser beraten: Ein kleines internes Team kümmert sich um Governance und Reporting, während spezialisierte Aufgaben wie Steuerstrukturierung oder alternative Anlagen an externe Experten ausgelagert werden.
- Internes Family Office: sinnvoll, sobald Vermögen und Komplexität Vollzeitpersonal rechtfertigen – typischerweise bei sehr großen, komplexen Familienvermögen
- Vollständig ausgelagertes Modell: geeignet für Familien, die professionelles Management wünschen, ohne eine eigene Infrastruktur aufzubauen
- Hybrides Modell: kombiniert interne Aufsicht mit externen Spezialisten und bietet Skalierbarkeit bei gleichzeitiger Wahrung der familiären Kontrolle
Die meisten Familien beginnen mit einem hybriden Modell. Behalten Sie Governance und strategische Entscheidungen in der Familie, während Sie die Umsetzung der Anlagen, die Steuer-Compliance und das Reporting an Spezialisten auslagern. Überprüfen Sie diese Struktur alle paar Jahre, da sich die Bedürfnisse der Familie ändern.
Lokale Anlagemöglichkeiten und Risiken in Herrliberg
Herrliberg liegt an der Goldküste des Zürichsees, und diese geografische Lage prägt sowohl die Chancen als auch die Risiken für ansässige Familien. Immobilienwerte entlang dieses Seeabschnitts waren historisch wertstabil, was Immobilien zu einer attraktiven Kernanlage macht. Gleichzeitig konzentriert sich das Risiko, wenn das Familienvermögen überproportional in einem einzigen Haus oder einer kleinen Ansammlung lokaler Grundstücke gebunden ist.
Die praktische Lehre daraus ist eine Diversifizierung außerhalb der unmittelbaren Region – nicht aus Misstrauen gegenüber dem lokalen Markt, sondern weil die Zukunft einer Familie nicht vom Immobilienzyklus einer einzigen Postleitzahl abhängen sollte. Familien vor Ort halten oft bereits erhebliches Kapital im Eigenheim; daher sollte das Anlageportfolio diese Konzentration bewusst durch liquide, global diversifizierte Anlagen ausgleichen.
Zudem spielt der Schweizer Franken bei dieser Art von Vermögen eine besondere Rolle. Die Währungsstärke hat die Kaufkraft für Familien mit Franken-Basis historisch geschützt, kann jedoch die Renditen auf nicht abgesicherte ausländische Anlagen schleichend schmälern, wenn das Portfolio nicht aktiv unter diesem Aspekt verwaltet wird.
Der Besitz lokaler Unternehmen ist unter wohlhabenden Haushalten in Herrliberg verbreitet, oft handelt es sich um Mehrgenerationenbetriebe mit regionalen Wurzeln. Hier gelten dieselben Nachfolgenrisiken wie überall: Gestaffelte Übergaben und eine dokumentierte Governance sind für ein Familienunternehmen in Herrliberg genauso wichtig wie anderswo in der Schweiz. Das Risiko ist nicht standortspezifisch, aber die Konzentration ist es oft, da viele Familien hier ihr Vermögen durch ein einziges Unternehmen aufgebaut haben, statt von Anfang an auf ein diversifiziertes Portfolio zu setzen.
Auswirkungen des Schweizer Bankgeheimnisses und der Privatsphäre für vermögende Familien
Die Schweizer Bankenprivatsphäre hat sich im letzten Jahrzehnt grundlegend gewandelt. Familien, die ihre Planung noch auf alten Annahmen aufbauen, arbeiten mit veralteten Informationen. Der automatische Informationsaustausch gilt heute zwischen der Schweiz und den meisten großen Volkswirtschaften, was bedeutet, dass Kontodaten routinemäßig an die Steuerbehörden im steuerlichen Wohnsitzland des Kunden übermittelt werden. Privatsphäre gegenüber anderen Regierungen im traditionellen Sinne existiert weitgehend nicht mehr.
Was bleibt – und das ist von Bedeutung – ist die Privatsphäre gegenüber der Öffentlichkeit und Geschäftskonkurrenten. Schweizer Finanzinstitute halten weiterhin strenge Vertraulichkeitsstandards ein, die eine beiläufige Offenlegung von Kontoinformationen an Dritte ohne rechtliches Verfahren verhindern. Für Familien, die sich Sorgen um ihre Sichtbarkeit in der lokalen Gemeinschaft machen oder Details ihres Familienunternehmens vor Wettbewerbern schützen wollen, ist dies nach wie vor von großer Relevanz.
Die praktische Konsequenz ist, dass Strukturen niemals auf die Umgehung von Steuerberichten ausgelegt sein sollten; dieser Ansatz birgt echte rechtliche Risiken und funktioniert zunehmend ohnehin nicht mehr. Stattdessen sollten sich Familien auf legitime Schutzmaßnahmen für ihre Privatsphäre konzentrieren: den angemessenen Einsatz von Holdingstrukturen, eine sorgfältige Kontrolle darüber, wer Zugriff auf Finanzinformationen hat, und die Zusammenarbeit mit Beratern, die sowohl die rechtlichen Meldepflichten als auch die legitimen, weiterhin verfügbaren Vertraulichkeitsinstrumente verstehen.
Der FINMA-akkreditierte Status von Marmot Finance bedeutet, dass jede Kundenbeziehung innerhalb dieses modernen, transparenten Regulierungsrahmens operiert – Privatsphärenschutz ohne die rechtlichen Risiken veralteter Geheimhaltungsannahmen.
Einfluss der spezifischen Schweizer Erbrechtslage in Herrliberg auf die Vermögenserhaltung
Herrliberg liegt im Kanton Zürich, wo das kantonale Recht die Nachlassplanung stärker beeinflusst, als viele Familien erwarten. Aufgrund der schweizerischen Pflichtteilsregelung muss ein Teil des Nachlasses gesetzlich an bestimmte Erben – in der Regel Kinder und Ehepartner – übergehen, unabhängig davon, was in einem Testament steht. Dies schränkt den Spielraum ein, wie frei eine Familie ihr Vermögen selbst bei sorgfältiger Planung umverteilen kann.
Zürich hat eigene kantonale Vorschriften für Erbschafts- und Schenkungssteuern, wobei die Sätze je nach Verwandtschaftsgrad zwischen Erblasser und Begünstigtem variieren. Direkte Nachkommen und Ehepartner werden in der Regel steuerlich begünstigt gegenüber entfernteren Verwandten oder nicht verwandten Begünstigten. Daher kann die Struktur der Erbfolge das steuerliche Ergebnis unabhängig vom Gesamtwert des übertragenen Vermögens maßgeblich beeinflussen.
Familien mit illiquidem Vermögen – insbesondere Immobilien, angesichts der hohen Immobilienwerte in Herrliberg – müssen sorgfältig planen, wie die Erben anfallende Steuern begleichen können, ohne gezwungen zu sein, das Familienheim zu verkaufen. Hier wird die zuvor erwähnte Liquiditätsplanung konkret statt theoretisch: Eine Familie, deren Vermögen größtenteils in einer Immobilie am See gebunden ist, benötigt lange vor dem Erbfall einen Plan zur Deckung der Erbschaftssteuerverpflichtungen.
Die Überprüfung von Testament und Nachlassplan anhand der aktuellen kantonalen Bestimmungen sollte idealerweise sowohl mit einem Notar als auch mit einem Steueranwalt regelmäßig erfolgen, nicht nur einmalig. Kantonale Gesetze ändern sich, familiäre Umstände wandeln sich, und ein vor zehn Jahren erstellter Plan spiegelt diese Gegebenheiten möglicherweise nicht mehr wider.
Grenzüberschreitende Aspekte für international vernetzte Familien in Herrliberg
Aufgrund der internationalen Gemeinschaft in Herrliberg haben viele Haushalte hier finanzielle Verbindungen, Familienmitglieder, Immobilien oder geschäftliche Interessen, die sich über mehrere Länder erstrecken. Diese grenzüberschreitende Realität verleiht der Vermögenssicherung eine Komplexität, mit der rein schweizerische Familien nicht konfrontiert sind.
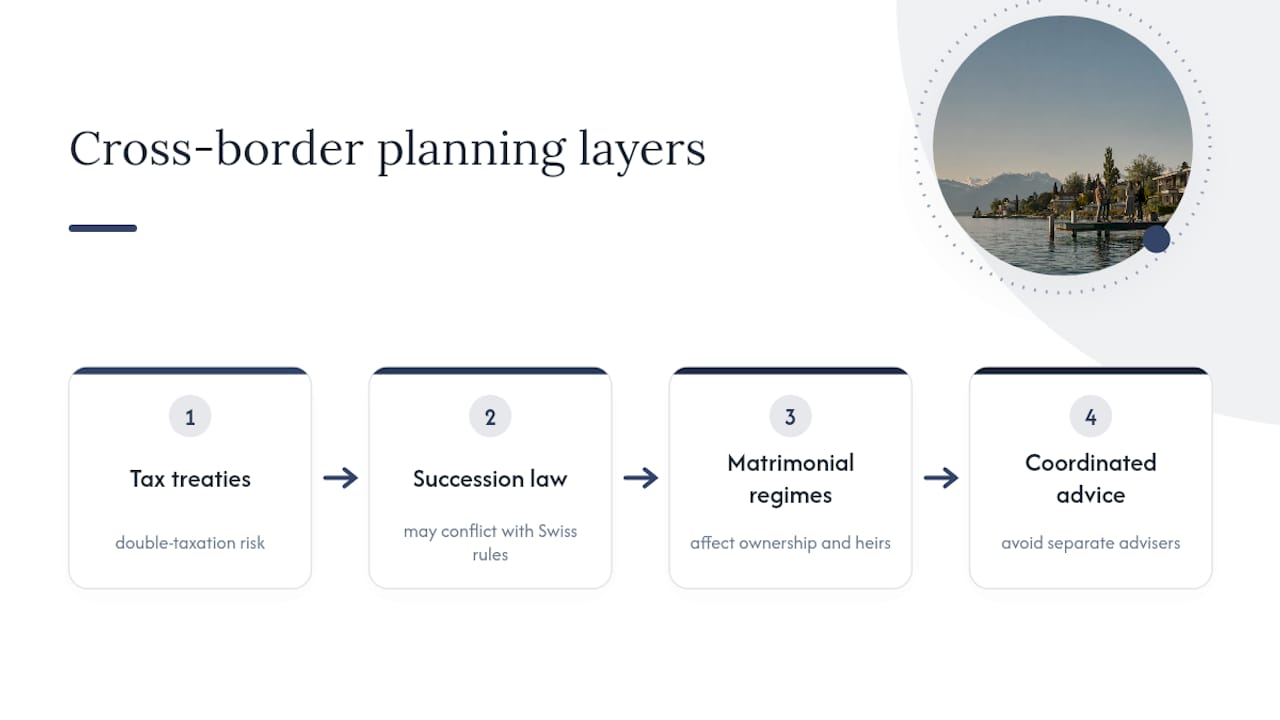
Das unmittelbarste Problem ist das Risiko der Doppelbesteuerung. Eine Familie mit Einkommen oder Vermögenswerten in mehr als einem Land muss verstehen, wie die Steuerabkommen zwischen der Schweiz und diesen Ländern tatsächlich anzuwenden sind, da die Regeln je nach Rechtsordnung und Vermögensart stark variieren. Dies ist kein Bereich für Vermutungen; er erfordert eine spezifische professionelle Prüfung für jedes betroffene Land.
Das Erbrecht bildet eine zweite Ebene. Verschiedene Länder wenden unterschiedliche Regeln an, wer was erbt, und diese können mit den schweizerischen Pflichtteilsbestimmungen kollidieren. Eine Familie mit einer Ferienimmobilie in einem anderen EU-Land könnte beispielsweise feststellen, dass für diesen spezifischen Vermögenswert das Erbrecht des jeweiligen Landes gilt, ungeachtet dessen, was in einem Schweizer Testament steht. Die EU-Erbrechtsverordnung erlaubt EU-Bürgern eine gewisse Rechtswahl, doch Einwohner der Schweiz benötigen eine spezifische Beratung, wie sich dies mit den Schweizer Regeln vereinbaren lässt.
Güterrechtliche Aspekte verschärfen dies zusätzlich bei Paaren, bei denen die Ehepartner unterschiedliche Nationalitäten haben oder zuvor woanders ansässig waren. Der für eine Ehe geltende Güterstand kann von dem abweichen, was die Ehepartner annehmen, was direkte Konsequenzen für das Eigentum der einzelnen Parteien und das Erbe hat.
Für jede Familie in dieser Situation lautet der Rat: Lassen Sie nicht verschiedene Berater die einzelnen Länder isoliert voneinander betreuen. Eine kohärente Struktur muss jede betroffene Rechtsordnung berücksichtigen, da Lücken zwischen den Systemen genau die Stellen sind, an denen Vermögen verloren geht.
Marmot Finance: Wie wir Familien bei der Vermögenssicherung unterstützen
Marmot Finance ist ein von der FINMA akkreditierter Vermögensverwalter, der speziell auf die Bedürfnisse von Frauen und Familien in der Schweiz und Europa ausgerichtet ist. Wir kombinieren persönliche Beratung mit digitalen Tools, damit Familien sowohl eine echte Beziehung als auch volle Transparenz über ihre Finanzen erhalten.
Unsere Kunden nutzen Tools wie das Money Makeover Quiz, um eine ehrliche erste Einschätzung ihrer finanziellen Lage zu erhalten, und arbeiten dann mit einem Coach oder Berater an einem maßgeschneiderten Mandat, das ihre tatsächliche familiäre Situation widerspiegelt – keine generische Vorlage. Über 350 Frauen haben bereits die Beratung von Marmot genutzt, um klarere und fundiertere Finanzpläne zu erstellen, einige davon bereits mit den in diesem Artikel beschriebenen generationenübergreifenden Strukturen.
Ein klarer nächster Schritt: Kontaktieren Sie Marmot Finance für eine erste Bestandsaufnahme
Marmot Finance ist die Alternative zur traditionellen Schweizer Privatbank für Familien in Herrliberg, die Governance, Nachfolge und Anlagestrategie als einen koordinierten Plan behandeln möchten, statt drei separate Gespräche mit drei verschiedenen Firmen zu führen. Während viele Banken auf Standardportfolios setzen, baut Marmot ein Mandat rund um Ihre tatsächliche Familienstruktur, Ihre Nachfolger und Ihre langfristigen Ziele auf.
Eine erste Bestandsaufnahme mit Marmot umfasst in der Regel Ihre aktuelle Struktur, Ihren Zeitplan für die Nachfolge und die bereits vorhandenen Unterlagen wie Testamente, Eheverträge oder Aktionärsbindungsverträge. Dieses erste Gespräch ist unverbindlich und ohne Druck, etwas zu unterzeichnen, bevor Sie bereit sind.
Wenn Sie erfahren möchten, wie ein integrierter Plan für Ihre Familie aussehen könnte, besuchen Sie unsere Seite für Vermögensverwaltung, oder erkunden Sie unser Angebot für lokale Vermögensverwaltung in Herrliberg, um zu sehen, wie ein erstes Gespräch abläuft.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
- Vermögensstrukturierung Schweiz | Goldblum and Partners
- Recht
- Hybride Family-Office-Strategien im Wealth Management | Pictet
Empfohlen
- Vermögensverwaltung in Herrliberg
- Langfristige Vermögensplanung in der Schweiz: Generationenvermögen sichern
- Generationenvermögen bewahren: Private Wealth Management in der Schweiz
- Nachhaltiges Investieren in Herrliberg