Wenn Sie ein Unternehmen in Schwyz besitzen, ist das Wichtigste, was Sie in diesem Quartal tun können, ein formelles, mehrjähriges Nachfolgeprojekt zu starten – warten Sie nicht, bis ein Käufer oder ein gesundheitlicher Notfall Sie dazu zwingt. Das bedeutet drei konkrete Schritte: Beauftragen Sie eine unabhängige Bewertung, beantragen Sie ein kantonales Steuerruling, bevor Sie Umstrukturierungen vornehmen, und ziehen Sie einen Steuerberater sowie einen Notar hinzu, um Ihre rechtlichen Dokumente mit Ihren tatsächlichen Wünschen abzugleichen. Die Nachfolgeplanung für Unternehmer in Schwyz funktioniert am besten, wenn sie auf einen Zeitraum von Jahren und nicht von Monaten ausgelegt ist. Die meisten erfolgreichen Übergaben dauern zwischen fünf und zwölf Jahren vom ersten ernsthaften Gespräch bis zur vollständigen Übergabe. Unternehmer, die zu spät beginnen, verlieren oft die Kontrolle über den Preis, die Wahl des Nachfolgers und den Zeitplan.
So beginnen Sie diesen Monat:
- Buchen Sie eine unabhängige Unternehmensbewertung bei einem qualifizierten Berater, statt sich auf grobe Schätzungen zu verlassen
- Kontaktieren Sie einen Schwyzer Steuerberater, um ein Steuerruling vor der Umsetzung der Übertragungsstruktur zu beantragen
- Sprechen Sie mit einem Notar darüber, ob Ihr Testament und etwaige Aktionärsbindungsverträge tatsächlich Ihren Vorstellungen entsprechen
- Starten Sie eine persönliche Finanzplanung, einschließlich Ihrer Vorsorgesituation, parallel zur Unternehmensplanung
Profi-Tipp: Warten Sie nicht auf einen konkreten Käufer oder Nachfolger, bevor Sie die Bewertung durchführen lassen. Ein unabhängiger Wert, der alle paar Jahre aktualisiert wird, bietet Ihnen einen realistischen Ankerpunkt für alle folgenden Verhandlungen.
Die wichtigsten Erkenntnisse
Die Nachfolgeplanung für Unternehmer in Schwyz ist idealerweise ein fünf- bis zwölfjähriges Projekt, das die Bewertung, das Steuerruling und die persönlichen Finanzen des Inhabers als einen zusammenhängenden Plan betrachtet, nicht als drei separate Aufgaben.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Was gehört zu einem vollständigen Nachfolgeplan für einen Schwyzer Unternehmer?
Ein Nachfolgeplan ist kein einzelnes Dokument. Es sind fünf ineinandergreifende Arbeitsbereiche, die sich gegenseitig beeinflussen – genau deshalb bleiben so viele Unternehmer stecken: Ändert man einen Teil, verschiebt sich ein anderer.
Rechtliche Struktur zuerst. Ein Testament und ein Erbvertrag sind nicht austauschbar. Ein Testament kann einseitig geändert und angefochten werden; ein Erbvertrag ist nach der Unterzeichnung durch alle Parteien bindend, was ihn bei mehreren Erben oder Geschäftspartnern weitaus nützlicher macht. Schweizer Nachfolgeempfehlungen raten dazu, beide Dokumente mit einem klaren Aktionärsbindungsvertrag zu ergänzen und einen Willensvollstrecker zu ernennen, da Erben ohne diesen oft einstimmig handeln müssen, was ein Unternehmen monatelang lähmen kann.
Die Bewertung steht an zweiter Stelle, und hier scheitern die meisten Pläne. In der Schweiz dominieren vier Methoden:
- Discounted Cash Flow (DCF), der das zukünftige Ertragspotenzial bewertet, aber anfällig für zu optimistische Annahmen ist
- Multiplikatoren basierend auf vergleichbaren Transaktionen in Ihrer Branche
- Ertragswertverfahren, die historische Gewinne stärker gewichten
- Die Praktikermethode, eine Mischung aus Substanz- und Ertragswert, die von vielen Schweizer Bewertern informell weiterhin genutzt wird
Der häufigste Fehler ist nicht die Wahl der falschen Methode. Es ist die Überbewertung des Unternehmens, weil der Inhaber das Konzentrationsrisiko (ein großer Kunde, ein Schlüsselmitarbeiter) nicht berücksichtigt oder den Wert nicht extern hat prüfen lassen.
Die Finanzierung bestimmt alles Weitere. Ein Verkäuferdarlehen lässt Sie am Erfolg des Käufers teilhaben, kann aber eine Finanzierungslücke schließen. Eine Bankfinanzierung verlagert das Risiko auf den Nachfolger, erfordert jedoch Sicherheiten, über die dieser möglicherweise noch nicht verfügt. Ein Earn-out knüpft einen Teil des Kaufpreises an die zukünftige Leistung, was die Preisdifferenz in Verhandlungen verringert, aber zu einer jahrelangen finanziellen Verflechtung mit einem Unternehmen führt, das Sie nicht mehr kontrollieren.
Governance und persönliche Bereitschaft runden das Ganze ab. Ernennen Sie ein beratendes Übergangsgremium, auch informell, um den neuen Inhaber in den ersten zwei Jahren zu unterstützen. Entscheiden Sie ehrlich, welche Rolle Sie nach der Übergabe einnehmen möchten: Berater, Verwaltungsrat oder ein sauberer Ausstieg. Prüfen Sie zudem Ihre eigenen Zahlen: BVG-Vorsorgesituation, Liquiditätsbedarf und die steuerliche Behandlung der Erlöse, die auf Ihrem Privatkonto landen.
Wie beeinflussen die kantonalen Steuerregeln in Schwyz Ihren Nachfolgeplan?
Die Erbschafts- und Schenkungssteuer wird in der Schweiz kantonal geregelt, und genau hier tappen Unternehmer in die Falle, selbst wenn die allgemeine Lage günstig erscheint. Schwyz und Obwalden erheben derzeit in den meisten Fällen bei direkten Nachkommen und Ehepartnern keine Erbschafts- oder Schenkungssteuer, was bei einer familieninternen Übergabe eine sehr gute Nachricht ist. Doch hinter dieser Schlagzeile verbirgt sich eine komplexere Realität.
Die kantonale Verwaltungspraxis kann eine Formelbewertung vollständig aushebeln. Eine Übertragung, die nach einer Standardmethode bewertet wurde, kann dennoch zu einer unerwarteten Steuerveranlagung führen, wenn die Praxis der Steuerbehörde den Vorgang anders beurteilt – insbesondere bei Verkäufen zwischen nahestehenden Personen oder bei Vorzugspreisen.
DieAargauer Praxis ist ein anschauliches Beispiel aus einem Nachbarkanton: Übertragungen zu Vorzugspreisen können eine sofortige Besteuerung vermeiden, jedoch nur unter strengen Auflagen und bei vorheriger Einholung eines Steuerrulings. Schwyz wendet eine eigene Praxis an, und das kantonale Merkblatt zur Unternehmensnachfolge im Todesfall legt genau fest, wie mit Geschäftsvermögen, Nutzniessungen und Meldepflichten umzugehen ist, wenn ein Inhaber verstirbt. Es lohnt sich, dies zu lesen, bevor Sie davon ausgehen, dass die Schlagzeile „keine Erbschaftssteuer“ Ihre Situation abdeckt.
Genau deshalb ist ein Steuerruling vor der Umsetzung so wichtig. Ein Ruling legt verbindlich fest, wie das Steueramt Ihren spezifischen Vorgang beurteilt, bevor Sie Verträge unterzeichnen. Das eliminiert das Risiko einer kostspieligen steuerlichen Umqualifizierung Jahre später.
Wann sollten Sie ein solches Ruling beantragen? Sobald Sie eine Bewertung und eine geplante Struktur haben, idealerweise 18 bis 24 Monate vor Abschluss der Übertragung. Was Sie vorbereiten sollten:
- Ein unabhängiges Bewertungsgutachten
- Eine klare Darlegung des geplanten Kaufpreises und der Finanzierungsstruktur
- Umstrukturierungsunterlagen, falls Sie eine Holdinggesellschaft gründen
- Nachweise, dass der Nachfolger eine echte operative Kontinuität anstrebt
Bringen Sie Ihren Steuerberater und Notar frühzeitig an einen Tisch. Ein isoliert beantragtes Ruling, bei dem der Notar die rechtliche Struktur nicht geprüft hat, muss oft nachträglich korrigiert werden.
Welches Nachfolgemodell passt zu Ihrem Unternehmen und was kostet das jeweilige Modell an Steuern und Zeit?
Es gibt hier keine pauschale Antwort. Das richtige Modell hängt davon ab, wer die Nachfolge antritt, über wie viel Kapital diese Person verfügt und wie viel Kontrolle Sie bereits frühzeitig abgeben möchten.
- Die Familiennachfolge qualifiziert sich oft für Steuererleichterungen wie Stundungen oder Teilbefreiungen. Diese sind jedoch an Bedingungen geknüpft, die in der Regel eine Fortführung des Betriebs über einen Mindestzeitraum erfordern. Übertragen Sie die Anteile und verkaufen Sie das Unternehmen innerhalb von zwei Jahren, kann der Steuervorteil rückwirkend entfallen.
- Management-Buyout (MBO) kombiniert meist Verkäuferdarlehen mit Bankkrediten, da das Management-Team selten über ausreichend Eigenkapital verfügt. Hier schlägt das Risiko der Formelbewertung am stärksten zu: Wenn das Steueramt entscheidet, dass der interne Verkaufspreis im Vergleich zur eigenen Bewertungspraxis zu niedrig war, kann die Differenz als steuerbarer geldwerter Vorteil beim Käufer aufgerechnet werden.
- Der Verkauf an Dritte erfordert die meiste Vorbereitung. Käufer führen eine gründliche Due-Diligence-Prüfung durch; daher müssen Verträge, Finanzkennzahlen und die Kundenstruktur bereits Monate vor dem Abschluss einer genauen Prüfung standhalten. Auch das Timing ist entscheidend: Branchenbedingungen und das Interesse von Käufern ändern sich, und eine jahrelange Vorbereitung des Unternehmens vor einem Verkauf steigert den erzielbaren Preis massgeblich.
- Holdingstrukturen (Erbenholding) können es mehreren Erben ermöglichen, das Eigentum zu teilen, ohne einen sofortigen Verkauf zu erzwingen. Diese müssen jedoch lange vor der Übertragung aufgesetzt werden und nicht erst unter Zeitdruck bei der Unterzeichnung. Eine Holdingstruktur nach einem Todesfall nachträglich einzurichten, ist weitaus schwieriger und oft teurer, als sie zu Lebzeiten des Inhabers aufzubauen.
Jeder Weg birgt eine andere Mischung aus steuerlichen Risiken und operativen Herausforderungen. Die Kombination zweier Modelle (z. B. eine teilweise Familiennachfolge neben einem MBO für den Rest) ist bei Schwyzer Unternehmen mit mehreren Kindern oder langjährigen Führungskräften durchaus üblich.
Wie sieht ein Zeitplan für eine Nachfolge in sechs Phasen konkret aus?
Inhaber, die die Nachfolge als einmaliges Ereignis betrachten, geraten oft unter Zeitdruck. Inhaber, die sie als Projekt in sechs Phasen planen, behalten meist mehr Kontrolle über Preis, Nachfolger und Zeitplan.
- Persönliche Vorbereitung (10 bis 15 Jahre vorher). Klären Sie Ihre finanziellen und persönlichen Ziele nach dem Ausstieg. Beginnen Sie jetzt mit der Überprüfung Ihrer privaten Finanzen und Vorsorge.
- Unternehmensreife (5 bis 10 Jahre vorher). Reduzieren Sie Klumpenrisiken, dokumentieren Sie Prozesse und bauen Sie ein Management-Team auf, das ohne Sie funktionieren kann. Diese Phase beeinflusst den Verkaufsmultiplikator stärker als jede andere.
- Nachfolgersuche (3 bis 6 Jahre vorher). Ob Familienmitglied, internes Management oder Marktprozess: Beginnen Sie die Gespräche früh genug, um eine echte Auswahl zu haben.
- Bewertung und Struktur (2 bis 3 Jahre vorher). Geben Sie die unabhängige Bewertung in Auftrag, legen Sie das Modell fest und beantragen Sie Ihr Steuerruling.
- Übertragung und Übergang (0 bis 2 Jahre vorher). Unterzeichnen Sie die rechtlichen Dokumente, schliessen Sie die Finanzierung ab und beginnen Sie mit der operativen Übergabe.
- Unterstützung nach der Übergabe (0 bis 2 Jahre danach). Bleiben Sie bei Bedarf beratend tätig und beobachten Sie, ob der Übergang stabil bleibt.
Sollten Umstände wie Krankheit oder ein ungeplanter Ausstieg eine beschleunigte Übertragung erzwingen, verschiebt sich die Prioritätenliste: Lassen Sie eine Notfallbewertung erstellen, klären Sie die Vertretungsbefugnisse (prüfen Sie Erbverträge und Vollmachten) und kontaktieren Sie Ihren Steuerberater, bevor Sie – auch unter Zeitdruck – etwas unterschreiben.
Wie Marmot Finance Inhaber bei der persönlichen Seite einer Übertragung unterstützt
Die Nachfolgeplanung konzentriert sich meist auf das Unternehmen. Was oft bis zur letzten Minute ignoriert wird, ist das finanzielle Leben des Inhabers nach der Übertragung – genau diese Lücke schliesst Marmot Finance. Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der exklusiv mit Frauen und Familien in der Schweiz und Europa arbeitet. Über 350 Kunden haben unsere Beratung bereits genutzt, um klarere und sicherere Finanzpläne zu erstellen.
Für einen Inhaber, der vor einer Unternehmensübertragung steht, sind drei Dinge am wichtigsten:
- Eine persönliche Finanzanalyse, die aufzeigt, was Sie tatsächlich benötigen, sobald das Unternehmenseinkommen wegfällt – nutzen Sie dazu Tools wie das Finanz-Check Quiz als Ausgangspunkt
- BVG-Vorsorgeoptimierung, da Unternehmer oft Vorsorgelücken haben, die erst sichtbar werden, wenn die regelmässigen Einzahlungen aufhören
- Liquiditätsplanung für die Übergangsphase selbst, in der Erlöse möglicherweise in Tranchen und nicht als Einmalzahlung eingehen
Dies ersetzt keinesfalls Ihren Steuerberater oder Notar. Es ergänzt deren Arbeit und konzentriert sich spezifisch darauf, was mit Ihrem Privatvermögen geschieht, sobald das Unternehmen nicht mehr Teil Ihres Plans ist.
Welche spezifischen Schwyzer Regeln beeinflussen Ihren Handelsregistereintrag während der Nachfolge?
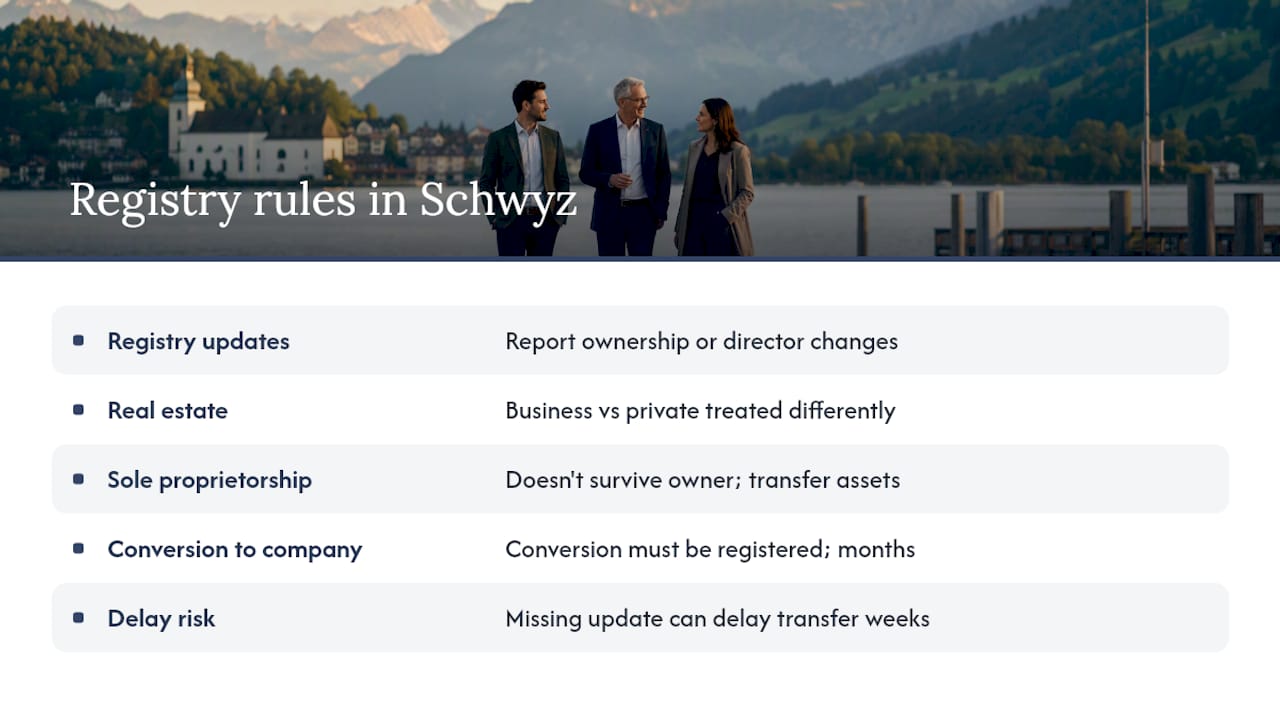
Schwyz folgt dem Rahmen des eidgenössischen Handelsregisters, doch einige lokale Besonderheiten können Eigentümer vor Herausforderungen stellen. Jede Änderung der Eigentumsverhältnisse – sei es eine Aktienübertragung, eine Änderung der Rechtsform oder ein neuer Geschäftsführer – muss dem Handelsregisteramt Schwyz gemeldet werden. Verzögerungen können hier Finanzierungen oder Verträge mit Geschäftspartnern blockieren, die vor Vertragsabschluss das Register prüfen.
Wenn Ihr Unternehmen Immobilien hält, behandelt Schwyz die Übertragung von Geschäfts- und Privatvermögen unterschiedlich. Das kantonale Merkblatt zu Geschäftsvermögen im Todesfall legt genau fest, wann eine Immobilie als Geschäfts- oder Privatvermögen gilt. Diese Unterscheidung wirkt sich sowohl auf die Steuerrechnung als auch darauf aus, welche Behörde die Genehmigung erteilen muss.
Für Einzelunternehmen und Personengesellschaften gelten bei der Registrierung andere Prozesse als für Kapitalgesellschaften wie eine AG. Ein Einzelunternehmen existiert rechtlich nicht über den Tod des Inhabers hinaus wie eine Firma; die Nachfolge besteht hier also in der Übertragung einzelner Vermögenswerte und Verträge, nicht von Anteilen. Wenn Sie planen, ein Einzelunternehmen vor der Übergabe in eine GmbH oder AG umzuwandeln, um die Nachfolge zu vereinfachen, muss diese Umwandlung selbst registriert werden. Da dies in der Regel einige Monate in Anspruch nimmt, gehört dieser Schritt in Phase vier Ihres Zeitplans, nicht in Phase fünf.
Das ist alles kein Hexenwerk, doch ein versäumtes Register-Update zum falschen Zeitpunkt kann eine Übergabe um Wochen verzögern, während der Papierkram aufgearbeitet wird.
Wie schützen Sie Minderheitsaktionäre bei einer Unternehmensnachfolge in Schwyz?
Minderheitsaktionäre sind der Punkt, an dem Nachfolgepläne oft unbemerkt scheitern. Ein Familienunternehmen mit drei Geschwistern, die ungleiche Anteile halten, oder eine Firma, in der ein langjähriger Mitarbeiter einen kleinen Anteil besitzt, benötigt einen Plan, der deren Rechte explizit berücksichtigt – und nicht nur den Ausstieg des Mehrheitseigentümers.
Das Schweizer Gesellschaftsrecht gewährt Minderheitsaktionären gesetzliche Schutzrechte, einschließlich Informationsrechten und unter bestimmten Umständen dem Recht, Entscheidungen anzufechten, die sie unangemessen benachteiligen. Ein Aktionärsbindungsvertrag sollte über das gesetzliche Minimum hinausgehen und klar regeln, was mit Minderheitsanteilen geschieht, wenn der Mehrheitseigentümer aussteigt: Haben sie ein Vorkaufsrecht, eine Mitveräußerungspflicht (Drag-along) oder ein Mitveräußerungsrecht (Tag-along), um zu denselben Bedingungen zu verkaufen?
Wenn die Nachfolgeplanung eine Holdingstruktur oder ein Management-Buy-out (MBO) vorsieht, sorgen sich Minderheitsaktionäre oft um eine Verwässerung oder den Verlust ihres bisher informellen Einflusses. Gehen Sie dies direkt und frühzeitig an, idealerweise in Phase vier Ihres Zeitplans, anstatt die Minderheitsaktionäre vor vollendete Tatsachen zu stellen. Eine Übergabe, die einen 15%-Aktionär überrumpelt, kann Rechtsstreitigkeiten auslösen, die den Abschluss um Monate verzögern und Beziehungen beschädigen, die für das Unternehmen danach wichtig sind – insbesondere in Familienbetrieben, in denen dieser Aktionär auch ein Verwandter ist.
Welche Governance-Änderungen sollten auf eine Unternehmensübergabe in Schwyz folgen?
Das Übergabedatum ist selten der Zeitpunkt, an dem eine Transition tatsächlich abgeschlossen ist. Die ersten 18 bis 24 Monate danach entscheiden darüber, ob der Wandel Bestand hat.
Ein beratender Übergangsbeirat – selbst ein kleiner mit dem scheidenden Eigentümer, dem Nachfolger und einer unabhängigen Stimme – gibt der neuen Führung einen Rahmen, um Entscheidungen zu testen, ohne die volle Last der alleinigen Verantwortung zu tragen. Dies funktioniert besonders gut bei Familienübergaben, bei denen ein Nachfolger zwar kompetent ist, aber noch nicht über die informelle Autorität verfügt, die der bisherige Eigentümer über Jahrzehnte aufgebaut hat.
Legen Sie die Rolle des scheidenden Eigentümers explizit fest, anstatt sie vage zu lassen. Ein ehemaliger Inhaber, der ohne definierte Funktion bleibt, untergräbt die neue Führung oft – selbst unbeabsichtigt –, einfach durch seine Präsenz und die Erinnerung an ihn als „den Chef“. Die Optionen reichen von einem sauberen Ausstieg über eine befristete Beratungstätigkeit bis hin zu einem formellen Sitz im Verwaltungsrat mit klar abgegrenzten Befugnissen.
Dokumentieren Sie Entscheidungsbefugnisse klar, insbesondere in den Bereichen Finanzierung, Personalwesen und wichtige Kundenbeziehungen, da dies die Bereiche sind, in denen das Urteilsvermögen eines Nachfolgers am frühesten auf die Probe gestellt wird. Schwyzer Unternehmen mit starken lokalen Kundenbeziehungen unterschätzen oft, wie sehr dieses Vertrauen persönlich an den scheidenden Eigentümer gebunden war. Eine Governance-Struktur, die dieses Vertrauen schrittweise überträgt – etwa durch gemeinsame Kundenbesuche im ersten Jahr –, ist einer harten Übergabe meist überlegen.
Warum die Standardberatung zur Nachfolge die persönliche Seite vernachlässigt
Die meisten Nachfolge-Leitfäden behandeln das Unternehmen und die persönlichen Finanzen des Eigentümers als getrennte Probleme, die nacheinander gelöst werden. Das ist der falsche Ansatz. Das Steuerruling, die Bewertung und die rechtliche Struktur bestimmen, wie viel Geld tatsächlich auf dem Konto des Eigentümers landet und wann. Das macht die persönliche Finanzplanung zu einem integralen Bestandteil der Unternehmensstruktur und nicht zu einem nachträglichen Gedanken nach Abschluss des Deals.
Die konventionelle Beratung unterschätzt zudem, wie lange eine gute Vorbereitung tatsächlich dauert. Fünf bis zwölf Jahre klingen abstrakt, bis man sie mit dem Rentenzeitplan eines typischen Schwyzer Unternehmers vergleicht: Viele Eigentümer stellen fest, dass sie mit der Phase der Unternehmensreife fast zeitgleich beginnen müssen, wenn sie ernsthaft über ihre eigene Altersvorsorge nachdenken – und nicht Jahre später.
Wenn es eine Priorität gibt, die Sie hieraus mitnehmen sollten, dann ist es die Reihenfolge. Bringen Sie den Bewertungsprozess und das Steuerruling auf den Weg, bevor Sie das Nachfolgemodell festlegen, denn die Zahlen aus beiden werden beeinflussen, welches Modell für Ihre Situation tatsächlich sinnvoll ist.
Bereit, die persönliche Seite Ihrer Übergabe zu planen?
Jeder Nachfolgeplan erreicht irgendwann den Punkt, an dem die geschäftlichen Fragen geklärt sind und die persönlichen bleiben. Hier setzen die Wealth-Management-Dienstleistungen von Marmot Finance genau dort an, wo Sie es hier gelesen haben: Vorsorgeoptimierung zur Schließung von BVG-Lücken vor Beendigung der Beiträge, Finanzcoaching zur Planung der Verwendung des Erlöses und Portfoliomanagement für das, was nach Abschluss der Übergabe auf Ihrem Konto landet. Im Gegensatz zu einem Generalisten, der alle Arten von Kunden betreut, arbeitet Marmot ausschließlich mit Frauen und Familien in der Schweiz und Europa zusammen. Das bedeutet, dass das Gespräch über persönliche Finanzen im Mittelpunkt steht und nicht ein nachträglicher Zusatz zur Unternehmensberatung ist. Beginnen Sie mit dem Finanz-Check Quiz, um ein klares Bild Ihres aktuellen persönlichen Finanzstatus zu erhalten, oder buchen Sie direkt eine Wealth-Management-Überprüfung, um zu besprechen, wie Ihr Zeitplan für die Unternehmensübergabe Ihren persönlichen Plan prägen sollte.
Quellen
- Die Wirtschaft — Unternehmensnachfolge planen: KMU guide
- Kanton Schwyz – Merkblatt: Todesfall Spezialfälle
- Lex Futura – die steuerliche Behandlung von Mitarbeiterbeteiligungen
- ADB – Unternehmensnachfolge richtig strukturieren
Empfohlen
- Unternehmensnachfolge in Schwyz | Marmot Finance
- Erbschaftsplanung in Wollerau | Marmot Finance
- Langfristige Vermögensplanung in der Schweiz: Generationenvermögen sichern