Trust- und Stiftungsstrukturen in Zollikon zum Vermögensschutz sind rechtliche Gestaltungen, die Familienvermögen vom persönlichen Eigentum trennen und eine formelle Barriere zwischen Vermögen und persönlicher Haftung schaffen. Schweizer Stiftungen unterliegen Artikel 335 des Schweizerischen Zivilgesetzbuches, während Trusts nach ausländischem Recht operieren und in der Schweiz durch das Haager Trust-Übereinkommen anerkannt sind. Zusammen bilden diese beiden Instrumente das Rückgrat eines seriösen, generationenübergreifenden Vermögensschutzes für Familien in Zollikon und der weiteren Region Zürich. Marmot unterstützt Familien bei der Navigation in genau diesem Bereich, in dem die richtige Struktur den Unterschied zwischen dauerhaftem und schwindendem Vermögen ausmachen kann.
Was sind die wesentlichen Unterschiede zwischen Trusts und Stiftungen in Zollikon?
Schweizer Familienstiftungen sind autonome Rechtsträger, die unter Artikel 335 des Schweizerischen Zivilgesetzbuches stehen. Sie sind auf spezifische Zwecke der Familienunterstützung beschränkt, einschließlich Ausbildung, Unterhalt und Erziehung von Familienmitgliedern. Eine Stiftung kann nicht als allgemeines Vehikel zur Vermögensanhäufung oder als uneingeschränkte Familienbank dienen. Alle Ausschüttungen müssen einem definierten Unterstützungszweck entsprechen, und die Stiftungsurkunde muss sorgfältig ausgearbeitet sein, um eine Nichtigkeit zu vermeiden.
Trusts hingegen sind keine inländischen Schweizer Rechtsträger. Das Schweizer Recht erkennt Trusts nach ausländischem Recht gemäß dem Haager Übereinkommen an, verfügt jedoch über keine eigene inländische Trust-Gesetzgebung. Ein Trust ist ein Rechtsverhältnis, bei dem ein Stifter Vermögenswerte auf einen Treuhänder überträgt, der diese zugunsten benannter Begünstigter verwaltet. Diese Struktur bietet deutlich mehr Flexibilität als eine Stiftung, insbesondere für die internationale Vermögensverwaltung und diskretionäre Zuteilungen an Begünstigte.

Die folgende Tabelle fasst die wesentlichen Unterschiede zwischen den beiden Strukturen im Schweizer Kontext zusammen.
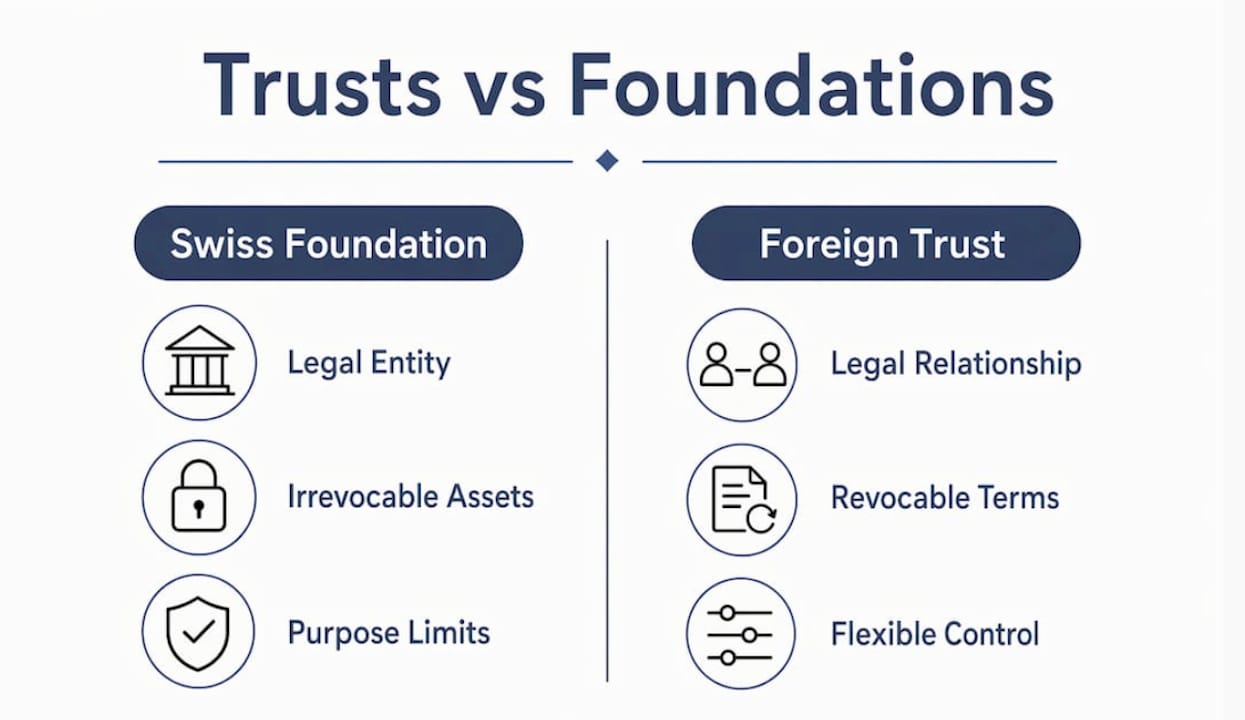
Die Unwiderruflichkeit einer Stiftung ist ihr entscheidendes Merkmal. Sobald Vermögenswerte übertragen wurden, gehören sie rechtlich der Stiftung und nicht mehr dem Stifter. Dies bietet einen starken Schutz vor persönlichen Gläubigern, wenngleich Rückforderungsansprüche und Pflichtteilsregeln nach Schweizer Recht unter bestimmten Umständen weiterhin gelten können. Trusts bieten mehr Flexibilität, erfordern jedoch FINMA-autorisierte Treuhänder, um innerhalb der Schweiz rechtmäßig zu operieren.
Wie können diese Strukturen in geschichtete Vermögensschutzstrategien integriert werden?
Geschichtete Vermögensschutzstrategien kombinieren Stiftungen, Holdinggesellschaften und Lebensversicherungen, um Rahmenbedingungen zu schaffen, die das Kernvermögen der Familie aus verschiedenen Blickwinkeln schützen. Hybridstrukturen sind in Zürich und Zollikon weit verbreitet, wo Familien oft bedeutende generationenübergreifende Vermögenswerte in mehreren Jurisdiktionen halten. Die Trennung zwischen Stiftungsvermögen und einer operativen Holding verhindert, dass geschäftliche Verbindlichkeiten das Hauptvermögen der Familie gefährden. Diese Trennung ist bei der Strukturierung mit mehreren Einheiten entscheidend und einer der Hauptgründe, warum sich Familien in Zollikon für diesen Ansatz entscheiden.
Eine praktische, mehrschichtige Struktur für eine Familie in Zollikon könnte wie folgt organisiert sein:
- Schweizer Familienstiftung hält die zentralen generationenübergreifenden Vermögenswerte, geregelt durch eine definierte Satzung, die auf Familienunterstützung und Bildungszwecke ausgerichtet ist.
- Holdinggesellschaft steht unter oder neben der Stiftung und verwaltet operative Investitionen, Immobilien und Geschäftsinteressen getrennt vom Stiftungsvermögen.
- Diskretionärer Trust (geregelt nach Recht von Jersey, Liechtenstein oder einer anderen anerkannten Jurisdiktion) verwaltet internationale Vermögenswerte und ermöglicht flexible Zuteilungen an Begünstigte über Grenzen hinweg.
- Lebensversicherungsmantel bietet Liquidität und Steuereffizienz für bestimmte Anlageklassen, insbesondere für Begünstigte in Hochsteuergebieten.
- Liquide Notfallreserve liegt vollständig außerhalb formeller Strukturen und ist sofort zugänglich, ohne die rechtlichen Vorkehrungen zu beeinträchtigen.
Branchenempfehlungen raten dazu, 3–6 Monate der Lebenshaltungskosten in zugänglichen Reserven getrennt von den Hauptvermögensstrukturen zu halten. Dies stellt sicher, dass Familien unmittelbare Bedürfnisse decken können, ohne Ausschüttungen aus einer Stiftung oder einem Trust auszulösen, was steuerliche oder governance-bezogene Auswirkungen haben könnte.
Profi-Tipp: Gestalten Sie die Stiftungsurkunde so spezifisch, dass sie die Anforderungen von Artikel 335 erfüllt, aber so breit gefasst, dass sie sich über Jahrzehnte ändernden Familienumständen anpassen kann. Eine zu eng gefasste Satzung kann legitime Ausschüttungen einschränken; eine zu breit gefasste birgt das Risiko der Nichtigkeit.
Typische Portfolioallokationen über diese Strukturen hinweg variieren je nach Familienprofil, aber das Prinzip bleibt konsistent: Kein einzelnes Vehikel sollte das gesamte Risiko oder alle Vermögenswerte tragen. Diversifizierung über Rechtsstrukturen hinweg ist ebenso wichtig wie die Diversifizierung über Anlageklassen.
Welche Governance- und Kontrollüberlegungen beeinflussen den Vermögensschutz?
Übermäßige Kontrolle durch einen Stifter ist der häufigste Grund, warum Vermögensschutzstrukturen nicht den beabsichtigten Nutzen bringen. Wenn ein Stifter zu viel Einfluss auf eine Stiftung oder einen Trust behält, können Gerichte und Steuerbehörden die Vermögenswerte so behandeln, als gehörten sie weiterhin persönlich dem Stifter. Dies untergräbt sowohl den Gläubigerschutz als auch die Steuervorteile, für die die Struktur konzipiert wurde. Unabhängige Governance durch Stiftungsräte oder professionelle Treuhänder ist keine Option, sondern der Mechanismus, der den Schutz erst wirksam macht.
Eine effektive Governance für Familien in Zollikon erfordert in der Regel einige praktische Verpflichtungen:
- Ernennung eines unabhängigen Stiftungsrats, dem mindestens ein Mitglied ohne familiäre Verbindung zum Stifter angehört.
- Etablierung eines schriftlichen Governance-Rahmenwerks für die Familie, das festlegt, wie Entscheidungen getroffen, Streitigkeiten beigelegt und Erben auf ihre Rollen vorbereitet werden.
- Abhaltung regelmäßiger Vorstandssitzungen mit formellen Protokollen, auch wenn keine größeren Entscheidungen anstehen.
- Überprüfung der rechtlichen und steuerlichen Struktur mindestens alle drei Jahre oder bei wesentlichen Änderungen des Schweizer Rechts.
- Vorbereitung der nächsten Generation durch strukturierte finanzielle Bildung, bevor diese Governance-Verantwortung übernimmt.
Der Erhalt von Vermögen über mehrere Generationen hinweg erfordert nicht nur rechtliche Instrumente, sondern auch eine effektive Familiengovernance und die Vorbereitung der Nachfolge. Ein disziplinierter Governance-Rahmen ist die Grundlage dafür, Familienvermögen durch Markt- und Regulierungsänderungen hindurch zu bewahren. Strukturen ohne diesen Rahmen neigen dazu, innerhalb von zwei Generationen zu zerfallen, unabhängig davon, wie gut sie ursprünglich konzipiert waren.
Profi-Tipp: Betrachten Sie das Governance-Rahmenwerk der Familie als lebendiges Dokument. Überprüfen Sie es bei jedem bedeutenden familiären Ereignis, wie etwa einer Heirat, Scheidung, Geburt oder dem Tod eines wichtigen Familienmitglieds. Eine Governance, die die aktuelle familiäre Realität widerspiegelt, ist weitaus effektiver als eine, die den Zustand bei der Gründung der Struktur abbildet.
Die Kontinuität der Vermögensverwaltung über Generationen hinweg hängt davon ab, dass die Erben sowohl den Zweck als auch die Funktionsweise der Strukturen verstehen, die sie eines Tages verwalten werden. Die Vorbereitung der Erben auf ihre Governance-Rollen ist ebenso wichtig wie die rechtliche Strukturierung selbst.
Welche rechtlichen und regulatorischen Faktoren sollten Einwohner von Zollikon berücksichtigen?
Der rechtliche Rahmen für Trusts und Stiftungen in der Schweiz ist spezifisch, und Einwohner von Zollikon müssen vor der Errichtung einer solchen Struktur mehrere wichtige Einschränkungen verstehen.
Die wichtigsten rechtlichen Überlegungen sind:
- Artikel 335 des Schweizerischen Zivilgesetzbuches beschränkt Familienstiftungen auf die Erziehung, Unterstützung und Ausstattung von Familienmitgliedern. Eine Stiftung kann nicht zur allgemeinen Vermögensanhäufung oder als ewige Familienbank genutzt werden. Die Stiftungsurkunde muss einen echten Unterstützungszweck widerspiegeln.
- Die Anerkennung durch das Haager Übereinkommen bedeutet, dass die Schweiz Trusts ausländischer Rechtsordnungen anerkennt, aber kein eigenes Trust-Recht besitzt. Die Trust-Urkunde muss dem Recht einer anerkannten ausländischen Jurisdiktion unterliegen, wie etwa Jersey, Liechtenstein oder den Cayman Islands.
- Die FINMA-Regulierung schreibt vor, dass Treuhänder, die in der Schweiz tätig sind, eine Zulassung der Eidgenössischen Finanzmarktaufsicht benötigen. Die Nutzung eines unregulierten Treuhänders birgt rechtliche und Compliance-Risiken.
- Die Unwiderruflichkeit von Stiftungsvermögen bedeutet, dass der Stifter das Vermögen nach der Einbringung nicht zurückfordern kann. Dies bietet einen starken Gläubigerschutz, erfordert aber Gewissheit vor der Übertragung. Rückforderungsansprüche nach dem Schweizer Schuldbetreibungs- und Konkursrecht können dennoch gelten, wenn Vermögenswerte zur Gläubigerschädigung übertragen wurden.
- Pflichtteilsansprüche nach Schweizer Erbrecht gewähren bestimmten Erben einen gesetzlichen Anspruch auf einen Teil des Nachlasses. Übertragungen an eine Stiftung oder einen Trust hebeln diese Rechte nicht automatisch aus; Strukturen müssen daher mit Bedacht gestaltet werden.
Steuereffiziente Vermögensstrukturierung durch Holdinggesellschaften in Verbindung mit Stiftungen kann einige dieser Einschränkungen adressieren, doch das Zusammenspiel zwischen kantonalen Steuervorschriften und Bundesrecht erfordert eine professionelle Beratung, die spezifisch auf Zollikon und den Kanton Zürich zugeschnitten ist. Strukturen, die in Zug effizient funktionieren, müssen für Einwohner von Zollikon aufgrund der Unterschiede in der kantonalen Steuerpraxis möglicherweise angepasst werden.
Familien sollten zudem liquide Notfallreserven außerhalb formeller Strukturen vorhalten. Der Zugriff auf Gelder aus einer Stiftung oder einem Trust während eines laufenden Zyklus kann steuerliche Folgen haben oder eine Zustimmung des Stiftungsrats erfordern – beides ist in einem echten Notfall nicht praktikabel.
Wichtige Erkenntnisse
Trusts und Stiftungen in Zollikon bieten rechtlich unterschiedliche, aber sich ergänzende Instrumente zum Schutz von Familienvermögen über Generationen hinweg, deren Wirksamkeit ebenso sehr von der Governance wie von der rechtlichen Struktur abhängt.
Kontrolle und Schutz im Gleichgewicht: eine Perspektive aus der Praxis
Ich habe erlebt, wie Familien viel Zeit und Geld in die Gründung einer Schweizer Familienstiftung investiert haben, nur um diese vollständig zu untergraben, indem sie die tägliche Kontrolle über jede Ausschüttungsentscheidung behielten. Die Rechtsform war korrekt. Die Governance nicht. Gerichte und Steuerbehörden betrachten den Inhalt, nicht die Struktur. Eine Stiftung, in der der Stifter faktisch alles selbst steuert, ist im Sinne eines wirksamen Schutzes keine echte Stiftung.
Familien, die dies richtig angehen, teilen meist eine Eigenschaft: Sie akzeptieren frühzeitig, dass es bei der Struktur nicht um Kontrolle geht. Es geht um Kontinuität. Sie ernennen unabhängige Stiftungsräte, die auch Widerstand leisten, dokumentieren Entscheidungen ordnungsgemäß und behandeln die Stiftung als echte Institution und nicht als persönliches Konto mit zusätzlichem Papierkram.
Der hybride Ansatz – die Kombination einer Stiftung für die Kerngovernance mit einem Trust für internationale Flexibilität und einer Holdinggesellschaft für operative Vermögenswerte – ist das praktischste Modell, das ich für Zolliker Familien mit komplexem, grenzüberschreitendem Vermögen gesehen habe. Es ist nicht die einfachste Lösung, aber Einfachheit ist selten das richtige Ziel, wenn es um Generationen geht. Entscheidend ist, dass jede Ebene einen definierten Zweck erfüllt, Liquidität jederzeit außerhalb der formellen Strukturen verfügbar ist und die Familie versteht, was sie besitzt, warum sie es so besitzt und was als Nächstes geschieht.
Die Suche nach professioneller Beratung, die sowohl mit den Besonderheiten des Schweizer Zivilgesetzbuches als auch mit dem kantonalen Kontext von Zollikon vertraut ist, ist kein Luxus. Sie ist das Fundament einer Struktur, die tatsächlich funktioniert, wenn sie gebraucht wird.
— Sophie Steinmann
Wie Marmot Zolliker Familien bei der Vermögensstrukturierung unterstützt
Marmot arbeitet mit Familien und Einzelpersonen in Zollikon zusammen, die bereit sind, ernsthaft darüber nachzudenken, wie ihr Vermögen gehalten, verwaltet und weitergegeben wird. Die Fragen rund um Trusts, Stiftungen und mehrschichtige Strukturen sind selten einfach, und die Antworten hängen stark von den spezifischen Umständen, der steuerlichen Situation und den langfristigen Zielen Ihrer Familie ab.
Die Berater von Marmot verfügen über direkte Erfahrung mit Schweizer Familienstiftungen, FINMA-regulierten Trust-Strukturen und den Governance-Rahmenwerken, die diese Strukturen über Generationen hinweg funktionsfähig machen. Wenn Sie die Errichtung einer Stiftung oder eines Trusts in Erwägung ziehen oder eine bestehende Struktur überprüfen möchten, sprechen Sie mit dem Team von Marmot, um ein auf Ihre Situation zugeschnittenes Gespräch zu beginnen. Der erste Schritt besteht einfach darin, zu verstehen, was möglich ist.
FAQ
Was ist eine Schweizer Familienstiftung?
Eine Schweizer Familienstiftung ist eine eigenständige juristische Person gemäß Artikel 335 des Schweizerischen Zivilgesetzbuches, die dazu dient, Familienmitglieder durch Ausbildung, Unterstützung oder ähnliche festgelegte Zwecke zu fördern. Vermögensübertragungen an eine Stiftung sind unwiderruflich, was bedeutet, dass das Vermögen rechtlich der Stiftung und nicht dem Stifter gehört.
Hat die Schweiz ein eigenes Trust-Recht?
Die Schweiz verfügt über keine eigene Trust-Gesetzgebung. Sie erkennt Trusts nach ausländischem Recht gemäß dem Haager Übereinkommen an. Das bedeutet, dass ein Trust einer anerkannten ausländischen Rechtsordnung wie Jersey oder Liechtenstein unterliegen muss und jeder in der Schweiz tätige Trustee eine FINMA-Bewilligung benötigt.
Kann eine Stiftung in Zollikon Vermögenswerte vor Gläubigern schützen?
Eine Schweizer Stiftung bietet einen starken Gläubigerschutz, da das gestiftete Vermögen rechtlich der Stiftung und nicht dem Stifter gehört. Das Schweizer Insolvenzrecht enthält jedoch Anfechtungsklagen, und auch Pflichtteilsansprüche können weiterhin gelten, weshalb die Struktur unter Berücksichtigung dieser Einschränkungen gestaltet werden muss.
Was ist der Unterschied zwischen einem Trust und einer Stiftung für den Vermögensschutz?
Eine Stiftung ist eine eigenständige juristische Person mit strengen Zweckbindungen und unwiderruflichen Vermögensübertragungen, was sie sehr gut für eine langfristige Verwaltung macht. Ein Trust ist ein Rechtsverhältnis, das mehr Flexibilität bei der internationalen Vermögensverwaltung und bei diskretionären Ausschüttungen bietet, jedoch einen FINMA-regulierten Trustee für den Betrieb in der Schweiz erfordert.
Wie viel sollte ich außerhalb formeller Vermögensstrukturen halten?
Branchenempfehlungen raten dazu, liquide Reserven für 3 bis 6 Monate Lebenshaltungskosten vollständig getrennt von Stiftungen oder Trusts zu halten. Dies gewährleistet den sofortigen Zugriff auf Gelder, ohne Ausschüttungen auszulösen, die steuerliche oder verwaltungstechnische Konsequenzen haben könnten.
Empfohlen
- Steuereffiziente Vermögensstrukturierung in der Schweiz: Investorenleitfaden | Marmot Finance
- Vermögensverwaltung in Zollikon | Marmot Finance
- Erhalt von Generationenvermögen: Private Wealth Management in der Schweiz | Marmot Finance
- Die 3. Säule: Mehr als nur ein Trend | Marmot Finance