Wenn Sie Familienvermögen erhalten möchten, ist die Abstimmung von drei Elementen entscheidend: Ihr Testament, Ihr Vorsorgeauftrag und Ihre Begünstigtenregelungen. Sorgen Sie zudem für ausreichende Liquidität, um anfallende Steuern bei der Vermögensübergabe an die nächste Generation zu decken. Das ist im Kern alles, was zählt.
Erledigen Sie diese drei Dinge noch diese Woche:
- Erstellen Sie eine Bestandsaufnahme Ihres Vermögens – Konten, Immobilien, Vorsorgegelder, Versicherungen, Geschäftsanteile – in einem einzigen Dokument.
- Überprüfen Sie Ihre Begünstigten bei Vorsorge und Versicherungen auf Aktualität (die meisten Menschen tun dies nie).
- Erstellen oder aktualisieren Sie einen Vorsorgeauftrag, damit im Falle Ihrer Urteilsunfähigkeit eine Person Ihres Vertrauens Ihre Angelegenheiten regelt und nicht eine behördlich bestellte Person.
Hier ist Eile geboten. Die Erbrechtsreform 2023 hat die Pflichtteile für Kinder deutlich reduziert. Ältere Testamente entsprechen daher möglicherweise nicht mehr den aktuellen gesetzlichen Spielräumen für Zuwendungen an Partner, gemeinnützige Organisationen oder Unternehmensnachfolger. Marmot Finance unterstützt Familien in der ganzen Schweiz dabei, diese Komponenten harmonisch aufeinander abzustimmen.
Die wichtigsten Erkenntnisse
Ein solider Plan zur Vermögenssicherung koordiniert zunächst Testament, Vorsorgeauftrag und Begünstigtenregelungen und ergänzt diese anschließend um geeignete Strukturen und steuerliche Planung.
Was eine umfassende Vermögenssicherung beinhaltet
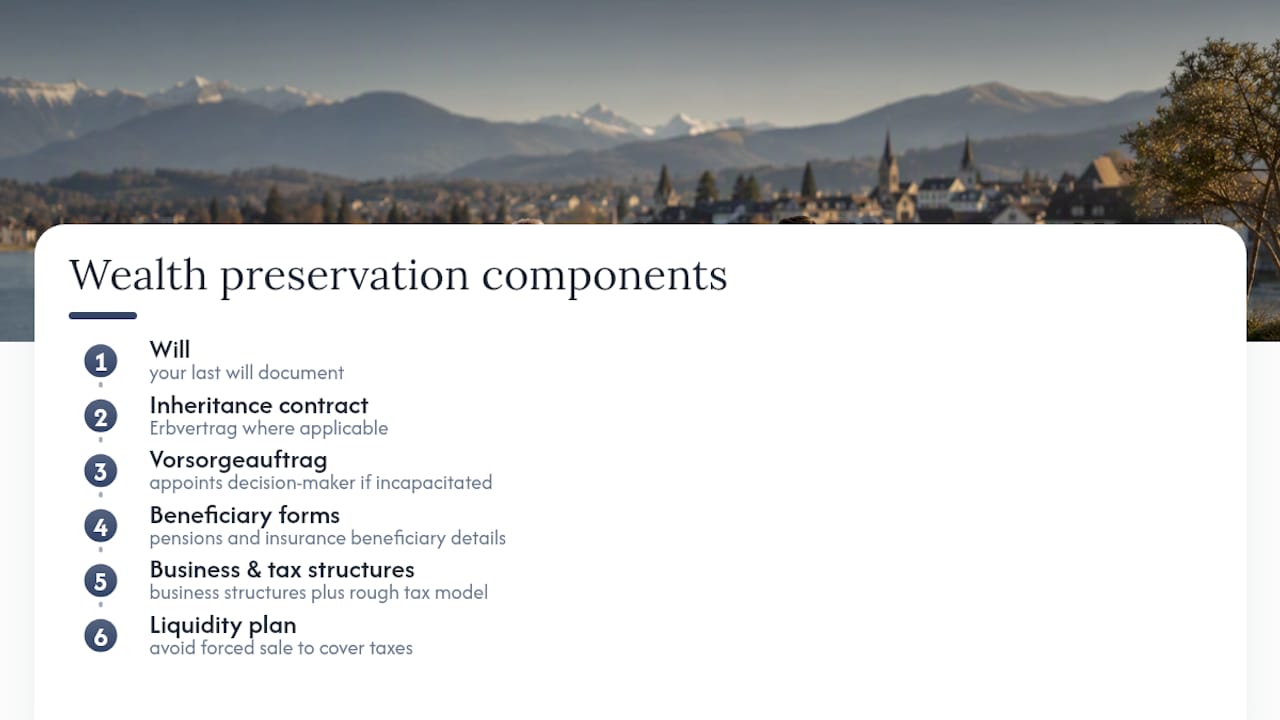
Ein fundierter Plan besteht aus mehr als nur einem Testament. Er ist ein koordiniertes Gesamtpaket: Ihr Testament, gegebenenfalls ein Erbvertrag, ein Vorsorgeauftrag für den Fall der Urteilsunfähigkeit, korrekt ausgefüllte Begünstigtenformulare für Vorsorge und Versicherungen, Strukturen für Unternehmen oder größere Vermögen, eine grobe Steuerplanung sowie ein Liquiditätsplan, damit niemand das Familienheim verkaufen muss, um eine Steuerrechnung zu begleichen.
Lücken in diesen Bereichen zeigen sich oft im ungünstigsten Moment. Ohne Vorsorgeauftrag kann die KESB bei Urteilsunfähigkeit eine fremde Person als Beistand einsetzen. Ohne Liquiditätsplan müssen Erben unter Umständen Immobilien oder Geschäftsanteile verkaufen, um Steuern oder Ausgleichszahlungen zu leisten. Patchwork-Familien, grenzüberschreitendes Vermögen und Unternehmertum erhöhen die Komplexität, der Standardvorlagen nicht gewachsen sind.
Profi-Tipp: Holen Sie heute Ihr letztes Testament und alle Begünstigtenformulare aus der Schublade. Wenn diese älter als fünf Jahre sind oder aus einer Zeit vor einer Heirat, Scheidung oder einem Unternehmensverkauf stammen, sollten sie vor allen anderen Punkten auf dieser Liste überprüft werden.
Die zentralen Rechtsinstrumente: Testament, Erbvertrag und Vorsorgeauftrag
Diese drei Dokumente erfüllen unterschiedliche Zwecke. Wer versteht, welches Instrument welches Problem löst, erspart sich später viel Verwirrung.
- Das Testament. Für viele reicht ein einfaches, eigenhändiges Testament gemäß Art. 505 ZGB, das datiert und unterschrieben ist. Es ermöglicht Ihnen, die durch die Reform vergrößerte frei verfügbare Quote gezielt einzusetzen.
- Der Erbvertrag. Dies ist das Instrument für verbindliche Regelungen, insbesondere bei der Unternehmensnachfolge oder bei Vereinbarungen zwischen Erben, die ein Testament nicht garantieren kann. Er erfordert eine öffentliche Beurkundung gemäß Art. 494 ff. ZGB, was ihn schwerer anfechtbar, aber auch schwerer abänderbar macht.
- Der Vorsorgeauftrag. Gemäß Art. 360 ff. ZGB bestimmt dieses Dokument, wer Ihre Finanzen und persönlichen Angelegenheiten regelt, falls Sie dazu selbst nicht mehr in der Lage sind. Ohne Vorsorgeauftrag greift die KESB ein und ernennt eine Person, die möglicherweise nicht Ihre erste Wahl gewesen wäre.
Keines dieser Instrumente funktioniert isoliert. Ein Testament, das Ihren Begünstigtenregelungen in der Vorsorge widerspricht, sorgt genau dann für Verwirrung, wenn Ihre Familie Klarheit am dringendsten benötigt.
Sind Stiftungen, Trusts oder Holdinggesellschaften sinnvoll?
Manchmal ja, aber meist aus anderen Gründen, als viele annehmen. Diese Strukturen sind Instrumente der Governance, keine Mittel zur Steuervermeidung. Wer sie als solche betrachtet, erlebt meist eine böse Überraschung.
- Eine Schweizer Familienstiftung hat einen zweckgebundenen Auftrag. Sie kann nicht einfach wie ein Familienkonto für den Lebensunterhalt aufkommen, und wenn eine Stiftung den Pflichtteil verletzt, kann dies später zu einer Herabsetzungsklage führen.
- Ausländische Trusts werden in der Schweiz gemäß dem Haager Trust-Übereinkommen anerkannt; die Schweizer Steuerbehörden betrachten Trusts jedoch in der Regel als transparent, wobei widerrufliche Trusts dem Stifter und unwiderrufliche diskretionäre Trusts bei Ausschüttung besteuert werden.
- Holdinggesellschaften mit differenzierten Aktienklassen ermöglichen es einem Gründer, die Stimmrechtskontrolle zu behalten und gleichzeitig das wirtschaftliche Eigentum an Erben oder Nachfolger zu übertragen.
Fachleute, die regelmäßig mit diesen Strukturen arbeiten, stellen fest, dass Gründer das Risiko einer Herabsetzungsklage und die kantonale Steuerbelastung tendenziell unterschätzen und Stiftungen letztlich eher für Kontinuität und Governance nutzen als als Abkürzung, um das Pflichtteilsrecht zu umgehen.
Wie kantonale Steuervorschriften und Zeitpunkte Ihre Planung beeinflussen
Die Vermögenssteuer in der Schweiz ist eine Momentaufnahme, keine laufende Bilanz. Sie wird auf das erhoben, was Sie am 31. Dezember besitzen, was jedes Jahr ein wirklich nützliches und völlig legales Zeitfenster eröffnet.
- Tätigen Sie Einkäufe in die zweite Säule oder Einzahlungen in die Säule 3a noch vor Jahresende. Gelder in diesen Vorsorgeeinrichtungen sind während der Ansparphase in der Regel von der Vermögenssteuer befreit.
- Planen Sie größere Rechnungen oder Zahlungen so, dass sie vor oder nach dem Stichtag liegen, falls dies Ihre steuerliche Situation maßgeblich verändert.
- Denken Sie daran, dass Erbschafts- und Schenkungssteuern kantonal geregelt sind; Ihr Wohnsitz kann die Steuerlast also erheblich beeinflussen.
- Schenkungen zu Lebzeiten können angefochten werden, wenn sie den Pflichtteil verletzen. Staffeln Sie daher größere Schenkungen und führen Sie entsprechende Aufzeichnungen.
Profi-Tipp: Wenn Sie einen Umzug zwischen Kantonen in Erwägung ziehen, lassen Sie beide Szenarien von einem Steuerberater durchrechnen, bevor Sie etwas unterschreiben. Der Unterschied bei der Erbschaftssteuer zwischen den Kantonen kann zwischen einer moderaten und einer schmerzhaften Steuerrechnung liegen.
Die Unternehmensnachfolge richtig angehen
Inhabergeführte Unternehmen benötigen einen eigenen Plan, getrennt von den Dokumenten für das Familienvermögen, da die Risiken anders gelagert sind: ein Notverkauf, ein Stillstand im Unternehmen oder Konflikte zwischen Erben, die das Geschäft nie gemeinsam führen wollten.
- Sorgen Sie zuerst für die richtige Bewertung. Das Kreisschreiben Nr. 28 der Schweizer Steuerkonferenz erlaubt in bestimmten Fällen Minderheitsabschläge; eine falsche Bewertung verzerrt alles, was darauf folgt.
- Wählen Sie den richtigen Mechanismus. Erbverträge, Nutzniessungen und gestaffelte Aktienübertragungen übertragen die Kontrolle jeweils in unterschiedlichem Tempo – wählen Sie also die Methode, die zum tatsächlichen Reifegrad Ihres Nachfolgers passt.
- Planen Sie die Liquidität separat. Steuern und Ausgleichszahlungen an Erben, die nicht im Unternehmen tätig sind, erfordern Barmittel, die nicht durch den Verkauf von Betriebsvermögen aufgebracht werden sollten.
- Halten Sie die Governance schriftlich fest. Ein Aktionärsbindungsvertrag und ein Familienrat beugen Streitigkeiten vor, bevor sie entstehen.
Lebensversicherungen, Begünstigte und die Grenzen des Schutzes
Lebensversicherungen und Private Placement Life Insurance (PPLI) sind unterschätzte Instrumente, die Liquidität und ein gewisses Maß an Gläubigerschutz bieten können, das ein einfaches Bankkonto nicht leisten kann.
- Eine direkte Begünstigtenregelung in einer Lebensversicherung führt in der Regel zu einer schnellen Auszahlung, ohne dass ein Erbscheinverfahren abgewartet werden muss.
- Vorsorgegelder der zweiten und dritten Säule fallen ebenfalls nicht in den Nachlass, was bedeutet, dass sie mit Ihrem Testament abgestimmt werden müssen und nicht dem Zufall überlassen werden sollten.
- Schaffen Sie eine Liquiditätsreserve für Hypotheken, Geschäftskredite oder andere illiquide Vermögenswerte, die bei dringendem Geldbedarf nicht schnell verkauft werden können.
- Keine Versicherungsstruktur kann das Pflichtteilsrecht rechtmäßig aushebeln. Es handelt sich um ein Instrument für Liquidität und Schutz, nicht um einen Weg, das Pflichtteilsrecht zu umgehen.
Ihre 90-Tage-Checkliste für den Start
Über ein Jahr verteilt ist dies gut machbar. An einem Wochenende zusammengepfercht ist es das nicht. Hier ist eine realistische Abfolge der Schritte.
- Diese Woche: Erstellen Sie Ihr Vermögensverzeichnis, bestätigen Sie alle Begünstigten für Vorsorge und Versicherungen und entwerfen oder aktualisieren Sie Ihren Vorsorgeauftrag.
- Innerhalb eines Monats: Vereinbaren Sie Termine bei einem Notar und einem Steuerberater und fordern Sie formelle Begünstigtenbescheinigungen von Ihrer Pensionskasse und Ihren Versicherern an.
- Innerhalb von drei Monaten: Modellieren Sie Ihre kantonale Steuerbelastung, prüfen Sie, ob eine Struktur für Ihre Situation wirklich sinnvoll ist, und erstellen Sie Governance-Dokumente, falls ein Unternehmen involviert ist.
- Laufend: Überprüfen Sie den gesamten Plan, sobald sich Ihre familiäre Situation, Ihr Wohnsitz oder Ihre Vermögensstruktur wesentlich ändert.
Profi-Tipp: Führen Sie einen Ordner, physisch oder digital, mit allen oben genannten Dokumenten und einer Notiz, wer die Originale verwahrt. Familien verlieren mehr Zeit mit der Suche nach Unterlagen als mit deren inhaltlicher Verhandlung.
Binden Sie in jeder Phase die richtigen Personen ein: einen Vermögensverwalter wie Marmot Finance zur Koordination des finanziellen Gesamtbildes, einen Notar oder Anwalt für die rechtlichen Dokumente, einen Steuerberater für die kantonale Modellierung und einen Treuhänder, falls eine Struktur tatsächlich gerechtfertigt ist.
Warum Marmot Finance Familien bei diesem Thema unterstützt
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der speziell für Frauen und Familien in der Schweiz und Europa konzipiert wurde und Konten in CHF, EUR und USD verwaltet. Dieser Fokus ist wichtig, wenn es um die Nachlassplanung geht, da die finanziellen und rechtlichen Aspekte Hand in Hand gehen müssen und nicht in getrennten Silos behandelt werden dürfen.
- Das Money Makeover Quiz bietet einen ersten Überblick über Ihre tatsächliche finanzielle Situation, bevor größere Entscheidungen getroffen werden.
- Finanzcoaching und Bildungsressourcen helfen Kunden, die Hintergründe einer Empfehlung zu verstehen, anstatt nur Anweisungen zu befolgen.
- Über 350 Frauen haben ihre finanzielle Situation bereits mit der Unterstützung von Marmot analysiert.
- Ein erstes Planungsgespräch deckt in der Regel Ihr Vermögen, Ihre Familienstruktur und bestehende Dokumente ab und zeigt auf, wo rechtliche und steuerliche Spezialisten hinzugezogen werden müssen.
Was die meisten Ratschläge zu diesem Thema falsch machen
Die meisten Inhalte zur Vermögenserhaltung behandeln Strukturen als das Wichtigste: Trusts, Stiftungen und Holdinggesellschaften werden so diskutiert, als wären sie der geniale Schachzug, der alles löst. In der Praxis ist der Papierkram jedoch wichtiger als die Struktur. Ein fehlender Vorsorgeauftrag richtet häufiger echten Schaden an, als es das Fehlen einer ausgeklügelten Stiftung jemals könnte.
Ein weiterer Punkt, den herkömmliche Ratschläge unterschätzen, ist der Zeitpunkt. Viele betrachten die Nachlassplanung als einmaliges Ereignis, das man mit 60 Jahren erledigt und dann ablegt. Doch die Vermögenssteuer wird jedes Jahr zum 31. Dezember neu berechnet, die Regeln zum Pflichtteil haben sich 2023 geändert und die familiären Verhältnisse wandeln sich durch Heirat, Scheidung oder Unternehmensverkäufe ständig. Ein Plan, der nicht überprüft wird, veraltet schleichend, während Sie nicht hinsehen.
Wenn Sie eine Sache aus diesem Artikel mitnehmen, dann diese: Priorisieren Sie zuerst die langweiligen Dokumente. Bestätigen Sie Ihre Begünstigten, erstellen Sie einen Vorsorgeauftrag und fragen Sie erst danach, ob eine Struktur überhaupt einen Mehrwert bietet. Strukturen sind Governance-Instrumente für Menschen, die ihre Grundlagen bereits geklärt haben – sie sind kein Ersatz dafür.
Sprechen Sie mit Marmot Finance über Ihren Plan
Marmot Finance ist die Alternative zum Standard-Bankgespräch für die Vermögenserhaltung in Meilen: Statt eines einzelnen Termins mit Produktverkauf erhalten Sie einen hybriden Ansatz. Dieser kombiniert einen persönlichen Berater mit digitalen Tools, die Ihr tatsächliches Finanzbild über die Zeit hinweg im Blick behalten – nicht nur zum Zeitpunkt des Abschlusses.
Das ist hier entscheidend, denn die Koordination von Nachlass und Steuern ist keine einmalige Aufgabe. Sie muss immer wieder angepasst werden, wenn sich kantonale Regeln, familiäre Umstände oder Ihre Vermögensbasis ändern. Der Vermögensverwaltungs-Service Ansatz von Marmot ist genau auf diese kontinuierliche Abstimmung zwischen Ihrer Anlagestrategie, Ihrer steuerlichen Situation und den rechtlichen Dokumenten zum Schutz Ihrer Familie ausgelegt.
Wenn Sie wissen möchten, wie es um Ihren eigenen Plan steht, kontaktieren Sie das Vermögensverwaltungsteam von Marmot in Meilen und vereinbaren Sie ein erstes Gespräch.
Quellen
Empfohlen
- Vermögensverwaltung in Meilen
- Langfristige Vermögensplanung in der Schweiz: Generationenvermögen sichern
- Generationenvermögen bewahren: Private Wealth Management in der Schweiz | Marmot Finance
- Steueroptimierung für Unternehmer in Meilen | Marmot Finance