
Professionelle Vermögensverwaltung erhält Kapital und lässt es langfristig wachsen, indem Anlagestrategie, Steuerplanung, Nachfolge und Liquidität unter einem Dach koordiniert werden, anstatt jede Entscheidung dem Zufall zu überlassen. Für Familien in der Nähe von Kilchberg, deren Vermögenswerte über Grenzen oder Generationen hinweg verteilt sind, ersetzt ein FINMA-regulierter Verwalter wie Marmot Finance das Rätselraten durch einen koordinierten Plan, Aufsicht und – offen gesagt – deutlich weniger Stress.
Kurz gefasst:
- Die Kosten für Vermögensverwaltung liegen in der Schweiz zwischen 0,8 % und 1,2 % des Vermögens, ohne versteckte Provisionen und mit klarer Berichterstattung, um den Mehrwert zu gewährleisten.
- Familien mit grenzüberschreitendem Vermögen oder komplexen Bedürfnissen profitieren am meisten von personalisierten, koordinierten Strategien statt von einfachen Renten- oder Sparkonten.
- Regulierte Verwalter müssen bei der FINMA registriert sein, transparent mit Interessenkonflikten umgehen und für die Sicherheit und Compliance separate Depotbanken für Kundenvermögen nutzen.
- Gute Vermögensverwalter bieten umfassende Berichte, maßgeschneiderte Anlagerichtlinien und eine kontinuierliche Kommunikation, um Versäumnisse zu vermeiden und Lebensziele wie Nachfolge und Unternehmensverkauf zu unterstützen.
- Marmot Finance bietet hybride Dienstleistungen mit digitalen Tools, transparenten Gebühren und praktischen Schritten von der Erstberatung bis zur Kontoeröffnung – ideal für Familien mit komplexen oder grenzüberschreitenden Vermögenswerten.
Was sind die wesentlichen Vorteile der Vermögensverwaltung?
Die Aufgabe eines Vermögensverwalters ist es, sicherzustellen, dass Ihre finanziellen Entscheidungen nicht gegeneinander arbeiten. Das klingt offensichtlich, passiert aber selten von allein – besonders wenn Sie Immobilien in mehreren Ländern besitzen, ein Unternehmen führen oder Familienmitglieder mit unterschiedlichen finanziellen Bedürfnissen unterstützen.
So sieht eine echte Koordination in der Praxis aus:
- Anlagestrategie: Ihr Portfolio wird auf Basis Ihrer tatsächlichen Ziele und Risikotoleranz aufgebaut, nicht nach einem Standardmodell. Das bedeutet, bei Marktveränderungen umzuschichten, anstatt nach einem schlechten Monat emotional zu reagieren.
- Risikomanagement: Streuung des Engagements über Anlageklassen, Währungen und Rechtsordnungen hinweg, damit ein schlechtes Quartal in einem Markt nicht Ihren gesamten Plan gefährdet.
- Steueroptimierte Strukturierung: Ihre Anlageentscheidungen werden mit spezialisierten Steuerberatern abgestimmt, damit Sie beim Vermögensaufbau nicht versehentlich steuerliche Probleme schaffen. Goldblum & Partners merkt an, dass dauerhafte Vermögensstrukturen davon abhängen, Wohnsitz, Nachfolge und Governance in Einklang zu bringen, anstatt nur eine einzelne Steuerposition isoliert zu optimieren.
- Nachfolgeplanung: Sicherstellen, dass das Vermögen tatsächlich bei den gewünschten Personen ankommt, in der beabsichtigten Form und mit rechtzeitig vorbereiteter rechtlicher Grundlage.
- Cashflow- und Liquiditätsplanung: Verfügbarkeit von Barmitteln für Schulgebühren, einen Unternehmensverkauf oder plötzliche familiäre Bedürfnisse, ohne Anlagen zum falschen Zeitpunkt verkaufen zu müssen.
- Konsolidierte Berichterstattung: Ein klarer Überblick über Ihr gesamtes Vermögen, statt sechs Berichte von sechs Instituten, die nie wirklich zusammenpassen.
- Zugang zu institutionellen Möglichkeiten: Fonds und Strukturen, die für Privatanleger oft nicht zugänglich sind.
Vermögensverwaltungsdienstleistungen kombinieren laut dem unabhängigen Ratgeber von Moneyland im Idealfall Asset Management, Steuerberatung und rechtliche Unterstützung zu einem kohärenten Service.
Profi-Tipp: Bitten Sie jeden potenziellen Verwalter, Ihnen ein Muster eines konsolidierten Berichts zu zeigen, bevor Sie etwas unterschreiben. Wenn er keinen vorlegen kann, kann er wahrscheinlich auch nicht die versprochene Koordination liefern.
Wie unterstützt die Vermögensverwaltung spezifische Lebensziele?
Vorteile sind nur dann relevant, wenn sie mit etwas Konkretem verbunden sind. Hier erfahren Sie, wie die oben genannten Punkte in Ergebnisse übersetzt werden, die für Familien wirklich zählen.
- Ruhestand: Ihr Verwalter gleicht das erwartete Einkommen mit Ihren Vorsorgeplänen ab, sodass Sie Jahre im Voraus wissen, ob Sie auf dem richtigen Weg sind, anstatt mit 60 zu raten.
- Nachfolge: Anstatt direkt ein kostspieliges Single-Family-Office zu gründen, fahren viele Familien mit Governance-Strukturen, Stiftungen oder einem hybriden, ausgelagerten Ansatz besser. Ausgelagerte Family-Office-Modelle können laut dem Leitfaden von RPCS zu den Grundlagen der Schweizer Nachfolgeplanung eine ähnliche Koordination zu einem Bruchteil der internen Gemeinkosten bieten.
- Philanthropie: Strukturierte Spendeninstrumente ermöglichen es Ihnen, Anliegen effizient zu unterstützen und dabei die steuerliche und rechtliche Seite sauber zu halten, anstatt ad hoc Schecks auszustellen.
- Unternehmensverkauf: Erlöse aus einem Verkauf werden geschützt und planmäßig reinvestiert, anstatt dem Markttiming oder einer einzelnen konzentrierten Position ausgesetzt zu sein.
Eine Familie, die beispielsweise in einem Kalenderjahr ein Unternehmen verkauft, steht vor einem grundlegend anderen steuerlichen und liquiditätsbezogenen Rätsel als eine Familie, die über zwei Jahrzehnte eine Rente bezieht. Eine gute Vermögensverwaltung betrachtet jedes Ziel individuell, anstatt eine Einheitslösung anzuwenden.
Was kosten Vermögensverwaltungsgebühren tatsächlich und was sollten Sie dafür erwarten?
Gebührenstrukturen lassen sich meist in drei Kategorien einteilen: ein Prozentsatz des verwalteten Vermögens, eine jährliche Pauschalgebühr oder eine Kombination aus beidem. In der Schweiz berechnen unabhängige Verwalter typischerweise 0,8 % bis 1,2 % alles inklusive, während Mandate bei traditionellen Privatbanken laut dem Überblick von Fortune Swiss zur unabhängigen Vermögensverwaltung oft zwischen 1,5 % und 2,5 % liegen.
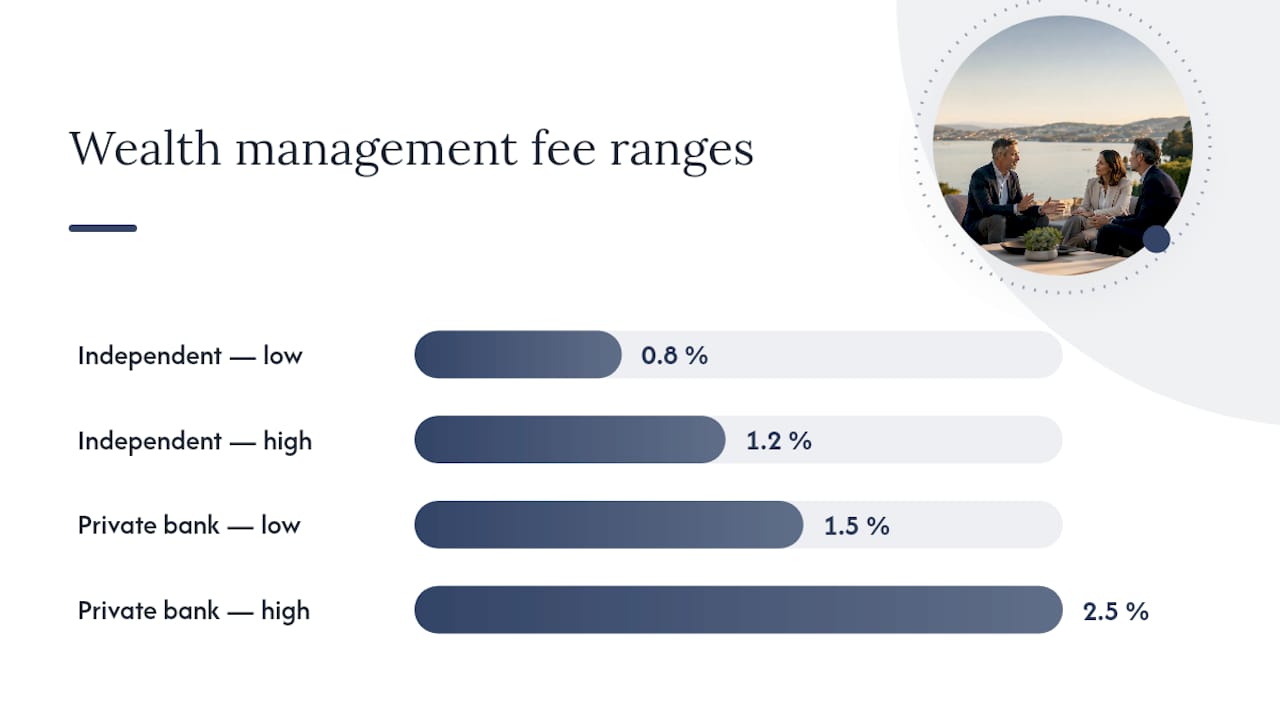
Dieser Unterschied ist nicht unerheblich. Bei einem Portfolio von 2 Millionen CHF macht der Unterschied zwischen einer 1%- und einer 2%-Gebühr etwa 20.000 CHF pro Jahr aus, was sich über Jahrzehnte zu einem bedeutenden Anteil der Gesamtrendite summiert.
Was ein gutes Preis-Leistungs-Verhältnis von einer teuren Gewohnheit unterscheidet:
- Keine Retrozessionen (versteckte Provisionen von Produktanbietern, die ohne Ihr Wissen in Ihre Rendite eingerechnet werden).
- Reporting nach Abzug aller Gebühren, damit Sie Ihre tatsächliche Rendite sehen und nicht nur eine Zahl vor Kosten.
- Ein klarer Gebührenplan, den Sie einem Freund in einem Satz erklären könnten.
Wie wählen Sie den richtigen Vermögensverwalter aus?
Fangen Sie bei den Grundlagen an und arbeiten Sie sich vor. Hier ist eine praktische Reihenfolge für Ihre Prüfung:
- Bestätigen Sie die FINMA-Registrierung und prüfen Sie, welche Aufsichtsorganisation das Unternehmen beaufsichtigt. In der Schweiz ist dies unverhandelbar; regulierte Verwalter sind Ihr erster Schutzwall.
- Fragen Sie direkt nach Interessenkonflikten. Akzeptieren sie Retrozessionen? Bevorzugen sie eigene Produkte?
- Klären Sie das Servicemodell. Diskretionär bedeutet, dass der Verwalter innerhalb vereinbarter Grenzen in Ihrem Namen handelt; beratend bedeutet, dass Sie jeden Schritt absegnen. Fragen Sie, welches Modell Sie erhalten und warum es zu Ihnen passt.
- Prüfen Sie die Verwahrungsmodalitäten. Ihr Vermögen sollte bei einer separaten, regulierten Depotbank liegen und niemals in den Büchern des Verwalters selbst.
- Fordern Sie Beispiel-Reportings und Lebensläufe des Teams an. Ein seriöses Unternehmen wird Ihnen beides ohne Zögern zeigen.
Profi-Tipp: Fragen Sie beim ersten Treffen einfach: „Wer verwahrt mein Geld und woran würde ich merken, wenn etwas schiefgeht?“ Die Klarheit der Antwort verrät Ihnen fast alles.
Warum Marmot Finance für Familien geeignet ist, die diese Vorteile suchen
Marmot Finance ist FINMA-akkreditiert und speziell auf ein hybrides Modell ausgerichtet: persönliche Beratung kombiniert mit digitalen Tools, die Sie zwischen den Treffen auf dem Laufenden halten – nicht nur einmal im Jahr. Über 350 Frauen haben die Unterstützung von Marmot bereits genutzt, um ihre finanzielle Situation neu zu gestalten, indem sie Tools wie das Money Makeover Quiz und kontinuierliches Finanzcoaching in Verbindung mit personalisierten Anlagemandaten einsetzen.
Die Verwahrung ist von der Beratung getrennt, und das Reporting ist so gestaltet, dass Sie das Gesamtbild an einem Ort sehen, anstatt es über verschiedene Konten verteilt zu haben.
Was passiert, wenn Sie sich für die Zusammenarbeit mit einem Vermögensverwalter entscheiden?
Der Prozess ist unkomplizierter, als die meisten erwarten:
- Kennenlerngespräch: Sie besprechen Ihre Ziele, aktuellen Bestände und Bedenken.
- Datenerhebung: Kontoauszüge, Details zur Altersvorsorge, ggf. frühere Steuererklärungen.
- Angebot und Anlagestrategie (IPS): ein schriftlicher Plan mit Strategie, Risikoprofil und Gebühren.
- Kontoeröffnung: in der Regel zwei bis vier Wochen, je nachdem, wie schnell die Unterlagen vorliegen.
Beziehen Sie Ihren Ehepartner, erwachsene Kinder oder Ihren Steuerberater frühzeitig mit ein. Die Koordination funktioniert am besten, wenn alle denselben Plan verfolgen.
Wann lohnt sich ein Vermögensverwalter wirklich?
Meiner Ansicht nach profitieren Familien am meisten von einer professionellen Vermögensverwaltung, die nicht unbedingt auf dem Papier am wohlhabendsten sind. Es sind diejenigen, die mit Komplexität jonglieren: Vermögenswerte in mehreren Ländern, ein Unternehmen neben dem Portfolio oder eine Patchwork-Familie mit Fragen zur Nachfolge, auf die es keine einfachen Antworten gibt. Für ein unkompliziertes Rentenkonto mit einer betrieblichen Altersvorsorge reicht oft ein guter Finanzplaner aus.
Was ein Vermögensverwalter Ihnen neben der Rendite bietet, ist Kontinuität. Jemand, der das Gesamtbild im Blick behält, damit nichts untergeht, wenn das Leben hektisch wird. Marmots Fokus auf Bildung neben der Verwaltung ist hier ebenfalls wichtig. Kunden, die ihren eigenen Plan verstehen, treffen bessere Entscheidungen als diejenigen, die einfach nur die Verantwortung abgeben.
Wie Marmot Finance Ihnen bei der praktischen Umsetzung helfen kann
Marmot Finance ist genau für die Situationen konzipiert, die in diesem Artikel beschrieben wurden: die Koordination von Investitionen, Steuern, Nachfolge und Liquidität unter einem FINMA-regulierten Dach, ohne die Hemmschwelle, die oft mit traditionellem Private Banking verbunden ist. Wenn Sie Ihre eigene Situation in den oben genannten Vorteilen wiedererkennen – sei es ein bevorstehender Unternehmensverkauf, grenzüberschreitendes Vermögen oder einfach der Wunsch nach einem klareren Überblick über Ihre Finanzen – ist der nächste Schritt ganz einfach.
Machen Sie das Money Makeover Quiz, um ein Gefühl für Ihren aktuellen finanziellen Stand zu bekommen, oder buchen Sie ein Kennenlerngespräch, um Ihre spezifischen Ziele mit dem Team zu besprechen. Sie können sich auch direkt über die Vermögensverwaltungsdienstleistungen von Marmot informieren oder sehen, wie der Ansatz lokal angewendet wird, zum Beispiel durch Vermögensverwaltung in Kilchberg.
Quellen
- Vermögensverwaltung erklärt | Moneyland
- Vermögensverwaltung Schweiz — Unabhängiger Schweizer Vermögensverwalter
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Empfohlen
- Vermögenserhalt in Kilchberg bei Marktvolatilität
- Langfristige Finanzplanung in der Schweiz: Generationenvermögen sichern
- Generationenvermögen bewahren: Private Vermögensverwaltung in der Schweiz











