Was jede Frau beim beruflichen Wiedereinstieg zuerst tun sollte
Die Anlageplanung für den beruflichen Wiedereinstieg ist keine einmalige Entscheidung. Es ist eine Abfolge bewusster Schritte, die aufeinander aufbauen. Fangen Sie hier an.
- Erstellen Sie eine ehrliche Finanzübersicht. Erfassen Sie alle Einkommensquellen, Ausgaben, Vermögenswerte und Verbindlichkeiten. Diese Basis bestimmt jede weitere Entscheidung.
- Fordern Sie Ihren AHV-Kontoauszug an. Beitragslücken in der ersten Säule sind nach Erwerbsunterbrechungen häufig und können geschlossen werden – aber nur, wenn Sie wissen, dass sie existieren.
- Prüfen Sie Ihre Situation in der zweiten Säule. Kontrollieren Sie, ob Ihre Pensionskasse Teilzeitpensen korrekt berücksichtigt und ob der Koordinationsabzug Ihr versichertes Einkommen zu stark reduziert hat.
- Eröffnen oder maximieren Sie die Säule 3a. Im Jahr 2025 können erwerbstätige Frauen mit Pensionskasse bis zu 7'258 CHF jährlich einzahlen und den vollen Betrag vom steuerbaren Einkommen abziehen.
- Bauen Sie einen Notgroschen auf in Höhe von drei bis sechs Monatsgehältern, bevor Sie Kapital langfristig investieren.
- Beginnen Sie so früh wie möglich mit dem Investieren. Der Zinseszinseffekt belohnt vor allem Beständigkeit.
- Suchen Sie eine unabhängige, honorarbasierte Beratung bei einem Spezialisten für Finanzplanung für Frauen in der Schweiz.
Profi-Tipp: Eine Erwerbsunterbrechung ist der richtige Zeitpunkt, um Ihre gesamte Finanzstruktur zu überdenken, nicht nur die Altersvorsorge. Frauen, die dieses Zeitfenster proaktiv nutzen, schließen Lücken meist schneller als diejenigen, die warten, bis sie wieder voll im Arbeitsalltag angekommen sind.
Wie sich Erwerbsunterbrechungen auf Ihre Rente und Ihr Vermögen in der Schweiz auswirken
Die finanziellen Kosten einer Erwerbsunterbrechung in der Schweiz sind messbar und erheblich. Eine Studie von Swiss Life zeigt, dass Rentnerinnen jährlich weniger erhalten als Rentner, wobei die Berner Fachhochschule insbesondere auf die große Lücke in der zweiten Säule hinweist.
Das Schweizer Vorsorgesystem besteht aus drei Säulen, wobei die zweite Säule bei Erwerbsunterbrechungen am stärksten leidet. Die obligatorische Eintrittsschwelle liegt bei einem bestimmten Jahreseinkommen. Der Koordinationsabzug reduziert den versicherten Lohn zusätzlich, was dazu führen kann, dass Teilzeitbeschäftigte mit einem bescheidenen Lohn kaum versichertes Einkommen haben. Frauen mit mehreren Teilzeitstellen tragen ein zusätzliches Risiko: Wenn kein einzelner Arbeitgeber die Eintrittsschwelle erreicht, werden nirgendwo obligatorische Beiträge geleistet.
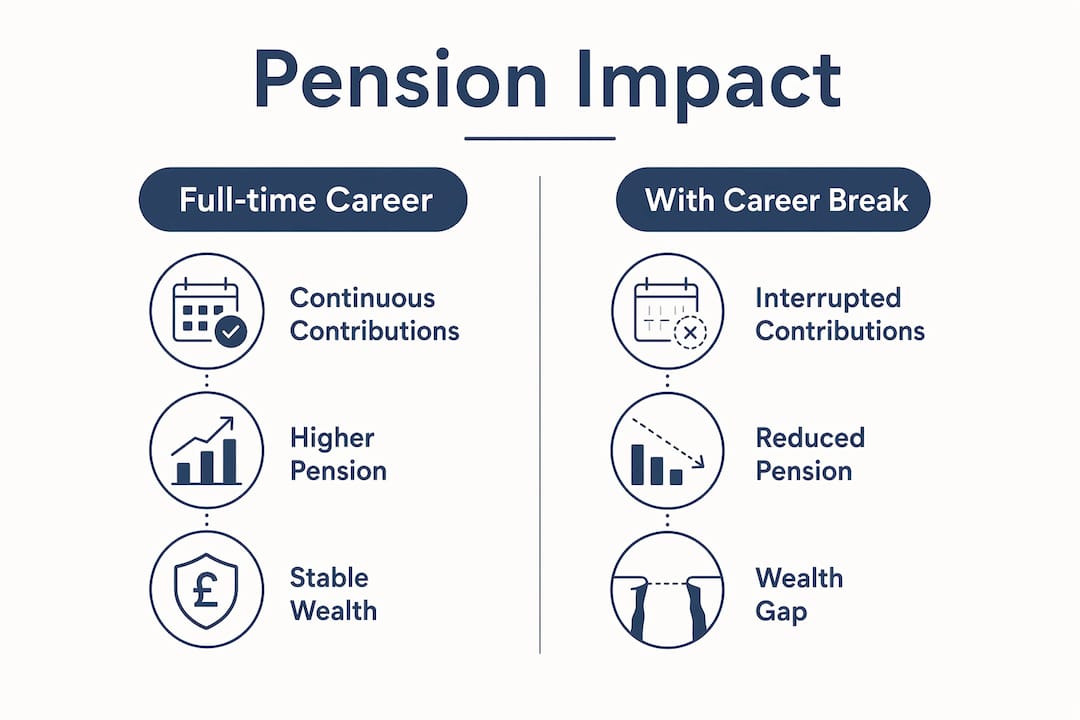
Pro Familia Schweiz unterstreicht die unterschätzten langfristigen Folgen von Erwerbsunterbrechungen, darunter eine geringere Verhandlungsmacht und ein erhöhtes Risiko für Altersarmut. Der Bericht 2026 des Bundesrates bestätigt, dass familienfreundliche Arbeitsbedingungen und eine zugängliche Kinderbetreuung die entscheidenden Faktoren für einen erfolgreichen Wiedereinstieg sind – nicht allein Umschulungen.
So planen Sie Ihre Investitionen nach dem Wiedereinstieg
Der Wiedereinstieg bringt wieder ein Einkommen, doch der Vermögensaufbau erfordert einen Plan, der die Jahre mit reduzierten Beiträgen berücksichtigt. Das mächtigste Werkzeug ist die Zeit, und die Mathematik ist eindeutig: Eine monatliche Investition von 300 CHF bei einer jährlichen Rendite von 5 % wächst über 40 Jahre auf rund 400'000 CHF an, verglichen mit etwa 120'000 CHF über 20 Jahre.
Priorisieren Sie die Säule 3a mit einem Wertschriftenanteil anstelle eines reinen Sparkontos. Langfristig ist der Renditeunterschied zwischen Aktien und Bargeld erheblich, und der jährliche Steuerabzug macht die Einzahlung sofort lohnenswert. Die Säule 3b, investiert in breit diversifizierte ETFs, ergänzt dies durch eine Flexibilität, die die gebundene Säule 3a nicht bietet.
Freiwillige Einkäufe in die Pensionskasse verdienen ernsthafte Aufmerksamkeit, insbesondere in den fünf bis zehn Jahren vor der Pensionierung, wenn die Steuervorteile am größten sind. Eine umfassende Vorsorgelückenanalyse zeigt genau auf, wie viel Sie einzahlen können und wie hoch die Steuerersparnis in Ihrem Kanton ausfällt.
So bestimmen Sie Ihre Risikotoleranz nach einer Erwerbsunterbrechung
Risikotoleranz ist nicht statisch. Eine Erwerbsunterbrechung verändert Ihre finanzielle Situation, Ihre Einkommenssicherheit und oft auch Ihre Prioritäten. Das Risikoprofil, das Sie vor der Pause hatten, spiegelt daher möglicherweise nicht mehr Ihre tatsächliche Lage wider.
Beginnen Sie damit, kurzfristige Liquidität von langfristigem Kapital zu trennen. Geld, das Sie innerhalb von zwei Jahren benötigen könnten, sollte nicht in Aktien investiert sein. Sobald Ihr Notgroschen drei bis sechs Monatsausgaben deckt, kann das verbleibende investierbare Kapital anhand eines realistischen Zeithorizonts bewertet werden. Eine Frau, die mit 38 Jahren wieder in den Beruf einsteigt und noch 27 Jahre bis zur Pensionierung hat, kann deutlich mehr kurzfristige Volatilität verkraften, als es der aktuelle Kontostand vermuten ließe.
Stellen Sie sich drei praktische Fragen: Wie stabil ist mein neues Einkommen? Habe ich Angehörige, deren Kosten unerwartet steigen könnten? Und wie habe ich mich – nicht theoretisch, sondern tatsächlich – während der letzten Phase finanzieller Unsicherheit gefühlt? Ehrliche Antworten auf diese Fragen ergeben ein genaueres Risikoprofil als jeder standardisierte Fragebogen. Unabhängige Finanzberatung für Frauen in der Schweiz hilft dabei, diese Antworten in eine konkrete Vermögensallokation zu übersetzen.
Welche Anlageprodukte eignen sich für Frauen mit unregelmäßigem Einkommen?
Unregelmäßiges Einkommen erfordert flexible Anlagestrukturen. Feste monatliche Sparpläne in ETFs funktionieren gerade deshalb so gut, weil sie unabhängig von der Marktlage den gleichen Betrag investieren. Das bedeutet, dass Sie bei fallenden Kursen automatisch mehr Anteile kaufen.
Beiträge in die Säule 3a müssen nicht monatlich geleistet werden. Sie können jederzeit im Steuerjahr einen Pauschalbetrag einzahlen, was bei unregelmäßigem Einkommen ideal ist. Für eine umfassendere Planung der finanziellen Unabhängigkeit bietet eine Kombination aus kostengünstigen Indexfonds, einer Wertschriftenlösung der Säule 3a und einem Liquiditätspuffer sowohl Wachstumspotenzial als auch die Flexibilität, Beiträge in einkommensschwächeren Monaten ohne Strafgebühren auszusetzen. Allgemeine Informationen zur Strukturierung dieser Ebenen in Verbindung mit Versicherungen finden Sie in Ressourcen wie Finanzplanungs-Leitfäden, die das Zusammenspiel von Anlage und Absicherung erläutern.
Marmot Finance: Persönliche Vermögensverwaltung für Frauen nach der Karrierepause
Der Wiederaufbau finanzieller Sicherheit nach einer Karrierepause ist eine spezifische Herausforderung, die mit allgemeiner Beratung selten gut abgedeckt wird. Marmot Finance ist der einzige FINMA-akkreditierte Vermögensverwalter in der Schweiz, der sich ausschließlich an Frauen und Familien richtet und eine transparente, unabhängige Beratung ohne Produktprovisionen bietet. Über 350 Frauen haben bereits mit Marmot Finance zusammengearbeitet, um Vorsorgelücken zu schließen, Anlageportfolios aufzubauen und echte finanzielle Unabhängigkeit zu erreichen.
Der Ansatz kombiniert persönliche Beratungsgespräche mit digitalen Tools, darunter ein Money Makeover Quiz, das Ihnen ein klares Bild Ihrer aktuellen Situation vermittelt. Ob Ihr Schwerpunkt auf der Optimierung der zweiten Säule, der Auswahl von Säule-3a-Anlagen oder dem Aufbau eines diversifizierten Portfolios bei unregelmäßigem Einkommen liegt – die Beratung ist auf Ihre spezifische Situation in der Schweiz oder Europa zugeschnitten. Buchen Sie ein Beratungsgespräch, um mit einer klaren, ehrlichen Einschätzung Ihrer finanziellen Lage zu beginnen.
Wichtige Erkenntnisse
Frauen, die in der Schweiz ins Berufsleben zurückkehren, stehen vor messbaren Vorsorgelücken, die sofortiges, strukturiertes Handeln über alle drei Säulen hinweg erfordern, um die langfristige finanzielle Unabhängigkeit zu sichern.
Empfohlen
- Leitfaden für Anlageportfolios für Frauen in der Schweiz | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Vermögensverwaltung und Gender Gap: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance