Der effektivste Weg für Investoren, nach Davos Risiken zu steuern, ist das Handeln, bevor die Schlagzeilen verblassen: Bauen Sie einen Liquiditätspuffer auf, unterziehen Sie Ihre Kernüberzeugungen einem Stresstest anhand realer Szenarien, bewahren Sie bei Modethemen Preisdisziplin und streuen Sie Ihr Engagement über Teilsektoren statt über breite Kategorien.Das Weltwirtschaftsforum rahmt die diesjährigen Davos-Diskussionen um erhöhte geopolitische und systemische Risiken ein, was Portfolios belohnt, die auf Resilienz statt auf Schlagzeilen ausgelegt sind. Ein Vermögensverwalter mit Erfahrung in der Schweiz und Europa kann dabei helfen, diese Denkweise in einen konkreten Plan zu verwandeln.
Kurz gefasst:
- Ein Liquiditätspuffer, der ausreicht, um Verpflichtungen für mehrere Monate zu decken, verhindert Notverkäufe bei Marktabschwüngen.
- Führen Sie Szenarioanalysen durch und legen Sie klare Risikobudgets fest, um sich auf systemische Risiken wie geopolitische Spannungen und klimabedingte Kosten vorzubereiten.
- Nutzen Sie eine granulare Sektor- und Faktordiversifizierung, um Konzentrationsrisiken zu vermeiden, die sich hinter breiten Anlageklassen verbergen.
- Implementieren Sie spezifische, regelbasierte Trigger für Rebalancing und Absicherung, um bei Marktschocks Emotionen aus der Entscheidungsfindung zu eliminieren.
- Beauftragen Sie einen FINMA-regulierten Schweizer Vermögensverwalter für eine maßgeschneiderte Beratung zu Strukturierung, grenzüberschreitender Planung und der Nutzung von Instrumenten des Schweizer Private Bankings.
Marmot Finance
Erstellen Sie einen klareren Investitionsplan
Marmot Finance unterstützt Frauen und Familien in der Schweiz und Europa bei der Verwaltung ihrer Investitionen durch persönliche Beratung und digitale Tools.
Unmittelbare Prioritäten nach Davos: eine kurze Checkliste
Gehen Sie vor allem anderen diese Liste durch. Nichts davon erfordert eine Kristallkugel, nur Disziplin.
- Liquiditätspuffer: Halten Sie genügend Bargeld oder liquide Mittel bereit, um geplante Abhebungen oder Verpflichtungen für mehrere Monate zu decken, damit Sie nie gezwungen sind, in einem fallenden Markt zu verkaufen.
- Explizites Risikobudget: Entscheiden Sie im Voraus, wie viel Ihr Portfolio in einem schlechten Quartal verlieren darf, bevor Sie handeln, und halten Sie schriftlich fest, was „Handeln“ in diesem Fall bedeutet.
- Granulare Diversifizierung: Streuen Sie Ihre Anlagen innerhalb von Sektoren, nicht nur über diese hinweg. Zwei „Tech“-Titel können sich identisch verhalten, wenn sie dasselbe Lieferkettenrisiko teilen.
- Kurzfristige Absicherung: Devisentermingeschäfte oder Index-Put-Optionen können schwierige Phasen glätten, kosten jedoch Geld und erfordern einen klaren Ausstiegsplan.
- An wen Sie sich wenden sollten: Ein FINMA-regulierter Vermögensverwalter oder eine Privatbank für alles, was strukturierte Produkte, grenzüberschreitende Steuern oder Schutzinstrumente wie PPLI betrifft.
Das meiste davon kostet kaum mehr als Zeit und Aufmerksamkeit. Bei der Absicherung und Strukturierung beginnt der Punkt, an dem professionelle Beratung ihren Preis wert ist.
Was bedeuten die Davos-Themen eigentlich für Ihr Portfolio?
Auf den Panels in Davos wird in großen, umfassenden Begriffen gesprochen. Geopolitische Fragmentierung. Klimawandel. Technologische Disruption. Die Kunst für Investoren besteht darin, diese Sprache in etwas zu übersetzen, das man tatsächlich bewerten kann.
Das Rahmenwerk des Weltwirtschaftsforums identifiziert sechs systemische Risiken, die Investoren im Auge behalten müssen, ergänzt durch einen sechsstufigen Prozess: Verstehen, Zusammenarbeiten, Gestalten, Investieren, Transformieren, Überwachen. Hinter diesem Rahmenwerk steht eine beeindruckende Zahl: Das WEF schätzt eine erhebliche jährliche Investitionslücke, um diese Risiken angemessen anzugehen. Diese Lücke verrät Ihnen etwas Praktisches. Regierungen und Institutionen werden sie nicht schnell schließen können, was bedeutet, dass die damit verbundenen Risiken (Kosten der Klimatransformation, Ressourcenknappheit, Belastung der Gesundheitssysteme) noch Jahre, nicht nur Quartale, in der Marktpreisbildung präsent sein werden.
Geopolitische Themen wirken sich über einige wenige vorhersehbare Kanäle auf das Anlegerrisiko aus. Handelsspannungen und Exportkontrollen treffen Lieferketten, was sich zuerst in den Inputkosten und Lieferzeiten niederschlägt, bevor es jemals in der Bilanzkonferenz eines Unternehmens erwähnt wird. Währungsbewegungen folgen der Zinsdivergenz zwischen den Zentralbanken, oft ausgelöst durch genau die Art von politischer Signalgebung, die die Gespräche am Rande von Davos dominiert. Regulatorische Risiken konzentrieren sich meist auf den Sektor, der in dem jeweiligen Jahr politisch opportun ist – Energie und Technologie sind derzeit sowohl in Europa als auch in den USA die Favoriten.
Während und nach dem Forum gibt es einige Signale, die man beobachten sollte, ohne jedoch bei jedem einzelnen überzureagieren. Starke Bewegungen des Schweizer Frankens oder des Euro gegenüber dem Dollar spiegeln oft eher sich ändernde Zinserwartungen wider als das, was tatsächlich in Davos gesagt wurde. Schwankungen bei Rohstoffpreisen, insbesondere im Energiesektor, reagieren meist schneller auf konkrete politische Ankündigungen als auf Podiumsdiskussionen. Und allgemeine Stimmungsindikatoren – wobei die Ausweitung von Kredit-Spreads am aussagekräftigsten ist – zeigen Ihnen, ob die Märkte vorsichtiger agieren, als es die Schlagzeilen vermuten lassen.
Keines dieser Signale erfordert sofortige Handelsentscheidungen. Sie erfordern Aufmerksamkeit und einen Plan für den Fall, dass sie anhalten.
Was sind die praktischen Strategien für den Aufbau von Resilienz?
Resilienz ist keine Stimmungslage. Es ist eine Reihe spezifischer Portfolioentscheidungen, die Sie vor dem nächsten Schock treffen, nicht währenddessen. Die eigene Forschung des WEF zur Resilienz als Werttreiber zeigt, dass Institutionen, die Szenarioanalysen nutzen und eine explizite Risikobereitschaft festlegen, sich schneller erholen und höhere Gewinne erzielen als diejenigen, die in Echtzeit reagieren. So lässt sich das in ein konkretes Portfolio übertragen.
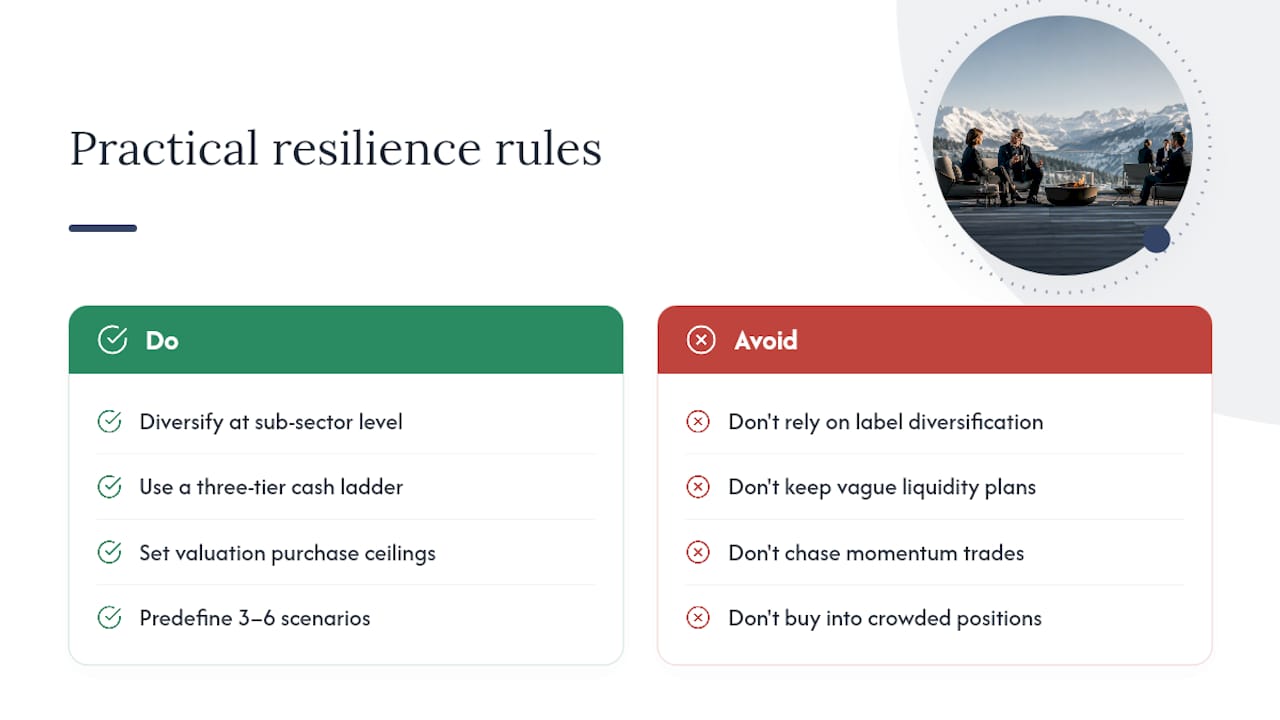
1. Granulare Diversifikation statt Etikettendiversifikation. Der Besitz eines „globalen Aktienfonds“ und eines „Schwellenländerfonds“ kann Sie dennoch gefährlich konzentriert lassen, wenn beide derselben Halbleiter-Lieferkette oder derselben Zinssensitivität ausgesetzt sind. Echte Diversifikation bedeutet, einen Blick in das Innere des Fonds zu werfen: Wie groß ist die Überschneidung zwischen Ihren Anlagen auf Sub-Sektor-Ebene? Ein Multi-Faktor-Aktienengagement (bei dem Value-, Quality- und Low-Volatility-Faktoren gemischt werden, anstatt auf einen einzigen Stil zu setzen) verringert das Risiko, dass ein einzelnes makroökonomisches Überraschungsereignis mehrere Positionen gleichzeitig vernichtet. Allokationen in Privatmärkten, sofern die Liquidität dies zulässt, fügen eine weitere Ebene hinzu, die sich nicht im Gleichschritt mit den öffentlichen Märkten bewegt.
2. Liquiditätsmanagement mit echten Regeln, nicht vagen Absichten. Eine nützliche Struktur ist eine dreistufige Cash-Leiter: sofort verfügbares Bargeld für den Bedarf der nächsten 3 bis 6 Monate, hochwertige kurzlaufende Anleihen für die nächsten 6 bis 18 Monate und alles Übrige investiert für Wachstum. Durch das Staffeln von Anleihelaufzeiten (statt des Kaufs einer großen Tranche) sind Sie nie gezwungen, in einem ungünstigen Moment zu verkaufen, nur weil eine einzelne Anleihe zum falschen Zeitpunkt fällig wurde. Backtesting anhand von historischen Renditedaten von Staatsanleihen hilft Ihnen zu erkennen, wie eine bestimmte Leiterstruktur in vergangenen Zinszyklen abgeschnitten hätte – das ist weitaus nützlicher als bloßes Raten.
3. Preisdisziplin, besonders bei Davos-Trendthemen. Die WEF-Leitlinien zum Aufbau resilienter Portfolios nennen Preisdisziplin und granulare Diversifikation als die zwei Gewohnheiten, die langfristige Investoren von Momentum-Jägern unterscheiden. In der Praxis bedeutet das, eine Bewertungsobergrenze festzulegen, bevor Sie in einen Trend investieren, und auszusteigen, wenn eine Position überlaufen ist – ganz gleich, wie überzeugend die Geschichte auf einem Podium in Davos klingt.
4. Explizite Szenario-Allokationen. Anstatt nur eine Vermutung über die Zukunft anzustellen, sollten Sie 3 bis 6 plausible Szenarien entwerfen (ein Zinsschock, eine Handelsstörung, eine Währungskrise, eine Fortsetzung des Status quo) und grob quantifizieren, wie sich jedes davon auf Ihre spezifischen Bestände auswirken würde. Diese Art der granularen Szenarioanalyse mit definierten Auslösepunkten macht aus Resilienz ein echtes Entscheidungsinstrument statt eines bloßen Schlagworts. Wenn ein Szenario eintritt, wissen Sie bereits, was zu tun ist.
5. Absicherungsinstrumente, sparsam eingesetzt. Währungsabsicherungen reduzieren das Währungsrisiko, kosten aber laufende Prämien und können in ruhigen Zeiten die Rendite schmälern. Optionsstrategien bieten einen definierten Schutz nach unten, erfordern aber aktives Management und Fachwissen, für das die meisten Privatanleger keine Zeit haben. Tail-Risk-Fonds glätten extreme Ergebnisse, schneiden aber in normalen Märkten oft jahrelang schlechter ab. Nichts davon ist ein „Set-and-forget“-Instrument.
6. Governance-Regeln, die Emotionen aus der Gleichung entfernen. Die einfachste Version: Schreiben Sie im Voraus die spezifischen Marktbedingungen auf, die ein Rebalancing auslösen würden, sowie die Bedingungen, die eine Absicherung erfordern. Befolgen Sie dann dieses Dokument, anstatt auf Ihr Bauchgefühl zu hören, wenn der Moment gekommen ist.
Profi-Tipp: Schreiben Sie Ihre Rebalancing-Auslöser auf, bevor sich der Markt bewegt, nicht danach. Eine Regel, die Sie an einem ruhigen Dienstagnachmittag festlegen, ist weitaus zuverlässiger als eine Entscheidung, die Sie treffen, während Sie live einen 4%-Einbruch verfolgen.
Geduldiges Kapital hat hier einen echten Vorteil. Das WEF stellt fest, dass langfristig orientierte Investoren, die bereit sind, flexibles Kapital für Klimatechnologie- und Privatmarktprojekte bereitzustellen, wie in den WEF-Leitlinien erwähnt, Chancen nutzen können, die kurzfristigen Händlern völlig entgehen – gerade weil diese Gelegenheiten auf Sicht von einem Jahr unattraktiv erscheinen.
Wann sollten Sie handeln: vor, während oder nach Davos?
Das Timing ist fast so wichtig wie die Strategie selbst. Eine Portfolioanpassung in der Woche des Forums zu überstürzen, wenn die Schlagzeilen am lautesten sind und die Liquidität in einigen Märkten abnimmt, ist selten der richtige Schritt.
Vor Davos (Wochen im Voraus): Jetzt findet die eigentliche Arbeit statt. Überprüfen Sie Ihre aktuellen Engagements auf Sub-Sektor-Ebene, nicht nur auf Asset-Klassen-Ebene. Legen Sie Ihre Szenario-Auslöser und Ihr Risikobudget fest, solange die Märkte ruhig sind und Sie klar denken können. Dimensionieren Sie Absicherungen konservativ, da Sie eine Versicherung gegen Unsicherheiten kaufen, deren Verlauf Sie noch nicht kennen.
- Stellen Sie sicher, dass Ihr Liquiditätspuffer Ihre tatsächlichen kurzfristigen Verpflichtungen abdeckt, nicht nur eine allgemeine Faustregel.
- Schreiben Sie 3 bis 6 Szenarien auf und was jedes für Ihre spezifischen Bestände bedeuten würde.
- Prüfen Sie, ob Positionen überlaufen oder im Verhältnis zu Ihren eigenen Einstiegsregeln überbewertet sind.
Während der Davos-Woche: Beobachten Sie die Signale, die Sie im Voraus definiert haben (Währungsbewegungen, Rohstoffschwankungen, Änderungen der Kredit-Spreads), anstatt jedes Zitat von jedem Podium. Widerstehen Sie dem Drang, aufgrund einer einzelnen Schlagzeile zu handeln. Wenn etwas Ihre Szenario-Wahrscheinlichkeiten grundlegend verändert, dokumentieren Sie den Grund, bevor Sie handeln, nicht danach.
Drei bis sechs Monate danach: Dies ist das Zeitfenster für die Überprüfung, und hier schneiden die meisten Anleger schlechter ab, einfach weil sie diesen Schritt auslassen. Bewerten Sie neu, welche Ihrer Szenarien tatsächlich eingetreten sind, balancieren Sie Ihr Portfolio wieder auf Ihre Zielallokationen aus und suchen Sie gezielt nach Gelegenheiten, die durch Ihre Preisdisziplin-Regeln entstanden sind. Märkte, die auf Davos-nahe Schlagzeilen überreagiert haben, korrigieren sich oft innerhalb dieses Zeitraums, und disziplinierte Anleger, die genau für diesen Zweck Bargeld gehalten haben, sind am besten positioniert, um zu handeln.
Handelskosten und steuerliche Aspekte sollten hier ebenfalls erwähnt werden. Häufiges Rebalancing kann Transaktionskosten und Steuerlasten erhöhen; vierteljährliche oder halbjährliche Überprüfungen sind für langfristige Anleger oft besser geeignet. Wenn Ihre Struktur grenzüberschreitende Elemente enthält, lohnt sich ein steuerliches Beratungsgespräch in der Schweiz, bevor Sie ein Rebalancing vornehmen.
Welche Schweizer Strukturen und Berater können bei der Umsetzung helfen?
Die Schweiz bietet Anlegern, die vom Plan zur Umsetzung übergehen möchten, ein wirklich nützliches Instrumentarium – vorausgesetzt, man wählt das Werkzeug passend zum tatsächlichen Bedarf und nicht nach aktuellen Trends.
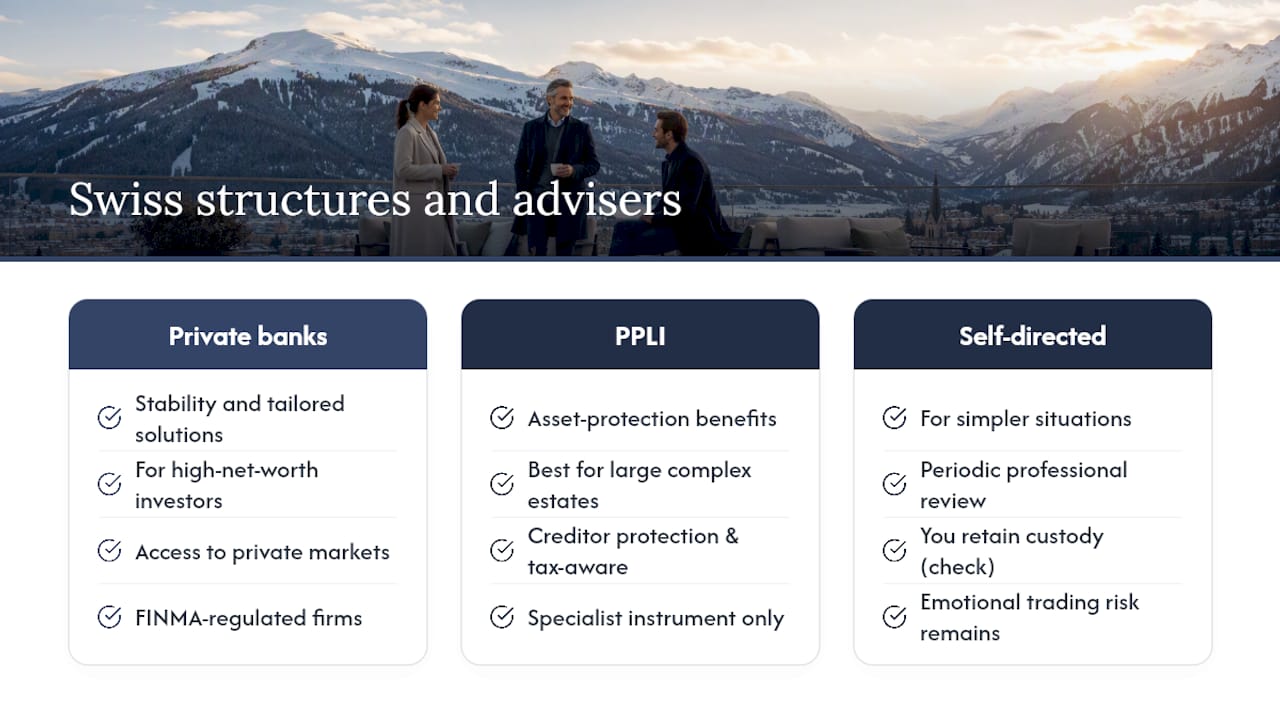
Schweizer Privatbanken und unabhängige, von der FINMA regulierte Vermögensverwalter sind genau auf diese Art von Resilienz ausgelegt. Die Analysen von Lombard Odier zeigen, dass das Private Banking in der Schweiz Stabilität und maßgeschneiderte Lösungen bietet, die vermögenden Anlegern helfen, ihr Vermögen in unsicheren Zeiten zu erhalten und zu mehren – einschließlich des Zugangs zu Privatmarktanlagen, die für Privatanleger normalerweise nicht zugänglich sind.
Für spezifische Situationen mit größeren Vermögen, grenzüberschreitenden Familienstrukturen oder Fragen des Vermögensschutzes kann eine Private Placement Life Insurance (PPLI) nach Schweizer oder Liechtensteiner Recht bei korrekter Anwendung Vorteile bieten. Die Analyse von Centrolaw erläutert, dass PPLI bei richtiger Gestaltung Gläubigerschutz und steueroptimierte Strukturen ermöglichen kann, jedoch ein spezialisiertes Instrument darstellt. Es eignet sich in der Regel eher für größere, komplexere Situationen als für ein Standard-Anlageportfolio und erfordert zwingend eine maßgeschneiderte Rechts- und Steuerberatung statt eines Do-it-yourself-Ansatzes.
Die Entscheidung zwischen einem delegierten Vermögensverwaltungsmandat und der eigenständigen Verwaltung hängt von der Komplexität und dem Zeitaufwand ab. Wenn Ihre Situation mehrere Rechtsordnungen, Währungen oder die Notwendigkeit einer szenariobasierten Disziplin beim Rebalancing erfordert, schließt ein Mandat emotionale Handelsrisiken vollständig aus. Bei einfacheren Anforderungen kann ein eigenständiger Ansatz mit regelmäßiger professioneller Überprüfung gut funktionieren.
Welchen Weg Sie auch wählen, führen Sie zuerst eine grundlegende Due-Diligence-Prüfung durch: Bestätigen Sie den FINMA-Regulierungsstatus, prüfen Sie die Struktur der Berichterstattung und verstehen Sie genau, wer Ihre Vermögenswerte verwahrt und unter welchen Bedingungen dies geschieht.
Wie übersetzt Marmot Finance Themen aus Davos in einen Kundenplan?
Marmot Finance integriert das Denken im Stil von Davos in normale Kundengespräche, nicht nur in jährliche Überprüfungen. Wenn geopolitische oder systemische Themen auf dem Forum aufkommen, lautet die praktische Frage für einen Kunden nicht „Was bedeutet das allgemein für die Märkte?“, sondern „Was bedeutet das für meine spezifischen Bestände, mein Währungsrisiko und meinen Zeithorizont?“
Das beginnt mit derselben Disziplin bei der Szenario-Analyse, die das WEF empfiehlt: Makrothemen in konkrete Szenarien übersetzen und dann prüfen, wie das tatsächliche Portfolio eines Kunden auf jedes einzelne reagieren würde. Für Kunden mit grenzüberschreitenden Verbindungen oder größeren Vermögen erstreckt sich dieses Gespräch auf Diversifikationsstrukturen, die darauf ausgelegt sind, das Konzentrationsrisiko auf Subsektorebene zu reduzieren, nicht nur über breite Anlageklassen hinweg.
Die Liquiditätsplanung folgt derselben Logik. Anstatt einer pauschalen Cash-Regel erarbeitet Marmot mit jedem Kunden dessen tatsächlichen kurzfristigen Bedarf – sei es ein geplanter Immobilienkauf, eine Rentenauszahlung oder einfach das Bedürfnis nach Sicherheit – und bemisst den Puffer entsprechend.
Für Leser, die ihren aktuellen Stand ermitteln möchten, ist das Money Makeover Quiz ein wirklich nützlicher Ausgangspunkt: Es bildet Ihre bestehenden Engagements und Ihre Risikotoleranz ab, bevor ein Gespräch über Veränderungen beginnt. Finanz-Coaching-Sitzungen erarbeiten dann die spezifischen Auslöser und Regeln, die zu Ihrer Situation passen, anstatt eine Einheitslösung anzuwenden. Wenn Ihre Umstände eine Komplexität aufweisen, die über eine Standard-Portfolioüberprüfung hinausgeht, ist genau das der Punkt, an dem sich das Gespräch mit einem regulierten Berater auszahlt.
Warum Resilienz als Renditequelle und nicht nur als Schutz betrachtet werden sollte
Die meisten Anleger betrachten Resilienz wie eine Versicherung: als Kosten, die man in Kauf nimmt, um nachts besser schlafen zu können. Das ist ein Fehler. Die Erkenntnisse aus der Forschung rund um Davos deuten konsequent in die andere Richtung. Anleger mit geduldigem Kapital und der Disziplin, Preislimits einzuhalten, erzielen über volle Marktzyklen hinweg tatsächlich bessere Ergebnisse als reaktive Händler – nicht trotz, sondern wegen ihrer Vorsicht. Panikverkäufe zementieren Verluste; diszipliniertes Rebalancing nutzt die darauf folgende Erholung.
Die Lücke zwischen Wissen und Handeln ist eine reine Frage der Vorbereitung. Schreiben Sie Ihre Regeln auf, bevor Sie sie brauchen. Bei allem, was grenzüberschreitende Steuern oder Schutzstrukturen betrifft, ist ein reguliertes Gespräch weitaus wertvoller als ein weiterer Artikel.
Wie Marmot Finance Ihnen bei der praktischen Umsetzung helfen kann
Marmot Finance ist der von der FINMA regulierte Vermögensverwalter, der speziell für Frauen und Familien in der Schweiz und Europa entwickelt wurde, die einen klaren, disziplinierten Plan statt eines reaktiven Ansatzes suchen. Wenn sich die oben genannten Strategien im Prinzip richtig anfühlen, Sie sich aber unsicher sind, wie Sie Ihren Liquiditätspuffer bemessen oder realistische Szenario-Auslöser festlegen sollen, kann eine fachkundige Beratung, die persönliche Gespräche mit digitalen Tools kombiniert, sicherstellen, dass Sie nicht im Dunkeln tappen.
Ein sinnvoller erster Schritt ist das Money Makeover Quiz, das Ihre aktuellen Engagements und Ihre Risikobereitschaft in wenigen Minuten abbildet. Von dort aus können Sie eine Portfolioüberprüfung über die Vermögensverwaltungsdienste von Marmot anfordern oder die spezielle Service-Seite für die Region Davos erkunden, falls Sie in der Nähe ansässig sind. Für Kunden, die weiter entfernt wohnen, bietet das Basler Vermögensverwaltungsteam denselben regulierten, praxisorientierten Ansatz. Buchen Sie eine Überprüfung, um genau zu sehen, wie Ihr Portfolio im Vergleich zu den hier besprochenen Risiken dasteht.
Primärquellen und weiterführende Literatur
Die Aussagen in diesem Artikel stützen sich auf eine kleine Auswahl maßgeblicher Quellen und nicht auf allgemeine Marktkommentare.
Das Risikorahmenwerk des Weltwirtschaftsforums definiert die sechs systemischen Risiken und die darin erwähnte Investitionslücke von 6,27 Billionen US-Dollar. Der begleitende Bericht über Resilienz als Werttreiber untermauert die Empfehlungen zur Szenario-Analyse und Governance. Der praktische Leitfaden des Forums zum Aufbau eines resilienten Portfolios unterstützt die oben genannten Strategien zur Preisdisziplin und Diversifikation. Zu schweizspezifischen Strukturen beleuchtet der Kommentar von Lombard Odier die Rolle des Private Bankings für vermögende Anleger, während der rechtliche Hinweis von Centrolaw die Nutzung und Grenzen von PPLI nach Schweizer und Liechtensteiner Recht erläutert.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
- Pressemitteilung des Weltwirtschaftsforums: Rahmenkonzept zur Bewältigung globaler Risiken für Investoren
- Vermögensschutz zur Sicherung Ihres Kapitals — Centrolaw
- Private Banking in der Schweiz: Marktschwankungen für vermögende Privatkunden meistern | Lombard Odier
Empfohlen
- Investieren, Sparen und Vorsorge in der Schweiz: So setzen Sie Prioritäten
- Portfoliodiversifizierung in der Schweiz: Risikominimierung im Jahr 2026
- Wie man in der Schweiz eine Einmalsumme investiert
- Die 3. Säule: Mehr als nur ein Trend