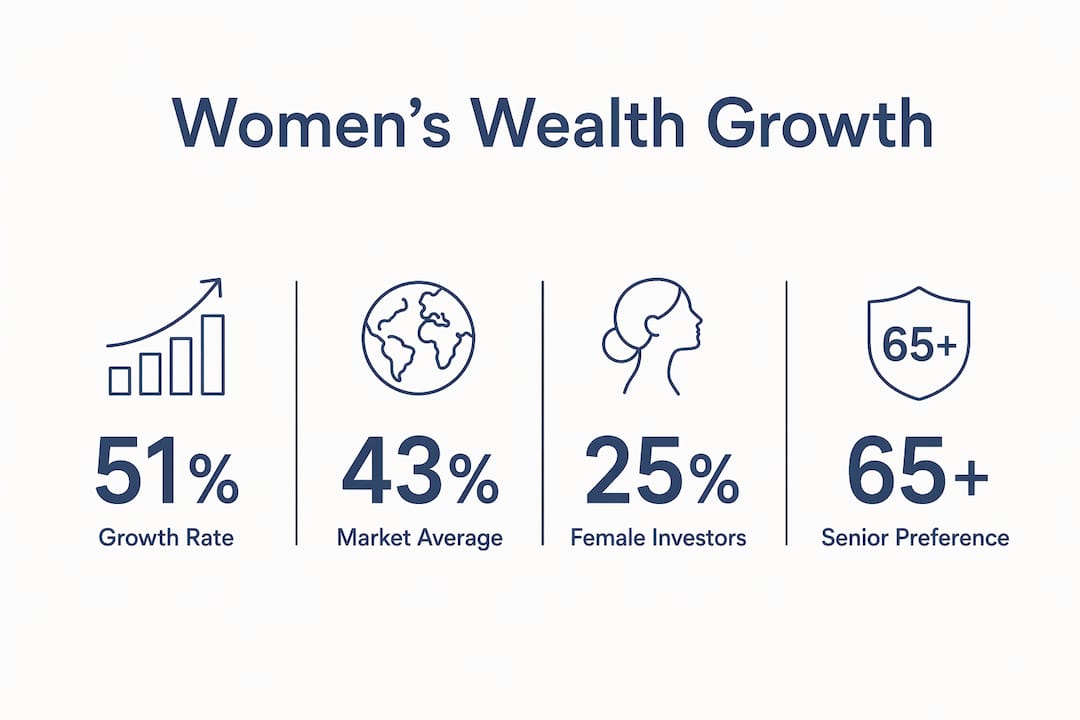
Das Vermögen von Frauen wuchs zwischen 2018 und 2023 um 51 % und übertraf damit das weltweite Marktwachstum von 43 % im gleichen Zeitraum. Diese Lücke ist keine statistische Randnotiz. Sie signalisiert einen strukturellen Wandel dahingehend, wer Kapital kontrolliert, wie es eingesetzt wird und was Finanzinstitute tun müssen, um relevant zu bleiben. In der Schweiz ist dieser Wandel bereits in Vorsorgeportfolios, auf Anlageplattformen und bei der wachsenden Zahl von Frauen sichtbar, die ihre langfristige finanzielle Zukunft bewusst selbst in die Hand nehmen.
Warum das Vermögen von Frauen schneller wächst als der Markt
Der Aufstieg der Anlegerin ist einer der bedeutendsten Trends in der globalen Vermögensverwaltung, und die Schweiz steht dabei im Zentrum. Frauen bauen durch Erwerbstätigkeit, Unternehmertum und Erbschaften Vermögen in einem Tempo auf, das die Branche so noch nicht gesehen hat. Das Wachstum des von Frauen kontrollierten Vermögens um 51 % gegenüber 43 % im Gesamtmarkt spiegelt nicht nur steigende Einkommen wider, sondern einen Generationenwechsel in Bezug auf finanzielles Selbstvertrauen und Ambitionen.
Wichtige Fakten zu diesem Trend:
- Das weltweit von Frauen kontrollierte Vermögen wuchs zwischen 2018 und 2023 um 51 %, verglichen mit 43 % für den Gesamtmarkt.
- In der Schweiz nutzen 67 % der anlegenden Frauen die Säule 3a als primäres Vorsorgeinstrument.
- 94 % der Schweizer Frauen geben an, dass Geld ihnen ein Gefühl von Sicherheit vermittelt, was Sicherheit zum wichtigsten Motivator macht.
- Bis 2030 werden Frauen in Europa und der Schweiz voraussichtlich etwa 40–45 % des investierbaren Privatvermögens verwalten.
- Nur eine Minderheit der Schweizer Frauen investiert derzeit aktiv oder baut Vermögen auf, was auf eine große, unterversorgte Zielgruppe hindeutet.
Die Auswirkungen auf die Vermögensverwaltung sind direkt. Finanzinstitute, die ihre Produkte und Kommunikation weiterhin auf eine überwiegend männliche Klientel ausrichten, werden an Boden verlieren. Wer sich hingegen anpasst und auf die tatsächlichen Prioritäten von Frauen – Sicherheit, Klarheit und Werteorientierung – eingeht, wird ein wachsendes und loyales Kundensegment für sich gewinnen.
Was Schweizer Frauen sich wirklich von ihren Anlagen wünschen
Das Anlageverhalten von Schweizer Frauen ist von klaren Prioritäten geprägt, die sich deutlich von den Mustern männlicher Anleger unterscheiden. Sicherheit ist für 57 % der Frauen das oberste Ziel bei der Geldanlage, weit vor langfristigem Vermögensaufbau (34 %) und Rendite (21 %). Dies ist keine Risikoaversion im negativen Sinne. Es spiegelt eine bewusste Präferenz für Stabilität gegenüber Spekulation wider, insbesondere da viele Frauen eine größere Verantwortung für die Haushaltsfinanzen tragen und gleichzeitig Karriereunterbrechungen sowie Teilzeitarbeit bewältigen müssen.
Die Studie „UBS Frauenperspektiven 2026“, die von gfs.bern unter 2.037 Befragten durchgeführt wurde, zeichnet ein detailliertes Bild davon, wie Schweizer Frauen Anlageprodukte nutzen:
- Säule-3a-Vorsorgelösungen werden von 67 % der anlegenden Frauen genutzt und sind damit die dominierende Produktkategorie.
- Fonds und ETFs folgen mit 52 %, Einzelaktien liegen bei 46 %.
- Immobilienanlagen sind für 37 % der Anlegerinnen relevant, bleiben jedoch selektiv.
- Kryptowährungen werden nur von 4 % der Anlegerinnen in der Schweiz genutzt, was bestätigt, dass spekulative Anlagen kaum attraktiv sind.
Auch bei der Informationssuche gibt es deutliche Unterschiede zwischen den Generationen. Ältere Frauen (ab 65 Jahren) verlassen sich primär auf Bankberater; 51 % nennen sie als ihre Hauptquelle. Jüngere Frauen im Alter von 16 bis 39 Jahren greifen häufiger auf ihr persönliches Netzwerk zurück, wobei 33 % Freunde und Familie als primären Anlaufpunkt nutzen. Fast drei von zehn Frauen geben an, gar nicht aktiv nach Finanzinformationen zu suchen, was auf eine Lücke hinweist, die durch Bildung und zugängliche Beratungsangebote geschlossen werden kann.
Profi-Tipp: Wenn Sie als Frau in der Schweiz mit dem Investieren beginnen möchten, ist die Säule 3a einer der steuerlich effizientesten Einstiege. Einzahlungen reduzieren Ihr steuerbares Einkommen und das Kapital wächst in einem geschützten Umfeld. Das Verständnis für dieses eine Produkt kann Ihre langfristige finanzielle Situation maßgeblich verändern. Die maßgeschneiderten Portfoliostrategien von Marmot Finance für Frauen zeigen, wie Sie dies in einen umfassenderen Plan integrieren können.
Wie Finanzinstitute eine echte Verbindung zu Anlegerinnen aufbauen können
Die Vermögensverwaltungsbranche hat historisch gesehen auf eine Weise kommuniziert, die eher Männer als Frauen anspricht. Performance-Tabellen, Renditevergleiche und Fachjargon dominieren die meisten Beratungsgespräche – genau das sind jedoch die Elemente, die bei Frauen nicht ankommen. Sie wünschen sich Klarheit, Vertrauen und ein Verständnis dafür, wie ihr Geld tatsächlich eingesetzt wird.
Die Barrieren sind gut dokumentiert. Unter den Schweizer Frauen, die nicht investieren:
- 41 % geben an, nicht über genügend Geld für Investitionen zu verfügen.
- Ein erheblicher Teil nennt Unsicherheit bezüglich der Risiken und mangelndes Wissen über Anlageprodukte als Gründe.
- Das Misstrauen gegenüber Banken und Finanzinstituten ist ein wiederkehrender Faktor.
- Die Angst, Fehler zu machen, hält viele davon ab, den ersten Schritt zu wagen.
Diese Probleme lassen sich nicht durch besseres Marketing lösen. Sie erfordern einen grundlegenden Wandel in der Art und Weise, wie Dienstleistungen konzipiert und erbracht werden. Frauen möchten ihre Portfolios auf einer qualitativen Ebene verstehen – dazu gehört auch, wie die Unternehmen, in die sie investieren, geführt werden und welchen sozialen oder ökologischen Einfluss diese Unternehmen haben. Investitionsgespräche nicht auf Benchmark-Renditen, sondern auf Sicherheit, Lebensziele und Werte auszurichten, schafft nachhaltiges Vertrauen.
Auch die Segmentierung von Kundinnen nach Lebensphasen führt zu besseren Ergebnissen. Eine Frau in den Dreißigern, die ihre Karriere aufbaut, hat andere Prioritäten als eine Frau in den Fünfzigern, die eine Scheidung bewältigt oder ein Erbe verwaltet. Finanzinstitute, die Frauen als homogene Gruppe behandeln, übersehen diese Nuancen völlig. Digitale Tools in Kombination mit persönlicher Beratung – das Modell, auf dem Marmot Finance seine Praxis aufgebaut hat – setzen genau hier an, indem sie es Beratern ermöglichen, die Empfehlungen auf die tatsächliche Lebenssituation jeder Kundin zuzuschneiden.
Profi-Tipp: Fragen Sie bei der Auswahl eines Finanzberaters oder Vermögensverwalters direkt, wie dieser bei Kundinnen die Zielsetzung angeht. Wenn sich die Antwort ausschließlich auf Portfoliorenditen konzentriert, ist das ein Signal dafür, dass der Service nicht auf Ihre Prioritäten ausgerichtet ist.
Was die Prognosen für 2030 für die finanzielle Zukunft der Schweiz bedeuten
Die Prognose, dass Frauen bis 2030 etwa 40–45 % des investierbaren Privatvermögens in Europa und der Schweiz verwalten werden, hat erhebliche Auswirkungen darauf, wie Kapital durch die Wirtschaft fließt. Dies ist kein fernes Szenario. Die Entwicklung ist bereits in vollem Gange, angetrieben durch die zunehmende Präsenz von Frauen in Führungspositionen, die wachsende Zahl von Unternehmerinnen und die generationsübergreifende Vermögensübertragung an Frauen durch Erbschaften.
Einige Konsequenzen zeichnen sich bereits ab:
- Die Nachfrage nach nachhaltigen und ethisch ausgerichteten Anlageprodukten steigt, was teilweise auf die stärkere Präferenz von Frauen für Portfolios zurückzuführen ist, die ihre Werte widerspiegeln.
- Die Unternehmensführung gerät stärker in den Fokus, da immer mehr Anlegerinnen detaillierte Fragen zur Unternehmensführung stellen.
- Die Vermögensallokation verschiebt sich hin zu diversifizierten Strukturen mit geringerer Volatilität, die neben dem Wachstum auch den Kapitalerhalt priorisieren.
- Finanzdienstleister gestalten ihre Kundenschnittstellen und Beratungsmodelle neu, um dem Wunsch von Frauen nach Klarheit und Transparenz gerecht zu werden.
- Die geschlechtsspezifische Vermögenslücke, die weltweit zwar noch erheblich ist, verringert sich in Märkten, in denen Frauen einen guten Zugang zu professioneller Finanzberatung und Vorsorgestrukturen haben.
Das Schweizer Säule-3a-System verschafft Schweizer Frauen einen strukturellen Vorteil beim Vermögensaufbau, der vielen europäischen Nachbarinnen fehlt. Die Herausforderung besteht darin, dass derzeit nur eine Minderheit der Frauen dieses Potenzial voll ausschöpft. Diese Lücke durch Bildung, zugängliche Beratung und kultursensible Kommunikation zu schließen, ist einer der direktesten Hebel zur Verbesserung der finanziellen Situation von Frauen in der Schweiz.
Praktische Schritte für Schweizer Frauen beim Aufbau ihres Anlagefundaments
Das häufigste Hindernis zwischen Schweizer Frauen und dem Investieren ist nicht ein Mangel an Geld oder Intelligenz. Es ist ein Mangel an Selbstvertrauen, verstärkt durch die Wahrnehmung, dass Finanzen kompliziert seien oder nicht für sie gemacht seien. Diese Wahrnehmung ist angesichts der historischen Kommunikation der Branche verständlich, entspricht aber nicht der Realität. Ein solides Anlagefundament aufzubauen ist mit den richtigen Voraussetzungen absolut machbar.
Praktische Schritte, die eine Überlegung wert sind:
- Beginnen Sie mit Finanzwissen, nicht mit Produkten. Das Verständnis der Grundlagen von Zinseszinseffekt, Risiko und Rendite sowie Diversifikation bietet Ihnen einen Rahmen für jede weitere Entscheidung. Ressourcen von Schweizer Verbraucherschutzorganisationen und FINMA-regulierten Beratern bieten zuverlässige, neutrale Ausgangspunkte.
- Nutzen Sie die Säule 3a als Ihr erstes Anlageinstrument. Sie ist steuerlich effizient, reguliert und steht jedem mit Erwerbseinkommen in der Schweiz offen. Selbst bescheidene jährliche Beiträge summieren sich über ein Arbeitsleben hinweg erheblich. Der Leitfaden zum Gender Wealth Gap von Marmot Finance zeigt, wie man sie effektiv nutzt.
- Diversifizieren Sie über Anlageklassen hinweg, die Ihrer Risikotoleranz entsprechen. Fonds und ETFs bieten eine breite Marktabdeckung, ohne dass Sie einzelne Aktien auswählen müssen. Sie entsprechen dem dokumentierten Wunsch von Frauen nach Stabilität und liefern dennoch langfristiges Wachstum.
- Gehen Sie die psychologischen Barrieren direkt an. Der Glaube, man brauche mehr Geld, bevor man mit dem Investieren beginnen könne, ist eines der häufigsten und kostspieligsten Missverständnisse. Klein anzufangen und schrittweise aufzubauen ist effektiver, als auf den perfekten Moment zu warten.
- Wählen Sie einen Berater, der in verständlicher Sprache kommuniziert. Transparenz bei Gebühren, Strategie und Risiko ist nicht verhandelbar. Wenn Sie ein Gespräch verwirrter verlassen, als Sie gekommen sind, liegt das Problem nicht bei Ihnen.
- Überprüfen Sie Ihren Plan bei Lebensveränderungen. Heirat, Scheidung, beruflicher Wechsel und Erbschaften verändern jeweils Ihre finanzielle Situation. Ein guter Berater wird Sie auf diese Überprüfungen hinweisen; ein exzellenter hat sie bereits in Ihren Plan integriert.
Profi-Tipp: Marmot Finance bietet eine Money Makeover-Beratung an, die speziell für Frauen und Familien in der Schweiz konzipiert ist. Sie ist ein praktischer Ausgangspunkt, um zu verstehen, wo Sie stehen und was Ihre nächsten Schritte sein sollten – ganz ohne Fachjargon oder Druck.
Profile von Frauen, die die Schweizer Anlagekultur neu gestalten
Die Schweiz hat eine Reihe von Frauen hervorgebracht, die aktiv verändern, wie Investitionen praktiziert und wahrgenommen werden. Ihre Geschichten zeigen, dass der Aufstieg von Anlegerinnen nicht nur ein demografischer, sondern auch ein beruflicher Trend ist.
Evelyne Pflugi gründete The Singularity Group, eine Investmentfirma, die auf regelbasierten, technologiegestützten Methoden aufbaut, welche die im traditionellen Fondsmanagement verbreiteten emotionalen Verzerrungen bewusst reduzieren. Ihr Ansatz lehnt die intuitiven Entscheidungsfindungen, die einen Großteil der Branche prägen, zugunsten systematischer, datengestützter Prozesse ab. Pflugi erhielt 2025 den Bold Woman Award von Veuve Clicquot – eine Anerkennung, die auch die Bedeutung weiblicher Vorbilder in der Finanzwelt unterstrich. Ihr Unternehmen beschäftigt heute mehr Frauen als Männer, was sie nicht auf eine bewusste Gender-Politik zurückführt, sondern auf eine gemeinsame Neugier und den Antrieb, etwas grundlegend Anderes aufzubauen. Sie merkt an, dass unbewusste Vorurteile bei der Rekrutierung nach wie vor ein echtes Hindernis darstellen, da Männer in Vorstellungsgesprächen oft selbstbewusster auftreten und dieses Selbstvertrauen fälschlicherweise mit Kompetenz gleichgesetzt wird.
Maike Stroetmann, Gründerin von Independista, repräsentiert eine andere, aber ebenso wichtige Dimension dieses Wandels. Während sie tagsüber als Abteilungsleiterin in der Baubranche arbeitet, baute sie eine Finanzcoaching-Plattform speziell für Frauen auf, die sich im Schweizer Finanzsystem zurechtfinden müssen. Ursprünglich auf Expats ausgerichtet, weitete sie das Angebot schnell auf Schweizer Frauen aus, die vor denselben Herausforderungen stehen. Ihre Beobachtung, dass Frauen zwar stark sparen, aber seltener investieren – oft aus Angst vor Risiken –, spiegelt das breitere Muster wider, das in der Studie „UBS Frauenperspektiven 2026“ dokumentiert ist. Stroetmanns strukturiertes Workshop-Modell führt die Teilnehmerinnen von den finanziellen Grundlagen bis hin zum nachhaltigen Investieren, wobei der Schwerpunkt bewusst auf praktischem Handeln statt auf theoretischem Wissen liegt.
Beide Profile haben einen gemeinsamen Nenner: die Überzeugung, dass Finanzwissen nicht von Natur aus kompliziert ist, sondern historisch so vermittelt wurde, dass Frauen ausgeschlossen wurden. Diese Vermittlung zu ändern – sei es durch Technologie, Bildung oder eine neue Art der Beratung – ist die eigentliche Aufgabe.
Welche digitalen Tools und Plattformen wählen Anlegerinnen?
Die Nutzung digitaler Anlageinstrumente durch Frauen hat zugenommen, wobei sich ihre Präferenzen von den Mustern unterscheiden, die typischerweise mit männlichen Privatanlegern assoziiert werden. Der Fokus liegt auf Klarheit, Kontrolle und der Übereinstimmung mit persönlichen Werten statt auf Handelsfrequenz oder spekulativen Chancen.
ETF-Plattformen und Instrumente zur Vorsorgeverwaltung sind die am häufigsten genutzten digitalen Anlageschnittstellen bei Schweizer Frauen, was mit der Dominanz von Säule 3a und fondsgebundenen Anlagen in ihren Portfolios übereinstimmt. Diese Plattformen bieten transparente Kostenstrukturen, breite Diversifikation und einfache Oberflächen, die dem Wunsch von Frauen entgegenkommen, zu verstehen, was sie besitzen und warum. Die besten Anlageklassen für Frauen in der Schweiz lassen sich in der Regel direkt auf die Produkte übertragen, die diese Plattformen unterstützen.
Robo-Advisory-Dienste haben bei jüngeren Frauen an Bedeutung gewonnen, insbesondere bei den 25- bis 40-Jährigen, die mit digitalen Oberflächen vertraut sind, aber weder Zeit noch Neigung haben, Portfolios manuell zu verwalten. Die regelbasierte, systematische Natur von Robo-Advisors passt gut zu dem technologiegetriebenen Anlageansatz, den erfolgreiche Investorinnen wie Evelyne Pflugi auf institutioneller Ebene vertreten haben. Emotionale Entscheidungen aus dem Prozess zu eliminieren, führt tendenziell zu konsistenteren Ergebnissen – ein Vorteil, der für Privatanleger wie für professionelle Fondsmanager gleichermaßen gilt.
Soziale und gemeinschaftsbasierte Finanzplattformen gewinnen ebenfalls an Relevanz, insbesondere für jüngere Schweizerinnen, die sich bei der finanziellen Bildung auf persönliche Netzwerke verlassen. Plattformen, die den Austausch unter Gleichgesinnten mit strukturierten Lerninhalten kombinieren, adressieren sowohl die Informations- als auch die Vertrauenslücke. Der entscheidende Unterschied zwischen Plattformen, die Frauen wirklich dienen, und solchen, die sie nur als Zielgruppe vermarkten, liegt darin, ob die Inhalte auf die tatsächlichen finanziellen Ziele von Frauen ausgerichtet sind oder lediglich allgemeine Ratschläge mit anderem Bildmaterial neu verpacken.
Das Hybridmodell von Marmot Finance, das digitale Tools mit persönlicher Beratung kombiniert, spiegelt die Erkenntnis wider, dass Frauen bei ihren Finanzbeziehungen sowohl Zugänglichkeit als auch menschliche Verbindung schätzen. Weder ein rein digitaler noch ein rein beratender Ansatz deckt das gesamte Spektrum ab.
Wie sich die Anlageergebnisse von Frauen im Vergleich zu Männern schlagen
Die Erkenntnisse zu geschlechtsspezifischen Unterschieden bei Anlageergebnissen sind nuancierter, als es populäre Narrative vermuten lassen. Frauen investieren nicht einfach weniger und verdienen weniger. Das Bild hängt stark vom Zeithorizont, den beteiligten Anlageklassen und dem Grad ab, in dem emotionale Voreingenommenheit die Entscheidungsfindung beeinflusst.
Schweizer Frauen gehen, wie die Studie UBS Frauenperspektiven 2026 dokumentiert, mit größerer Vorsicht und Überlegung an Anlageentscheidungen heran als Männer. Männer gewichteten in derselben Studie Rendite und Vermögensaufbau stärker, während Frauen Sicherheit und Stabilität priorisierten. Dieser Unterschied in der Ausrichtung führt nicht direkt zu schlechteren Ergebnissen. Portfolios, die auf Stabilität und Diversifikation setzen, erleiden bei Marktkorrekturen tendenziell geringere Einbußen, was für den langfristigen Zinseszinseffekt von erheblicher Bedeutung ist.
Die Lücke, die Frauen benachteiligt, liegt nicht in ihren Anlageentscheidungen, sondern in ihrer Beteiligungsquote. Nur etwa die Hälfte der Schweizer Frauen investiert überhaupt, selbst wenn nur gelegentlich, verglichen mit höheren Quoten bei Männern. Die Frauen, die investieren – insbesondere diejenigen, die systematische, regelbasierte Ansätze nutzen –, erzielen über längere Zeiträume oft Ergebnisse, die sich durchaus mit denen ihrer männlichen Kollegen messen können. Das Problem ist, dass zu viele Frauen nie anfangen, gebremst durch die Vertrauenslücke, die Wahrnehmung, nicht über genügend Kapital zu verfügen, und die mentale Belastung durch konkurrierende Anforderungen an ihre Zeit und Aufmerksamkeit.
Frauen handeln zudem tendenziell weniger häufig als Männer, was die Transaktionskosten senkt und den Schaden durch reaktive Entscheidungen in volatilen Phasen begrenzt. Dieses Verhaltensmuster, das oft als Vorsicht ausgelegt wird, ist in der Praxis ein struktureller Vorteil für langfristige Anleger. Die Finanzberatung für Frauen, die Marmot Finance anbietet, basiert auf diesen Realitäten und nicht auf einem generischen Anlagerahmen, der unabhängig vom Geschlecht angewendet wird.
Soziokulturelle Faktoren, die das Anlageverhalten von Schweizer Frauen prägen
Der spezifische soziale und kulturelle Kontext der Schweiz prägt das Anlageverhalten von Frauen auf eine Weise, die über die individuelle Psychologie hinausgeht. Strukturelle Faktoren, darunter die Persistenz von Teilzeitarbeit bei Frauen, die Organisation der finanziellen Haushaltsverantwortung und die besondere Vorsorgearchitektur des Landes, beeinflussen alle, wie und wann Frauen sich mit Anlageentscheidungen befassen.
Die Studie UBS Frauenperspektiven 2026 ergab, dass 45 % der Schweizer Frauen routinemäßige Finanzaufgaben wie Rechnungszahlungen und Haushaltsverwaltung selbst erledigen, während strategische Entscheidungen häufiger gemeinsam getroffen werden. Bei Anlage- und Portfolioentscheidungen treffen 44 % der Frauen in einer Partnerschaft diese gemeinsam mit ihrem Partner. Dieses Muster bedeutet, dass viele Frauen zwar sehr kompetent im operativen Finanzmanagement sind, aber seltener in der Position, unabhängige langfristige Anlageentscheidungen zu treffen. Wenn eine Beziehung durch Scheidung oder Tod endet, kann dies Frauen finanziell auf eine Weise exponieren, die durch ein früheres, unabhängigeres Engagement beim Investieren hätte verhindert werden können.
Der Faktor der mentalen Belastung ist ebenfalls signifikant. 36 % der Schweizer Frauen geben an, dass Finanzangelegenheiten einen großen Teil ihrer täglichen mentalen Last ausmachen – ein Wert, der deutlich höher liegt als bei Männern. Fast drei von zehn Frauen fühlen sich zu beschäftigt, um sich regelmäßig mit Finanz- oder Vorsorgeplanung zu befassen. Dies sind keine Ausreden für Untätigkeit; es sind reale Einschränkungen, auf die Finanzdienstleister eingehen müssen, anstatt sie zu ignorieren. Berater, die prägnante, zeiteffiziente Beratungen mit klaren Begleitmaterialien anbieten, binden weibliche Kunden weitaus eher als solche, die langwierige, komplexe Prozesse erfordern.
Kulturelle Einstellungen zu Geld als privates Thema verringern zudem die Wahrscheinlichkeit, dass Frauen proaktiv Finanzberatung suchen. Die traditionell zurückhaltende Art der Schweiz, über persönliche Finanzen zu sprechen, führt dazu, dass vielen Frauen der informelle Austausch mit Gleichgesinnten über das Investieren fehlt, der sonst Vertrauen aufbauen könnte. Plattformen und Gemeinschaften, die diese Gespräche normalisieren, einschließlich solcher, die sich auf finanzielle Meilensteine in der Familie und langfristige Planung konzentrieren, spielen eine echte Rolle bei der Veränderung dieser Dynamik. Finanzielle Gesundheit, breit verstanden als Vertrauen, Wissen und Zugang zu guter Beratung, wird zunehmend als Voraussetzung für die wirtschaftliche Unabhängigkeit von Frauen anerkannt, nicht als Luxus.
Wichtige Erkenntnisse
Das Vermögen von Frauen wächst schneller als der Gesamtmarkt, und die Schweizer Finanzinstitute müssen sich jetzt anpassen, um diesen wachsenden Kundenstamm effektiv zu bedienen.
Empfohlen
- Gender Gap Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Finanzberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Leitfaden für Anlageportfolios für Schweizer Anlegerinnen | Marmot Finance