Ein praktischer Ausgangspunkt für die meisten Schweizerinnen ist eine ausgewogene Allokation von etwa 50 % Aktien, 25 % Anleihen (in CHF oder währungsgesichert), 15 % alternativen Anlagen und 10 % Liquidität. Eine gängige Schweizer Startallokation liegt bei 40–60 % Aktien, 20–40 % Anleihen, 10–20 % alternativen Anlagen und einer Liquiditätsreserve von 5–10 %; dieses Modell wird von Schweizer Portfolioanbietern häufig verwendet. Diese Aufteilung unterstreicht, dass die Allokation wichtiger ist als die Produktauswahl, bietet einen sinnvollen Inflationsschutz und ist stabil genug, um Marktabschwünge ohne Panikverkäufe zu überstehen.
Drei Schritte, die Sie diese Woche umsetzen können:
- Überprüfen Sie Ihre Säule 3a. Stellen Sie sicher, dass ein Konto eröffnet ist und die Beiträge investiert sind, anstatt nur auf dem Konto zu liegen.
- Legen Sie einen monatlichen Sparbetrag fest. Selbst 200–300 CHF pro Monat in einen breit gestreuten Aktien-ETF führen über einen Zeitraum von 20 Jahren zu einem beachtlichen Zinseszinseffekt.
- Wählen Sie eine Basis-ETF-Mischung. Ein globaler Aktien-ETF in Kombination mit einem CHF-gehedgten Anleihen-ETF deckt die zwei wichtigsten Bereiche Ihres Portfolios kosteneffizient und unkompliziert ab.
Warum ist die Vermögensallokation für Frauen in der Schweiz besonders wichtig?
Die strukturelle Realität ist eindeutig: Schweizerinnen gehen mit deutlich geringeren Vorsorgegeldern in den Ruhestand als Männer, vor allem weil Teilzeitarbeit und Erwerbsunterbrechungen sowohl die Beiträge zur zweiten Säule als auch die AHV-Gutschriften reduzieren. Diese Lücke bedeutet, dass das private Portfolio eine stärkere Leistung erbringen muss. Die richtige Allokation ist daher keine bloße Feinabstimmung, sondern das Fundament.
Das Drei-Säulen-System bestimmt alles. Die erste Säule (AHV) bietet eine staatliche Grundrente, die zweite Säule deckt die berufliche Vorsorge ab und die Säule 3a ist der private, steuerbegünstigte Teil, den Sie direkt kontrollieren. Frauen, die für die Betreuung von Angehörigen beruflich kürzertreten, sammeln oft weniger in der ersten und zweiten Säule an. Das macht es umso wichtiger, die Beiträge zur Säule 3a zu maximieren und diese anzulegen, anstatt sie als Bargeld liegen zu lassen.
Disziplin und Beständigkeit beim Investieren – Eigenschaften, die Studien häufiger mit Anlegerinnen in Verbindung bringen – führen tendenziell zu besseren langfristigen Ergebnissen als häufiges Market-Timing. Dieser Vorteil ist real, aber nur, wenn das Geld tatsächlich investiert und nicht als Bargeld gehalten wird.
Zu viel Bargeld zu halten, ist der häufigste und kostspieligste Fehler. Die UBS-Studie „Frauenperspektiven 2026“, für die über 1.000 Frauen in der Schweiz befragt wurden, ergab, dass 57 % der Frauen Sicherheit als ihr wichtigstes Anlagekriterium nennen, weit vor dem langfristigen Vermögensaufbau mit 34 %. Dieser Wunsch nach Sicherheit ist verständlich, doch zu viel Bargeld schmälert die reale Kaufkraft im Laufe der Zeit. Eine geplante Liquiditätsreserve in einem moderaten Rahmen ist sinnvoll; deutlich höhere Bargeldbestände können jedoch die Rendite bremsen.
Profi-Tipp: Bevor Sie Ihre Anlagestrategie überprüfen, ziehen Sie Ihren aktuellen Vorsorgeausweis der zweiten Säule heran und berechnen Sie das voraussichtliche Renteneinkommen. Diese Zahl zeigt Ihnen genau, wie viel Ihr privates Portfolio beisteuern muss – und unterstreicht, warum Investieren sinnvoller ist als reines Sparen.
Wie sehen konkrete Allokationsbereiche und Beispielportfolios aus?
Die Schweizer Portfolio-Praxis empfiehlt einen breiten Allokationsrahmen mit Aktien als größtem Anteil, gefolgt von Anleihen, alternativen Anlagen und einer moderaten Liquiditätsreserve. Innerhalb dieser Bandbreiten hängt die richtige Positionierung von Ihrem Zeithorizont und Ihrer Toleranz gegenüber kurzfristigen Schwankungen ab.
Für jedes Portfolio empfiehlt sich eine Aufteilung der Aktien von etwa 30 % Schweizer und 70 % globale Titel. Schweizer Aktien bieten Währungssicherheit und Dividendenerträge; globale Aktien sorgen für eine Diversifikation über Sektoren und Regionen hinweg, die der Schweizer Markt – mit seinem Fokus auf Pharma, Finanzen und Konsumgüter – allein nicht bieten kann. Zu den alternativen Anlagen können Immobilienfonds, Infrastruktur oder eine kleine Beimischung von Gold zur Diversifikation gehören, was historisch gesehen die Volatilität des Portfolios reduziert hat, ohne die langfristige Rendite zu schmälern.
Betrachten Sie dies als Ausgangspunkte, nicht als starre Vorgaben. Eine Frau Anfang 40 mit stabilem Einkommen und einem 25-Jahres-Horizont kann durchaus eine wachstumsorientierte Allokation wählen. Wer in acht Jahren in den Ruhestand geht oder bereits über ein hohes Einkommen aus der zweiten Säule verfügt, findet möglicherweise eine konservativere Aufteilung angemessener.
Wie sollten Sie das CHF-Engagement und Anleihen in einem Schweizer Portfolio verwalten?
Die Regel ist einfach: Halten Sie den defensiven Teil in CHF oder sichern Sie ihn ab. Ein globaler Anleihen-ETF in USD oder EUR bringt Währungsschwankungen mit sich, die genau die Stabilität untergraben, die Anleihen eigentlich bieten sollen. Für jemanden, der in CHF ausgibt, ist eine Anleihe, die lokal um 8 % fällt und durch Währungseffekte weitere 6 % verliert, kein Stoßdämpfer – sondern eine zusätzliche Risikoquelle.
Praktische Instrumente für den Anleihen-Teil:
- Anleihen der Schweizer Eidgenossenschaft (Eidgenossen): die Benchmark für auf CHF lautende Staatsanleihen, niedrige Rendite, aber ein echter defensiver Anker.
- CHF-gehedgte globale Anleihen-ETFs: breiteres Kredit-Exposure ohne Währungsrisiko auf ETF-Ebene, meist zu moderaten Absicherungskosten.
- Kurzfristige CHF-Anleihenfonds: nützlich für den Teil des defensiven Portfolios, auf den Sie innerhalb von fünf Jahren zugreifen müssen.
Bei Aktien ist ein globales Exposure angemessen und wünschenswert. Ein globaler Aktien-ETF, der den MSCI World oder FTSE All-World Index abbildet, benötigt im Wachstums-Teil keine Währungsabsicherung, da Aktienrenditen über lange Zeiträume Währungsschwankungen ausgleichen. Der Diversifikationsvorteil durch das Halten von Nicht-CHF-Aktien überwiegt das kurzfristige Währungsrauschen.
Profi-Tipp: Prüfen Sie vor dem Kauf bei jedem ETF die Währungsbezeichnung. Ein an der SIX Swiss Exchange gelisteter „Global Bond ETF“ kann dennoch ein ungesichertes USD- oder EUR-Exposure enthalten, sofern der Fondsname nicht explizit „CHF hedged“ ausweist.
Welche Rebalancing-Regeln funktionieren in der Praxis wirklich?
Zwei Methoden sind besonders empfehlenswert, und die meisten Anleger profitieren von einer Kombination aus beiden.
- Kalenderbasiertes Rebalancing. Überprüfen Sie einmal jährlich Ihre Allokation und verkaufen Sie übergewichtete Anlagen, um untergewichtete zu kaufen. Ein jährlicher Rhythmus reicht für die meisten langfristigen Portfolios aus; häufigeres Rebalancing verursacht Kosten, ohne die Ergebnisse nennenswert zu verbessern.
- Schwellenwert-Rebalancing. Rebalancieren Sie immer dann, wenn eine Anlageklasse mehr als 5–10 % von ihrem Zielwert abweicht. Dies fängt große Marktbewegungen ab – zum Beispiel eine starke Aktienrallye –, ohne dass eine ständige Überwachung erforderlich ist.
- Beitragsbasiertes Rebalancing. Investieren Sie neue monatliche Beiträge in den Teil, der aktuell untergewichtet ist. Dies reduziert Reibungsverluste und psychologischen Stress, da Verkäufe vermieden werden, und ist besonders in der Ansparphase effektiv.
Lebensereignisse erfordern bewusste Überprüfungen der Allokation, nicht nur mechanisches Rebalancing. Eine berufliche Auszeit für die Betreuung von Angehörigen reduziert das Einkommen und kann eine vorübergehend höhere Liquiditätsreserve erfordern. Die Rückkehr in eine Vollzeitstelle ist ein guter Zeitpunkt, um die monatlichen Beiträge zu erhöhen und leicht in Richtung Wachstum umzuschichten. Wenn der Ruhestand in weniger als zehn Jahren bevorsteht, lautet die Standardempfehlung, das Aktien-Exposure schrittweise zu reduzieren und sich dem oben gezeigten konservativen Portfolio-Profil anzunähern. Der Vermögenslebenszyklus von Frauen verläuft selten linear, und der Allokationsplan sollte dies widerspiegeln.
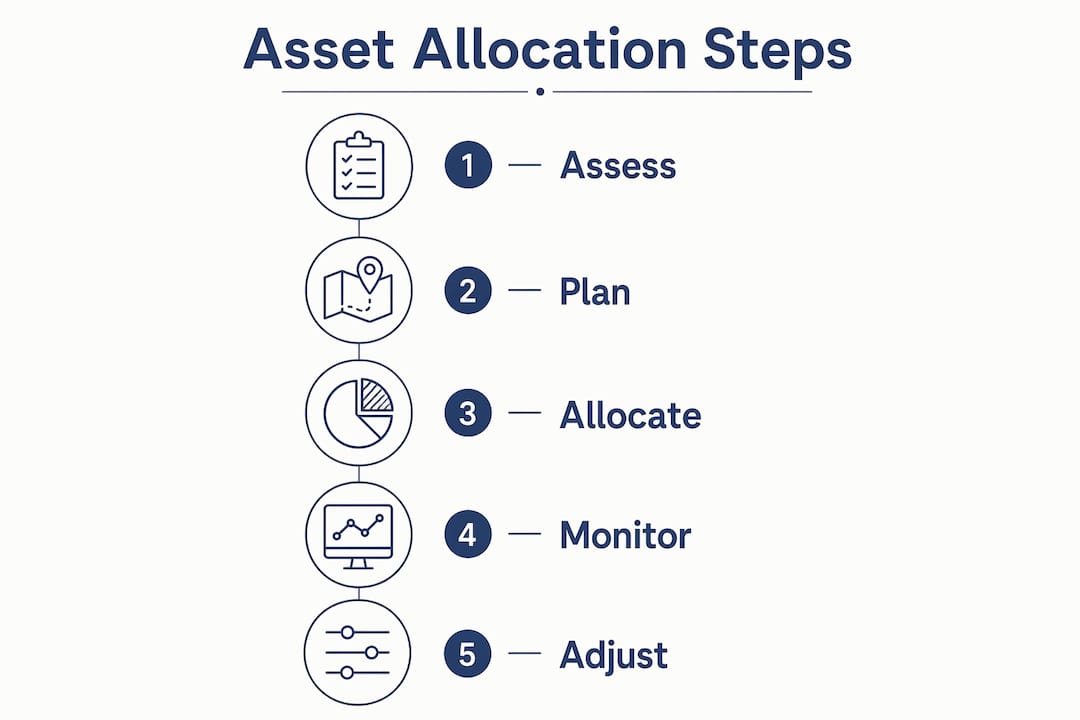
Wie setzen Sie dies in der Schweiz Schritt für Schritt um?
- Prüfen Sie Ihre Vorsorgeausweise. Fordern Sie Ihren Auszug der 2. Säule an und bestätigen Sie Ihren AHV-Verlauf. Identifizieren Sie etwaige Lücken durch Teilzeitarbeit oder berufliche Auszeiten.
- Setzen Sie ein klares Ziel. Legen Sie das angestrebte Ruhestandseinkommen fest und berechnen Sie die Lücke, die Ihr privates Portfolio schließen muss.
- Eröffnen oder bestätigen Sie Konten. Ein Säule-3a-Konto mit Anlagemöglichkeit (kein Sparkonto) und ein steuerpflichtiges Wertschriftendepot bei einer Schweizer Bank oder einem Online-Broker.
- Wählen Sie Kern-ETFs aus. Ein globaler Aktien-ETF und ein CHF-gehedgter Anleihen-ETF decken die beiden Hauptbereiche ab. Fügen Sie einen Immobilien- oder Infrastrukturfonds für den Bereich der alternativen Anlagen hinzu, falls das Portfolio groß genug ist, um dies zu rechtfertigen.
- Automatisieren Sie Beiträge. Richten Sie einen Dauerauftrag für monatliche Investitionen ein. Der Start mit kleinen, regelmäßigen Investitionen nimmt die Versuchung, den Markt timen zu wollen.
- Legen Sie Ihre Rebalancing-Regel fest. Wählen Sie ein jährliches Kalender-Rebalancing oder einen ±5–10 % Schwellenwert und notieren Sie diesen in Ihrem Kalender.
Zu den Kosten: Depotgebühren bei Schweizer Banken variieren stark. Online-Broker verlangen in der Regel niedrigere Depotgebühren und Handelskosten als traditionelle Banken. Die Gesamtkostenquote (TER) eines breit gestreuten Aktien-ETFs liegt meist deutlich unter 0,25 % pro Jahr; aktiv verwaltete Fonds kosten oft das Zehnfache. Beiträge in die Säule 3a sind vom steuerbaren Einkommen abziehbar, was sie für die meisten in der Schweiz Ansässigen zum wichtigsten Anlageinstrument macht, bevor ein steuerpflichtiges Depot finanziert wird.
Profi-Tipp: Betrachten Sie Ihre Säule 3a als Teil Ihrer gesamten Allokation und nicht als isoliertes Gefäß. Wenn Ihre 3a in Aktien investiert ist, zählt dies zu Ihrem Aktien-Teil. Die Integration vermeidet eine unbeabsichtigte Übergewichtung und verbessert die Steuereffizienz des gesamten Portfolios.
Wann ist die Zusammenarbeit mit einem Vermögensverwalter sinnvoll?
DIY-Investieren funktioniert gut, wenn das Portfolio überschaubar ist, die steuerliche Situation unkompliziert ist und Sie die Zeit und Neigung haben, es zu überwachen. Das Argument für professionelle Hilfe gewinnt an Gewicht, wenn einer der folgenden Punkte zutrifft: eine komplexe Situation bei der 2. oder 3. Säule (mehrere Arbeitgeber, Lücken, Freizügigkeitskonten), ein beträchtliches Vermögen in mehreren Währungen, ein bevorstehendes Lebensereignis wie eine Scheidung oder Erbschaft oder einfach der Wunsch, jemanden für die Planung in die Pflicht zu nehmen.
Fragen, die Sie jedem potenziellen Berater stellen sollten:
- Sind Sie FINMA-akkreditiert und handeln Sie als Treuhänder?
- Wie werden Sie vergütet – nur durch Honorare oder erhalten Sie Produktprovisionen?
- Können Sie mir eine Beispielallokation zeigen und die Logik dahinter erklären?
- Wie integrieren Sie die 2. und 3. Säule in den Gesamtplan?
- Was passiert mit meinem Portfolio bei einem deutlichen Markteinbruch?
Die wichtigste Frage ist die einfachste: „Wessen Interessen vertreten Sie?“ Ein FINMA-akkreditierter Berater, der nach Treuhandstandards arbeitet, ist gesetzlich verpflichtet, in Ihrem Interesse zu handeln. Ein Berater, der durch Produktprovisionen vergütet wird, hat einen strukturellen Interessenkonflikt, ungeachtet seiner Absichten.
Warnsignale sind undurchsichtige Gebührenstrukturen, Zurückhaltung bei der Erklärung der Allokationsmethodik und die Tendenz, hauseigene Produkte zu empfehlen, ohne Alternativen zu vergleichen. Jeder Berater, der keine klare Rebalancing-Regel formulieren oder erklären kann, wie er mit Währungsrisiken in einem CHF-basierten Portfolio umgeht, ist nicht bereit, das langfristige Vermögen einer Schweizer Frau zu verwalten. Für maßgeschneiderte Portfoliostrategien, die Anpassungen an die Lebensphase berücksichtigen, ist der Wert eines Spezialisten beträchtlich.
Wichtige Erkenntnisse
Eine ausgewogene Allokation von 50 % Aktien, 25 % CHF-gehedgten Anleihen, 15 % alternativen Anlagen und 10 % Liquidität bietet den meisten Schweizer Frauen einen praktischen, inflationsbewussten Ausgangspunkt. In der Schweizer Praxis liegen Allokationsbereiche üblicherweise bei 40–60 % Aktien, 20–40 % Anleihen, 10–20 % alternativen Anlagen und 5–10 % Liquidität und können an Ihren Zeithorizont, Ihre Einkommensstabilität und Ihre Risikobereitschaft angepasst werden.
Ein Hinweis zum Investiertbleiben bei Marktbewegungen
Die psychologische Seite des Investierens entscheidet meist über Erfolg oder Misserfolg langfristiger Pläne, und darüber sollte man offen sprechen. Märkte fallen. Es wird Quartale geben, in denen Ihr Portfolio im Minus ist und die Nachrichten beunruhigend sind. Die Belege sind eindeutig: Der disziplinierte Ansatz von Frauen beim Investieren – stetige Beiträge, weniger reaktives Handeln – führt tendenziell zu besseren langfristigen Ergebnissen. Das ist ein echter struktureller Vorteil, den es zu bewahren gilt.
Drei praktische Techniken helfen dabei: ein monatliches Finanzgespräch (30 Minuten, Überprüfung der Beiträge und Allokation, mehr nicht), automatisierte Beiträge, damit die Entscheidung einmalig und nicht monatlich getroffen wird, sowie eine schriftliche Anlagestrategie, die Ihre Zielallokation und Rebalancing-Regeln festhält. Wenn die Märkte stark fallen, ist dieses Dokument Ihr Anker, nicht Ihre Emotionen.
Marmot Finance hat mit über 350 Frauen in der Schweiz gearbeitet, die alle vor derselben Herausforderung stehen: Rentenlücken, komplexe Karrierewege und der Bedarf an einem Plan, der wirklich zum Leben passt. Das Money Makeover Quiz ist ein nützlicher Ausgangspunkt, um Ihren Status quo zu verstehen, bevor Sie ein formelles Gespräch führen.
Wie Marmot Finance Frauen beim langfristigen Vermögensaufbau in der Schweiz unterstützt
Für Frauen, die einen Plan suchen, der auf ihrer tatsächlichen Lebenssituation basiert – inklusive Vorsorgelücken, Währungsrisiken und Anpassungen an die Lebensphase – bietet Marmot Finance etwas, das die meisten Schweizer Vermögensverwalter nicht haben: einen FINMA-akkreditierten Service speziell für Frauen und Familien. Er vereint zielbasierte Allokation, Integration von Säule 2 und 3a, laufendes Rebalancing und Finanzcoaching unter einem Dach.
Der Prozess beginnt damit, Ihr Gesamtbild zu erfassen: Rentenansprüche, bestehendes Vermögen, Einkommensentwicklung und Ziele. Darauf aufbauend erstellt und verwaltet Marmot ein Portfolio, das Ihrer Zielallokation entspricht, mindestens jährlich überprüft wird und sich bei Lebensveränderungen anpasst. Es gibt keine intransparenten Produktprovisionen und keine generischen Standardportfolios.
Um zu starten, buchen Sie ein erstes Kennenlerngespräch über die Kontaktseite von Marmot. Bringen Sie Ihren aktuellen Vorsorgeausweis der 2. Säule, eine grobe Einschätzung Ihrer monatlichen Sparrate sowie Fragen zu Währungsrisiken oder Rentenlücken mit. Mit diesem Gespräch beginnt Ihr Plan.
Nützliche Quellen und weiterführende Literatur
- UBS Frauenperspektiven 2026 – Die aktuellste Schweizer Studie dazu, wie Frauen mit Geld, Investitionen und Altersvorsorge umgehen. Wichtiger Kontext, um die geschlechtsspezifische Investitionslücke in der Schweiz zu verstehen.
- Schweizer Finanzblog: Asset Allocation – Praktische Schweizer Anleitung zu Allokationsprinzipien, den Kosten von zu viel Bargeld und der Integration der Vorsorgesäulen.
- Shielpath: Investment portfolio in Switzerland – Klare Erläuterung der Schweizer Standards für den Portfolioaufbau, inklusive der in diesem Leitfaden verwendeten Allokationsbereiche und Rebalancing-Schwellenwerte.
- Womenmatters: Finanzielle Vorsorge für Frauen – Ein auf die Schweiz fokussierter Ratgeber zum Drei-Säulen-System und den spezifischen Rentenlücken, mit denen Frauen konfrontiert sind.
- Marmot Finance: Asset allocation for women in Switzerland – Marmots eigener Leitfaden für auf Frauen zugeschnittene Allokationsansätze, inklusive Risikokalibrierung und Anpassungen an die Lebensphase.
- Marmot Finance: Best asset classes for Swiss women investors – Praktische Aufschlüsselung, welche Anlageklassen für Schweizer Anlegerinnen geeignet sind und wie man sie innerhalb der in diesem Leitfaden beschriebenen Allokationsbereiche kombiniert.
Nutzen Sie diese Quellen, um die hier genannten Prinzipien mit Ihrer eigenen Situation abzugleichen, und konsultieren Sie einen FINMA-akkreditierten Berater, bevor Sie wesentliche Änderungen an Ihrer Vorsorge- oder Anlagestruktur vornehmen.
Empfohlen
- Asset Allocation für Anlegerinnen in der Schweiz | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Massgeschneiderte Portfoliostrategien für Anlegerinnen