Der wesentliche Plan ist einfach zu formulieren, aber schwer umzusetzen: Koordinieren Sie Ihre Vorsorgesäulen, nutzen Sie Ihren Säule-3a-Freibetrag optimal, halten Sie genug liquide Mittel für einen ruhigen Schlaf bereit und überprüfen Sie Ihre Nachlassunterlagen einmal jährlich. Marmot Finance, ein FINMA-akkreditierter Vermögensverwalter für Frauen und Familien, empfiehlt heute zwei Schritte: Bestätigen Sie Ihre aktuelle Säule-3a-Obergrenze und legen Sie die Ausgaben für drei bis sechs Monate zur Seite. Halten Sie Ihre letzten beiden Vorsorgeausweise bereit, bevor Sie beginnen.
Kurz gefasst:
- Unternehmerinnen sollten ihre Säule-3a-Beitragsobergrenze jährlich prüfen und die Lebenshaltungskosten für drei bis sechs Monate als liquide Reserve zurücklegen.
- Der Rechtsstatus des Unternehmens hat einen erheblichen Einfluss auf die Vorsorgemöglichkeiten; bei Kapitalgesellschaften gelten strengere Säule-3a-Obergrenzen und eine obligatorische Säule-2-Beitragspflicht.
- Diversifizieren Sie Ihre Anlagen über verschiedene Konten hinweg mit kostengünstigen ETFs und führen Sie mindestens ein- bis zweimal jährlich ein Rebalancing durch, wobei Sie Einkommensstabilität und Risikobereitschaft berücksichtigen sollten.
- Die Pflege aktueller Nachlassdokumente, die Anpassung des Versicherungsschutzes und die strikte Trennung von Privat- und Geschäftsvermögen sind für die langfristige Absicherung unerlässlich.
- Überprüfen Sie Ihre Vermögens- und Vorsorgeplanung regelmäßig, insbesondere nach wichtigen Lebensereignissen oder Einkommensänderungen, um die Übereinstimmung mit Ihren Altersvorsorgezielen und gesetzlichen Anforderungen sicherzustellen.
Wie können Unternehmerinnen in Zug ihre Vermögensplanung mit der richtigen Bestandsaufnahme beginnen?
Bevor Sie eine Tabelle erstellen oder einen Berater anrufen, verschaffen Sie sich einen Überblick über Ihre Ausgangslage. Die Rechtsform Ihres Unternehmens bestimmt Ihre Vorsorgeverpflichtungen maßgeblich. Als Einzelunternehmerin oder in einer Personengesellschaft unterliegen Sie nicht der obligatorischen Säule 2 (berufliche Vorsorge), was Ihnen mehr Spielraum für großzügige Säule-3a-Einzahlungen lässt. Wenn Sie eine AG oder GmbH gründen und sich ein Gehalt auszahlen, werden Sie in der Regel beitragspflichtig in der Säule 2, was Ihren steuerlich absetzbaren Spielraum in der Säule 3a laut RSM Switzerland erheblich einschränkt.
Bevor Sie Ihr erstes fundiertes Planungsgespräch führen, stellen Sie folgende Unterlagen zusammen:
- Nettoeinkommenszahlen der letzten zwei bis drei Jahre, nicht nur die Schätzung für das laufende Jahr.
- Alle bestehenden Säule-2-Ausweise, einschließlich Freizügigkeitskonten aus früheren Beschäftigungsverhältnissen.
- Aktuelle Bestände in Säule 3a und 3b, inklusive Anbieter und Kontostände.
Wenn Ihr Einkommen von Jahr zu Jahr stark schwankt, sind flexible 3a-Beiträge meist sinnvoller als eine frühzeitige Bindung an eine Pensionskasse. Wenn sich Ihr Einkommen stabilisiert hat und Sie sich gegen Tod und Invalidität absichern möchten, gewinnt der Anschluss an eine berufliche Vorsorge an Bedeutung – eine Unterscheidung, die das KMU-Portal der Schweiz als zentral für Entscheidungen zur Frühpensionierung hervorhebt.
Was die Optionen der Säulen 1, 2 und 3 für Ihre Altersvorsorge bedeuten
Säule 1 ist die staatliche Vorsorge (AHV), in die jeder unabhängig vom Beschäftigungsstatus einzahlt. Säule 2 ist die berufliche Vorsorge, obligatorisch für Angestellte, aber optional für echte Selbstständige. Säule 3 ist Ihre private Vorsorge, unterteilt in 3a (steuerbegünstigt) und 3b (flexibel, steuerlich weniger begünstigt).
Die Zahlen der Säule 3a sind für Unternehmerinnen wichtiger, als viele annehmen:
- Wenn Sie keiner Säule-2-Vorsorgeeinrichtung angeschlossen sind, können Sie bis zu 20 % Ihres Nettoeinkommens einzahlen, begrenzt auf maximal 36'288 CHF pro Jahr.
- Wenn Sie der Säule 2 angeschlossen sind, reduziert sich die 3a-Obergrenze entsprechend.
- Einkäufe in eine Pensionskasse können Jahre mit niedrigen Beiträgen ausgleichen, funktionieren jedoch nur dann gut, wenn sie auf Basis Ihrer voraussichtlichen Gehaltsentwicklung geplant werden.
Statistischer Hinweis: Eine selbstständige Unternehmerin ohne Pensionskassenanschluss kann allein durch die Säule 3a einen erheblichen Betrag steuerlich begünstigt anlegen – deutlich mehr als eine Gründerin einer Kapitalgesellschaft, die sich ein Gehalt auszahlt.
Die Gründung einer Kapitalgesellschaft ändert diese Rechnung, sobald Sie sich ein Gehalt auszahlen: Sie wechseln von der großzügigen Obergrenze für Nicht-Anschluss-Pflichtige zur strengeren Grenze, und die Säule 2 wird obligatorisch. Überprüfen Sie diese Struktur jährlich und passen Sie sie unmittelbar nach der Gründung, der Einstellung des ersten Mitarbeiters oder bei einem deutlichen Einkommenssprung an. Comparis weist darauf hin, dass die Entscheidung zwischen 2. und 3. Säule primär von der Einkommensstabilität abhängt, nicht von der Ambition.
Wie sollten Sie einen Investitionsplan rund um Ihre Vorsorge aufbauen?
Ihr Unternehmen ist bereits eine konzentrierte Wette auf einen einzigen Vermögenswert: sich selbst. Das sollte bestimmen, wie Sie alles andere investieren. Wenn Ihr Unternehmenseinkommen volatil ist, sollten Sie in Ihrem persönlichen Portfolio eher auf einen höheren Anteil an Anleihen und liquiden Mitteln setzen, um dieses Risiko auszugleichen. Wenn Ihre Einnahmen stabil und über verschiedene Kunden diversifiziert sind, können Sie es sich in der Regel leisten, an anderer Stelle stärker in Aktien zu investieren.
Betrachten Sie Ihr Gesamtvermögen als einen Topf, der auf drei Behälter verteilt ist: Ihr 3a-Konto, ein steuerpflichtiges Depot und etwaige Freizügigkeitsleistungen aus früheren Beschäftigungsverhältnissen. Jeder dieser Bereiche unterliegt unterschiedlichen steuerlichen Regelungen und Liquiditätsvorschriften, sollte jedoch dennoch eine stimmige Vermögensallokation bilden – statt drei getrennter, unkoordinierter Portfolios.
Praktische Schritte, die für die meisten unternehmerischen Situationen funktionieren:
- Nutzen Sie kostengünstige, breit diversifizierte ETFs als Kern Ihrer steuerpflichtigen Anlagen und 3a-Bestände, anstatt auf Einzelaktien zu setzen.
- Rebalancieren Sie ein- bis zweimal jährlich, nicht bei jeder Marktbewegung.
- Lassen Sie Freizügigkeitskonten investiert, anstatt das Kapital auf dem Konto liegen zu lassen, da diese oft über Jahrzehnte wachsen können.
Profi-Tipp: Prüfen Sie die Gesamtkostenquote (TER) jedes 3a-Fonds, bevor Sie sich festlegen. Ein Unterschied von nur 0,5 % pro Jahr summiert sich bis zur Pensionierung auf einen Verlust von zehntausenden Franken.
Mirabaud’s research on Swiss occupational pensions confirms vested benefits and 3a products remain the two most common levers wealth managers use to optimise entrepreneurial retirement outcomes, as detailed in Retirement Income Planning Best Practices for Owners.
Liquidität und Absicherung: Was braucht Bargeld und was braucht eine Versicherung?
Die meisten Unternehmer sollten die Lebenshaltungskosten für drei bis sechs Monate auf einem leicht zugänglichen Konto vorhalten, getrennt von den geschäftlichen Rücklagen. Wenn Ihr Einkommen stark saisonal oder projektbasiert ist, sollten Sie eher sechs bis neun Monate einplanen.
Geschäftliches und privates Geld strikt auf getrennten Konten zu führen, ist nicht nur eine Frage der Ordnung. Es schont Ihren Spielraum für Vorsorgebeiträge und vereinfacht die Steuererklärung erheblich – ein Punkt, den Comparis bei der Planung der Selbstständigenvorsorge direkt anspricht. Legen Sie Ihre Gehalts- oder Entnahmestrategie frühzeitig fest und bleiben Sie konsequent.
Zu den wichtigsten Versicherungen für Unternehmer gehören in der Regel:
- Erwerbsunfähigkeitsabsicherung, da die Leistungen aus der 1. und 2. Säule allein das Einkommen eines Gründers selten ersetzen.
- Lebensversicherung, falls Angehörige oder Geschäftspartner von Ihnen abhängig sind.
- Krankenversicherung mit angemessenem Taggeld, falls Sie als Selbstständiger ohne Arbeitgebermodell tätig sind.
Schritte zur Nachlass- und Nachfolgeplanung, die Unternehmer jetzt unternehmen sollten
Ein klarer Eigentumsnachweis und ein aktuelles Testament schützen Ihre Familie und Ihr Unternehmen vor unnötigen Konflikten. Beginnen Sie mit den Grundlagen, die die meisten Gründer auf die lange Bank schieben.
- Erstellen oder aktualisieren Sie Ihr Testament und benennen Sie explizit Begünstigte für Freizügigkeits- und 3a-Konten, statt sich nur auf allgemeine erbrechtliche Bestimmungen zu verlassen.
- Errichten Sie Vorsorgeaufträge für den Fall der Urteilsunfähigkeit, die sowohl persönliche als auch geschäftliche Entscheidungen abdecken.
- Führen Sie ein schriftliches, aktuelles Verzeichnis der Unternehmensanteile, insbesondere wenn Mitgründer oder Familienmitglieder beteiligt sind.
Privatvermögensplanung und Unternehmensnachfolge sind für Unternehmer selten getrennte Probleme; es ist ein Problem, das aus zwei Blickwinkeln betrachtet wird. Grenzüberschreitende Situationen, doppelte Staatsbürgerschaft, ausländische Vermögenswerte oder international ansässige Familienmitglieder erhöhen die Komplexität erheblich. RSM Switzerland empfiehlt daher eine fachkundige Prüfung, da ausländische Vorsorgepläne unter Schweizer Recht möglicherweise nicht anerkannt werden.
Ihre Checkliste für die nächsten 6 bis 12 Monate
Um all dies erfolgreich umzusetzen, ist eine sinnvolle Reihenfolge entscheidend, anstatt zu versuchen, alles an einem Wochenende zu erledigen.
- Monat 1 bis 2: Sammeln Sie Unterlagen und führen Sie eine Vorsorgelückenanalyse durch, bei der Sie Ihre Situation in der 1., 2. und 3. Säule mit Ihrem angestrebten Ruhestandseinkommen vergleichen.
- Monat 3: Legen Sie Ihren Notgroschen fest und trennen Sie geschäftliche von privaten Konten, falls noch nicht geschehen.
- Monat 3 bis 4: Entscheiden Sie, ob in diesem Jahr eine flexible 3a-Lösung oder der Beitritt zu einer beruflichen Vorsorge besser zu Ihrem Einkommensprofil passt.
- Monat 5 bis 6: Implementieren Sie Ihre Anlagestrategie über alle Konten hinweg und legen Sie einen festen Überprüfungstermin fest – mindestens alle fünf Jahre oder nach wichtigen Lebensereignissen, wie es das KMU-Portal der Schweiz empfiehlt.
Suchen Sie früher nach einer individuellen Beratung, wenn Sie eine Gründung planen, Ihren ersten Mitarbeiter einstellen, grenzüberschreitend umziehen oder den Verkauf Ihres Unternehmens vorbereiten. Die Beratungskosten für eine fundierte Vorsorge- und Anlageprüfung nehmen nach Vorliegen der Unterlagen in der Regel einige Wochen in Anspruch; planen Sie dies als jährliche Ausgabe ein, nicht als einmalige Kosten.
Steueroptimierung über Vorsorgebeiträge hinaus
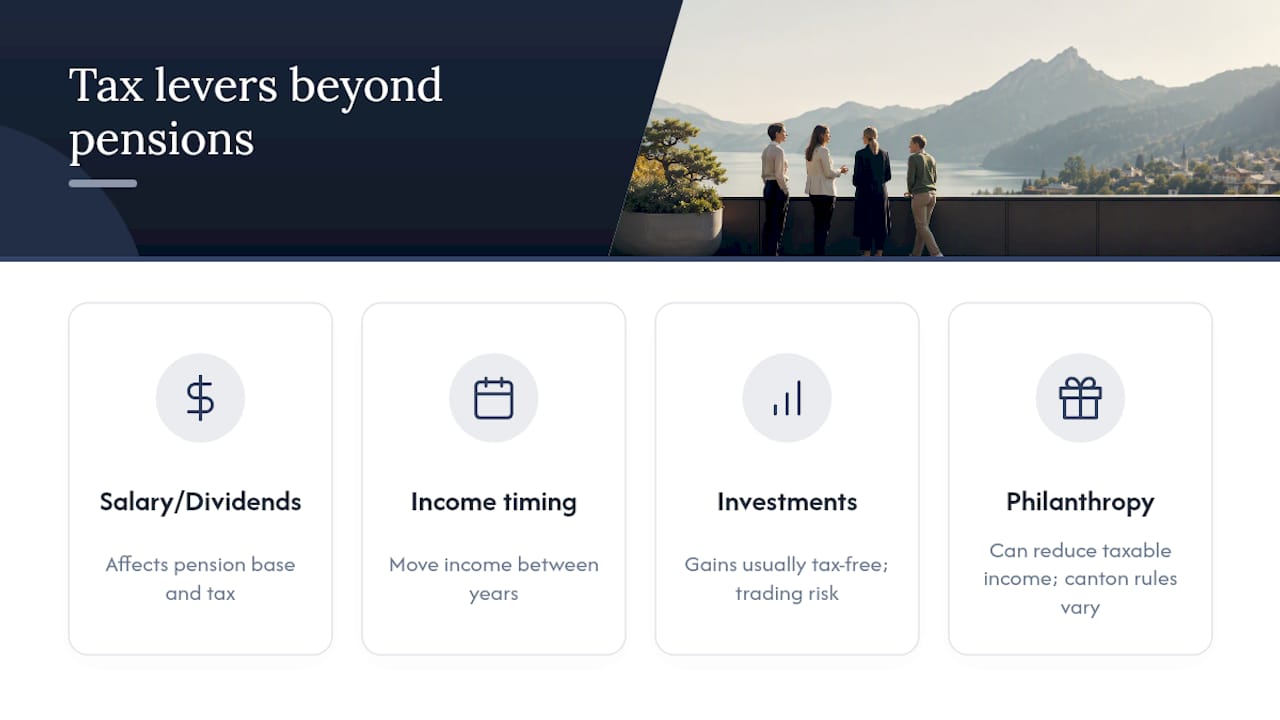
Vorsorgebeiträge sind der offensichtlichste Hebel, aber nicht der einzige. Die zeitliche Planung der Einkommensrealisierung, die Strukturierung von Dividenden gegenüber Gehalt bei einer Kapitalgesellschaft und die Nutzung steuereffizienter Anlagevehikel spielen über einen mehrjährigen Horizont eine wichtige Rolle.
Wenn Sie eine Kapitalgesellschaft führen, beeinflusst das Verhältnis von Gehalt zu Dividenden sowohl Ihre persönliche Steuerlast als auch Ihre Basis für Beiträge zur zweiten Säule; beide Entscheidungen können daher nicht unabhängig voneinander getroffen werden. Ein höheres Gehalt bedeutet zwar höhere Rentenbeiträge, aber auch höhere Sozialversicherungsabzüge. Ein höherer Dividendenanteil reduziert zwar den Spielraum für die Altersvorsorge, kann aber je nach Kanton die gesamte Steuerbelastung senken.
Auch die Haltung von Anlagen in steuereffizienten Strukturen ist wichtig. Langfristige Kapitalgewinne aus privat gehaltenen Wertpapieren sind für Einzelpersonen in der Schweiz in der Regel steuerfrei. Das macht steuerpflichtige Brokerage-Konten für Unternehmer attraktiver als in vielen anderen Ländern – vorausgesetzt, Sie werden nicht als gewerbsmäßiger Wertschriftenhändler eingestuft. Es lohnt sich, dieses Risiko zu verstehen, bevor Sie häufige Transaktionen über ein Privatkonto tätigen.
Wohltätige Spenden und strukturierte Philanthropie können, sofern sie den Werten Ihrer Familie entsprechen, ebenfalls das steuerbare Einkommen senken und gleichzeitig Anliegen unterstützen, die Ihnen am Herzen liegen. Die Regeln variieren jedoch je nach Kanton und sollten in einem separaten Gespräch mit einem Berater geklärt werden. Der Leitfaden von Marmot Finance zum Thema steuereffiziente Vermögensstrukturierung erläutert, wie diese Elemente für Privatpersonen – im Gegensatz zu Unternehmen – ineinandergreifen.
Risikomanagement und Versicherungen für Unternehmervermögen
Wer ein Unternehmen führt, konzentriert Risiken auf eine Weise, die Angestellte selten erleben. Ihr Einkommen, Ihr Nettovermögen und oft auch Ihre Identität sind an ein einziges Vorhaben gebunden, weshalb der Schutz des Privatvermögens umso wichtiger ist.
Der Invaliditätsschutz verdient besondere Aufmerksamkeit. Sollte ein Unternehmer arbeitsunfähig werden, decken die Leistungen der ersten und zweiten Säule den Einkommensverlust selten ab, insbesondere bei Personen außerhalb obligatorischer beruflicher Vorsorgeeinrichtungen. Eine ergänzende Invaliditätsversicherung schließt diese Lücke und sollte bei jeder nennenswerten Einkommenssteigerung überprüft werden.
Auch das Schlüsselpersonenrisiko ist relevant, insbesondere bei Familienunternehmen. Wenn Sie eine zentrale Rolle im Tagesgeschäft spielen, sollten Sie bedenken, was mit dem Umsatz und den Finanzen Ihrer Familie geschieht, falls Sie plötzlich für Monate ausfallen. Eine Betriebsunterbrechungs- oder Schlüsselpersonenversicherung kann diese Lücke schließen, wird jedoch bei kleineren, gründergeführten Firmen oft zu wenig genutzt.
Die Diversifizierung des Privatvermögens außerhalb des Unternehmens ist eine Form des Risikomanagements an sich. Unternehmer, die den Großteil ihres Nettovermögens in Unternehmensanteilen halten, erleiden bei geschäftlichen Schwierigkeiten einen doppelten Verlust: Das Einkommen fällt weg und gleichzeitig sinkt der Wert des Vermögens. Der Aufbau eines separaten, liquiden Anlageportfolios außerhalb des Unternehmens ist eine der effektivsten Methoden, um diese Korrelation zu verringern.

Rechtliche Aspekte für das Privatvermögen von Unternehmern
Persönliche und geschäftliche Rechtsstrukturen hängen stärker zusammen, als die meisten Gründer vermuten. Die Art Ihrer Registrierung – ob als Einzelunternehmen, Personengesellschaft, AG oder GmbH – beeinflusst nicht nur die Besteuerung, sondern bestimmt auch Ihre rechtliche Haftung, was wiederum festlegt, in welchem Umfang das Privatvermögen separat geschützt werden muss.
Auch die ehelichen Güterstände spielen hier eine Rolle. Der gesetzliche Güterstand in der Schweiz beeinflusst, wie Geschäftsvermögen bei Scheidung oder Tod behandelt wird. Gründer, die ein Unternehmen vor der Ehe aufgebaut haben, gehen manchmal von Schutzmaßnahmen aus, die unter dem Standardgüterstand gar nicht existieren. Ein Ehevertrag kann hier Klarheit schaffen, insbesondere wenn ein Ehepartner Anteile hält und der andere nicht.
Grenzüberschreitende rechtliche Risiken werden von Unternehmern oft unterschätzt. Wenn Sie Vermögenswerte, Staatsbürgerschaften oder Familienmitglieder in mehr als einem Land haben, können Erbrecht und steuerliche Ansässigkeitsregeln kollidieren. RSM Switzerland weist darauf hin, dass die grenzüberschreitende Anerkennung von Rentenansprüchen eine häufige Quelle unerwarteter Verbindlichkeiten ist. Dies ist genau die Situation, in der ein allgemeiner Berater nicht ausreicht und sich spezialisierte Rechts- und Vorsorgeberatung bezahlt macht.
Ein Schritt-für-Schritt-Fahrplan für die unternehmerische Vermögensplanung
Die Zusammenführung aller Phasen in eine klare Abfolge hilft dabei, einen abstrakten Plan konkret werden zu lassen.
Phase eins, Fundament (Monat 1 bis 3): Prüfen Sie die Rechtsstruktur, tragen Sie Vorsorgeunterlagen zusammen und bilden Sie einen Notgroschen.
Phase zwei, Vorsorgeentscheidungen (Monat 3 bis 6): Wählen Sie Ihre Strategie für Säule 3a versus Säule 2 und modellieren Sie bei einer Kapitalgesellschaft das Verhältnis von Gehalt zu Dividende im Hinblick auf den Spielraum für Vorsorgebeiträge.
Phase drei, Aufbau der Anlagen (Monat 6 bis 9): Implementieren Sie eine koordinierte Vermögensallokation über Säule 3a, steuerpflichtige Konten und Freizügigkeitsleistungen hinweg, unter Verwendung kosteneffizienter ETFs.
Phase vier, Absicherung und Nachlass (Monat 9 bis 12): Finalisieren Sie Versicherungsprioritäten, aktualisieren Sie Ihr Testament und dokumentieren Sie die Unternehmensbeteiligungen klar für Erben oder Mitgründer.
Phase fünf, laufende Überprüfung (jährlich oder bei auslösenden Ereignissen): Überdenken Sie den gesamten Plan bei wesentlichen Änderungen von Einkommen, Struktur oder familiären Verhältnissen – nicht nur nach einem festen Kalender.
Diese Abfolge ist nicht starr. Manche Unternehmer müssen aufgrund gesundheitlicher oder familiärer Umstände zuerst den Nachlass regeln; andere müssen die Vorsorgeentscheidung dringend treffen, weil eine Steuerfrist näher rückt. Die Struktur ist wichtiger als der exakte Zeitplan.
Der Ansatz von Marmot Finance für Gründerinnen
Marmot Finance wurde speziell für Frauen und Familien entwickelt, die genau diese komplexen Entscheidungen treffen müssen. Wir kombinieren FINMA-akkreditierte persönliche Beratung mit digitalen Tools, die die Nachverfolgung von Vorsorge und Investitionen im Alltag wirklich nutzbar machen. Über 350 Frauen haben den Prozess von Marmot bereits durchlaufen, um klarere und sicherere Finanzpläne zu erstellen.
Tom, der einen Großteil der Bildungsinhalte von Marmot verantwortet, erklärt Gründern oft, warum die Vorsorgekoordination vernachlässigt wird: Sie ist selten dringend, bis sie plötzlich sehr dringend wird – meist bei der Gründung oder einem Exit. Das Money Makeover Quiz von Marmot bietet einen schnellen, ehrlichen Ausgangspunkt, noch bevor ein Beratungsgespräch stattfindet.
Bereit, Ihren Plan mit Marmot Finance zu erstellen?
Marmot Finance bietet Unternehmern etwas, das die meisten traditionellen Vermögensverwalter nicht haben: ein hybrides Modell. Sie erhalten echte, persönliche Beratung durch ein FINMA-akkreditiertes Team sowie digitale Tools, mit denen Sie Ihre Vorsorge, Investitionen und Fortschritte an einem Ort einsehen können, anstatt auf ein jährliches Gespräch warten zu müssen, um Ihre eigenen Zahlen zu verstehen.
Ein erstes Kennenlerngespräch beginnt mit Ihren aktuellen Vorsorgeauszügen und Ihrer Unternehmensstruktur und geht dann dazu über, wo Ihre Säule 3a, Investitionen und Absicherungslücken tatsächlich stehen. Marmot arbeitet mit Kunden in der Schweiz und Europa zusammen und verwaltet CHF-, EUR- und USD-Konten. Wenn Sie in Zug oder Umgebung ansässig sind, sind der Vermögensverwaltungsservice in Basel oder die Hauptseite zur Vermögensverwaltung gute Anlaufstellen. Die Gebühren richten sich nach dem verwalteten Vermögen und die Eignung hängt von Ihrer Situation ab, daher ist ein ehrliches erstes Gespräch wertvoller als eine allgemeine Preisliste.
Starten Sie mit dem kostenlosen Money Makeover Quiz oder buchen Sie ein kurzes Gespräch, um den aktuellen Stand Ihrer Vorsorge- und Investitionsplanung zu besprechen.
Woher diese Zahlen und Richtlinien stammen
Die hier genannten Höchstbeträge für die Säule 3a stammen aus der Übersicht 2025 von My Swiss Company, während die Grundlagen der Altersvorsorge für Selbstständige auf dem KMU-Portal der Schweiz basieren. Hinweise zur Koordination von Vorsorge und Sozialversicherung stammen von RSM Switzerland, Details zum Säulenvergleich von Comparis. Für tiefergehende Informationen zur Reihenfolge von Beiträgen und Investitionen lesen Sie den Leitfaden von Marmot Finance zur Priorisierung von Sparen und Vorsorge.
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten bezüglich Ihrer persönlichen Umstände, bevor Sie aufgrund der hier gemachten Angaben handeln.
Quellen
- Die Schweizer Säule 3a im Jahr 2025
- Optimierung von Vermögen, Vorsorge & Sozialversicherung | RSM Switzerland
Empfohlen
- Wie man als alleinstehende Frau in der Schweiz Vermögen aufbaut
- Wie man als Mutter in der Schweiz 2026 Vermögen aufbaut
- Wie man Investitionen, Sparen und Vorsorgebeiträge in der Schweiz priorisiert
- Gender Wealth Gap: Ein Leitfaden für Schweizer Frauen