Der Vermögensaufbau als alleinstehende Frau in der Schweiz ist absolut machbar, erfordert jedoch einen klaren Plan, frühzeitiges Handeln und einen ehrlichen Blick auf die strukturellen Herausforderungen des Schweizer Finanzsystems. Die geschlechtsspezifische Rentenlücke in der Schweiz liegt im Durchschnitt bei 34,6 %–37 %, was bedeutet, dass Frauen über ihre gesamte Erwerbsbiografie hinweg mehr als 100.000 CHF weniger Rente erhalten als Männer. Allein diese Zahl unterstreicht, wie wichtig es ist, die Finanzplanung ernst zu nehmen – und zwar jetzt.
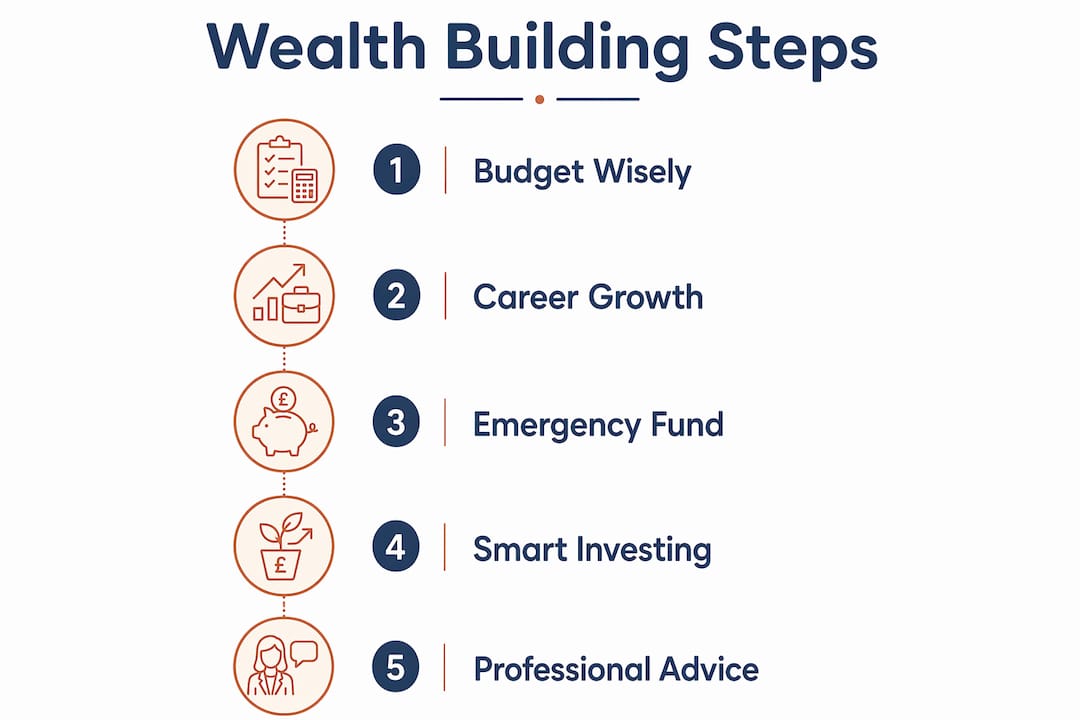
Die wichtigsten Schritte zur dauerhaften finanziellen Unabhängigkeit als alleinstehende Frau in der Schweiz sind:
- Erstellen Sie ein detailliertes Budget und erfassen Sie monatlich jeden Franken an Einnahmen und Ausgaben.
- Investieren Sie in Ihre Karriere durch Weiterbildung, Gehaltsverhandlungen und professionelles Networking.
- Bauen Sie einen Notgroschen auf, der drei bis sechs Monate Ihrer Lebenshaltungskosten deckt.
- Maximieren Sie Ihre Säule-3a-Beiträge jedes Jahr, um Ihre Steuerlast zu senken und Vorsorgelücken zu schließen.
- Beginnen Sie früh mit dem Investieren, indem Sie diversifizierte Portfolios nutzen, die Ihrer Risikotoleranz und Ihrem Zeithorizont entsprechen.
- Gehen Sie verantwortungsbewusst mit Krediten um, um finanzielle Flexibilität und Handlungsspielraum zu bewahren.
- Sichern Sie sich angemessen ab gegen Gesundheits-, Invaliditäts- und Todesfallrisiken.
- Regeln Sie Ihren Nachlass mit einem gültigen Testament und einer klaren Dokumentation Ihrer Vermögenswerte.
- Arbeiten Sie mit einer qualifizierten Finanzberatung zusammen, die die spezifischen finanziellen Bedürfnisse von Frauen in der Schweiz versteht.
Ein starkes finanzielles Fundament als alleinstehende Frau
Ein klares Budget ist der Ausgangspunkt für jede Strategie zum Vermögensaufbau. Ohne genau zu wissen, wohin Ihr Geld jeden Monat fließt, ist es unmöglich zu bestimmen, wie viel Sie sparen, investieren oder in Ihre Säule 3a einzahlen können. Finanzexperten raten Frauen, mit einer einfachen Einnahmen-Ausgaben-Rechnung zu beginnen und dabei Fixkosten (Miete, Versicherungen, Abos) von variablen Ausgaben (Lebensmittel, Freizeit, Kleidung) zu trennen.
Sobald Sie diesen Überblick haben, suchen Sie nach Einsparpotenzialen. Die meisten Menschen entdecken zwei oder drei Ausgabenkategorien, in denen kleine, konsequente Kürzungen über ein Jahr hinweg beachtliche Beträge freisetzen. Das Ziel ist nicht Verzicht, sondern Klarheit. Wenn Sie Ihre Zahlen kennen, gewinnen Sie Sicherheit – und diese Sicherheit ist der Motor für Ihre nächsten Entscheidungen.
- Listen Sie alle monatlichen Einkommensquellen auf, einschließlich Gehalt, freiberuflicher Tätigkeit und Kapitalerträgen.
- Kategorisieren Sie fixe und variable Ausgaben getrennt.
- Identifizieren Sie mindestens einen Bereich, in dem Ausgaben reduziert werden können, ohne die Lebensqualität zu beeinträchtigen.
- Setzen Sie sich ein monatliches Sparziel und behandeln Sie es wie eine unverhandelbare Ausgabe.
- Überprüfen Sie das Budget vierteljährlich und passen Sie es an, wenn sich Ihr Einkommen oder Ihre Lebensumstände ändern.
Profi-Tipp: Beginnen Sie mit einer einfachen Tabelle oder einer Budget-App, bevor Sie zu komplexeren Tools greifen. Zu frühe Komplexität führt oft dazu, dass man das Vorhaben aufgibt. Etablieren Sie zuerst die Gewohnheit und verfeinern Sie dann die Methode.
Wie Ihre Karriere Ihren langfristigen Vermögensaufbau direkt beeinflusst
Mehr zu verdienen ist der wirkungsvollste Hebel für jede Frau, die alleine Vermögen aufbaut. Ein höheres Gehalt bedeutet mehr Spielraum zum Sparen und Investieren sowie – in der Schweiz entscheidend – höhere Beiträge in die berufliche Vorsorge (Säule 2). Eine Studie der Swiss Life (2024) ergab, dass Frauen jährlich etwa 20.000 CHF weniger Rente erhalten als Männer – eine Lücke, die maßgeblich durch niedrigere Löhne und häufigere Teilzeitarbeit über die gesamte Laufbahn hinweg entsteht.
Karriereinvestitionen sind daher kein separater Teil der Finanzplanung, sondern deren Kernstück. Eine Gehaltserhöhung von 5.000 CHF pro Jahr wirkt sich über ein Jahrzehnt massiv aus – sowohl durch das direkte Einkommen als auch durch die daraus resultierenden höheren Rentenbeiträge.
- Streben Sie Qualifikationen, Zertifizierungen oder ein weiterführendes Studium an, die Ihren Marktwert direkt steigern.
- Recherchieren Sie vor jedem Mitarbeitergespräch Gehaltsbenchmarks für Ihre Rolle und Branche.
- Verhandeln Sie proaktiv. Frauen, die nach einer Gehaltserhöhung fragen, erhalten diese in ähnlich hohem Maße wie Männer, fragen jedoch seltener danach.
- Bauen Sie ein sichtbares berufliches Profil über Branchenveranstaltungen, LinkedIn und Fachverbände auf.
- Erwägen Sie ein Nebeneinkommen, sei es durch Beratung, Nachhilfe oder freiberufliche Projekte, um Ihre Einnahmen zu diversifizieren und schneller Ersparnisse aufzubauen.
Ein Arbeitspensum von etwa 70 % oder mehr über die gesamte Laufbahn hinweg führt zu deutlich besseren Rentenergebnissen, als über längere Zeiträume in sehr niedrige Teilzeitmodelle zu wechseln. Wenn familiäre Verpflichtungen eine Arbeitszeitreduktion erfordern, planen Sie diesen Zeitraum sorgfältig und kehren Sie so bald wie möglich zu einem höheren Pensum zurück.
Notgroschen und die optimale Nutzung der Säule 3a
Die finanzielle Sicherheit einer alleinstehenden Frau ruht auf zwei Säulen: einem Liquiditätspuffer für Unvorhergesehenes und einem steuerbegünstigten Sparinstrument für den langfristigen Vermögensaufbau. Beides lässt sich durch konsequente, strukturierte Einzahlungen erreichen.
Ein Notgroschen, der die wesentlichen Lebenshaltungskosten für drei bis sechs Monate deckt, hat oberste Priorität. Ohne diesen Puffer zwingen Sie unerwartete Ausgaben – sei es ein Jobverlust, ein gesundheitliches Problem oder eine größere Reparatur – dazu, Investitionen aufzulösen oder Schulden aufzunehmen. Beides wirft den langfristigen Vermögensaufbau zurück. Bewahren Sie dieses Geld auf einem separaten, leicht zugänglichen Sparkonto auf und investieren Sie es nicht in Märkte, in denen kurzfristige Volatilität den Wert genau dann mindern könnte, wenn Sie das Geld benötigen.
Die Säule 3a ist das Instrument der privaten Altersvorsorge in der Schweiz und für alleinstehende Frauen eines der wirkungsvollsten Werkzeuge überhaupt. Einzahlungen sind voll steuerlich abzugsfähig, das heißt, jeder investierte Franken reduziert Ihr steuerbares Einkommen für das jeweilige Jahr. Der jährliche Maximalbetrag für Erwerbstätige mit Pensionskasse liegt bei 7.258 CHF (Stand 2025). Für Selbstständige ist dieser Betrag deutlich höher.
Frauen, die ihr Säule-3a-Guthaben in eine wertschriftenbasierte Lösung investieren, statt es auf dem Sparkonto liegen zu lassen, erzielen langfristig deutlich höhere Renditen. Über einen Zeitraum von 20 Jahren ist der Unterschied beträchtlich. Wenn Sie sich bei der Risikobereitschaft unsicher sind, ist ein gemischter Fonds mit einem moderaten Aktienanteil ein sinnvoller Einstieg.
Die Rentenlücke zwischen den Geschlechtern in der Schweiz liegt im Durchschnitt bei 34,6 % bis 37 %, was über eine gesamte Erwerbsbiografie hinweg zu über 100.000 CHF weniger Renteneinkommen führt. Die Säule 3a ist das direkteste Instrument, um diese Lücke unabhängig von Arbeitgeberbeiträgen zu schließen.
Intelligent investieren und verantwortungsbewusster Umgang mit Krediten
Frühzeitiges und konsequentes Investieren unterscheidet Frauen, die finanzielle Unabhängigkeit erreichen, von jenen, die von einer einzigen Einkommensquelle abhängig bleiben. Die Prinzipien sind einfach, auch wenn die Produktauswahl komplex erscheinen mag.
Diversifikation ist das Fundament jeder soliden Anlagestrategie. Die Verteilung des Vermögens auf Aktien, Anleihen, Immobilienfonds und Bargeld reduziert die Auswirkungen eines einzelnen Marktabschwungs auf Ihr Gesamtportfolio. Für einen Leitfaden zu Anlageklassen für Frauen in der Schweiz ist die Auswahl an geeigneten Instrumenten breiter, als viele vermuten – von Schweizer Aktienfonds bis hin zu globalen ETFs und Immobilienfonds.
- Stimmen Sie Ihren Anlagehorizont auf Ihre Risikotoleranz ab. Geld, das Sie in den nächsten zehn Jahren oder länger nicht benötigen, kann einen höheren Aktienanteil vertragen als Mittel, die Sie innerhalb von drei Jahren brauchen könnten.
- Investieren Sie regelmäßig, anstatt zu versuchen, den Markt zu timen. Ein monatlicher Dauerauftrag in einen breit diversifizierten Fonds nimmt die Emotionen aus der Entscheidung.
- Vermeiden Sie hochverzinsliche Konsumschulden. Kreditkartensalden und Privatkredite mit Zinssätzen über 5 % zehren Ihr Vermögen schneller auf, als die meisten Anlagen es aufbauen können.
- Pflegen Sie ein gutes Kreditprofil, indem Sie Rechnungen pünktlich bezahlen und Ihre Kreditauslastung gering halten. In der Schweiz unterstützt eine saubere Kredithistorie (ZEK-Register) den Zugang zu Hypotheken und anderen Finanzprodukten.
- Überprüfen Sie Ihr Portfolio mindestens einmal jährlich und nehmen Sie ein Rebalancing vor, falls eine Anlageklasse überproportional gewachsen ist.
Eine gute Bonität dient nicht nur der Kreditaufnahme. Sie spiegelt finanzielle Disziplin wider und öffnet Türen zu Wohneigentum, Unternehmensfinanzierungen und besseren Versicherungskonditionen.
Versicherungen, Nachlassplanung und der Schutz Ihres Vermögens
Alleinstehende Frauen tragen finanzielle Risiken, die sich Paare mit zwei Einkommen teilen. Wenn Sie aufgrund von Krankheit oder Unfall nicht arbeiten können, gibt es kein Partnergehalt, das Sie auffängt. Diese Realität macht Versicherungen nicht zu einem Luxus, sondern zu einer strukturellen Notwendigkeit.
Die drei wichtigsten Absicherungen für alleinstehende Frauen in der Schweiz sind die Krankenversicherung (obligatorisch), die Erwerbsunfähigkeitsversicherung und eine Lebensversicherung, sofern Angehörige oder hohe Verbindlichkeiten bestehen. Die Erwerbsunfähigkeitsversicherung wird häufig unterschätzt. Eine langfristige Arbeitsunfähigkeit ohne ausreichende Deckung kann jahrelang angespartes Vermögen innerhalb weniger Monate aufzehren.
- Überprüfen Sie Ihre obligatorische Krankenversicherung jährlich und wechseln Sie den Anbieter, falls ein günstigerer Tarif mit gleichem Leistungsumfang verfügbar ist.
- Prüfen Sie, ob die Invaliditätsabsicherung Ihrer Pensionskasse ausreicht oder ob eine zusätzliche Police erforderlich ist.
- Ziehen Sie eine Lebensversicherung in Betracht, wenn Sie Unterhaltsverpflichtungen haben, eine Hypothek abbezahlen oder geschäftliche Verpflichtungen eingegangen sind.
- Erstellen Sie ein Testament. Ohne ein solches bestimmt das Schweizer Erbrecht, wer Ihr Vermögen erhält – was möglicherweise nicht Ihren Wünschen entspricht.
- Führen Sie eine klare Übersicht über alle Konten, Policen und digitalen Vermögenswerte und bewahren Sie diese an einem Ort auf, auf den eine vertrauenswürdige Person zugreifen kann.
Nachlassplanung wirkt in den Dreißigern oder Vierzigern noch fern, doch die Kosten eines fehlenden Testaments tragen die Menschen, die Ihnen am nächsten stehen. Ein einfaches, notariell beglaubigtes Testament kostet nur wenige hundert Franken und ist an einem Nachmittag erledigt.
Zusammenarbeit mit Finanzexperten und Aufbau eines Unterstützungsnetzwerks
Unabhängige, honorarbasierte Finanzberatung führt konsequent zu besseren Ergebnissen als provisionsgesteuerte Beratung, da die Interessen des Beraters mit Ihren übereinstimmen und nicht mit dem Verkauf von Produkten. Für Frauen in der Schweiz bietet die Zusammenarbeit mit einem Berater, der die spezifische Dynamik der Rentenlücke, Teilzeitmodelle und das Schweizer Steuerrecht versteht, einen zusätzlichen Mehrwert.
Bei der Auswahl eines Finanzberaters oder Vermögensverwalters ist die FINMA-Akkreditierung der Mindeststandard für die regulatorische Aufsicht in der Schweiz. Achten Sie darüber hinaus auf nachgewiesene Erfahrung mit weiblichen Kunden, transparente Gebührenstrukturen und die Bereitschaft, Entscheidungen verständlich zu erklären, anstatt nur Empfehlungen zu präsentieren.
- Bereiten Sie sich auf Ihr erstes Beratungsgespräch vor, indem Sie alle Finanzunterlagen zusammenstellen: Lohnabrechnungen, Pensionskassenausweise, Säule-3a-Guthaben, Versicherungspolicen und eine Übersicht Ihrer Schulden.
- Fragen Sie gezielt nach der Vergütung des Beraters und ob Provisionen von Produktanbietern fließen.
- Suchen Sie nach einem langfristigen Coaching, nicht nur nach einem einmaligen Plan. Finanzielle Lebensumstände ändern sich, und ein guter Berater überprüft und passt Ihre Strategie regelmäßig an.
- Bauen Sie ein breiteres Unterstützungsnetzwerk auf: Finanzbildungs-Gruppen, Investment-Communities für Frauen und Peer-Netzwerke stärken gute Gewohnheiten und verringern die Isolation, die mit der alleinigen Verwaltung der Finanzen einhergehen kann.
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der sich exklusiv an Frauen und Familien in der Schweiz richtet und persönliche Beratung mit digitalen Tools und Bildungsressourcen kombiniert. Über 350 Frauen haben bereits mit Marmot Finance ihre finanzielle Situation neu strukturiert und dauerhafte Unabhängigkeit aufgebaut. Für Frauen, die eine professionelle Vermögensverwaltung suchen, die auf ihre spezifische Lebenssituation zugeschnitten ist, ist diese Kombination aus regulatorischer Glaubwürdigkeit und geschlechtsspezifischer Expertise ein entscheidendes Unterscheidungsmerkmal.
Profi-Tipp: Digitale Tools sind hervorragend zum Nachverfolgen und Automatisieren geeignet, können jedoch bei komplexen Entscheidungen zur Rentenoptimierung, Steuerplanung oder Nachlassstrukturierung keinen qualifizierten Berater ersetzen. Nutzen Sie beides und lassen Sie jedes Instrument das tun, was es am besten kann.
Die Schweizer Rentenlücke zwischen den Geschlechtern verstehen und was sie für Sie bedeutet
Die Rentenlücke zwischen den Geschlechtern in der Schweiz ist eine der krassesten finanziellen Ungleichheiten in einem ansonsten gut funktionierenden System. Frauen erhalten im Durchschnitt 34,6 % bis 37 % weniger Renteneinkommen als Männer. Der Hauptgrund dafür ist nicht die staatliche Rente (AHV), bei der die Unterschiede geringer sind, sondern die berufliche Vorsorge (2. Säule). Hier erhalten Frauen aufgrund von Teilzeitarbeit, Erwerbsunterbrechungen und niedrigeren Löhnen, die zu geringeren Beiträgen führen, deutlich niedrigere Leistungen.
Die strukturellen Ursachen sind gut dokumentiert. Frauen stellen die große Mehrheit der Teilzeitbeschäftigten in der Schweiz. Erwerbsunterbrechungen für die Kinderbetreuung oder familiäre Verpflichtungen reduzieren den Aufbau in der 2. Säule direkt. Lohnunterschiede, selbst innerhalb desselben Berufs, verstärken diesen Effekt über Jahrzehnte hinweg. Zudem leben Frauen im Durchschnitt länger als Männer, was bedeutet, dass ihre Ersparnisse länger reichen müssen.
Frauen in der Schweiz erhalten jährlich deutlich weniger Renteneinkommen als Männer, so eine Schweizer Studie – eine Lücke, die sich über die Dauer des Ruhestands erheblich summiert.
Strategische Antworten auf diese strukturelle Lücke umfassen:
- Maximieren Sie jedes Jahr Ihre Einzahlungen in die Säule 3a und priorisieren Sie dabei eine wertschriftenbasierte Anlage für langfristiges Wachstum.
- Beantragen Sie einen freiwilligen Einkauf in Ihre Pensionskasse (2. Säule), falls Sie Lücken durch Erwerbsunterbrechungen haben, da diese Einkäufe steuerlich absetzbar sind.
- Behalten Sie während Ihrer gesamten Laufbahn ein möglichst hohes Beschäftigungspensum bei, um den Aufbau der 2. Säule zu schützen.
- Betrachten Sie finanzielle Autonomie als persönliche Priorität und nicht als Nebensache. Frauen, die ihre Investitionen frühzeitig selbst in die Hand nehmen – insbesondere nach Lebensveränderungen wie Trennung oder Todesfällen –, erzielen materiell bessere Ergebnisse.
Für einen tieferen Einblick, wie sich die Geschlechterlücke in der Vermögensverwaltung in verschiedenen Lebensphasen in der Schweiz auswirkt: Das Bild ist nuanciert, aber die Richtung ist eindeutig – frühzeitiges Handeln führt zu besseren Ergebnissen.
Wie das Schweizer Steuersystem für alleinstehende Frauen funktioniert
Das Schweizer Steuersystem operiert auf drei Ebenen: Bund, Kanton und Gemeinde. Als alleinstehende Frau werden Sie individuell besteuert und nicht gemeinsam mit einem Partner, was je nach Einkommenshöhe und Wohnkanton sowohl Vor- als auch Nachteile hat.
Das unmittelbarste Instrument zur Steuerplanung ist die Säule 3a. Jeder eingezahlte Franken reduziert Ihr steuerbares Einkommen im Jahr der Einzahlung, wobei die Steuerersparnis je nach Kanton variiert. In Kantonen mit hoher Steuerbelastung wie Genf oder Zürich kann die jährliche Ersparnis bei einem Maximalbeitrag CHF 2'000 oder mehr erreichen. Wenn Sie Ihre Säule 3a auf mehrere Konten verteilen (bis zu fünf werden empfohlen), können Sie die Auszahlungen bei der Pensionierung staffeln und die darauf anfallende Kapitalauszahlungssteuer reduzieren.
Für Frauen mit Kapitaleinkünften: Die Schweiz besteuert Kapitalgewinne auf Privatvermögen nicht, was langfristige Aktienanlagen im Vergleich zu vielen anderen europäischen Ländern besonders attraktiv macht. Dividenden und Zinsen unterliegen jedoch der Verrechnungssteuer von 35 %, die Sie über Ihre jährliche Steuererklärung zurückfordern können, sofern Sie die Vermögenswerte korrekt deklarieren.
Selbstständige Frauen stehen vor zusätzlichen Herausforderungen, da sie sich eigenständig bei der AHV-Ausgleichskasse anmelden und ihre Anbindung an die 2. Säule selbst verwalten müssen. Selbstständige können bis zu 20 % ihres Nettoeinkommens in die Säule 3a einzahlen (begrenzt auf CHF 36'288 im Jahr 2025), was dies zu einem außergewöhnlich wirkungsvollen Instrument für die Steuer- und Altersvorsorge von Unternehmerinnen macht.
Altersvorsorge maßgeschneidert für alleinstehende Frauen in der Schweiz
Das Schweizer Drei-Säulen-System bietet einen Rahmen, erfordert für alleinstehende Frauen jedoch aktives Management statt passiver Teilnahme. Die 1. Säule (AHV) bietet eine staatliche Grundrente, derzeit bis zu etwa CHF 2'520 pro Monat bei vollständiger Beitragsdauer (44 Beitragsjahre). Lücken durch Teilzeitarbeit, Studium oder Auslandsaufenthalte reduzieren diesen Betrag; diese Lücken können teilweise durch freiwillige Nachzahlungen bis zu fünf Jahre rückwirkend geschlossen werden.
In der 2. Säule, der beruflichen Vorsorge, summieren sich die größten Lücken für Frauen. Es ist unerlässlich, Ihren Pensionskassenausweis jährlich zu prüfen. Er zeigt Ihre voraussichtliche Altersleistung, Ihr aktuelles Sparguthaben und etwaige Lücken, die durch freiwillige Einkäufe geschlossen werden könnten. Diese Einkäufe sind steuerlich absetzbar und können Ihr Renteneinkommen erheblich verbessern, insbesondere im Jahrzehnt vor der Pensionierung.
Die Säule 3a ist, wie in diesem Artikel erläutert, das flexibelste und kontrollierbarste Element des Drei-Säulen-Systems. Frauen, die ihre Säule 3a in ein diversifiziertes Wertschriftenportfolio investieren, anstatt das Geld auf dem Konto liegen zu lassen, erzielen langfristig deutlich bessere Ergebnisse. Mit 30 statt mit 40 Jahren zu beginnen, macht aufgrund des Zinseszinseffekts einen wesentlichen Unterschied für das Endguthaben.
Für Frauen, die kurz vor der Pensionierung stehen, ist die Reihenfolge der Säule-3a-Auszahlungen entscheidend. Die Staffelung der Auszahlungen über mehrere Jahre und auf mehrere Konten reduziert die progressive Steuer, die auf Kapitalauszahlungen erhoben wird. Dies ist eine Planungsentscheidung, die am besten fünf bis zehn Jahre vor der Pensionierung getroffen wird, nicht erst im letzten Jahr.
Umgang mit geschlechtsspezifischen finanziellen Herausforderungen und Vorurteilen in der Schweiz
Die finanziellen Herausforderungen für Frauen in der Schweiz sind nicht nur eine Frage individueller Entscheidungen. Sie sind in den strukturellen Merkmalen des Arbeitsmarktes und des Rentensystems verankert. Frauen stellen die große Mehrheit der Teilzeitbeschäftigten in der Schweiz, und der Koordinationsabzug in der 2. Säule (der Mindestlohn, ab dem Beiträge zur beruflichen Vorsorge obligatorisch sind) schließt Frauen, die reduziert arbeiten oder bei mehreren Arbeitgebern tätig sind, überproportional aus.
Das Bewusstsein für diese strukturellen Verzerrungen ist der erste Schritt, um ihnen entgegenzuwirken. Frauen, die verstehen, warum die Lücke existiert, sind besser positioniert, um gezielte Maßnahmen zu ergreifen: wo möglich ein höheres Beschäftigungspensum beizubehalten, freiwillige Einkäufe in die 2. Säule zu tätigen, die Säule 3a zu maximieren und Gehälter auszuhandeln, die ihrem vollen Marktwert entsprechen.
Auch die Finanzkompetenz spielt eine direkte Rolle. Frauen, die sich aktiv mit ihren Finanzen auseinandersetzen – etwa durch das Lesen von Rentenbescheiden, das Verständnis von Anlagemöglichkeiten und die Suche nach qualifizierter Beratung –, bauen effektiver Vermögen auf als diejenigen, die diese Entscheidungen aufschieben. Bildung und Finanzwissen steigern nachweislich die Investitionsbereitschaft und das Selbstvertrauen von Frauen, und dieser Effekt verstärkt sich mit der Zeit.
Ein breiterer kultureller Wandel ist ebenfalls im Gange. Frauen sind in der Schweiz zunehmend in der Vermögensverwaltung, der Finanzberatung und in Führungspositionen im Investmentbereich vertreten – und diese Repräsentation ist wichtig. Berater, die die finanzielle Lebensrealität von Kundinnen verstehen, einschließlich Karrierepausen, Teilzeitphasen und der spezifischen Dynamik des Schweizer Vorsorgesystems, bieten relevantere und effektivere Unterstützung. Das Finanzcoaching für Frauen von Marmot Finance basiert genau auf diesem Verständnis.
Überlegungen zu Immobilieninvestitionen für alleinstehende Frauen in der Schweiz
Wohneigentum ist in der Schweiz weniger verbreitet als in den meisten anderen europäischen Ländern; die Wohneigentumsquote gehört zu den niedrigsten auf dem Kontinent. Hohe Kaufpreise, erhebliche Anforderungen an das Eigenkapital (in der Regel 20 % des Immobilienwerts, wobei mindestens 10 % aus Ersparnissen und nicht aus Vorsorgegeldern stammen müssen) und strenge Tragbarkeitsregeln für Hypotheken machen den Einstieg mit einem Einzeleinkommen zu einer Herausforderung.
Dennoch bleibt Wohneigentum eine sinnvolle langfristige Anlageklasse. Alleinstehende Frauen, die die Tragbarkeitskriterien erfüllen, profitieren sowohl von der Wertsteigerung als auch von der Sicherheit des Eigenheims. Die Schweizer Hypothekarzinsen waren im Vergleich zu europäischen Nachbarn historisch niedrig, und die Immobilienwerte in den großen städtischen Zentren verzeichneten ein beständiges langfristiges Wachstum.
Für Frauen, die die Hürde für das Eigenkapital noch nicht nehmen können, bieten an der Schweizer Börse (SIX) kotierte Immobilienfonds einen indirekten Zugang zum Schweizer Immobilienmarkt, ohne dass das Kapital für einen direkten Erwerb erforderlich ist. Diese Fonds schütten Mieteinnahmen als Dividenden aus und bieten eine Diversifizierung über Gewerbe- und Wohnimmobilien hinweg.
Vor einem Immobilienkauf sollten alleinstehende Frauen die Gesamtkosten des Wohneigentums prüfen: Hypothekarzinsen, Rückstellungen für Unterhalt, Gebäudeversicherungen und kantonale Liegenschaftssteuern. Die von Schweizer Banken angewandte Tragbarkeitsrechnung verlangt, dass die gesamten Wohnkosten ein Drittel des Bruttoeinkommens nicht übersteigen, wobei ein kalkulatorischer Zinssatz von 5 % statt des aktuellen Marktzinses zugrunde gelegt wird. Bei einem Einzeleinkommen ist diese Grenze oft das entscheidende Hindernis.
Wichtige Erkenntnisse
Vermögensaufbau als alleinstehende Frau in der Schweiz erfordert frühzeitiges, gezieltes Handeln in den Bereichen Sparen, Investieren, Karriere und Vorsorgeplanung, wobei die Säule 3a das wirkungsvollste Instrument ist.
Empfohlen
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Leitfaden für Anlageportfolios für Schweizer Anlegerinnen | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance