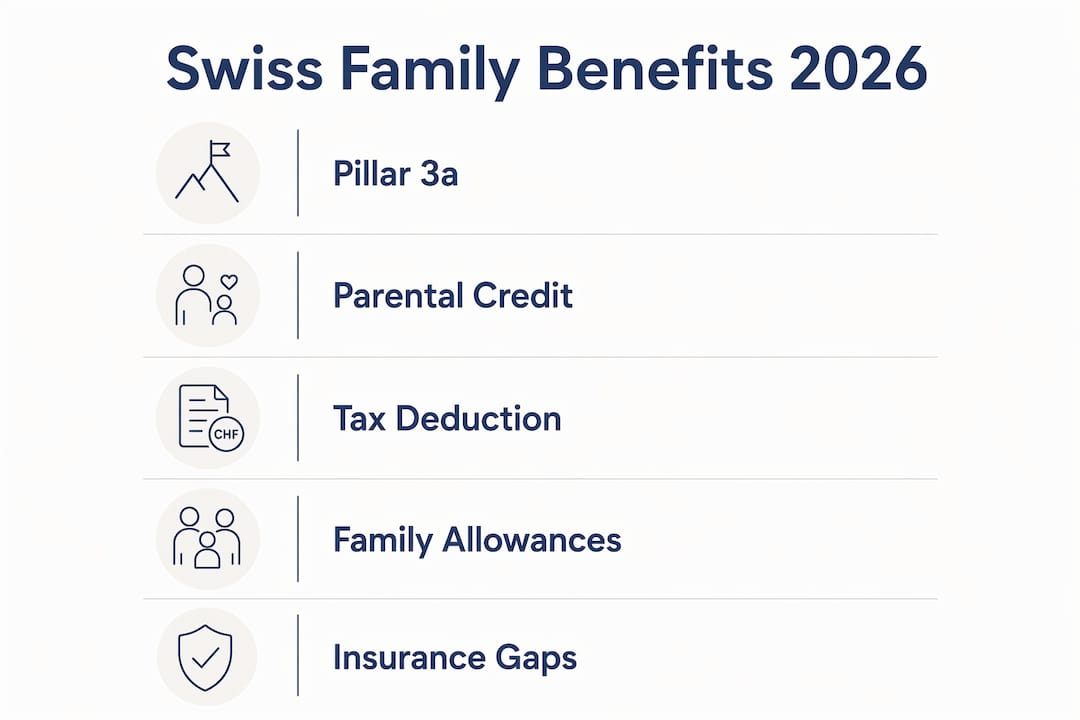
Mütter in der Schweiz können nachhaltig Vermögen aufbauen, indem sie ihre Säule 3a-Beiträge maximieren, Erziehungsgutschriften geltend machen, Vorsorgelücken schließen und neben der Familienbudgetierung konsequent investieren. Die folgenden praktischen Schritte gelten unabhängig davon, ob Sie Vollzeit oder Teilzeit arbeiten oder eine berufliche Auszeit nehmen.
- Zahlen Sie jährlich bis zu CHF 7'258 in ein Säule 3a-Konto ein und ziehen Sie den vollen Betrag von Ihrem steuerbaren Einkommen ab
- Beantragen Sie Erziehungsgutschriften im Wert von CHF 45'360 pro Jahr und Haushalt für Kinder unter 16 Jahren, um Ihre AHV-Rente zu erhöhen
- Nutzen Sie ab 2026 die Möglichkeit für rückwirkende Säule 3a-Einzahlungen für bis zu zehn vorangegangene Jahre, in denen Sie ein Erwerbseinkommen erzielt haben
- Bleiben Sie über der BVG-Eintrittsschwelle von CHF 22'680 pro Jahr, um Ihren Anspruch auf berufliche Vorsorge zu wahren
- Bauen Sie ein diversifiziertes Anlageportfolio auf, das Ihrer Risikotoleranz und Ihrem Zeithorizont entspricht
- Koordinieren Sie Mutterschaftsentschädigung, Familienzulagen und Steuerabzüge als einen gemeinsamen Finanzplan
- Lassen Sie sich von einem Experten für Schweizer Vorsorge und Familienfinanzen beraten
Der entscheidende Mentalitätswandel besteht darin, die eigene finanzielle Zukunft als unverhandelbare Priorität zu betrachten und nicht als etwas, das man erst angeht, wenn alle Bedürfnisse der Familie gedeckt sind.
Warum Mutterschaft einen neuen Ansatz für finanzielle Unabhängigkeit erfordert
Mutter zu werden verändert Ihre finanzielle Situation auf eine Weise, die oft nicht sofort offensichtlich ist. Frauen in der Schweiz erhalten im Durchschnitt eine um etwa ein Drittel niedrigere Altersrente als Männer – hauptsächlich aufgrund von Karriereunterbrechungen, Teilzeitarbeit und geringeren Löhnen während der Betreuungsjahre. Diese Lücke vergrößert sich über Jahrzehnte hinweg schleichend.
Der produktivste Schritt ist der Wandel von der kurzfristigen Haushaltsführung hin zur langfristigen finanziellen Unabhängigkeit als eigenständiges Ziel. Das bedeutet, Vorsorgebeiträge, Anlagekonten und Steuerplanung als persönliche Finanzinfrastruktur zu begreifen, nicht als optionale Extras. Viele Mütter stellen fest, dass Entscheidungen klarer werden, sobald sie ihre Finanzen auf diese Weise betrachten.
- Priorisieren Sie Ihre eigenen Vorsorgebeiträge auch in Zeiten mit reduziertem Einkommen
- Bauen Sie Ihr Finanzwissen schrittweise auf: Der Vorsorgeausweis ist ein konkreter Ausgangspunkt
- Akzeptieren Sie, dass finanzielle Rückschläge in den ersten Jahren der Mutterschaft strukturell bedingt sind und kein persönliches Versagen darstellen
- Konzentrieren Sie sich auf passive Einkommensquellen und langfristiges Vermögenswachstum statt nur auf den monatlichen Cashflow
- Überprüfen Sie Ihre Rentenansprüche jährlich, um Lücken zu schließen, bevor sie zu groß werden
Der finanzielle Lebenszyklus von Frauen in der Schweiz verläuft in verschiedenen Phasen, wobei die Mutterschaft diejenige ist, in der strukturelle Nachteile am stärksten ins Gewicht fallen. Dies zu erkennen, ist der erste Schritt, um gezielt gegenzusteuern.
Spar- und Anlagestrategien für vielbeschäftigte Mütter
Die effektivste Sparstrategie für Mütter in der Schweiz kombiniert Säule 3a-Beiträge mit einem diversifizierten Anlageportfolio, das auf die Zeit- und Risikobeschränkungen des Familienlebens abgestimmt ist.
Die Säule 3a ist der klarste Ausgangspunkt. Einzahlungen von bis zu CHF 7'258 im Jahr 2026 sind voll steuerlich absetzbar, und das Guthaben wächst bis zur Auszahlung frei von Einkommens- und Vermögenssteuern. Wenn Sie ein wertschriftenbasiertes 3a-Konto anstelle eines klassischen Sparkontos nutzen, können langfristige Renditen die während der Teilzeitjahre verlorenen Vorsorgegelder maßgeblich ausgleichen. Ab 2026 ermöglicht die Option für rückwirkende Einzahlungen das Schließen von Lücken aus bis zu zehn Vorjahren, sofern Sie in diesen Jahren AHV-pflichtiges Einkommen erzielt haben.
Über die Säule 3a hinaus gleicht ein gut strukturiertes Anlageportfolio für Frauen in der Regel Aktien für langfristiges Wachstum mit Anleihen oder Sachwerten für Stabilität aus. Die richtige Allokation hängt von Ihrem Zeithorizont und Ihrer Einkommensstabilität ab, die sich während der Jahre der Mutterschaft erheblich verändern können.
- Setzen Sie sich ein realistisches monatliches Sparziel und automatisieren Sie die Überweisungen, damit Sie die Entscheidung nicht immer wieder neu treffen müssen
- Nutzen Sie ein 3a-Anlagekonto statt eines 3a-Sparkontos, um langfristig von Marktrenditen zu profitieren
- Erwägen Sie kostengünstige Indexfonds für den Aktienanteil Ihres Portfolios
- Suchen Sie nach Nebeneinkünften, die mit dem Familienleben vereinbar sind: Freiberufliche Beratung, Nachhilfe oder digitale Dienstleistungen können das Erwerbseinkommen ohne feste Arbeitszeiten ergänzen
- Stimmen Sie Sparziele mit Ihrem Partner ab, damit Vorsorgebeiträge nicht doppelt auf einem Konto landen, während anderswo Lücken entstehen
Profi-Tipp: Wenn Ihre Pensionskasse einen proportionalen Koordinationsabzug anwendet anstatt des fixen Abzugs von CHF 26'460, erhöht sich Ihr versicherter Lohn als Teilzeitkraft erheblich. Fragen Sie Ihre Personalabteilung, ob Ihre Kasse diese Option anbietet.
So nutzen Sie Schweizer Familienzulagen und Steuervorteile optimal für sich
Das Schweizer Renten- und Steuersystem enthält verschiedene Mechanismen, die speziell darauf ausgelegt sind, Eltern zu schützen. Diese greifen jedoch nur, wenn Sie sie korrekt geltend machen und verstehen, wie sie ineinandergreifen.
Erziehungsgutschriften sind keine direkten Geldzahlungen. Es handelt sich um fiktive Einkommensbeträge, die Ihrer AHV-Rentenberechnung hinzugefügt werden. Sie entsprechen für jedes Jahr, in dem Sie die Erziehung eines Kindes unter 16 Jahren innehatten, einer festen, beträchtlichen Summe. Bei Ehepaaren wird die Gutschrift automatisch hälftig aufgeteilt. Bei unverheirateten oder geschiedenen Eltern hängt die Zuteilung von der elterlichen Sorge ab und erfordert eine aktive Anmeldung bei Ihrer kantonalen AHV-Ausgleichskasse. Ohne diese Anmeldung geht der Anspruch dauerhaft verloren.
Eine koordinierte Familien-Steuerplanung, die Mutterschaftsentschädigung, Kinderbetreuungskosten und Säule-3a-Beiträge zusammenführt, kann jährlich erhebliche Beträge einsparen. Viele Familien lassen dieses Geld ungenutzt, einfach weil sie die einzelnen Bereiche isoliert betrachten.
- Ziehen Sie Kinderbetreuungskosten in Ihrer kantonalen Steuererklärung ab
- Tätigen Sie nach der Elternzeit freiwillige Einkäufe in die Pensionskasse: Diese sind vollständig steuerabzugsfähig und schließen direkt Lücken in der beruflichen Vorsorge
- Wenn Sie nicht erwerbstätig sind, zahlen Sie den Mindestbeitrag für Nichterwerbstätige in die AHV, um dauerhafte Lücken in Ihrem Versicherungsausweis zu vermeiden
- Prüfen Sie, ob Ihre Pensionskasse einen reduzierten Koordinationsabzug anwendet, der Ihrem Beschäftigungsgrad entspricht
Zusammenarbeit mit einem Finanzberater für die Zukunft Ihrer Familie
Professionelle Finanzberatung für Familien ist dann am effektivsten, wenn sie Vorsorge, Steuern, Versicherungen und Anlagen ganzheitlich betrachtet. Ein guter Berater prüft nicht nur Ihr Portfolio, sondern analysiert das Zusammenspiel zwischen Ihrer beruflichen Vorsorge, der Säule 3a, Familienzulagen und Ihrer steuerlichen Situation, um Optimierungspotenziale aufzudecken.
Achten Sie bei der Wahl eines Beraters auf spezifische Erfahrung im Schweizer Vorsorgerecht und in der Finanzplanung für Familien. Honorarberater, die auf Stundenbasis abrechnen, anstatt Provisionen für Produktverkäufe zu erhalten, bieten in der Regel objektivere Empfehlungen. Qualifikationen wie ein eidgenössischer Fachausweis als Finanzplaner oder ein CAS in Finanzplanung sind gute Indikatoren für Fachkompetenz.
Eine finanzielle Familienanalyse sollte Themen wie Vorsorgelücken, eine dem Einkommen entsprechende Anlagestrategie, steuerliche Effizienz für beide Partner sowie Nachlassplanung abdecken. Regelmäßige Überprüfungen, die an Meilensteine wie den Wiedereinstieg in den Beruf, eine Änderung des Arbeitspensums oder den Übertritt eines Kindes in die Sekundarschule angepasst sind, halten den Plan aktuell.
- Bringen Sie zu jedem Erstgespräch die Vorsorgeausweise beider Partner mit
- Bitten Sie den Berater, die langfristigen Auswirkungen Ihres aktuellen Arbeitspensums auf die Rente zu modellieren
- Besprechen Sie, ob ein freiwilliger Einkauf in die Pensionskasse im laufenden Steuerjahr sinnvoll ist
- Überprüfen Sie Ihren Versicherungsschutz bei Invalidität und Tod, da hier bei Teilzeitarbeit häufig Lücken bestehen
Marmot Finance ist spezialisiert auf Vermögensverwaltung für Frauen und Familien in der Schweiz und kombiniert persönliche Beratung mit praktischen Finanzplanungstools. Als FINMA-akkreditierter Vermögensverwalter unterstützt Marmot Finance Kunden dabei, die spezifischen Vorsorge- und Anlageherausforderungen während der Familienphase zu meistern.
Kindern den Umgang mit Geld vermitteln und generationenübergreifendes Vermögen planen
Finanzielle Bildung bei Kindern entwickelt sich am effektivsten durch eine frühzeitige, praktische Einbindung in finanzielle Entscheidungen des Haushalts. Zu erklären, warum die Familie spart, wie ein Bankkonto funktioniert oder was ein Budget bedeutet, vermittelt Kindern einen konkreten Rahmen, den abstrakte Lektionen nicht bieten können.
Altersgerechte Methoden sind entscheidend. Für jüngere Kinder schafft ein einfaches Drei-Gläser-System für Ausgeben, Sparen und Teilen die Gewohnheit des bewussten Umgangs mit Geld. Teenager können an Zinseszins, Anlagekonten und das Konzept der Altersvorsorge herangeführt werden – besonders in der Schweiz, wo ein frühes Verständnis des Drei-Säulen-Systems einen echten Vorteil bietet.
Auf struktureller Ebene sollte die langfristige Vermögensplanung für Familien in der Schweiz Testamente, Begünstigtenregelungen bei Vorsorgekonten und bei größeren Vermögen die Nutzung von Stiftungen oder strukturierten Schenkungen umfassen. Die Schweiz erhebt keine direkte Erbschaftssteuer auf Bundesebene, doch die kantonalen Regelungen variieren; direkte Nachkommen sind in den meisten Kantonen befreit. Schenkungen zu Lebzeiten können je nach Empfänger und Betrag der kantonalen Schenkungssteuer unterliegen, weshalb vor der Übertragung größerer Vermögenswerte eine professionelle Beratung ratsam ist.
- Eröffnen Sie frühzeitig ein Sparkonto auf den Namen Ihres Kindes und lassen Sie es am Wachstum teilhaben
- Besprechen Sie das Familienbudget altersgerecht, damit Geld kein Tabuthema ist
- Überprüfen Sie regelmäßig die Begünstigtenregelungen Ihrer Säule-3a- und Pensionskassenkonten
- Konsultieren Sie einen Notar oder Spezialisten für Nachlassplanung bei der Erstellung oder Aktualisierung Ihres Testaments
Absicherung und Versicherungen: Was Familien in der Schweiz oft übersehen
Versicherungslücken gehören zu den häufigsten und kostspieligsten Versäumnissen in der finanziellen Familienplanung. Viele Schweizer Familien sind doppelt unfallversichert, während der Schutz bei Invalidität und Einkommensverlust unzureichend ist – insbesondere, wenn ein Partner das Arbeitspensum reduziert.
Die staatliche Invalidenversicherung (IV) bietet eine Grundabsicherung, doch die Ersatzquote reicht bei Teilzeitarbeit oft nicht aus, um den Lebensstandard der Familie zu halten. Eine private Invaliditätsabsicherung, sei es über die Pensionskasse des Arbeitgebers oder eine separate Police, schließt diese Lücke. Prüfen Sie Ihren Vorsorgeausweis auf die Invaliditätsleistung und vergleichen Sie diese mit Ihren tatsächlichen monatlichen Ausgaben.
Eine Lebensversicherung ist besonders für Mütter relevant, die ihr Einkommen für die Kinderbetreuung reduziert haben. Wenn der Finanzplan der Familie darauf basiert, dass beide Partner wieder voll erwerbstätig sind, führt der Tod oder die langfristige Invalidität eines Partners zu einer strukturellen Lücke, die durch Versicherungen abgedeckt werden sollte. Unverheiratete Paare sind zusätzlich gefährdet: Ohne einen registrierten Partnerschaftsvertrag hat der überlebende Partner keinen automatischen Anspruch auf die Pensionskassengelder des Verstorbenen.
- Überprüfen Sie jährlich alle bestehenden Versicherungspolicen und eliminieren Sie echte Doppelversicherungen
- Priorisieren Sie die Invaliditäts- und Einkommensabsicherung gegenüber ergänzenden Gesundheitsleistungen
- Unverheiratete Mütter sollten ihre Lebensgemeinschaft bei der Pensionskasse melden, um einen Begünstigtenanspruch zu etablieren
- Erwägen Sie eine Risikolebensversicherung, falls Ihre Hypothek oder Familienausgaben bei einem Einkommensausfall nicht tragbar wären
Finanzplanung für Familien: Vorsorge, Zulagen und langfristige Ziele
Eine Familienfinanzplanung in der Schweiz muss das Drei-Säulen-System, Familienzulagen sowie die spezifischen Meilensteine der Mutterschaft berücksichtigen – von den Kinderbetreuungskosten über das Studium bis hin zur Pensionierung.
Bildungskosten sind ein konkretes Planungsziel. Ausgaben für Zahnspangen, Universität und Freizeitaktivitäten können sich über die Schuljahre auf 10.000 bis 15.000 CHF pro Kind summieren; ein frühzeitiger Sparplan nimmt hier den Druck. Je nach Zeithorizont und steuerlicher Situation sind ein Säule-3a-Konto oder ein Wertschriftendepot auf den Namen des Kindes sinnvolle Instrumente.
Die finanziellen Meilensteine für Familien, die am meisten zählen, kommen oft unerwartet: die Kündigung eines Partners, ein gesundheitlicher Vorfall oder die Entscheidung, eine berufliche Auszeit zu verlängern. Es wird empfohlen, vor aggressiven Investitionen eine liquide Reserve von drei bis sechs Monatsausgaben aufzubauen – ein Schritt, der zugunsten renditestärkerer Anlagen oft übersprungen wird.
Für Mütter kurz vor der Pensionierung ermöglicht die AHV-21-Reform einen flexiblen Vorbezug der Altersrente zwischen 20 % und 80 %, was einen schrittweisen Ausstieg aus dem Erwerbsleben erleichtert. Frauen der Jahrgänge 1961 bis 1969 gehören zur Übergangsgeneration und haben je nach Geburtsjahr und durchschnittlichem Einkommen möglicherweise Anspruch auf einen monatlichen Rentenzuschlag von bis zu 160 CHF.
- Setzen Sie für jeden wichtigen Familienmeilenstein spezifische Sparziele und überprüfen Sie diese jährlich
- Bauen Sie eine liquide Notreserve auf, bevor Sie die Investitionsbeiträge erhöhen
- Modellieren Sie Ihre voraussichtliche AHV-Rente anhand Ihres individuellen Auszugs der kantonalen Ausgleichskasse
- Gehen Sie die geschlechtsspezifische Vermögenslücke proaktiv an, anstatt darauf zu hoffen, dass sich strukturelle Rentennachteile von selbst lösen
Wichtige Erkenntnisse
Mütter in der Schweiz können durch die Kombination von Säule-3a-Beiträgen, Erziehungsgutschriften und koordinierter Steuerplanung die Rentenlücke schliessen und in jeder Phase der Mutterschaft ein nachhaltiges Familienvermögen aufbauen.
Empfohlen
- Gender Gap Wealth Management: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Langfristige Vermögensplanung in der Schweiz: Generationenvermögen sichern
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Finanzieller Lebenszyklus-Leitfaden für Frauen in der Schweiz