Wenn ein Partner in der Schweiz aus dem Erwerbsleben aussteigt, sind die finanziellen Auswirkungen oft weitreichender als erwartet. Die unmittelbare Priorität ist dreigeteilt: Passen Sie Ihr Haushaltsbudget an das reduzierte Einkommen an, sichern Sie die AHV-Beiträge des nicht erwerbstätigen Partners, um dauerhafte Lücken zu vermeiden, und bauen Sie vor Beginn der Auszeit einen Notgroschen auf oder erhalten Sie diesen.
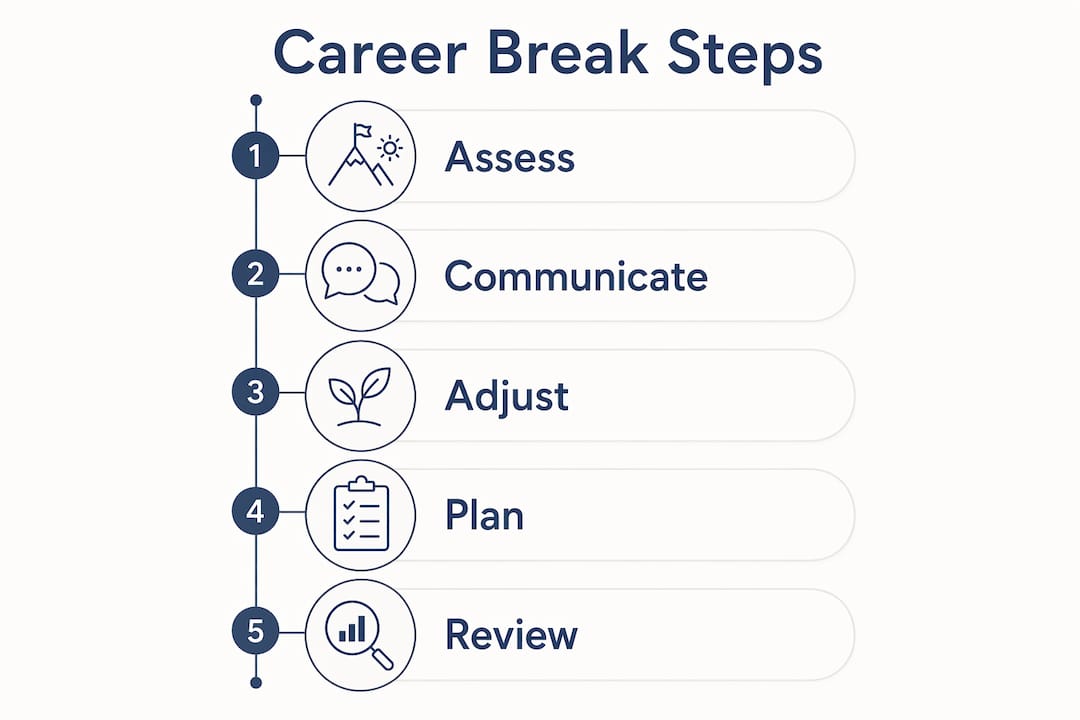
Hier ist eine praktische Checkliste für den Start:
- Berechnen Sie Ihr monatliches Budget auf Basis eines Einkommens neu und berücksichtigen Sie dabei Fixkosten wie Miete, Krankenkassenprämien und Steuerzahlungen
- Prüfen Sie, ob der nicht erwerbstätige Partner den AHV-Mindestbeitrag eigenständig leisten muss oder ob die Beiträge des erwerbstätigen Partners beide abdecken
- Legen Sie vor Beginn der Auszeit die Ausgaben für drei bis sechs Monate auf einem liquiden Sparkonto zurück
- Vereinbaren Sie alle drei Monate einen gemeinsamen Finanzcheck, um Ausgaben und Sparziele neu zu bewerten
- Prüfen Sie die steuerlichen Auswirkungen, wenn ein Partner kein Einkommen erzielt, da sich das steuerbare Gesamteinkommen verschiebt und sich die Strategie bei der Steuererklärung ändern kann
Diese Schritte bilden das Fundament. Die folgenden Abschnitte erläutern jeden Bereich im Detail, unter besonderer Berücksichtigung der Schweizer Vorsorge- und Steuerregeln.
Wie sich eine berufliche Auszeit auf Ihre AHV-Rente in der Schweiz auswirkt
Die AHV-Rente berechnet sich aus der Anzahl der Beitragsjahre und dem durchschnittlichen versicherten Einkommen während des Erwerbslebens. Eine Lücke von nur einem Jahr führt zu einer sogenannten Beitragslücke, und jedes fehlende Jahr reduziert die lebenslange Rente um 2,3 %. Bei der aktuellen maximalen Einzelrente bedeutet dies eine spürbare monatliche Kürzung für den Rest des Lebens.
Die gute Nachricht ist, dass fehlende Jahre innerhalb einer Frist von fünf Jahren rückwirkend nachgezahlt werden können. Nach Ablauf dieser Frist wird die Kürzung dauerhaft. Paare sollten daher regelmässig ihren AHV-Kontoauszug prüfen und bei Lücken schnell handeln.
Für Ehepaare ist die kombinierte AHV-Rente im Jahr 2026 auf 3'780 CHF pro Monat gedeckelt, was 150 % der maximalen Einzelrente entspricht. Diese sogenannte Plafonierung bedeutet, dass die gemeinsame Auszahlung selbst bei lückenlosen Beitragsjahren beider Partner niedriger ausfällt als zwei Einzelrenten. Es ist wichtig, diese Obergrenze bei der gemeinsamen Altersvorsorgeplanung zu berücksichtigen.
Während einer beruflichen Auszeit bleibt der nicht erwerbstätige Partner AHV-pflichtig, solange der Wohnsitz in der Schweiz besteht. Wenn der erwerbstätige Partner mindestens den doppelten AHV-Mindestbeitrag zahlt, gilt der nicht erwerbstätige Partner als mitversichert. Ist dies nicht der Fall, muss sich der nicht erwerbstätige Partner bei der kantonalen AHV-Ausgleichskasse anmelden und den Mindestbeitrag eigenständig entrichten.
Profi-Tipp: Fordern Sie alle zwei bis drei Jahre einen AHV-Kontoauszug bei Ihrer kantonalen Ausgleichskasse an. Lücken lassen sich frühzeitig wesentlich einfacher schliessen als kurz vor der Pensionierung, wenn die fünfjährige Nachzahlungsfrist möglicherweise bereits abläuft.
Praktische Finanzverwaltung während der beruflichen Auszeit
Ein Budget mit nur einem Einkommen erfordert mehr als nur den Verzicht auf unnötige Ausgaben. Der Cashflow des Haushalts muss grundlegend neu bewertet werden, einschliesslich fixer Verpflichtungen, Versicherungskosten und Steuerplanung.
Wichtige Bereiche, die es zu beachten gilt:
- Krankenversicherung: In der Schweiz schliesst jeder Partner eine eigene Police ab. Die Prämien ändern sich nicht, wenn ein Partner aufhört zu arbeiten; planen Sie daher beide Policen in voller Höhe ein. Falls der nicht erwerbstätige Partner zuvor einen Arbeitgeberzuschuss erhielt, entfällt dieser Vorteil und die volle Prämie belastet das Haushaltsbudget.
- Pensionskasse (2. Säule): Während eines unbezahlten Urlaubs entfallen die Arbeitgeber- und Arbeitnehmerbeiträge an die Pensionskasse. Manche Vorsorgeeinrichtungen erlauben freiwillige Weiterzahlungen während einer Auszeit. Wo dies nicht möglich ist, kann ein Einkauf in die Pensionskasse nach der Rückkehr ins Berufsleben das verlorene Kapital teilweise wiederherstellen.
- Gemeinsame versus individuelle Vermögenswerte: In der Schweiz werden Vermögen oder Schulden von Ehepartnern nicht automatisch zusammengelegt. Prüfen Sie, welche Konten, Kredite und Anlagen gemeinsam und welche individuell geführt werden, insbesondere wenn sich durch die Auszeit ändert, wer welche Verpflichtungen bedient.
- Steuererklärung: Da ein Partner kein Einkommen erzielt, sinkt das steuerbare Gesamteinkommen des Haushalts. Dies kann den Grenzsteuersatz senken, wirkt sich aber auch auf Abzüge aus. Ein Steuerberater kann klären, ob Anpassungen bei den Quellensteuerzahlungen oder freiwillige Einzahlungen in die Vorsorge für das laufende Jahr sinnvoll sind.
Profi-Tipp: Falls Ihr Haushalt ein Säule-3a-Konto führt: Der nicht erwerbstätige Partner kann in Jahren ohne AHV-pflichtiges Einkommen keine Beiträge einzahlen. Der erwerbstätige Partner sollte in dieser Zeit die eigenen 3a-Beiträge maximieren, um die private Altersvorsorge auf Kurs zu halten.
Offene Kommunikation über Geld ist nicht nur eine gute Angewohnheit. Paare, die regelmäßige Finanz-Check-ins einplanen – selbst wenn es nur ein kurzer monatlicher Abgleich der tatsächlichen Ausgaben mit dem Budget ist –, vermeiden eher das schleichende Anwachsen unkontrollierter Kosten, die über eine mehrjährige Pause hinweg die Ersparnisse aufzehren können.
Gemeinsame Altersvorsorge: Renten und Ersparnisse als Paar koordinieren
Die finanziellen Folgen einer Erwerbspause summieren sich im Laufe der Zeit, insbesondere bei Frauen. Untersuchungen der Universität Neuenburg, auf die sich die NZZ bezieht, ergaben, dass eine Erwerbsunterbrechung zu einem lebenslangen Einkommensverlust von bis zu 900.000 CHF führen kann – eine Zahl, die sowohl den direkten Lohnausfall als auch die langfristigen Auswirkungen auf die Rentenansprüche umfasst. Nur die Hälfte der befragten Frauen konnte die Auswirkungen einer reduzierten Arbeitszeit nach der Familiengründung auf das Einkommen über zehn Jahre hinweg korrekt einschätzen.
Deshalb ist eine gemeinsame Altersvorsorgeplanung – statt einer individuellen – der richtige Rahmen für Paare, die vor einer Erwerbspause stehen. Mehrere schweizspezifische Regeln bestimmen, wie diese Planung funktionieren sollte.
Die oben erwähnte AHV-Plafonierung bedeutet, dass die kombinierte Auszahlung gedeckelt ist, wenn beide Partner gleichzeitig ihre Rente beziehen. Geht ein Partner früher in Rente und der andere folgt später, kann die Rente des ersten Partners gekürzt werden, sobald der zweite mit dem Bezug beginnt. Paare sollten beide Szenarien durchspielen, bevor sie den Zeitpunkt des Renteneintritts festlegen.
Was die Pensionskasse betrifft, kann die Staffelung von Kapitalbezügen über zwei verschiedene Steuerjahre hinweg erheblich Steuern sparen. Die Steuerbehörden summieren die Kapitalbezüge beider Partner innerhalb desselben Kalenderjahres, und auf die Gesamtsumme wird der progressive Steuersatz angewendet. Wenn die Bezüge so aufgeteilt werden, dass ein Partner am Ende eines Jahres und der andere zu Beginn des Folgejahres auszahlt, lässt sich diese Progression durchbrechen.
Einkäufe in die Pensionskasse sind ein weiteres Instrument, das frühzeitig geprüft werden sollte. Der Einkauf von fehlenden Beitragsjahren ist finanziell umso vorteilhafter, je früher er erfolgt, da das Kapital mehr Zeit hat, innerhalb der Kasse zu wachsen. Eine koordinierte Vorsorgeanalyse, idealerweise ab etwa 40 Jahren, gibt Paaren genügend Vorlaufzeit, um Einkäufe zu tätigen, den Rentenzeitpunkt anzupassen und die Auszahlungen der Säule 3a über mehrere Jahre zu strukturieren. Der Leitfaden von Marmot Finance zur Optimierung der Schweizer Altersvorsorge behandelt diese Koordination im Detail.
Profi-Tipp: Säule-3a-Konten können ab 60 (Frauen) bzw. 61 Jahren (Männer) bezogen oder bei fortgesetzter Erwerbstätigkeit bis zum 70. Lebensjahr aufgeschoben werden. Mehrere 3a-Konten zu führen und diese in verschiedenen Jahren aufzulösen, ist eine der effektivsten Strategien zur Steuerersparnis für in der Schweiz Ansässige.
Warum professionelle Finanzberatung für Paare in einer Erwerbspause wichtig ist
Das Zusammenspiel von AHV-Regelungen, Pensionskassenvorschriften, Steuerrecht und Haushaltsbudget ist komplex. Ein zertifizierter Finanzplaner, der auf das Schweizer Vorsorge- und Steuersystem spezialisiert ist, kann Lücken identifizieren, die bei einer allgemeinen Budgetprüfung übersehen werden.
Drei Bereiche, in denen professionelle Beratung für Paare in dieser Situation den größten Mehrwert bietet:
- Vorsorgelückenanalyse: Ein Planer kann AHV-Auszüge, Pensionskassenprognosen und Säule-3a-Guthaben zusammenführen, um die tatsächliche Rentenlücke durch die Pause aufzuzeigen und die Kosten für deren Schließung durch Einkäufe oder zusätzliche Beiträge zu berechnen.
- Steuerkoordination: Entscheidungen darüber, wann Rentenkapital bezogen wird, wie Säule-3a-Auszahlungen aufgeteilt werden und ob Steuerzahlungen während der Pause angepasst werden sollten, hängen eng zusammen. Steuerberatung von einem Spezialisten, der die Situation beider Partner ganzheitlich versteht, vermeidet kostspielige Fehler.
- Bewusstsein für geschlechtsspezifische Auswirkungen: Untersuchungen zeigen konsistent, dass die finanziellen Kosten von Erwerbspausen durch die sogenannte „Child Penalty“ überproportional zu Lasten der Frauen gehen. Ein Planer, der diese Dynamik versteht, kann Strategien entwickeln, die die langfristige finanzielle Position des nicht erwerbstätigen Partners schützen, statt nur den kurzfristigen Cashflow des Haushalts zu betrachten. Die Finanzberatung für Frauen von Marmot Finance geht direkt darauf ein.
Paare, die proaktiv Beratung suchen – noch vor Beginn der Pause –, haben mehr Optionen. Nachträgliche AHV-Zahlungen, Pensionskasseneinkäufe und eine steueroptimierte Abfolge von Auszahlungen erfordern Vorlaufzeit, um sie effektiv umzusetzen.
Wichtige Erkenntnisse
Schweizer Paare, die ihre gemeinsamen Finanzen vor einer Erwerbspause sorgfältig planen, können die langfristigen Rentenansprüche beider Partner schützen und unnötige Steuerlasten vermeiden.
Die Perspektive eines Finanzplaners auf Erwerbspausen und die Finanzen von Paaren
Paare, die zu uns kommen, nachdem sie bereits eine Erwerbspause eingelegt haben, bereuen oft dasselbe: Sie haben das laufende Budget gut im Griff gehabt, aber erst Jahre später an die Rente gedacht. Zu diesem Zeitpunkt war das fünfjährige Zeitfenster für AHV-Nachzahlungen für einige der fehlenden Jahre bereits geschlossen, und die Kosten für einen Pensionskasseneinkauf waren erheblich gestiegen.
Was meiner Meinung nach konsequent unterschätzt wird, ist der Zinseszinseffekt des Verlusts. Eine zweijährige Erwerbspause bedeutet nicht nur den Wegfall von zwei Jahren an Rentenbeiträgen. Sie fällt oft in die Jahre, in denen die Sparraten der Pensionskasse mit dem Alter steigen, in denen das Zinseszinswachstum auf diese Beiträge am höchsten wäre und in denen das Einkommen des erwerbstätigen Partners zunahm. Die Lücke im Rentenauszug sieht klein aus. Der tatsächliche Rentenausfall ist jedoch weitaus größer.
Es gibt zudem ein strukturelles Problem, das Paare selten offen ansprechen: Die Erwerbspause fällt fast immer auf die Frau. Schweizer Studien zeigen, dass der lebenslange Einkommensverlust durch eine Erwerbsunterbrechung für Frauen in die Hunderttausende gehen kann – und diese Zahl erfasst die Rentenkürzung noch nicht einmal vollständig. Die daraus resultierende finanzielle Abhängigkeit ist real und verdient ein ehrliches Gespräch zwischen den Partnern, das über eine einfache Budgettabelle hinausgeht.
Die praktische Antwort ist eine gemeinsame Planung, die früh begonnen und regelmäßig überprüft wird. Nicht, weil die Finanzen unmöglich kompliziert wären, sondern weil die Entscheidungen auf eine Weise ineinandergreifen, die man leicht übersieht, wenn jeder Partner seine Konten separat verwaltet. Ein koordinierter Plan, der AHV, Pensionskasse, Säule 3a und den zeitlichen Ablauf der Steuerzahlungen umfasst, macht aus einer Reihe von Einzelentscheidungen eine schlüssige Strategie.
Wie Marmot Finance Paare bei der Planung von Erwerbspausen unterstützt
Marmot Finance ist ein FINMA-akkreditierter Vermögensverwalter, der speziell auf Frauen und Familien in der Schweiz ausgerichtet ist. Das Thema Berufspause steht dabei im Mittelpunkt unserer Arbeit. Während ein allgemeiner Finanzberater lediglich das Budget prüft, koordiniert Marmot Finance das Gesamtbild: AHV-Lückenanalyse, Modellierung von Pensionskasseneinkäufen, Staffelung von Säule-3a-Auszahlungen sowie steuereffiziente Vermögensverwaltung in CHF-, EUR- und USD-Konten.
Das Unternehmen kombiniert persönliche Beratung mit digitalen Planungstools, damit Paare ihre Haushaltsfinanzen und Anlagepositionen auch zwischen den Beratungsterminen im Blick behalten können. Für Paare, bei denen sich eine Berufspause unverhältnismäßig stark auf die langfristige finanzielle Sicherheit eines Partners auswirkt, ist dieses Maß an Koordination kein Luxus. Es ist der entscheidende Unterschied zwischen einem Plan, der heute ausgewogen erscheint, und einem, der auch im Ruhestand Bestand hat.
Um Ihre Situation mit einem Spezialisten zu besprechen, kontaktieren Sie Marmot Finance und vereinbaren Sie ein Erstgespräch.
Empfohlen
- Familienfinanzen optimieren: Finanzielle Vorsorge und Planung
- Familienfinanzen optimieren: Finanzielle Vorsorge und Planung
- Finanzielle Unabhängigkeit für Frauen: Auf dem Weg in die Freiheit
- Finanzberatung für Frauen – Unabhängig und clever investieren