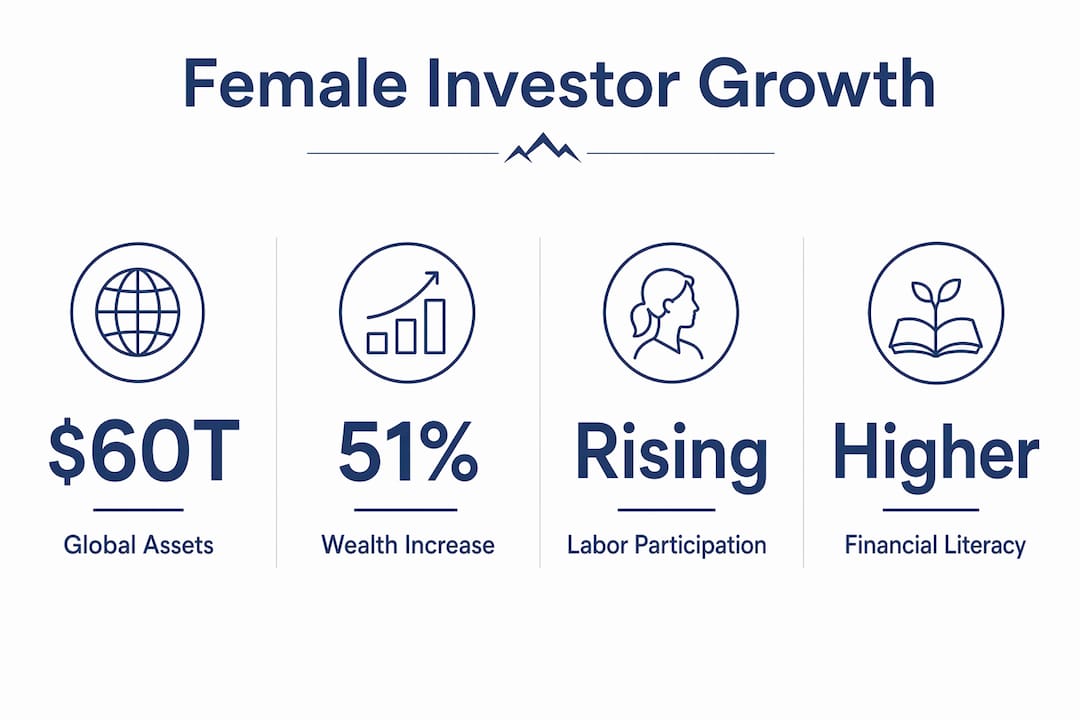
Frauen kontrollieren weltweit schätzungsweise 60 Billionen US-Dollar an verwaltetem Vermögen, und dieser Wert ist zwischen 2018 und 2023 schneller gewachsen als das weltweite Gesamtvermögen. Der Aufstieg der Anlegerin ist kein bloßer Trend – er verändert bereits Kapitalflüsse, Beratungsmodelle und die Produktgestaltung in der gesamten Vermögensverwaltung. Für die Schweiz, wo das Rentensystem, das Erbrecht und die Haushaltsstrukturen spezifische Dynamiken erzeugen, sind die Auswirkungen sowohl dringend als auch konkret.
Zwischen 2018 und 2023 stieg das weltweite Finanzvermögen um 43 %, während das von Frauen kontrollierte Vermögen um 51 % zunahm. Frauen kontrollieren derzeit etwa ein Drittel des privaten Finanzvermögens in der EU und den USA. Schweizer Berater und die Frauen selbst müssen jetzt handeln, denn die Lücke zwischen Vermögensbesitz und aktiver Verwaltung ist nach wie vor groß, und die Kosten des Nichtstuns summieren sich jedes Jahr.
Unmittelbare Auswirkungen für die Schweiz:
- Schätzungsweise 53 % des von Frauen kontrollierten Vermögens bleiben unverwaltet, verglichen mit 45 % bei Männern, was einen erheblichen ungedeckten Beratungsbedarf darstellt.
- Das Schließen dieser Lücke könnte bis 2030 eine globale Chance von rund 10 Billionen US-Dollar bedeuten.
- Schweizer Frauen zeigen starkes Interesse an sicherheitsorientierten Produkten, dennoch geben etwa 38 % an, bisher nicht investiert zu haben und dies auch nicht zu planen, wobei sie oft die wahrgenommene Komplexität als Hindernis nennen.
- Kapitalflüsse in ESG- und Multi-Asset-Strategien werden zunehmend von Anlegerinnen vorangetrieben, was die Produktprioritäten für Schweizer Vermögensverwalter verändert.
- Die Beratungslücke ist sowohl eine kommerzielle Chance als auch ein Risiko: Unverwaltetes Vermögen verliert gegenüber der Schweizer Inflation an Kaufkraft und verpasst den Zinseszinseffekt.
Was treibt das Wachstum des Frauenvermögens an?
Mehrere strukturelle Kräfte haben zusammengewirkt, um das von Frauen kontrollierte Vermögen zu beschleunigen. Ihr Verständnis hilft sowohl Beratern als auch Frauen dabei, zukünftige Entwicklungen vorherzusehen.
Der unmittelbarste Treiber ist die intergenerationelle Vermögensübertragung. Mit dem Altern der Babyboomer-Generation geht ein erheblicher Teil des geerbten Vermögens an Frauen über, sei es als überlebende Ehepartnerinnen oder als direkte Erben. Scheidungen und Haushaltsumstrukturierungen tragen ebenfalls dazu bei: Frauen, die sich aus langjährigen Partnerschaften lösen, übernehmen oft die Kontrolle über Vermögenswerte, die sie zuvor ihrem Ehepartner zur Verwaltung überlassen hatten. Dies sind keine schleichenden Veränderungen, sondern diskrete, hochvolumige Ereignisse, die in kurzer Zeit beträchtliche Summen bewegen.
Auch die wirtschaftliche Teilhabe hat sich wesentlich verändert. Die Erwerbsquote von Frauen in der Schweiz ist stetig gestiegen, und mehr Frauen als je zuvor in der Geschichte des Landes bekleiden heute Führungspositionen und Verwaltungsratsmandate. Unternehmertum ist ein weiterer Kanal: Von Frauen gegründete Unternehmen generieren Vermögen, das letztlich eine professionelle Verwaltung erfordert, auch wenn Schweizer Risikokapitalgeber immer noch nur etwas mehr als 7 % der Finanzmittel an Unternehmen mit weiblichen CEOs vergeben, eine Zahl, die verdeutlicht, wie viel Raum für Wachstum noch besteht. Die Lohnlücke zwischen den Geschlechtern in der Schweiz hat sich verringert, wenn auch nicht geschlossen, und ein höheres Einkommen führt direkt zu einem größeren investierbaren Überschuss.

Auch kulturelle und informationelle Veränderungen spielen eine Rolle. Jüngere Kohorten von Schweizer Frauen treten mit einer höheren Finanzkompetenz in den Arbeitsmarkt ein als frühere Generationen, teilweise weil digitale Plattformen die Lernhürden gesenkt haben. Fintech-Tools, Online-Communities und zugängliche Bildungsinhalte haben dazu geführt, dass sich Investieren weniger wie eine Spezialdisziplin anfühlt. Die Zahl der weiblichen Direktkunden bei der Saxo Bank Schweiz stieg zwischen 2021 und 2026 um 40 %, und der Frauenanteil bei neuen Konten mit Einzahlungen erreichte 2026 (Stand: laufendes Jahr) 28,9 % – ein klares Signal für eine zunehmende Beteiligung.
Das Schweizer Drei-Säulen-System fügt eine spezifische Dimension hinzu. Frauen, die aufgrund von Betreuungsaufgaben Erwerbsunterbrechungen einlegen, sammeln geringere Guthaben in der 2. Säule (BVG) an als Männer, was eine strukturelle Lücke schafft, die durch freiwillige Beiträge in die Säule 3a teilweise ausgeglichen werden kann. Das Bewusstsein für diese Lücke wächst und motiviert mehr Frauen dazu, sich früher und bewusster mit ihrer Altersvorsorge zu befassen.
Wie sich Anlegerinnen in der Schweiz tatsächlich verhalten
Das Verhaltensprofil von Anlegerinnen ist nuancierter als das Schlagwort „risikoscheu“, das in manchen Beratungskreisen immer noch kursiert. Ein korrektes Verständnis verändert die Art und Weise, wie Portfolios aufgebaut und Beratungsgespräche geführt werden sollten.
Vermögenspräferenzen und Allokationstendenzen:
- Vorsorgeprodukte (Säule 2 und Säule 3a) sind der häufigste Einstiegspunkt für Schweizer Frauen, oft weil die Beiträge automatisch und nicht diskretionär erfolgen.
- Fonds und ETFs sind das bevorzugte Vehikel für diejenigen, die aktiv investieren, was eine Präferenz für Diversifikation gegenüber der Auswahl von Einzelaktien widerspiegelt.
- Immobilien bleiben ein bedeutender Vermögensspeicher, insbesondere für ältere Kohorten, obwohl die Schweizer Immobilienpreise den direkten Erwerb für jüngere Frauen zunehmend erschweren.
- Die Krypto-Akzeptanz unter Anlegerinnen ist geringer als bei männlichen Kollegen, was mit der in Schweizer Umfragen dokumentierten Sicherheitsorientierung übereinstimmt.
Risikopräferenzen und Zeithorizonte verdienen eine sorgfältigere Betrachtung. Schweizer Umfragen zeigen konsistent, dass Sicherheit für 57 % der Frauen das wichtigste Kriterium ist, noch vor langfristigem Vermögensaufbau oder Rendite. Das bedeutet nicht, dass Frauen nicht investieren wollen – es bedeutet, dass sie eine klare Erklärung benötigen, wie eine bestimmte Strategie ihr Kapital schützt, bevor sie bereit sind, Volatilität zu akzeptieren. Frauen, die investieren, neigen dazu, Positionen länger zu halten und seltener zu handeln als ihre männlichen Pendants, was unter dem Aspekt des Zinseszinseffekts ein struktureller Vorteil ist.
Das Argument für Multi-Asset-Strategien ist besonders stark. Daten der Saxo Bank Schweiz zeigen, dass Anlegerinnen mit Multi-Asset-Portfolios eine um 1,1 Prozentpunkte höhere Durchschnittsrendite erzielten und mit einer um 12 Prozentpunkte höheren Wahrscheinlichkeit das Jahr mit einer positiven Rendite abschlossen als Anlegerinnen, die nur in einzelne Anlageklassen investierten. Diversifizierung, nicht ein höheres Risiko, ist der entscheidende Performance-Treiber.

Das Interesse an ESG und nachhaltigen Investitionen ist bei Anlegerinnen durchweg höher als bei ihren männlichen Kollegen. Eine werteorientierte Allokation – bei der Kapital gezielt in Unternehmen mit einer starken Umwelt-, Sozial- und Governance-Bilanz gelenkt wird – entspricht dem Bedürfnis nach Sicherheit und Stabilität, da ESG-Screening oft ebenso sehr als Instrument des Risikomanagements wie als ethischer Ansatz verstanden wird.
Digitale Plattformen und Peer-Communities haben die Teilhabe maßgeblich erhöht. Frauen, die sich in Online-Investment-Communities oder auf Fintech-Plattformen austauschen, eröffnen eher Konten und diversifizieren ihre Anlagen häufiger. Die soziale Dimension des Investierens, der Wissensaustausch und die Normalisierung des Themas reduzieren die wahrgenommene Komplexität, die 38 % der Frauen noch vom Einstieg abhält.
Profi-Tipp: Wenn Sie Kundinnen zur Diversifizierung beraten, führen Sie jeweils nur eine neue Anlageklasse ein, anstatt ein komplett umstrukturiertes Portfolio zu präsentieren. Wenn Sie jede Ergänzung als Schritt zur Risikominimierung und nicht als Maßnahme zur Renditesteigerung darstellen, entspricht dies dem Sicherheitsbedürfnis und führt in der Regel zu einer besseren Akzeptanz und Umsetzung.
Was der Aufstieg von Anlegerinnen für Märkte und Berater bedeutet
Die wirtschaftlichen Auswirkungen des wachsenden Anteils von Anlegerinnen sind erheblich. Vermögensverwalter, die dies als Nische und nicht als Mainstream-Priorität behandeln, verkennen die Realität der Daten.
Der direkteste Effekt zeigt sich bei den Kapitalflüssen. Da immer mehr Frauen die Kontrolle über geerbtes oder selbst aufgebautes Vermögen übernehmen, wird die Nachfrage nach Multi-Asset-Fonds, Stewardship-Strategien und wirkungsorientierten Produkten steigen. Unternehmen, die bereits glaubwürdige ESG-Angebote aufgebaut haben, sind besser positioniert, um von diesem Trend zu profitieren. Wer dies versäumt, wird es schwerer haben, Kundinnen zu binden, die zunehmend genau wissen, was sie wollen.
Die Beratungslücke ist die größte adressierbare Chance. Die Schließung der Verwaltungslücke zwischen von Frauen und Männern kontrolliertem Vermögen könnte bis 2030 weltweit etwa 10 Billionen US-Dollar ausmachen. In der Schweiz, wo Privatvermögen konzentriert ist und das Drei-Säulen-System regelmäßige Berührungspunkte schafft, werden Berater, die Frauen frühzeitig ansprechen – bei beruflichen Veränderungen, Erbfällen oder Meilensteinen der Altersvorsorge –, Beziehungen aufbauen, die über Jahrzehnte hinweg wachsen.
Preis- und Kommunikationsmodelle müssen angepasst werden. Frauen in der Schweiz bevorzugen tendenziell eine persönliche Beratung, doch ein erheblicher Teil sucht nicht aktiv nach Informationen. Das bedeutet, dass die Ansprache Bildung mit einer echten Einladung verbinden muss, anstatt auf Anfragen zu warten. Fachchinesisch, produktzentrierte Gespräche und unklar erläuterte Gebührenstrukturen schaffen Hürden, die sich überproportional auf Kundinnen auswirken.
Die effektivste Veränderung in der Beratung ist kein neues Produkt, sondern ein anderes Gespräch. Berater, die Ziele, Werte und Lebensereignisse in den Vordergrund stellen statt den Portfolioaufbau, binden Kundinnen deutlich stärker und erhalten mehr Empfehlungen.
Für Produktteams ist die Schlussfolgerung klar: Wealth Management für Frauen ist keine reine Marketingübung. Es erfordert grundlegend andere Onboarding-Prozesse, Kommunikationsrhythmen und Portfolio-Standards. Unternehmen, die diese Fähigkeiten aufgebaut haben – einschließlich FINMA-akkreditierter Verwalter mit einem speziellen Angebot für Frauen und Familien –, profitieren bereits wirtschaftlich davon.
Profi-Tipp: Für Produkt- und Beratungsteams: Überprüfen Sie Ihre Onboarding-Unterlagen auf Fachbegriffe und Zielorientierung. Ersetzen Sie produktorientierte Sprache („Wir bieten einen ausgewogenen Fonds an“) durch ergebnisorientierte Sprache („Dieser Ansatz soll Ihr Kapital schützen und es über zehn Jahre stetig vermehren“). Die Änderung ist klein, die Wirkung auf das Vertrauen der Kundin ist groß.
Was dies konkret für Frauen in der Schweiz bedeutet
Das Schweizer Rechts- und Vorsorgesystem schafft spezifische Rahmenbedingungen, die sich vom europäischen Umfeld unterscheiden. Frauen, die sich in diesen Strukturen bewegen, profitieren davon, die wichtigsten Hebel zu kennen.
Dynamik von Säule 2 und Säule 3a:
Frauen, die Erwerbspausen einlegen, ihr Arbeitspensum für die Betreuung reduzieren oder in Teilzeit arbeiten, bauen deutlich geringere BVG-Guthaben (Säule 2) auf als Männer in vergleichbaren Einkommensklassen. Da unterhalb einer bestimmten Schwelle keine Beitragspflicht zur Säule 2 besteht, haben Teilzeitbeschäftigte – eine Gruppe, in der Frauen überrepräsentiert sind – unter Umständen gar keine berufliche Vorsorge. Freiwillige Einzahlungen in die Säule 3a sind der steuerlich effizienteste Weg, um diese Lücke zu schließen: Die Beiträge sind vom steuerbaren Einkommen abziehbar und das Guthaben wächst bis zur Auszahlung steuerfrei.
Erbschaften und Vermögensübertragungen in der Schweiz unterliegen sowohl kantonalen als auch eidgenössischen Regeln. Die Revision des Erbrechts von 2023 hat die Testierfreiheit durch die Reduzierung der Pflichtteile für Nachkommen erweitert. Frauen, die Vermögen erben, sollten sich spezifisch beraten lassen, ob Konten zusammengelegt werden sollten, wie ausländische Vermögenswerte in der Schweizer Steuererklärung zu behandeln sind und ob ein Ehevertrag oder ein Nachlassplan aktualisiert werden muss.
Eine kurze Checkliste für Ihr nächstes Beratungsgespräch:
- Überprüfen Sie Ihren Vorsorgeausweis (Säule 2) und identifizieren Sie Lücken durch Erwerbspausen oder Teilzeitarbeit.
- Bestätigen Sie, ob Sie jährliche Einzahlungen in die Säule 3a tätigen und ob der Betrag für Ihre Steuerklasse optimiert ist.
- Bitten Sie Ihren Berater, Ihnen die aktuelle Vermögensallokation über alle Konten hinweg zu zeigen, einschließlich der Vorsorgegelder.
- Klären Sie, wie Ihre Vermögenswerte rechtlich gehalten werden und ob Ihr Nachlassplan Ihre aktuellen Wünsche widerspiegelt.
- Fragen Sie gezielt nach ESG- oder nachhaltigen Fondsmöglichkeiten innerhalb Ihrer bestehenden Vorsorge- oder Anlagekonten.
- Wenn Sie eine Erbschaft erhalten haben oder erwarten, bitten Sie um eine Konsolidierungsprüfung, bevor Sie Anlageentscheidungen treffen.
Schweizer Frauen finden maßgebliche Informationen zu Vorsorgerechten und Erbregeln beim Bundesamt für Sozialversicherungen (BSV) und bei der Eidgenössischen Steuerverwaltung. Für anlagespezifische Fragen bietet das FINMA-Register der bewilligten Verwalter einen ersten Anhaltspunkt zur Überprüfung der Qualifikationen Ihres Beraters.
Erkenntnisse aus der Schweiz: Was die Daten zeigen
Die Daten von Schweizer und europäischen Plattformen weisen konsistent in eine Richtung: Frauen, die in diversifizierte Multi-Asset-Portfolios investieren, erzielen bessere Ergebnisse als diejenigen, die nur eine Anlageklasse halten oder ihr Vermögen vollständig in bar belassen.
Die Kundendaten der Saxo Bank Schweiz liefern die anschaulichste quantitative Illustration für den Schweizer Markt. Anlegerinnen mit Multi-Asset-Portfolios erzielten eine um 1,1 Prozentpunkte höhere durchschnittliche Jahresrendite als Anlegerinnen mit nur einer Anlageklasse und schlossen das Jahr mit einer um 12 Prozentpunkte höheren Wahrscheinlichkeit mit einem positiven Ergebnis ab. Das bedeutet nicht, dass Frauen mehr Risiko eingehen müssen – es bedeutet, dass Klumpenrisiken, oft in einem einzigen Fonds oder einer einzigen Immobilie, der Hauptgrund für schlechtere Ergebnisse sind.
Frauen, die ein über Aktien, Anleihen und Sachwerte diversifiziertes Portfolio halten, gehen kein höheres Risiko ein als diejenigen, die Bargeld oder einen einzelnen Fonds halten. Sie gehen ein anderes Risiko ein, das auf unkorrelierte Quellen verteilt ist, was historisch gesehen zu stabileren langfristigen Ergebnissen führt.
Die Erfahrung von Marmot Finance mit über 350 Frauen in der Schweiz bestätigt dies. Kundinnen, die eine maßgeschneiderte Portfoliostrategie verfolgen, die ihre Vorsorgegelder, freiwilligen Ersparnisse und etwaiges geerbtes Vermögen sowie ihr Risikoprofil einbezieht, erhalten in der Regel bereits im ersten Jahr einen klareren Überblick über ihre finanzielle Situation. Der Prozess der Konsolidierung von Konten und der Zuordnung von Zielen zu spezifischen Asset-Allokationen ist an sich wertvoll, unabhängig von der Marktrendite.
Marmot erfasst die Ergebnisse der Kundinnen durch strukturierte jährliche Überprüfungen, wobei alle Daten vor der Berichterstattung anonymisiert und aggregiert werden. Individuelle Kundendaten werden nicht an Dritte weitergegeben.
Profi-Tipp: Wenn Sie derzeit in einen einzelnen Fonds oder eine einzelne Anlageklasse investieren, ist der praktischste erste Schritt nicht der Wechsel, sondern die Ergänzung. Die Einführung einer ergänzenden Anlageklasse, wie etwa eines globalen Anleihenfonds neben einem Aktienfonds, reduziert das Klumpenrisiko, ohne dass eine vollständige Umstrukturierung des Portfolios erforderlich ist. Nutzen Sie einen Finanzplanungsrechner, um zu modellieren, wie sich unterschiedliche Allokationen auf Ihre prognostizierten Ergebnisse über einen Zehnjahreshorizont auswirken.
Ein praktischer Leitfaden: Die nächsten Schritte
Egal, ob Sie als Frau gerade erst mit dem Investieren beginnen oder als Beraterin oder Berater weibliche Kunden besser betreuen möchten – die folgenden Schritte basieren auf den oben genannten Erkenntnissen.
Für Frauen in der Schweiz:
- Beginnen Sie mit Ihrer Vorsorge. Loggen Sie sich in Ihr BVG-Konto ein und fordern Sie eine Vorsorgeprognose an. Wenn Sie Lücken durch Erwerbsunterbrechungen haben, fragen Sie Ihre Pensionskasse, ob Sie freiwillige Einkäufe tätigen können.
- Eröffnen oder maximieren Sie ein Säule-3a-Konto. Die jährliche Einzahlungsgrenze wird vom Bundesamt für Sozialversicherungen festgelegt und ändert sich regelmäßig; prüfen Sie den aktuellen Betrag vor Ende des Steuerjahres.
- Erfassen Sie alle Ihre Konten. Listen Sie jedes Sparkonto, Anlagekonto und Vorsorgekonto auf, das Sie besitzen. Viele Frauen stellen fest, dass sie über mehr Vermögen verfügen als gedacht, sobald sie sich einen Gesamtüberblick verschaffen.
- Überprüfen Sie Ihre Asset-Allokation. Wenn alles in bar oder in einem einzigen Fonds liegt, besteht ein Klumpenrisiko. Fragen Sie Ihren Berater oder nutzen Sie ein Online-Tool, um eine einfache Allokation mit zwei oder drei Anlageklassen zu modellieren.
- Fragen Sie nach den Gebühren. Verlangen Sie eine klare Aufschlüsselung aller Kosten, einschließlich Fondsverwaltungsgebühren, Plattformgebühren und Beraterhonoraren. In der Schweiz sind diese zwar reguliert, werden aber nicht immer proaktiv offengelegt.
- Erwägen Sie ESG-Optionen. Die meisten Schweizer Pensionskassen und Banken bieten mittlerweile nachhaltige Anlagemöglichkeiten innerhalb der Säule 3a und bei Vermögensverwaltungsmandaten an. Fragen Sie gezielt nach, ob Ihre aktuelle Allokation diese beinhaltet.
- Überprüfen Sie Ihre Nachlassplanung. Wenn Sie kein Testament haben oder dieses seit einem wichtigen Lebensereignis nicht mehr aktualisiert haben, ist dies die wichtigste nicht-anlagerelevante Aufgabe auf dieser Liste.
Fragen an Ihren Berater – und die Antworten, die Sie erwarten sollten:
- „Wie sieht meine aktuelle Asset-Allokation über alle Konten hinweg aus, inklusive Vorsorge?“ Ein guter Berater kann dies sofort oder innerhalb eines Gesprächs beantworten.
- „Wie steht mein Säule-2-Guthaben im Vergleich zu meinem Bedarf im Ruhestand?“ Die Antwort sollte eine konkrete Prognose enthalten, keine allgemeine Aussage.
- „Wie hoch sind die Gesamtkosten, die ich zahle?“ Die Antwort sollte ein Prozentsatz des verwalteten Vermögens sein, aufgeschlüsselt nach Kostenarten.
- „Haben Sie Erfahrung in der Beratung von Frauen bei Erbschaften oder Scheidungen?“ Erfahrung mit der Planung bei Lebensereignissen ist ein wichtiges Unterscheidungsmerkmal.
Für Berater, die weibliche Kunden betreuen:
- Stellen Sie in jedem ersten Gespräch Ziele und Lebensereignisse in den Vordergrund, nicht den Portfolioaufbau.
- Stellen Sie nach den Gesprächen schriftliche Zusammenfassungen in einfacher Sprache ohne Fachbegriffe zur Verfügung.
- Sprechen Sie proaktiv die Säule 3a und die BVG-Lückenanalyse bei jeder Kundin an, die eine Erwerbsunterbrechung hatte.
- Bauen Sie ein Empfehlungsnetzwerk auf, das Anwälte für Familienrecht und Steuerberater umfasst, da Lebensereignisse, die Vermögensumschichtungen auslösen, selten nur einen Experten betreffen.
- Bieten Sie Bildungsinhalte als ersten Kontaktpunkt für Frauen an, die noch nicht bereit zum Investieren sind. Die Ressourcen zu Frauen und Finanzen bei Marmot Finance zeigen, wie das in der Praxis aussieht.
Wichtige Erkenntnisse
Das Vermögen von Frauen wächst schneller als das weltweite Gesamtvermögen, und die Beratungslücke in der Schweiz stellt sowohl ein erhebliches Risiko für Frauen als auch eine bedeutende Chance für Berater dar, die frühzeitig und durchdacht agieren.
Warum die gängigen Vorurteile über Anlegerinnen immer noch falsch sind
Das Standardnarrativ über Anlegerinnen landet meist bei einem von zwei Punkten: Entweder werden Frauen als homogene Gruppe behandelt, die durch Risikoaversion definiert ist, oder das Thema wird als rein soziales Anliegen mit begrenzter wirtschaftlicher Relevanz dargestellt. Beide Sichtweisen gehen am Kern vorbei und führen zu einer schlechten Beratungspraxis.
Die Darstellung der Risikoaversion ist die schädlichere der beiden, da sie den Wunsch nach Sicherheit mit einer Abneigung gegen Investitionen gleichsetzt – was nicht dasselbe ist. Eine Frau, die ihr Kapital schützen möchte, verlangt nicht nach einem Sparkonto, sondern nach einem Portfolio, das mit Blick auf das Risikomanagement nach unten konstruiert ist. Das ist ein legitimes und anspruchsvolles Anlageziel, das gut zu Multi-Asset-Strategien, kapitalgeschützten Strukturen und einkommensorientierten Allokationen passt. Berater, die „Ich möchte kein Geld verlieren“ hören und darauf mit einer Empfehlung für Bargeld reagieren, werden ihren Kunden nicht gerecht.
Die Sichtweise des „sozialen Nutzens“ führt hingegen eher zu Marketingkampagnen als zu Produktänderungen. Unternehmen, die eine Initiative für „Frauenvermögen“ starten, ohne ihren Onboarding-Prozess, ihre Gebührentransparenz oder ihren Kommunikationsstil anzupassen, werden keine weiblichen Kunden binden. Die Frauen, die heute bedeutende Vermögen aufbauen und erben, sind informiert und werden ihre Geschäfte zu Beratern verlagern, die sie auch als solche behandeln.
Die Daten zeigen deutlich: Wenn sie richtig betreut werden, sind Anlegerinnen exzellente langfristige Kunden. Sie handeln weniger, halten Anlagen länger und empfehlen uns häufiger weiter. Der Vermögenslebenszyklus von Frauen vom ersten Gehalt bis zur Rente ist eine jahrzehntelange Beziehung. Berater, die in den richtigen Momenten – bei beruflichen Veränderungen, Erbschaften oder Meilensteinen der Altersvorsorge – präsent sind, bauen Kundenbeziehungen auf, die nur schwer zu ersetzen sind.
Die Chance in der Schweiz ist real und wird bleiben. Die Frage ist, ob Berater und Vermögensverwalter die nötigen Kompetenzen aufbauen, um diese Zielgruppe richtig zu bedienen, oder ob sie sie weiterhin als zweitrangig behandeln, während das Vermögen anderswohin abwandert.
Marmot Finance: Vermögensverwaltung für Frauen in der Schweiz
Die meisten Vermögensverwaltungsangebote wurden nicht für Frauen konzipiert. Marmot Finance schon. Als einziger FINMA-lizenzierter Vermögensverwalter in der Schweiz, der sich auf Frauen und Familien spezialisiert hat, kombiniert Marmot Finance persönliche Beratung mit digitalen Tools. So entstehen Portfolios, die die Ziele, die Vorsorgesituation und die Werte jeder Kundin widerspiegeln – sei es bei der Säule 3a, einer Erbschaft oder dem Aufbau einer diversifizierten Anlagestrategie von Grund auf.
Über 350 Frauen haben bereits mit Marmot Finance zusammengearbeitet, um ihre finanzielle Situation zu klären und einen Plan zu erstellen, der auch bei großen Lebensveränderungen Bestand hat. Der Service umfasst Konten in CHF, EUR und USD und steht in der Schweiz ansässigen Personen sowie europäischen Kunden mit grenzüberschreitendem Planungsbedarf offen.
Der erste Schritt ist ein Gespräch. Durch professionelle Vermögensverwaltung bei Marmot Finance können Sie ein erstes Treffen vereinbaren, um Ihre aktuelle Situation, Ihre Ziele und eine maßgeschneiderte Strategie zu besprechen. Das Gespräch ist unverbindlich und dient dazu, Ihnen Klarheit zu verschaffen, nicht dazu, Ihnen ein Produkt zu verkaufen.
Wichtige Quellen und weiterführende Literatur
Für diesen Artikel wurden die folgenden Studien und Berichte herangezogen. Schweizer und europäische Quellen wurden bevorzugt; alle Links führen zu Primärquellen oder maßgeblichen Sekundärquellen.
- McKinsey & Company – „The new face of wealth: The rise of the female investor“: Die wichtigste globale Quelle für Statistiken zu von Frauen kontrolliertem Vermögen, der Beratungslücke und der 10-Billionen-Dollar-Chance. Zum Bericht.
- UBS / GFS Bern – „Women’s Perspectives 2026“: Die detaillierteste Schweizer Studie zu den Einstellungen, Motivationen und Hürden von Anlegerinnen. Behandelt Sicherheitspräferenzen, Profile von Nicht-Anlegerinnen und das Beratungsverhalten. Zum Bericht.
- Saxo Bank Schweiz – „Women investors are growing fast and the next opportunity is diversification“: Schweizer Plattformdaten zum Wachstum bei Anlegerinnen, Performance-Unterschieden bei Multi-Asset-Strategien und dem Zinseszinseffekt durch Diversifikation. Zum Artikel.
- SWI swissinfo.ch – „Frauen-Start-ups erhalten nur 7% des Schweizer Risikokapitals“: Daten zur Verteilung von Risikokapital in der Schweiz, die zeigen, wo geschlechtsspezifische Lücken beim Kapitalzugang bestehen. Zum Artikel.
- Startupticker.ch – „Business Angel Groups advocate for diversity“: Umfrageergebnisse zu Hürden für angehende Business Angels in der Schweiz, einschließlich Qualifikationslücken und Netzwerkzugang. Zum Artikel.
- World Economic Forum – „Women shape, influence and revolutionise financial markets“: Breiterer internationaler Kontext zum strukturellen Wandel des finanziellen Einflusses und der Marktteilnahme von Frauen. Zum Artikel.
- Impact Wealth – „The $68 trillion wealth transfer offers women a path to financial empowerment“: Hintergrund zum intergenerationalen Vermögenstransfer und dessen Auswirkungen auf den Vermögensbesitz von Frauen. Zum Artikel.
Dieser Artikel dient der allgemeinen Information und stellt keine Finanz- oder Rechtsberatung dar. Steuerregeln, Vorsorgegrenzen und Erbrecht können sich ändern; klären Sie die für Ihre Situation relevanten Details mit einem qualifizierten Fachmann oder der zuständigen Schweizer Behörde ab.
Empfohlen
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Leitfaden für Anlageportfolios für Schweizer Anlegerinnen | Marmot Finance
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance