Die Nachfrage nach ethischen Geldanlagen wächst, und Frauen treiben diese Entwicklung in der Schweiz so sichtbar voran wie nie zuvor in der Finanzgeschichte des Landes. Das Volumen nachhaltiger Anlagen in der Schweiz erreichte 2026 CHF 1'940 Milliarden, ein Anstieg von 3 % gegenüber dem Vorjahr – und dieser Wandel kommt nicht von ungefähr. Anlegerinnen, die von einer besonderen Kombination aus Werten, Sicherheitsbedürfnis und langfristigem Denken geleitet werden, verändern die Art und Weise, wie die Schweizer Vermögensverwaltungsbranche ihre Produkte entwickelt und vermarktet. Im Folgenden erfahren Sie mehr über die Hintergründe dieser Entwicklung, wie Sie die verschiedenen Labels richtig deuten, welche praktischen Hürden noch bestehen und welche konkreten Schritte Sie heute unternehmen können.
Was die Daten zeigen: Frauen sind die treibende Kraft bei ethischen Geldanlagen in der Schweiz
Die Datenlage ist heute fundierter denn je und stützt sich auf spezifische Schweizer Untersuchungen statt auf pauschale Annahmen.
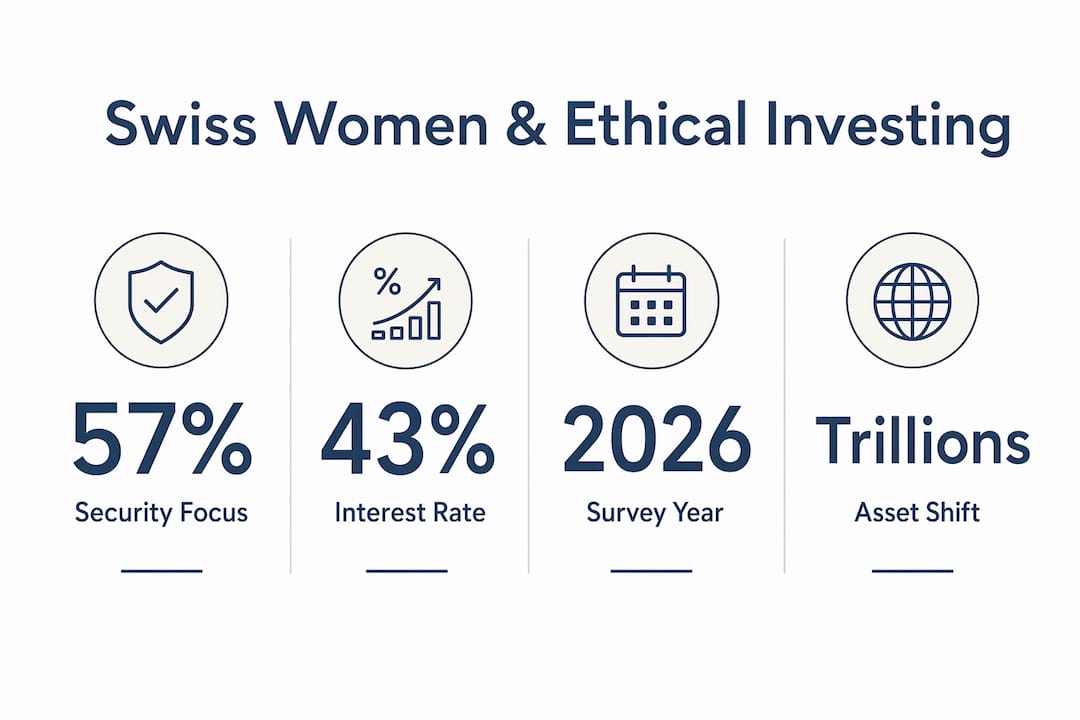
Die Studie „UBS Women’s Perspectives 2026“ befragte Schweizer Frauen zu ihren finanziellen Prioritäten. Das Ergebnis: Für 57 % der Befragten steht Sicherheit an erster Stelle – weit vor der Rendite. Diese Präferenz für Stabilität deckt sich direkt mit den Merkmalen vieler ethischer und ESG-Fonds, die tendenziell Sektoren mit hoher Volatilität ausschließen und Unternehmen mit einer soliden Unternehmensführung bevorzugen.
Die Analyse von Lombard Odier geht noch weiter und warnt, dass der „Great Wealth Transfer“ Billionen an Vermögenswerten auf Erben übertragen wird, die überproportional großen Wert auf eine wertebasierte Verwaltung legen. Ein erheblicher Teil dieses Vermögens wird an Frauen übergehen, was eine strukturelle, langfristige Nachfrage nach ethischen Anlagestrategien schafft, die sich in den Kapitalflüssen erst allmählich bemerkbar macht.
Laut SIX und Sustainable Finance Geneva bekunden rund 43 % der Schweizer Bevölkerung Interesse an nachhaltigen Anlagen, wobei nachhaltiges Investieren heute eher als Mainstream denn als Nische betrachtet wird. Dennoch bleibt eine Lücke bei der tatsächlichen Beteiligung bestehen. Dieselbe UBS-Studie ergab, dass etwa 38 % der Schweizer Frauen keine Wertpapiere halten, was bedeutet, dass ein großer Teil potenzieller ethischer Anlegerinnen den Markt noch nicht erschlossen hat.
Die Gender Lens Initiative for Switzerland (GLIS), koordiniert durch Sustainable Finance Geneva, hat ebenfalls eine wachsende Aktivität im Bereich „Gender Lens Investing“ dokumentiert, wenngleich Experten anmerken, dass Daten zu tatsächlichen Fondsmittelzuflüssen noch lückenhaft sind. Die Richtung ist klar; die Messinfrastruktur muss jedoch noch aufholen.
Was „ethisch“, „ESG“ und „Impact Investing“ bedeuten und wie man Schweizer Labels liest
Diese Begriffe werden in Marketingunterlagen oft synonym verwendet, beschreiben jedoch grundlegend unterschiedliche Ansätze. Wenn Sie die Unterschiede kennen, können Sie gezieltere Fragen stellen und vermeiden, sich von einem Label in die Irre führen zu lassen.
Ethisches Investieren ist die breiteste Kategorie. Es bedeutet, persönliche oder institutionelle Werte auf Anlageentscheidungen anzuwenden, meist durch den Ausschluss von Sektoren oder Unternehmen, die diesen Werten widersprechen. Zu den häufigen Ausschlüssen gehören Tabak, Waffen, Glücksspiel und die Förderung fossiler Brennstoffe. Der Ansatz basiert weitgehend auf einem negativen Screening: Sie definieren, was Sie nicht besitzen möchten.
ESG-Investieren nutzt einen strukturierten Analyserahmen. Umwelt-, Sozial- und Governance-Faktoren (ESG) werden bewertet und in den Anlageprozess integriert, entweder um Unternehmen mit schlechter Performance auszuschließen oder um ein Portfolio stärker auf Unternehmen mit hohen ESG-Ratings auszurichten. ESG ist eine Methodik, kein Wertebekenntnis. Ein Fonds kann bei ESG-Kennzahlen gut abschneiden und dennoch Unternehmen halten, die manche Anleger als problematisch empfinden, da das Rating die Managementqualität und das Risikoprofil widerspiegelt und nicht auf moralischen Urteilen basiert.
Impact Investing geht einen Schritt weiter. Es zielt neben finanziellen Erträgen auf messbare, positive Auswirkungen ab, typischerweise in Bereichen wie saubere Energie, bezahlbarer Wohnraum oder Zugang zur Gesundheitsversorgung. Von Impact-Fonds wird erwartet, dass sie über das berichten, was sie tatsächlich erreicht haben – nicht nur darüber, was sie ausgeschlossen oder wie sie bewertet haben.
Gender Lens Investing ist ein Teilbereich des Impact Investing, der gezielt auf die Gleichstellung der Geschlechter ausgerichtet ist – sei es durch Investitionen in Unternehmen mit starker weiblicher Führung, in Produkte für Frauen oder in Lieferketten, die die wirtschaftliche Teilhabe von Frauen fördern. Die 2X-Kriterien bieten hierfür einen praktischen Messstandard: Sie bewerten die Vertretung von Frauen in Führungspositionen, die Zusammensetzung der Belegschaft und den Zugang zu Finanzmitteln für Frauen. Wenn Sie einen Fonds prüfen, der mit einer „Gender Lens“ wirbt, ist die Frage, ob er nach 2X-Kriterien berichtet, ein verlässlicherer Test als das Lesen der Werbetexte.
In der Schweiz hat die Schweizerische Bankiervereinigung (SBVg) ESG-Präferenzabfragen zu einem festen Bestandteil des Anlageberatungsprozesses gemacht. Wenn Sie bei einer Schweizer Bank ein Konto eröffnen oder überprüfen lassen, werden Sie in der Regel gefragt, ob Sie nachhaltige Optionen wünschen. Die Gestaltung dieses Prozesses ist entscheidend: Standardeinstellungen in Beratungsworkflows können die Allokation in nachhaltig gelabelte Fonds erheblich beeinflussen. Deshalb bleibt eine persönliche Due Diligence wichtig, unabhängig davon, was Ihre Bank empfiehlt.
Achten Sie beim Lesen der Fondsdokumentation auf drei Dinge: die spezifischen Ausschlusskriterien und ob diese mit Ihren Werten übereinstimmen; die Impact-Kennzahlen und ob diese von Dritten verifiziert wurden; sowie die Stewardship-Politik – also ob der Fondsmanager tatsächlich seine Stimmrechte ausübt und den Dialog mit dem Unternehmensmanagement zu ESG-Themen sucht. Ein Fonds mit Nachhaltigkeitslabel ohne aktive Stewardship-Politik ist oft nur eine Marketingmaßnahme.
Warum Frauen eher ethisch investieren und auf welche Hürden sie dabei noch immer stoßen
Die Übereinstimmung zwischen den finanziellen Prioritäten von Frauen und ethischem Investieren ist kein Zufall. Sie spiegelt ein konsistentes Muster wider, das sich in schweizerischen und europäischen Studien zeigt.
Motivationen, die Frauen zu ethischen Anlageoptionen bewegen:
- Eine Vorliebe für Sicherheit und Stabilität, was dem Profil vieler ESG-geprüfter Fonds mit geringerer Volatilität entspricht
- Werteorientierung: der Wunsch sicherzustellen, dass das eigene Geld nicht aktiv Aktivitäten finanziert, die den persönlichen oder familiären Prinzipien widersprechen
- Langfristige Anlagehorizonte, die zu Impact-Strategien passen, bei denen es Jahre dauern kann, bis messbare Ergebnisse erzielt werden
- Generationenübergreifendes Denken, insbesondere der Wunsch, sowohl Vermögen als auch Werte an Kinder oder Enkel weiterzugeben
- Soziale Prioritäten, einschließlich Klima, Gesundheitswesen und Geschlechtergleichstellung, die sich direkt auf die thematischen Fonds übertragen lassen, die in der Schweiz heute breit verfügbar sind
Der große Vermögenstransfer verleiht dem eine strukturelle Dimension. Wenn große Vermögenswerte zwischen den Generationen übertragen werden, neigen Frauen, die Familienvermögen erben oder mitverwalten, dazu, Portfolios auf wertebasierte Strategien auszurichten. Dies ist kein Randphänomen, sondern ein struktureller Wandel in der Verwaltung von Schweizer und europäischem Vermögen in den nächsten zwei Jahrzehnten. Das Verständnis des Lebenszyklus des Frauenvermögens hilft zu erklären, warum sich diese Präferenzen in bestimmten Lebensphasen verstärken.
Hürden, die die Beteiligung noch immer einschränken:
- Eine Wissenslücke bei der Anlageterminologie, die es schwieriger macht, sich in Dokumentationen zu ethischen Fonds zurechtzufinden, als es sein müsste
- Geringeres Vertrauen in finanzielle Entscheidungsfindungen, was Studien konsistent eher mit niedrigeren Beteiligungsraten als mit mangelnder Kompetenz in Verbindung bringen
- Liquiditätsengpässe, insbesondere bei Frauen, die Karrierepausen eingelegt haben oder in Teilzeit arbeiten, was die Bindung von Kapital in Anlagekonten riskant erscheinen lassen kann; siehe diese Tipps für kluge Finanzen für Alleinerziehende für praktische Budgetierungshilfen
- Produktjargon, einschließlich der ESG-Bewertungssysteme selbst, die nicht über alle Anbieter hinweg standardisiert sind und tatsächlich verwirrend sein können
- Standardverhalten bei Bankberatungsprozessen, das dazu führen kann, dass nachhaltige Anlagen zugewiesen werden, die nicht aktiv gewählt wurden und daher nicht gut verstanden werden
Profi-Tipp: Wenn Sie neu beim Investieren sind und einen reibungsarmen Einstieg suchen, ist die Schweizer Säule 3a eine Überlegung wert. Viele Anbieter führen mittlerweile nachhaltig gekennzeichnete Säule-3a-Fonds; der Steuerabzug senkt die Einstiegskosten und die Struktur begrenzt den jährlichen Einzahlungsbetrag, was den Druck nimmt, über die Höhe des Anlagebetrags entscheiden zu müssen.
Wie Schweizer Banken, Vermögensverwalter und Regulierungsbehörden auf die steigende Nachfrage reagieren
Die Schweizer Finanzindustrie hat sich bei nachhaltigen Produkten schneller bewegt, als die meisten Beobachter vor fünf Jahren erwartet hätten. Das Volumen nachhaltiger Anlagen in der Schweiz erreichte 2026 1.940 Milliarden CHF – eine Zahl, die sowohl echte Produktentwicklung als auch die Neuklassifizierung bestehender Vermögenswerte unter neuen Kennzeichnungsrahmen widerspiegelt. Diese Unterscheidung ist wichtig, da nicht das gesamte Wachstum auf neues Geld zurückzuführen ist, das in tatsächlich nachhaltige Strategien fließt.

Die Richtlinie der Schweizerischen Bankiervereinigung zu ESG-Präferenzen hat die Standard-Kundenreise bei Retailbanken verändert. Berater sind nun angehalten, Kunden im Rahmen der Kontoeröffnung und der jährlichen Überprüfung nach Nachhaltigkeitspräferenzen zu fragen. In der Praxis bedeutet dies, dass mehr Kunden nachhaltig gekennzeichnete Fonds zugewiesen werden, als sie unabhängig davon gewählt hätten, was sowohl die Gesamtzahlen als auch das Risiko einer Diskrepanz zwischen dem Label und den tatsächlichen Werten des Kunden erhöht.
Der Kommentar von SSF für 2026 unterstreicht zudem die wachsende Bedeutung naturbezogener Risiken, wobei Vermögensinhaber zunehmend Netto-Null- und Übergangspläne festlegen. Schweizer Vermögensverwalter veröffentlichen immer häufiger Übergangs-Roadmaps und Netto-Null-Verpflichtungen, doch die Qualität dieser Zusagen variiert erheblich. Anleger sollten nach zeitlich begrenzten Zielen und einer Prüfung durch Dritte fragen, anstatt ein Netto-Null-Versprechen ungeprüft zu akzeptieren.
Das Risiko von Greenwashing ist real und nicht auf kleinere Anbieter beschränkt. Mehrere große europäische Vermögensverwalter sahen sich in den letzten Jahren mit behördlicher Prüfung bezüglich ihrer Fondskennzeichnung konfrontiert. In der Schweiz hat die FINMA eine verstärkte Aufmerksamkeit für Offenlegungen im Bereich Sustainable Finance signalisiert, was die Standards mit der Zeit verbessern sollte, doch die Last der Due Diligence liegt nach wie vor maßgeblich beim Anleger.
Praktische erste Schritte für Frauen in der Schweiz, die ethisch investieren möchten
Der Einstieg erfordert weder eine große Summe noch ein tiefgreifendes Verständnis von ESG-Ratings. Er erfordert Klarheit über Ihre Werte, ein grundlegendes Verständnis der verfügbaren Kontotypen und ein paar gute Fragen, die Sie stellen sollten, bevor Sie Kapital binden.
Schritt-für-Schritt-Checkliste für den Start:
- Klären Sie Ihre Werte und Ziele. Bevor Sie sich ein Produkt ansehen, notieren Sie die Sektoren oder Aktivitäten, die Sie ausschließen möchten, und die Ergebnisse, die Sie unterstützen wollen. Dies macht die Fondsauswahl wesentlich einfacher und hilft Ihnen zu beurteilen, ob das Angebot eines Anbieters tatsächlich Ihren Prioritäten entspricht.
- Überprüfen Sie Ihre Säule-3a-Optionen. Wenn Sie in der Schweiz angestellt sind und noch kein Säule-3a-Konto nutzen, ist dies der steuerlich effizienteste Einstiegspunkt. Mehrere Schweizer Banken und Fintech-Anbieter bieten mittlerweile nachhaltig gekennzeichnete Säule-3a-Fonds an. Das jährliche Einzahlungslimit hält das Engagement überschaubar, während Sie lernen.
- Prüfen Sie Ihre bestehende Pensionskasse (Säule 2). Viele Schweizer Pensionskassen haben Nachhaltigkeitsrichtlinien eingeführt oder bieten nachhaltige Anlageoptionen innerhalb ihrer Vorsorgepläne an. Fragen Sie die Personalabteilung Ihres Arbeitgebers oder direkt bei der Kasse nach, was deren ESG-Richtlinie abdeckt.
- Wählen Sie steuereffiziente Kontostrukturen. Über die Säule 3a hinaus ist ein Standard-Wertschriftendepot bei einer Schweizer Bank oder einem Broker der nächste Schritt. Überlegen Sie, ob Sie ein diskretionäres Mandat (bei dem ein Verwalter entscheidet) oder ein selbstverwaltetes Konto wünschen, bei dem Sie die Fonds selbst auswählen.
- Prüfen Sie Fonds mit Impact-Kennzahlen. Suchen Sie nach Fonds, die spezifische Ausschlusslisten veröffentlichen, über CO2-Intensität oder SDG-Ausrichtung berichten und eine klare Stewardship-Richtlinie haben. Fragen Sie, ob der Fondsmanager seine Stimmrechte bei ESG-Resolutionen ausübt.
- Beginnen Sie mit einer kleinen Allokation und überwachen Sie sowohl die finanzielle als auch die Impact-Berichterstattung. Sie müssen nicht sofort ein ganzes Portfolio umstrukturieren. Eine maßgeschneiderte Portfoliostrategie kann mit einem einzigen nachhaltig gekennzeichneten Fonds beginnen und wachsen, während Ihr Vertrauen und Ihr Wissen zunehmen.
- Jährliche Überprüfung. Nachhaltige Fondslabels und die zugrunde liegenden Bestände ändern sich. Eine jährliche Überprüfung sowohl der finanziellen Performance als auch der Impact-Berichterstattung hält Ihr Portfolio im Einklang mit Ihren ursprünglichen Absichten.
Fragen an einen Berater oder Bankvertreter:
- Wie misst und berichtet dieser Fonds seine Wirkung? Werden diese Kennzahlen von Dritten geprüft?
- Was ist aus diesem Portfolio ausgeschlossen und entspricht die Ausschlussliste meinen erklärten Werten?
- Übt der Fondsmanager seine Stimmrechte bei ESG-Resolutionen aus? Kann ich das Abstimmungsprotokoll einsehen?
- Wie hoch sind die laufenden Gesamtkosten und wie schneiden sie im Vergleich zu einem konventionellen Äquivalent ab?
- Hat dieser Fonds ein Netto-Null- oder Übergangsziel? Ist es zeitlich begrenzt und unabhängig geprüft?
Zu den Gebühren: Nachhaltig gekennzeichnete Fonds in der Schweiz weisen in der Regel laufende Kosten auf, die mit aktiv verwalteten konventionellen Fonds weitgehend vergleichbar sind, wobei es deutliche Unterschiede gibt. Die Performance-Frage ist nuancierter. Von Reuters veröffentlichte Untersuchungen ergaben, dass eine positive ESG-Performance tendenziell die Rendite weltweit verbessert, obwohl die Ergebnisse je nach Sektor, Zeitraum und Definition von ESG variieren. Die Daten stützen nicht die Annahme, dass ethisches Investieren ein finanzielles Opfer erfordert, garantieren aber auch keine Outperformance.
Profi-Tipp: Testen Sie eine Strategie zunächst mit einem kleinen Anteil, etwa 10–15 % Ihres investierbaren Vermögens, und verfolgen Sie über 12 Monate sowohl die finanzielle Rendite als auch den Wirkungsbericht. So erhalten Sie echte Daten darüber, ob der Fonds hält, was er verspricht, bevor Sie mehr Kapital binden. Für praktische Anleitungen zu Schritten in die finanzielle Unabhängigkeit sind die Ressourcen von Marmot Finance eine nützliche Ergänzung zu diesem Prozess.
Wie Marmot Finance mit Frauen zusammenarbeitet, die ethisch investieren möchten
Marmot Finance ist ein von der FINMA zugelassener Vermögensverwalter, der speziell für Frauen und Familien in der Schweiz gegründet wurde. Diese Akkreditierung ist in der Praxis entscheidend: Sie bedeutet, dass Marmot unter der Aufsicht der Schweizer Finanzmarktaufsicht steht und die damit verbundenen Verpflichtungen zum Kundenschutz erfüllt – es handelt sich dabei nicht um ein bloßes Marketingversprechen.
Der Ansatz des Unternehmens kombiniert persönliche Beratung mit digitalen Tools. Dies entspricht dem Profil vieler Anlegerinnen, die verstehen möchten, was sie besitzen und warum, anstatt die Verwaltung einfach an einen Manager zu delegieren, von dem sie kaum etwas hören. Zu den Dienstleistungen für ethisches Investieren gehören eine professionelle Vermögensverwaltung mit werteorientierter Portfolio-Strukturierung, Säule-3a- und Vorsorgeplanung, Finanzcoaching sowie das „Money Makeover Quiz“, das Kunden hilft, ihre finanzielle Situation und Prioritäten vor Anlageentscheidungen zu klären. Über 350 Frauen haben bereits mit Marmot Finance ihre finanzielle Situation neu strukturiert; das Unternehmen verwaltet Konten in CHF, EUR und USD für Kunden in der Schweiz und Europa.
Für Frauen, die ihre Investitionen mit ihren Werten in Einklang bringen möchten, ist der logische erste Schritt ein Gespräch mit dem Expertenteam für Vermögensverwaltung von Marmot, bei dem Ihre Ziele und Werte stets den Ausgangspunkt bilden – nicht ein Produktkatalog.
Dieser Artikel bietet allgemeine Informationen zum Thema ethisches Investieren in der Schweiz und stellt keine personalisierte Finanz- oder Anlageberatung dar. Bitte konsultieren Sie einen qualifizierten Finanzberater oder prüfen Sie die aktuellen Vorschriften bei den zuständigen Schweizer Behörden für Ihre spezifische Situation.
Wichtige Erkenntnisse
Frauen sind die treibende Kraft hinter der wachsenden Nachfrage nach ethischem Investieren in der Schweiz. Strukturelle Faktoren, Sicherheitsbedürfnisse, der intergenerationelle Vermögenstransfer und die Ausrichtung an Werten sorgen dafür, dass diese Nachfrage weiter steigen wird.
Warum diese Bewegung mehr als nur ein Trend ist
Die Bezeichnung von Frauen als „ethische Anlegerinnen“ kann unbeabsichtigt etwas Wesentlicheres verharmlosen. Die Schweizer Daten zeigen tatsächlich, dass Frauen dazu neigen, Kapital mit einem längeren Zeithorizont zu betrachten, eine klarere Vorstellung davon haben, was ihr Geld in der Welt bewirken soll, und eine geringere Toleranz für Intransparenz bei der Verwaltung ihrer Vermögenswerte aufweisen. Das sind keine „weichen“ Präferenzen. Es sind die Merkmale einer wirklich disziplinierten Anlegerin.
Die Branche hat dies nur langsam erkannt. Jahrelang wurden nachhaltige und ethische Produkte als Nische für Idealisten positioniert, die bereit waren, geringere Renditen in Kauf zu nehmen. Diese Einordnung war schon immer fragwürdig, und die Faktenlage spricht heute weitgehend dagegen. Interessanter ist, dass Frauen bei der Entwicklung des Marktes richtig lagen, bevor die Daten dies belegen konnten. Die sicherheitsorientierte Ausrichtung, die die UBS-Studie 2026 dokumentiert, ist keine Risikoaversion im abwertenden Sinne; es ist eine Präferenz für Resilienz – genau das, was gut strukturierte ESG-Strategien bieten sollen.
Die Lücke zwischen den 43 % der Schweizer Bevölkerung, die Interesse an nachhaltigem Investieren bekunden, und dem deutlich kleineren Anteil, der tatsächlich ein werteorientiertes Portfolio aufgebaut hat, ist kein primäres Produktproblem. Es ist ein Problem der Beratung und des Vertrauens. Um diese Lücke zu schließen, braucht es Berater, die die finanziellen Prioritäten von Frauen als Anlagekriterien ernst nehmen – und nicht als Lifestyle-Wünsche, die erst nach den eigentlichen Finanzentscheidungen berücksichtigt werden. Genau diese Lücke möchte Marmot Finance schließen.
Marmot Finance: Professionelle Vermögensverwaltung für Frauen in der Schweiz
Wenn Sie eine Frau, eine Familie oder eine internationale Kundin mit Fragen zur Schweizer Vorsorge oder Steuerplanung sind und ein Portfolio aufbauen möchten, das sowohl Ihre finanziellen Ziele als auch Ihre Werte widerspiegelt, bietet Marmot Finance einen strukturierten, FINMA-akkreditierten Weg. Das Unternehmen betreut Kunden in der Schweiz und Europa, verwaltet Konten in CHF, EUR und USD und legt den Fokus auf langfristige finanzielle Sicherheit statt auf die Jagd nach kurzfristigen Renditen.
Der Service für professionelle Vermögensverwaltung ist der richtige Ausgangspunkt: ein Gespräch darüber, wo Sie stehen, was Sie mit Ihrem Geld erreichen möchten und wie Sie ein Portfolio aufbauen, das langfristig Bestand hat. Ohne Fachchinesisch, ohne Druck und ohne die Annahme, dass Sie die Antworten bereits kennen.
Nützliche Quellen zum Weiterlesen
Dies sind die primären Quellen für die Aussagen in diesem Artikel und die nützlichsten Anlaufstellen, wenn Sie Zahlen überprüfen oder tiefer in die behandelten Themen eintauchen möchten.
UBS Women’s Perspectives 2026 – Die detaillierteste schweizspezifische Umfrage zu den finanziellen Prioritäten und dem Anlageverhalten von Frauen, durchgeführt von gfs.bern für UBS. Pflichtlektüre, um die hier dokumentierte Sicherheitsorientierung zu verstehen.
Swiss Sustainable Finance: Schweizer Marktstudie Nachhaltige Anlagen 2026 – Die maßgebliche jährliche Marktstudie zu nachhaltigen Anlagen in der Schweiz, die das gesamte verwaltete Vermögen, Wachstumstrends und aufkommende Themen wie naturbezogene Risiken und Netto-Null-Übergangspläne abdeckt.
SIX: Sustainable Investing Trends – Der Überblick von SIX und Sustainable Finance Geneva zur Verbreitung von nachhaltigem Investieren in der Schweiz, einschließlich der 43%-Interessensquote und Kommentaren zur ESG-Präferenzrichtlinie der SBA.
Lombard Odier: Denken Anlegerinnen wirklich anders? – Ein fundierter Kommentar zu den Anlagepräferenzen von Frauen und den strukturellen Auswirkungen des großen Vermögenstransfers auf die wertebasierte Vermögensverwaltung.
Gender Lens Initiative for Switzerland (Sustainable Finance Geneva) – GLIS-Ressourcen zum Thema Gender Lens Investing in der Schweiz, einschließlich des 2X-Kriterienrahmens und jährlicher Tätigkeitsberichte. Hilfreich für alle, die geschlechterspezifische Anlageoptionen bewerten.
Reuters: Forschung zu ESG-Performance und Renditen (2022) – Eine Zusammenfassung globaler Studien zum Zusammenhang zwischen ESG-Performance und Anlagerenditen, die nützliche Hintergründe für den Abschnitt zu Performance-Erwartungen liefert.
Empfohlen
- Die besten Anlageklassen für Anlegerinnen in der Schweiz | Marmot Finance
- Gender Gap in der Vermögensverwaltung: Ein Leitfaden für Schweizer Frauen | Marmot Finance
- Anlageberatung für Frauen erklärt: Ihr Schweizer Leitfaden | Marmot Finance
- Leitfaden für Anlageportfolios für Schweizer Anlegerinnen | Marmot Finance