
Der große Vermögenstransfer gilt als die größte intergenerationelle Bewegung von Privatvermögen in der Geschichte. Schätzungsweise 84 Billionen Dollar werden in den kommenden Jahrzehnten von den Babyboomern an die jüngeren Generationen übergehen. Dieser Wandel verändert bereits das Geschäftsmodell der Wall Street, beeinflusst die Asset-Allokation und zwingt Vermögensverwalter in der Schweiz und Europa dazu, ihre Kundenbetreuung grundlegend zu überdenken. Der Generationenwechsel ist kein Ereignis der fernen Zukunft. Er findet jetzt statt, und seine Auswirkungen auf das Anlageverhalten, die Beratungsbeziehungen und philanthropische Prioritäten sind im Jahr 2026 bereits messbar. Für europäische Investoren und Finanzprofis ist es unerlässlich, das Ausmaß und die Richtung dieses Transfers zu verstehen.
Wie der große Vermögenstransfer die Wall Street und die europäischen Märkte erschüttert
Die Wall Street hat ihr Beratungsmodell auf die Babyboomer zugeschnitten. Diese Generation hat ihr Vermögen durch Aktien, Immobilien und Pensionsfonds aufgebaut und vertraute bei der Verwaltung auf persönliche Berater. Da dieses Vermögen nun an Millennials und die Generation Z übergeht, werden die Grundannahmen der traditionellen Vermögensverwaltung auf allen Ebenen auf die Probe gestellt.
Jüngere Erben haben grundlegend andere Prioritäten. Sie bevorzugen digitale Vermögenswerte, Impact Investing und soziales Unternehmertum gegenüber den dividendenorientierten Portfolios ihrer Eltern. Diese Verschiebung der Präferenzen ist nicht zu vernachlässigen. 57 % der Millennials sind bereit, KI-gestützte Beratungsdienste zu nutzen, verglichen mit 34 % der Babyboomer. Diese Lücke signalisiert einen strukturellen Wandel in der Art und Weise, wie Vermögensverwaltung erbracht wird – es ist weit mehr als nur eine Frage der Generationenpräferenz.
In der Schweiz wird dieser Effekt durch das hohe Volumen an privatem Immobilienbesitz noch verstärkt. Schweizer Privathaushalte halten Immobilien im Wert von rund 2.900 Milliarden CHF, was fast die Hälfte des gesamten Privatvermögens im Land ausmacht. Wenn diese Immobilien zwischen den Generationen übertragen werden, ändert sich nicht nur der Eigentümer. Es ändert sich auch, wie dieses Kapital künftig eingesetzt, versteuert und verwaltet wird.
Europäische Vermögensverwalter reagieren darauf, indem sie ihre ESG-Produktpaletten ausbauen, digitale Plattformen entwickeln und Impact-orientierte Anlagestrukturen schaffen. Unternehmen, die sich nicht anpassen, riskieren, Vermögenswerte an Anbieter zu verlieren, die bereits die Sprache der nächsten Generation von Vermögenden sprechen.
- Jüngere Investoren priorisieren ESG-Kriterien, Wirkungsmetriken und Transparenz gegenüber einer reinen Renditemaximierung.
- Digitale und automatisierte Beratungstools werden zur Grundvoraussetzung und nicht mehr nur zum Premium-Feature.
- Die Anlagepräferenzen der Millennials verändern die Produktentwicklung bei Schweizer und europäischen Privatbanken.
- Family Offices werden zunehmend aufgefordert, soziale und ökologische Ziele in ihre Mandate zu integrieren.
Profi-Tipp: Wenn Sie Vermögen für Kunden verwalten, die kurz vor dem Ruhestand stehen, beginnen Sie jetzt damit, deren erwachsene Kinder in Ihren Beratungsprozess einzubeziehen. Wer bis nach dem Transfer wartet, verpasst die Chance, die für den Vermögenserhalt notwendige Vertrauensbasis aufzubauen.
Welche Risiken birgt der Vermögenstransfer für Berater in der Schweiz und Europa?
Die Bedrohung für Beratungsunternehmen ist konkret und messbar. 61 % der Schweizer Finanzberater sehen im großen Vermögenstransfer eine direkte Gefahr für ihr Geschäft, verglichen mit 46 % weltweit. Diese höhere Besorgnis in der Schweiz spiegelt die Konzentration des Privatvermögens im Land und die Geschwindigkeit wider, mit der die intergenerationellen Transfers derzeit ablaufen.
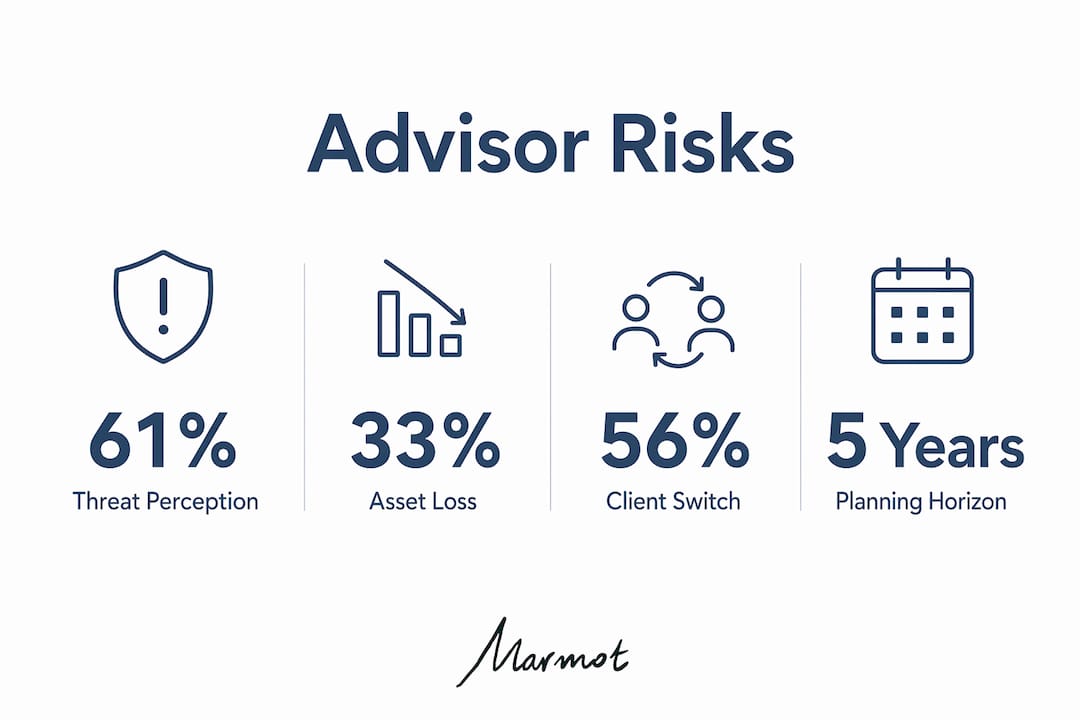
Der Verlust von verwaltetem Vermögen ist das unmittelbarste Risiko. 33 % der Schweizer Berater berichten, dass sie bereits signifikante Vermögensabflüsse als direkte Folge von Generationenwechseln erlebt haben. Wenn ein Kunde sein Vermögen an seine Kinder weitergibt, entscheiden sich diese häufig für einen anderen Berater, eine andere Plattform oder eine völlig andere Anlagephilosophie.
Die Geschlechterdynamik fügt eine weitere Ebene der Komplexität hinzu. 56 % der weiblichen Kunden ziehen aktiv einen Beraterwechsel in Betracht – ein Wert, der die langjährige Unzufriedenheit darüber widerspiegelt, wie die traditionelle Vermögensverwaltung auf die finanziellen Bedürfnisse von Frauen eingeht. Berater, die nicht in geschlechtersensible Servicemodelle investiert haben, müssen mit einer überproportionalen Abwanderung von Kunden rechnen, wenn das Vermögen an weibliche Erben übergeht. Marmots Arbeit zur Gender-Lücke in der Vermögensverwaltung adressiert genau dieses Problem.
Die Herausforderung bei der Kundenbindung lässt sich auf vier spezifische Druckpunkte reduzieren, die Berater angehen müssen:
- Kontinuität der Beziehung. Babyboomer sind zu 66 % bereit, Vermögenswerte an einen neuen Berater zu übertragen, während jüngere Kunden nach der Wahl eines Anbieters nur ungern wechseln. Berater müssen die Beziehung zur nächsten Generation aufbauen, bevor der Transfer stattfindet.
- Technologische Erwartungen. Jüngere Kunden erwarten digitalen Zugang, Echtzeit-Reporting und automatisiertes Rebalancing als Standard. Berater, die auf veralteten Systemen arbeiten, werden Schwierigkeiten haben, diese Kunden zu halten.
- Ausrichtung der Anlagephilosophie. Erben, die Impact Investing priorisieren, werden nicht bei Beratern bleiben, die keine glaubwürdigen ESG- oder Impact-Portfolios anbieten können.
- Kommunikationsstil. Jüngere Kunden erwarten eine direkte, transparente und häufige Kommunikation. Vierteljährliche Papierauszüge reichen nicht mehr aus.
Profi-Tipp: Vermögensverwalter, die proaktiv mit der nächsten Generation einer Kundenfamilie in Kontakt treten – noch bevor ein Transfer unmittelbar bevorsteht –, behalten während des Übergangs deutlich mehr Vermögenswerte als diejenigen, die erst auf eine Vorstellung warten.
Wie sollten Investoren und Berater die Nachfolge- und Erbschaftsplanung angehen?
Die Nachfolgeplanung ist ein mehrjähriger Prozess. Die Unternehmensnachfolge in Familienbetrieben sollte idealerweise mindestens fünf Jahre vor der geplanten Übergabe beginnen. Ein frühzeitiger Start ermöglicht es Familien, steuerliche Strukturen, Eigentumsfragen und Bewertungsdifferenzen zu klären, bevor sie zu Krisen werden.
Einer der häufigsten Fehler bei der Schweizer Nachfolgeplanung ist die Annahme, das Unternehmen sei das einzige nennenswerte Vermögen. Eine gründliche Vermögensaufstellung muss Immobilien, Wertpapierportfolios, Rentenansprüche, Versicherungspolicen und latente Steuerverbindlichkeiten umfassen. Jedes dieser Elemente birgt eigene Bewertungskomplexitäten, und Streitigkeiten entstehen häufig, wenn Erben von Vermögenswerten erfahren, von denen sie nichts wussten.
Der Zeitpunkt der Bewertung ist von enormer Bedeutung. Der Wert eines Unternehmens oder einer Immobilie zum Zeitpunkt des Erbfalls bestimmt die Steuerbasis und die Verteilung unter den Erben. Familien, die vorausschauend planen, können Übertragungen in Phasen niedrigerer Bewertungen strukturieren oder rechtliche Instrumente nutzen, um Werte vorab festzulegen, was sowohl die Steuerlast als auch familiäre Konflikte reduziert. Marmot bietet Beratung zur Nachlassplanung, die speziell auf wohlhabende Schweizer Familien zugeschnitten ist, die genau vor diesen Entscheidungen stehen.
Die praktischen Schritte für einen gut strukturierten Nachfolgeplan umfassen:
- Beginnen Sie den Prozess mindestens fünf Jahre vor dem geplanten Übergabedatum.
- Geben Sie eine vollständige Vermögensaufstellung in Auftrag, die über das Hauptunternehmen oder den Immobilienbesitz hinausgeht.
- Holen Sie unabhängige Bewertungen für alle wesentlichen Vermögenswerte ein, insbesondere für Immobilien und Anteile an Privatunternehmen.
- Ernennen Sie einen professionellen Willensvollstrecker ohne finanzielles Eigeninteresse am Ergebnis.
- Dokumentieren Sie die beabsichtigte Verteilung klar und aktualisieren Sie den Plan nach jedem bedeutenden Lebensereignis.
Das Festlegen von finanziellen Meilensteinen für die Familie lange vor einer Übertragung ist eine der effektivsten Methoden, um alle Parteien auf Kurs zu halten und das Risiko kostspieliger Streitigkeiten zu minimieren.
Wie verändert der Vermögenstransfer die Philanthropie in der Schweiz und in Europa?
Der generationenübergreifende Vermögenswandel definiert die Bedeutung von Philanthropie in der Praxis neu. Jüngere vermögende Privatpersonen in der Schweiz wenden sich von traditionellen Spenden ab und hin zu Impact Investing und sozialem Unternehmertum. Dies ist kein Randphänomen. Es spiegelt einen grundlegenden Wandel im Verständnis der nächsten Generation über das Verhältnis zwischen Kapital und gesellschaftlicher Wirkung wider.
„Der große Vermögenstransfer ist die größte philanthropische Chance der Geschichte. Die nächste Generation von Vermögensinhabern in der Schweiz fragt nicht, ob sie geben soll. Sie fragt, wie sie so geben kann, dass messbare, dauerhafte Veränderungen entstehen. Impact Investing und soziale Unternehmungen sind ihre Antwort auf diese Frage.“
Maximilian Martin, Lombard Odier
Die Schweiz nimmt bei diesem Wandel eine einzigartige Position ein. Über 13.000 Stiftungen schütten jährlich rund 6 Milliarden CHF aus, was die Schweiz zu einem der konzentriertesten Philanthropie-Märkte der Welt macht. Da jüngere Vermögensinhaber die Kontrolle über diese Stiftungen übernehmen, lenken sie Kapital verstärkt in messbare soziale und ökologische Ergebnisse statt in klassische Förderungen.
Finanzinstitute, die diese nächste Generation betreuen, müssen glaubwürdige Rahmenwerke zur Wirkungsmessung, Beratungsangebote für soziale Unternehmungen und Zugang zu Impact-Fonds im Privatmarktbereich entwickeln. Berater, die nicht fließend über Wirkungskennzahlen, Blended-Finance-Strukturen oder den sozialen Return on Investment sprechen können, werden von den Gesprächen ausgeschlossen, die für ihre wohlhabendsten jüngeren Kunden von Bedeutung sind. Der große Vermögenstransfer definiert Philanthropie auf eine Weise neu, die weit über das Spenden hinausgeht und bis in den Kern der Portfolio-Konstruktion reicht.
Wichtige Erkenntnisse
Der große Vermögenstransfer ist die bedeutendste strukturelle Veränderung in der Vermögensverwaltung dieser Generation. Berater, die ihr Servicemodell, ihre Technologie und ihre Anlagephilosophie nicht anpassen, werden in großem Umfang Vermögenswerte verlieren.
Was ich bei der Beobachtung dieses Transfers bei Schweizer Kundenfamilien gelernt habe
In der Zusammenarbeit mit Familien und Investoren in der ganzen Schweiz habe ich erlebt, wie sich der Vermögenstransfer auf eine Weise vollzieht, die in den Schlagzeilen nicht vollständig erfasst wird. Das auffälligste Muster ist nicht das Volumen der bewegten Vermögenswerte. Es ist die Geschwindigkeit, mit der Beziehungen zerbrechen, wenn Berater nicht in die nächste Generation investiert haben.
Familien, die gut geplant haben und Jahre im Voraus ehrliche Gespräche über Werte, Steuern und Verteilung geführt haben, bewältigen den Transfer mit relativ geringen Störungen. Familien, die diese Arbeit nicht geleistet haben, erleben oft, dass der Transfer Konflikte auslöst, die kein juristisches Dokument vollständig lösen kann. Der finanzielle Verlust ist real, aber der Schaden für die zwischenmenschlichen Beziehungen ist häufig schwerwiegender.
Die Chance hier ist real. Berater und Vermögensverwalter, die generationenübergreifende Beziehungen aufbauen und verstehen, dass ein Kunde nicht nur eine Einzelperson, sondern ein Familiensystem ist, sind in der Lage, durch diesen Transfer zu wachsen, statt zu schrumpfen. Dasselbe gilt für Investoren. Wer seine Erben frühzeitig in die Finanzbildung und Planung einbezieht, schafft die Voraussetzungen dafür, dass sich Vermögen über Generationen hinweg vermehrt, anstatt in Streitigkeiten zu zerrinnen.
Für europäische Investoren bietet die Schweizer Erfahrung einen nützlichen Ausblick. Die Konzentration von Privatvermögen, die Komplexität von Immobilienbesitz und die Stärke des Stiftungssektors machen die Schweiz zu einem Frühindikator dafür, wie der breitere europäische Vermögenstransfer aussehen wird. Die Berater und Institutionen, die sich jetzt anpassen, werden diejenigen sein, die noch bestehen, wenn der Großteil des Transfers abgeschlossen ist.
— Martin Bürki
Wie Marmot Familien bei der großen Vermögensübertragung unterstützt
Die Gestaltung einer generationsübergreifenden Vermögensnachfolge erfordert mehr als nur gute Absichten. Sie verlangt einen strukturierten Plan, unabhängige Beratung und einen Vermögensverwalter, der die volle Komplexität schweizerischer und europäischer Vermögensstrukturen versteht.
Marmot ist ein FINMA-akkreditierter Vermögensverwalter, der auf die Verwaltung von Privat- und Familienvermögen für Kunden in der Schweiz und Europa spezialisiert ist. Das Team arbeitet mit Familien an der Nachfolgeplanung, der Strukturierung von Nachlässen und generationsübergreifenden Anlagestrategien. Dabei werden persönliche Beratungen mit digitalen Tools kombiniert, die jedes Familienmitglied auf dem Laufenden halten und einbinden. Ob Sie die Übertragung von Vermögen vorbereiten oder den Erhalt planen: Das Expertenteam für Vermögensverwaltung von Marmot bietet die Klarheit und Struktur, die komplexe Übergaben erfordern. Marmot bietet zudem gezielte Beratung zur Bewahrung von Familienvermögen über Generationen hinweg und stellt sicher, dass Vermögenswerte geschützt und langfristig sinnvoll eingesetzt werden.
FAQ
Was ist die große Vermögensübertragung?
Die große Vermögensübertragung bezeichnet das geschätzte Vermögen von 84 Billionen US-Dollar, das in den kommenden Jahrzehnten von der Babyboomer-Generation an die jüngeren Generationen übergehen wird. Es ist die größte intergenerationelle Übertragung von Privatvermögen in der Geschichte.
Warum sind Schweizer Finanzberater besonders besorgt über die Vermögensübertragung?
61 % der Schweizer Berater sehen in der Übertragung eine direkte Bedrohung für ihr Geschäft – ein höherer Wert als der globale Durchschnitt von 46 %. Dies spiegelt die hohe Konzentration von Privatvermögen in der Schweiz und die Geschwindigkeit der aktuellen Übertragungen wider.
Wie wirkt sich die Vermögensübertragung speziell auf Kundinnen aus?
56 % der Kundinnen ziehen in Erwägung, während oder nach einer generationsübergreifenden Übertragung den Berater zu wechseln. Daher sind geschlechtersensible Beratungsmodelle ein entscheidendes Instrument zur Kundenbindung für Vermögensverwalter.
Wie früh sollte die Nachfolgeplanung in der Schweiz beginnen?
Die Nachfolgeplanung sollte mindestens fünf Jahre vor einer geplanten Übergabe beginnen. Dieser Zeitrahmen ermöglicht es Familien, steuerliche Strukturen, Vermögensbewertungen und potenzielle Konflikte anzugehen, bevor sie unkontrollierbar werden.
Wie verändert die Vermögensübertragung die Philanthropie in der Schweiz?
Jüngere Vermögensinhaber lenken Kapital von traditionellen Spenden hin zu Impact Investing und sozialem Unternehmertum. Die über 13.000 Stiftungen in der Schweiz, die jährlich rund 6 Milliarden CHF ausschütten, passen ihre Modelle unter der Führung der nächsten Generation an.
Empfohlen
- Starker Rückgang an den Finanzmärkten. Warum?
- Die US-Notenbank zieht die Zügel an.
- Starke Quartalszahlen treiben US-Aktienmarkt auf ein Allzeithoch
- Vermögensverwaltung in Davos | Marmot Finance








